公開日: 2018/02/01 (掲載号:No.254)
文字サイズ

移転価格文書化におけるローカルファイルの作成期限前チェックポイント 【第3回】

筆者: 川瀬 裕太

移転価格文書化における

ローカルファイルの作成期限前チェックポイント

【第3回】
(最終回)


太陽グラントソントン税理士法人 マネジャー
税理士 川瀬 裕太

《【第1回】はこちら》

Ⅰ はじめに

Ⅱ 作成義務のある企業の範囲等及び作成時期

1 作成義務のある企業の範囲等

2 作成時期

Ⅲ ローカルファイルの記載内容

1 「国外関連取引の内容を記載した書類」のチェックポイント

(1) 資産及び役務の内容(措規22の10①一イ)

(2) 機能及びリスク(措規22の10①一ロ)

《【第2回】はこちら》

(3) 使用した無形資産(措規22の10①一ハ)

(4) 契約関係(措規22の10①一ニ)

(5) 取引価格の設定、事前確認等の状況(措規22の10①一ホ)

(6) 国外関連取引に係る損益の切り出し(措規22の10①一ヘ)

(7) 市場の状況(措規22の10①一ト)

(8) 事業内容、事業方針及び組織の系統(措規22の10①一チ)

(9) 密接に関連する取引(措規22の10①一リ)

2 「国外関連取引に係る独立企業間価格を算定するための書類」のチェックポイント

(1) 選定した独立企業間価格の算定方法及び選定理由(措規22の10①二イ)

① 記載内容

  • 法人が選定した独立企業間価格の算定方法の内容及びその算定方法が最も適切であると判断した理由を説明する。

② 準備書類

  • 法人が選定した独立企業間価格の算定方法及びその選定過程を記載した書類
  • 最も適切な独立企業間価格の算定方法が再販売価格基準法、原価基準法及び取引単位営業利益法である場合の利益率を検証する当事者の名称及びその当事者を検証対象とする理由並びに利益水準指標及びその利益水準指標を採用した理由を記載した資料
  • 法人が選定した独立企業間価格の算定方法を国外関連取引に適用した算定結果を記載した書類
  • 検証の結果、独立企業間価格で取引されていなかった場合の価格調整方法を記載した書類
  • 比較対象取引の複数年度のデータを用いて独立企業間価格を算定する場合の理由及び適用する比較対象取引の年度を記載した書類
  • 法人が選定した独立企業間価格の算定方法を適用するにあたっての重要な前提条件に関する事項を説明した書類

この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。

すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。

Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。

会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。
移転価格文書化における

ローカルファイルの作成期限前チェックポイント

【第3回】
(最終回)


太陽グラントソントン税理士法人 マネジャー
税理士 川瀬 裕太

《【第1回】はこちら》

Ⅰ はじめに

Ⅱ 作成義務のある企業の範囲等及び作成時期

1 作成義務のある企業の範囲等

2 作成時期

Ⅲ ローカルファイルの記載内容

1 「国外関連取引の内容を記載した書類」のチェックポイント

(1) 資産及び役務の内容(措規22の10①一イ)

(2) 機能及びリスク(措規22の10①一ロ)

《【第2回】はこちら》

(3) 使用した無形資産(措規22の10①一ハ)

(4) 契約関係(措規22の10①一ニ)

(5) 取引価格の設定、事前確認等の状況(措規22の10①一ホ)

(6) 国外関連取引に係る損益の切り出し(措規22の10①一ヘ)

(7) 市場の状況(措規22の10①一ト)

(8) 事業内容、事業方針及び組織の系統(措規22の10①一チ)

(9) 密接に関連する取引(措規22の10①一リ)

2 「国外関連取引に係る独立企業間価格を算定するための書類」のチェックポイント

(1) 選定した独立企業間価格の算定方法及び選定理由(措規22の10①二イ)

① 記載内容

  • 法人が選定した独立企業間価格の算定方法の内容及びその算定方法が最も適切であると判断した理由を説明する。

② 準備書類

  • 法人が選定した独立企業間価格の算定方法及びその選定過程を記載した書類
  • 最も適切な独立企業間価格の算定方法が再販売価格基準法、原価基準法及び取引単位営業利益法である場合の利益率を検証する当事者の名称及びその当事者を検証対象とする理由並びに利益水準指標及びその利益水準指標を採用した理由を記載した資料
  • 法人が選定した独立企業間価格の算定方法を国外関連取引に適用した算定結果を記載した書類
  • 検証の結果、独立企業間価格で取引されていなかった場合の価格調整方法を記載した書類
  • 比較対象取引の複数年度のデータを用いて独立企業間価格を算定する場合の理由及び適用する比較対象取引の年度を記載した書類
  • 法人が選定した独立企業間価格の算定方法を適用するにあたっての重要な前提条件に関する事項を説明した書類

この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。

すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。

Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。

会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。
連載目次

「移転価格文書化におけるローカルファイルの作成期限前チェックポイント」(全3回)

【 第1回 】 ★無料公開中★

Ⅰ はじめに

Ⅱ 作成義務のある企業の範囲等及び作成時期

1 作成義務のある企業の範囲等

2 作成時期

Ⅲ ローカルファイルの記載内容

1 「国外関連取引の内容を記載した書類」のチェックポイント

(1) 資産及び役務の内容(措規22の10①一イ)

(2) 機能及びリスク(措規22の10①一ロ)

【 第2回 】

(3) 使用した無形財産(措規22の10①一ハ)

(4) 契約関係(措規22の10①一ニ)

(5) 取引価格の設定、事前確認等の状況(措規22の10①一ホ)

(6) 国外関連取引に係る損益の切り出し(措規22の10①一ヘ)

(7) 市場の状況(措規22の10①一ト)

(8) 事業内容、事業方針及び組織の系統(措規22の10①一チ)

(9) 密接に関連する取引(措規22の10①一リ)

【 第3回 】

2 「国外関連取引に係る独立企業間価格を算定するための書類」のチェックポイント

(1) 選定した独立企業間価格の算定方法及び選定理由(措規22の10①二イ)

(2) 比較対象取引の選定(措規22の10①二ロ)

(3) 利益分割法を用いた場合の計算(措規22の10①二ハ)

(4) 複数取引を一の取引とした場合の合理性(措規22の10①二ニ)

(5) 差異の調整(措規22の10①二ホ)

筆者紹介

川瀬 裕太

(かわせ・ゆうた)

太陽グラントソントン税理士法人 ディレクター
税理士

京都大学大学院経営管理教育部卒業。大手税理士法人勤務を経て、2015年7月より現職。
日系企業、外資系企業への申告書作成業務やM&A、グループ企業内再編案件の税務アドバイザリー業務、海外進出企業の税務アドバイザリー業務に従事。オーナー系企業の事業承継対策、納税資金対策や自社株対策を中心としたコンサルティング業務も行うなど幅広く活動している。

*  *  *

《セミナー開催のお知らせ》

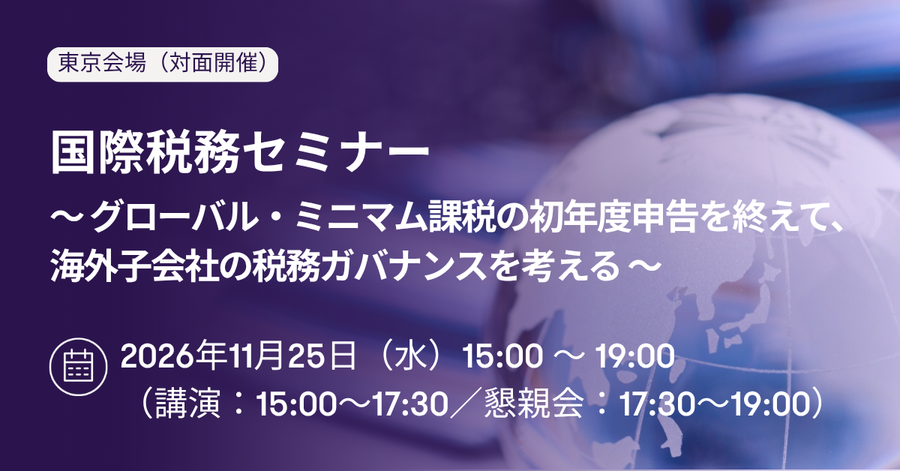
国際税務セミナー

~グローバル・ミニマム課税の初年度申告を終えて、海外子会社の税務ガバナンスを考える~

◆概要:企業の実践事例と専門家の知見を通じて、自社の税務管理体制における課題の把握や、次年度以降のグローバル・ミニマム課税対応、海外子会社の税務ガバナンス強化に役立つ実務的なヒントをお届けします。

◆開催日時:2026年11月25日(水)15:00~19:00

(講演:15:00~17:30/懇親会:17:30~19:00)

◆定員:100名

◆受講料:無料(事前申込制)

◆申込期限:2026年11月20日(金)23:59まで(定員に達し次第締切)

◆会場:紀尾井カンファレンス

◎本セミナーの詳細及び参加申込については、下記URLよりご確認ください。

https://www.grantthornton.jp/seminar/20261125/

※セミナー終了後に懇親会を開催予定です。ご質問や情報交換の場として、是非ご活用ください。

#