非上場株式の承継実務
「親族内事業承継の進め方」
◆ ◇ ◆ 連載開始にあたって ◆ ◇ ◆
近年、経営者の高齢化が進む中、株式承継への対応は緊急の課題となっており、専門家によるアドバイスの必要性はますます高まっている。本連載は、非上場株式の承継実務について、実務で必要となる論点をQ&A形式でまとめるものである。株式承継スキームの選定から、事業承継税制の活用、株式の譲渡・買取りに伴う税務上の論点まで、実務上直面しやすいテーマを幅広く取り上げていく予定であるが、その時々の税制改正の動向等を踏まえ、内容は柔軟に見直していく。
会計事務所や事業承継を専門とする実務家の方々など、日々の実務で判断に迷う場面に直面する読者にとって、その一助となれば幸いである。
* * *
| 【Q】 |
|---|
| 顧問先の社長から、自社株式の承継について相談を受けた。親族内承継を前提とする場合、株式の承継はどのような手順で進めればよいか。 |
| 【A】 |
|---|
| 株式の承継は実務上、以下の4つのステップで進める。承継の方法(暦年贈与・相続時精算課税・納税猶予による贈与・売買・相続など)や事業承継税制を適用するか否かは、ステップ4の株価算定・相続税の試算を踏まえて決定するものであり、相談の初期段階で決め打ちはしない。最終的には、株式(資産)の承継だけでなく経営(人)の承継も含めた事業承継計画を、後継者とともに策定する。 |
◆ ◆ ◆ ◆ 解 説 ◆ ◆ ◆ ◆
1 ステップ1:遺言書の作成
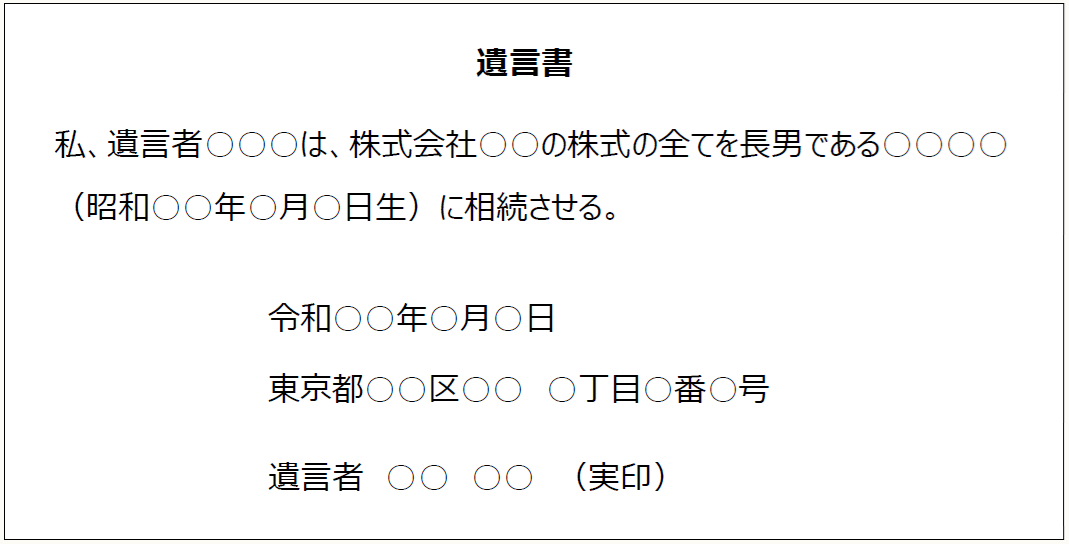
現経営者が保有する株式数を確認し、遺言書を作成する。株式承継計画の途中や贈与の実行前に経営者の意思能力が失われるリスクに備え、まずは遺言書を整えておく。直ちに公正証書遺言を作成できない場合でも、自筆証書遺言を先行して作成しておく。なお、自筆証書遺言の記載例は次のとおりである。
2 ステップ2:株主名簿の確認
株主名簿により、同族関係者(親族及び法人税法施行令4条に規定する特殊の関係のある個人又は法人)、敵対的株主、名義株の有無を確認する。後継者が特別決議を可能とする3分の2以上の議決権を確保できるよう留意する(会社法309②)。敵対的株主や名義株がある場合は、株式を承継させる前に集約しておく。議決権割合と主な株主の権利は下表のとおり。
| 議決権割合 (株式数) |
主な権利の内容 |
|---|---|
| 1株以上 | 役員等の責任を追及する訴えの提起(会社法 847) 会社設立の無効の訴え(会社法 828②一) |
| 3%以上 | 会計帳簿の閲覧等の請求権(会社法 433) 株主総会の招集請求権(会社法 297) |
| 10%以上 | 解散請求権(会社法 833) |
| 1/3 超 | 2/3 以上の議決権が必要な特別決議を阻止できる |
| 1/2 超 | 普通決議の可決が可能(会社法 309①) ・取締役の報酬(会社法 361) ・計算書類の承認(会社法 438) ・剰余金の配当(会社法 454) ・役員等の選任(会社法 329) ・取締役の解任(会社法 339・341) |
| 2/3 以上 | 特別決議の可決が可能(会社法 309②) ・定款の変更(会社法 466) ・事業譲渡等の承認(会社法 467) ・解散(会社法 471) ・組織変更、合併、会社分割、株式交換及び株式移転(会社法 309②十二) ・監査役の解任(会社法 309②・339) |
| 3/4 以上 | 株主ごとに異なる扱いを行う旨を定款で定めることができる(会社法 309④、109②) |
(注) 上記は公開会社を前提として、代表的な権利の内容を一部紹介したものである。なお、責任を追及する訴え(会社法847)や株主総会の招集請求権(会社法297)には、公開会社では6か月前から引き続き株式を保有していること等の要件がある。
3 ステップ3:定款変更等の検討
- 後継者の役員登記。贈与税の納税猶予の適用を想定する場合は、後継者の役員就任時期に留意する。特例制度では、令和7年以降の贈与について、贈与の直前に役員であれば足りる(措法70の7の5②六)。原則制度では、贈与の日まで引き続き3年以上役員であることが要件となる(措法70の7②三)。
- 株券発行会社の廃止(実際に株券を発行していない場合は、株券不発行会社にしておく)。
- 役員任期・機関設計の見直し、売渡請求の導入。役員任期は最長10年への伸長を検討し(会社法332②)、相続人等に対する売渡請求を定款で定めておけば、相続発生時に分散した株式を会社が強制的に取得できる(会社法174)。
4 ステップ4:株価算定・相続税の試算・事業承継計画の策定
ステップ4は株式承継の核となる工程であり、次の①から④の順に進める。
① 社長からのヒアリング
承継の方向性を固めるため、社長から次の事項を確認する。
- 代表取締役を辞任する時期
- 辞任後に会長・相談役等として在任する場合は、その期間
- 想定する役員退職金の額
- 将来の機関設計(取締役会・監査役の要否等)
- 後継者以外の相続人への配慮(遺産分割の希望)
② 現状の株価と退職金支給後の株価の算定
現状の株価を算定するとともに、役員退職金の支給による株価への影響を踏まえ、退職金支給後の株価も算定する。株価は、個人間の贈与・売買については相続税評価、個人から法人に対する譲渡の場合には所得税及び法人税の時価、少数株主については配当還元価額の適用がそれぞれ検討できるため、相続税評価額としての原則的評価、特例的評価方式である配当還元価額、所得税の時価(所基通23~35共-9、59-6)、法人税の時価(法基通9-1-13、9-1-14)をそれぞれ算出しておく。役員退職金の支給により純資産及び利益が減少して株価が下がるため、退職金支給後の株価が低くなるタイミングで贈与・移転を行うことを検討する。
③ 社長の相続税の試算・遺産分割案と株式承継方法の策定
算定した株価をもとに、社長個人の財産に係る相続税を試算し、遺産分割案を作成する。これらを踏まえ、移転に係る税金・遺留分・贈与税及び相続税の納税猶予等を勘案して、最終的な株主構成と株式の承継方法を決定する。承継方法には、暦年贈与・相続時精算課税・納税猶予による贈与・売買・相続等があり、事業承継税制の適用の要否や原則制度・特例制度の別もあわせて検討する。遺留分については、遺留分に関する民法の特例(円滑化法2章)における除外合意や固定合意等も含めて検討し、遺留分の観点から問題のない遺産分割案を作成する(遺留分は民法1042~1046)。
実務上、社長個人の財産まで資料を入手できない場合もあるが、後継者以外の相続人の遺留分や相続税の負担にも影響するため、社長に対しては、この点を説明したうえで、可能な限り、社長個人の財産の状況や推定相続人の情報を入手できるよう依頼する。
④ 事業承継計画の作成
決定した内容を事業承継計画にまとめ、遺言書の作成時期、社長の退任(役員退職金の支給)時期、株式の移転時期が一目で分かるようにする。計画書を作ること自体が目的ではなく、経営者と後継者が共通の目的意識をもって策定するプロセスに意味があり、株価や経営環境の変化に応じて随時見直す。
中小企業庁は事業承継計画の様式(10カ年版・5カ年版)を公表している(中小企業庁「事業承継ガイドライン(第3版)令和4年3月改訂」、10カ年版138・139頁、5カ年版140・141頁)。例えば、5カ年計画で策定すると下記のとおり、代表権の交代時期、退職時期、遺言作成時期、株式承継時期等を1枚の用紙にまとめることができる。
※画像をクリックすると別ページで拡大表示されます。
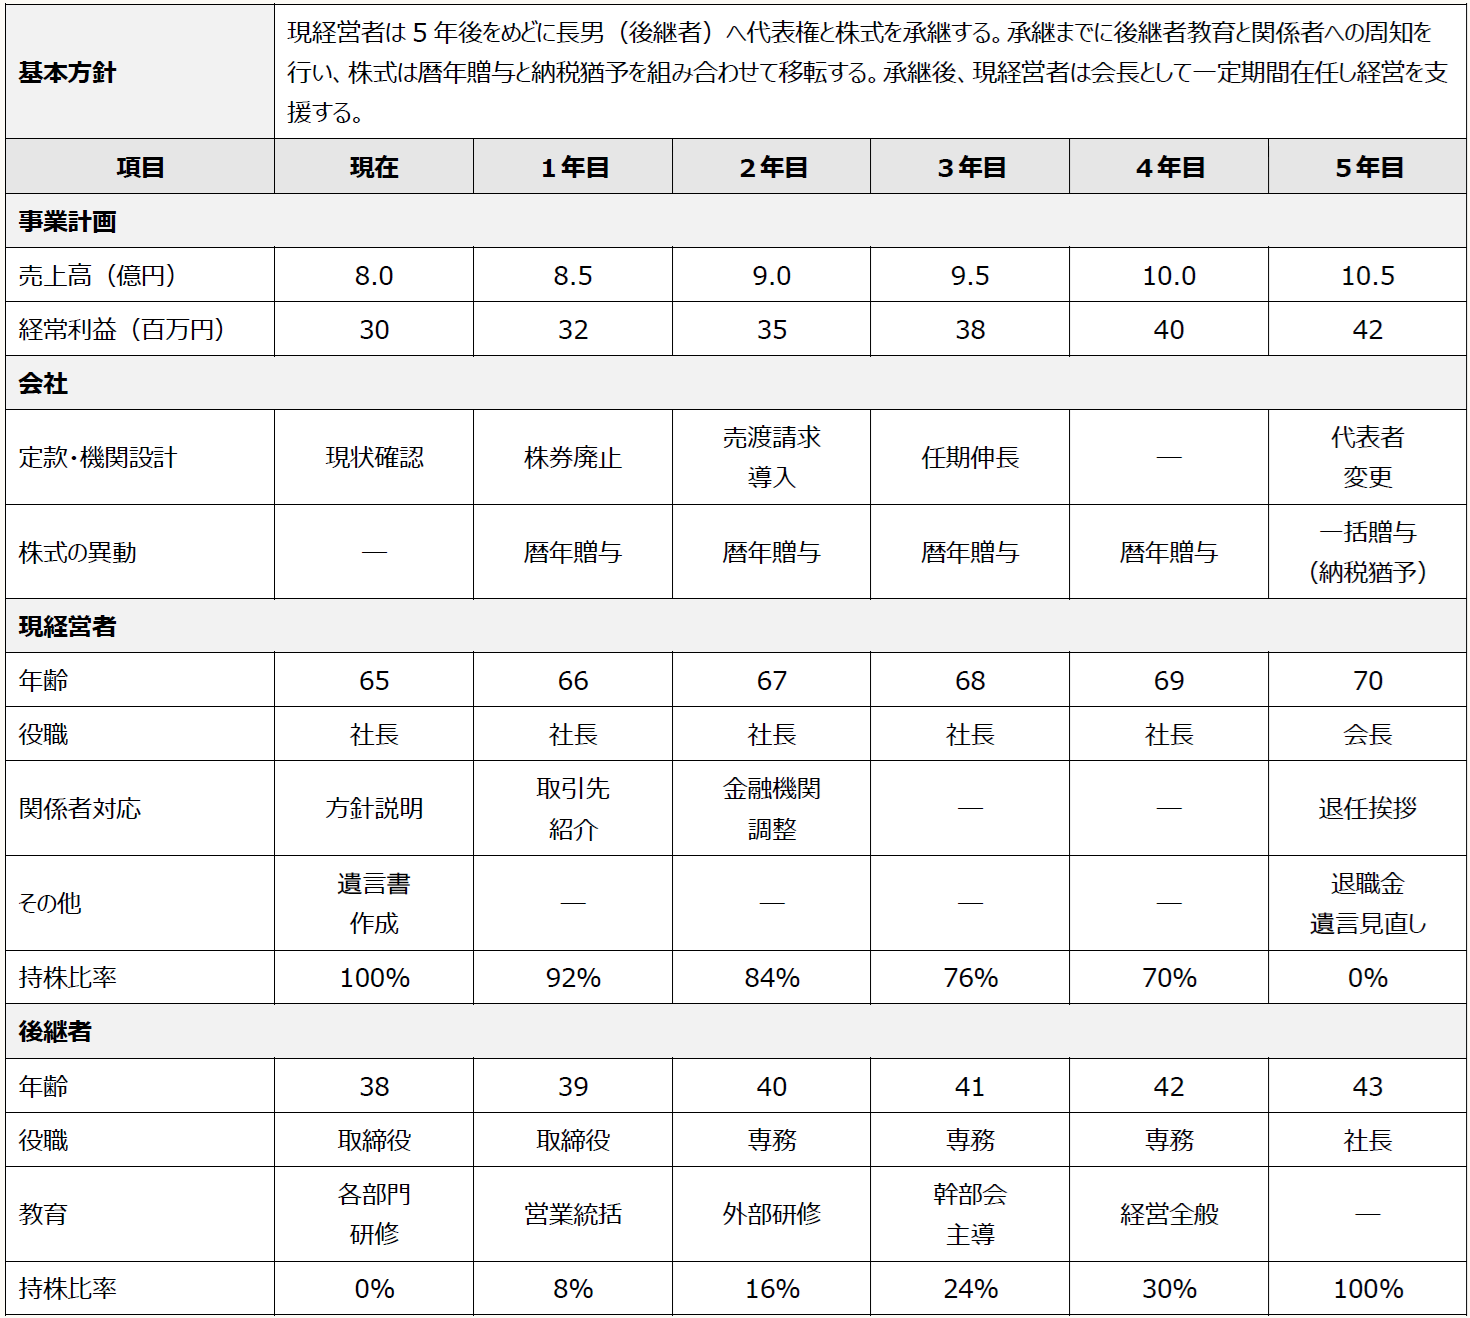
(注) 上記は記載イメージ。実際の様式は中小企業庁「事業承継ガイドライン(第3版)」巻末を参照
実務上のポイント
実務上、親族内事業承継においては、株式の承継方法だけを検討するのではなく、社長個人の財産の分割案にまで踏み込み、個人の遺産分割案や遺留分も含めて問題のない株式承継方法を立案することが重要である。そのうえで、決定した内容を事業承継計画にまとめ、遺言書の作成時期、社長の退任(役員退職金の支給)時期、株式の移転時期を一覧で示せば、社長と後継者が将来の道筋を共有でき、合意形成も進みやすい。
〔凡例〕
措法・・・租税特別措置法
所基通・・・所得税基本通達
法基通・・・法人税基本通達
円滑化法・・・中小企業における経営の承継の円滑化に関する法律
(例)措法70の7の5②六・・・租税特別措置法第70条の7の5第2項第6号
(了)
「〈Q&A〉非上場株式の承継実務」は、毎月最終週に掲載されます。