公開日: 2026/08/20 (掲載号:No.682)
文字サイズ

〈税務ライター・鈴木まゆ子の〉『ここがヘンだよ日本の税制』【第6回】「新・青色申告特別控除75万円、案外ハードル低い?なぜ国税庁はイケズなのか」

筆者: 鈴木 まゆ子

カテゴリ:

〈税務ライター・鈴木まゆ子の〉

ここがヘンだよ日本の税制

第6回

新・青色申告特別控除75万円、案外ハードル低い?
なぜ国税庁はイケズなのか

税理士・税務ライター 鈴木 まゆ子


しばらくお休みしていました。申し訳ありません。気を取り直して、今月から元気に税制を斬って(?)まいります。

さて今回は、税制そのもの・・・ではなく、国税庁の姿勢に焦点を当てます。みなさまご存じの通り、令和8年度税制改正で青色申告特別控除が最大75万円に引き上げられました。要件の1つが「優良な電子帳簿保存」とあるので、ほとんどの税理士の方は「うわ・・・ウチの関与先には無理だわ。あきらめよう」と思っておいでかもしれません。ですが、実はそんなに大変ではないのです。しかしなぜか、国税庁のパンフレットなどではハッキリと教えてはくれません。なぜでしょうか。

今回は青色申告特別控除75万円の本当のしくみを解説し、国税庁がなぜ積極的にアナウンスしないのかを考察します。


新・青色申告特別控除、国税庁のパンフレットはどうなっているか

最初に、令和9年分から新たに始まる青色申告特別控除についての国税庁のパンフレットを見てみましょう。

引用元:75 万円の青色申告特別控除|国税庁

「青色申告特別控除が75万円に引き上げられますよ」
「そのためには優良な電子帳簿保存か、デジタルシームレス保存も追加で必要になりますよ」
「こういった届出書の提出が必要となりますよ」

といったことが書かれています。

このほか、次のようなパンフレットも出ています。
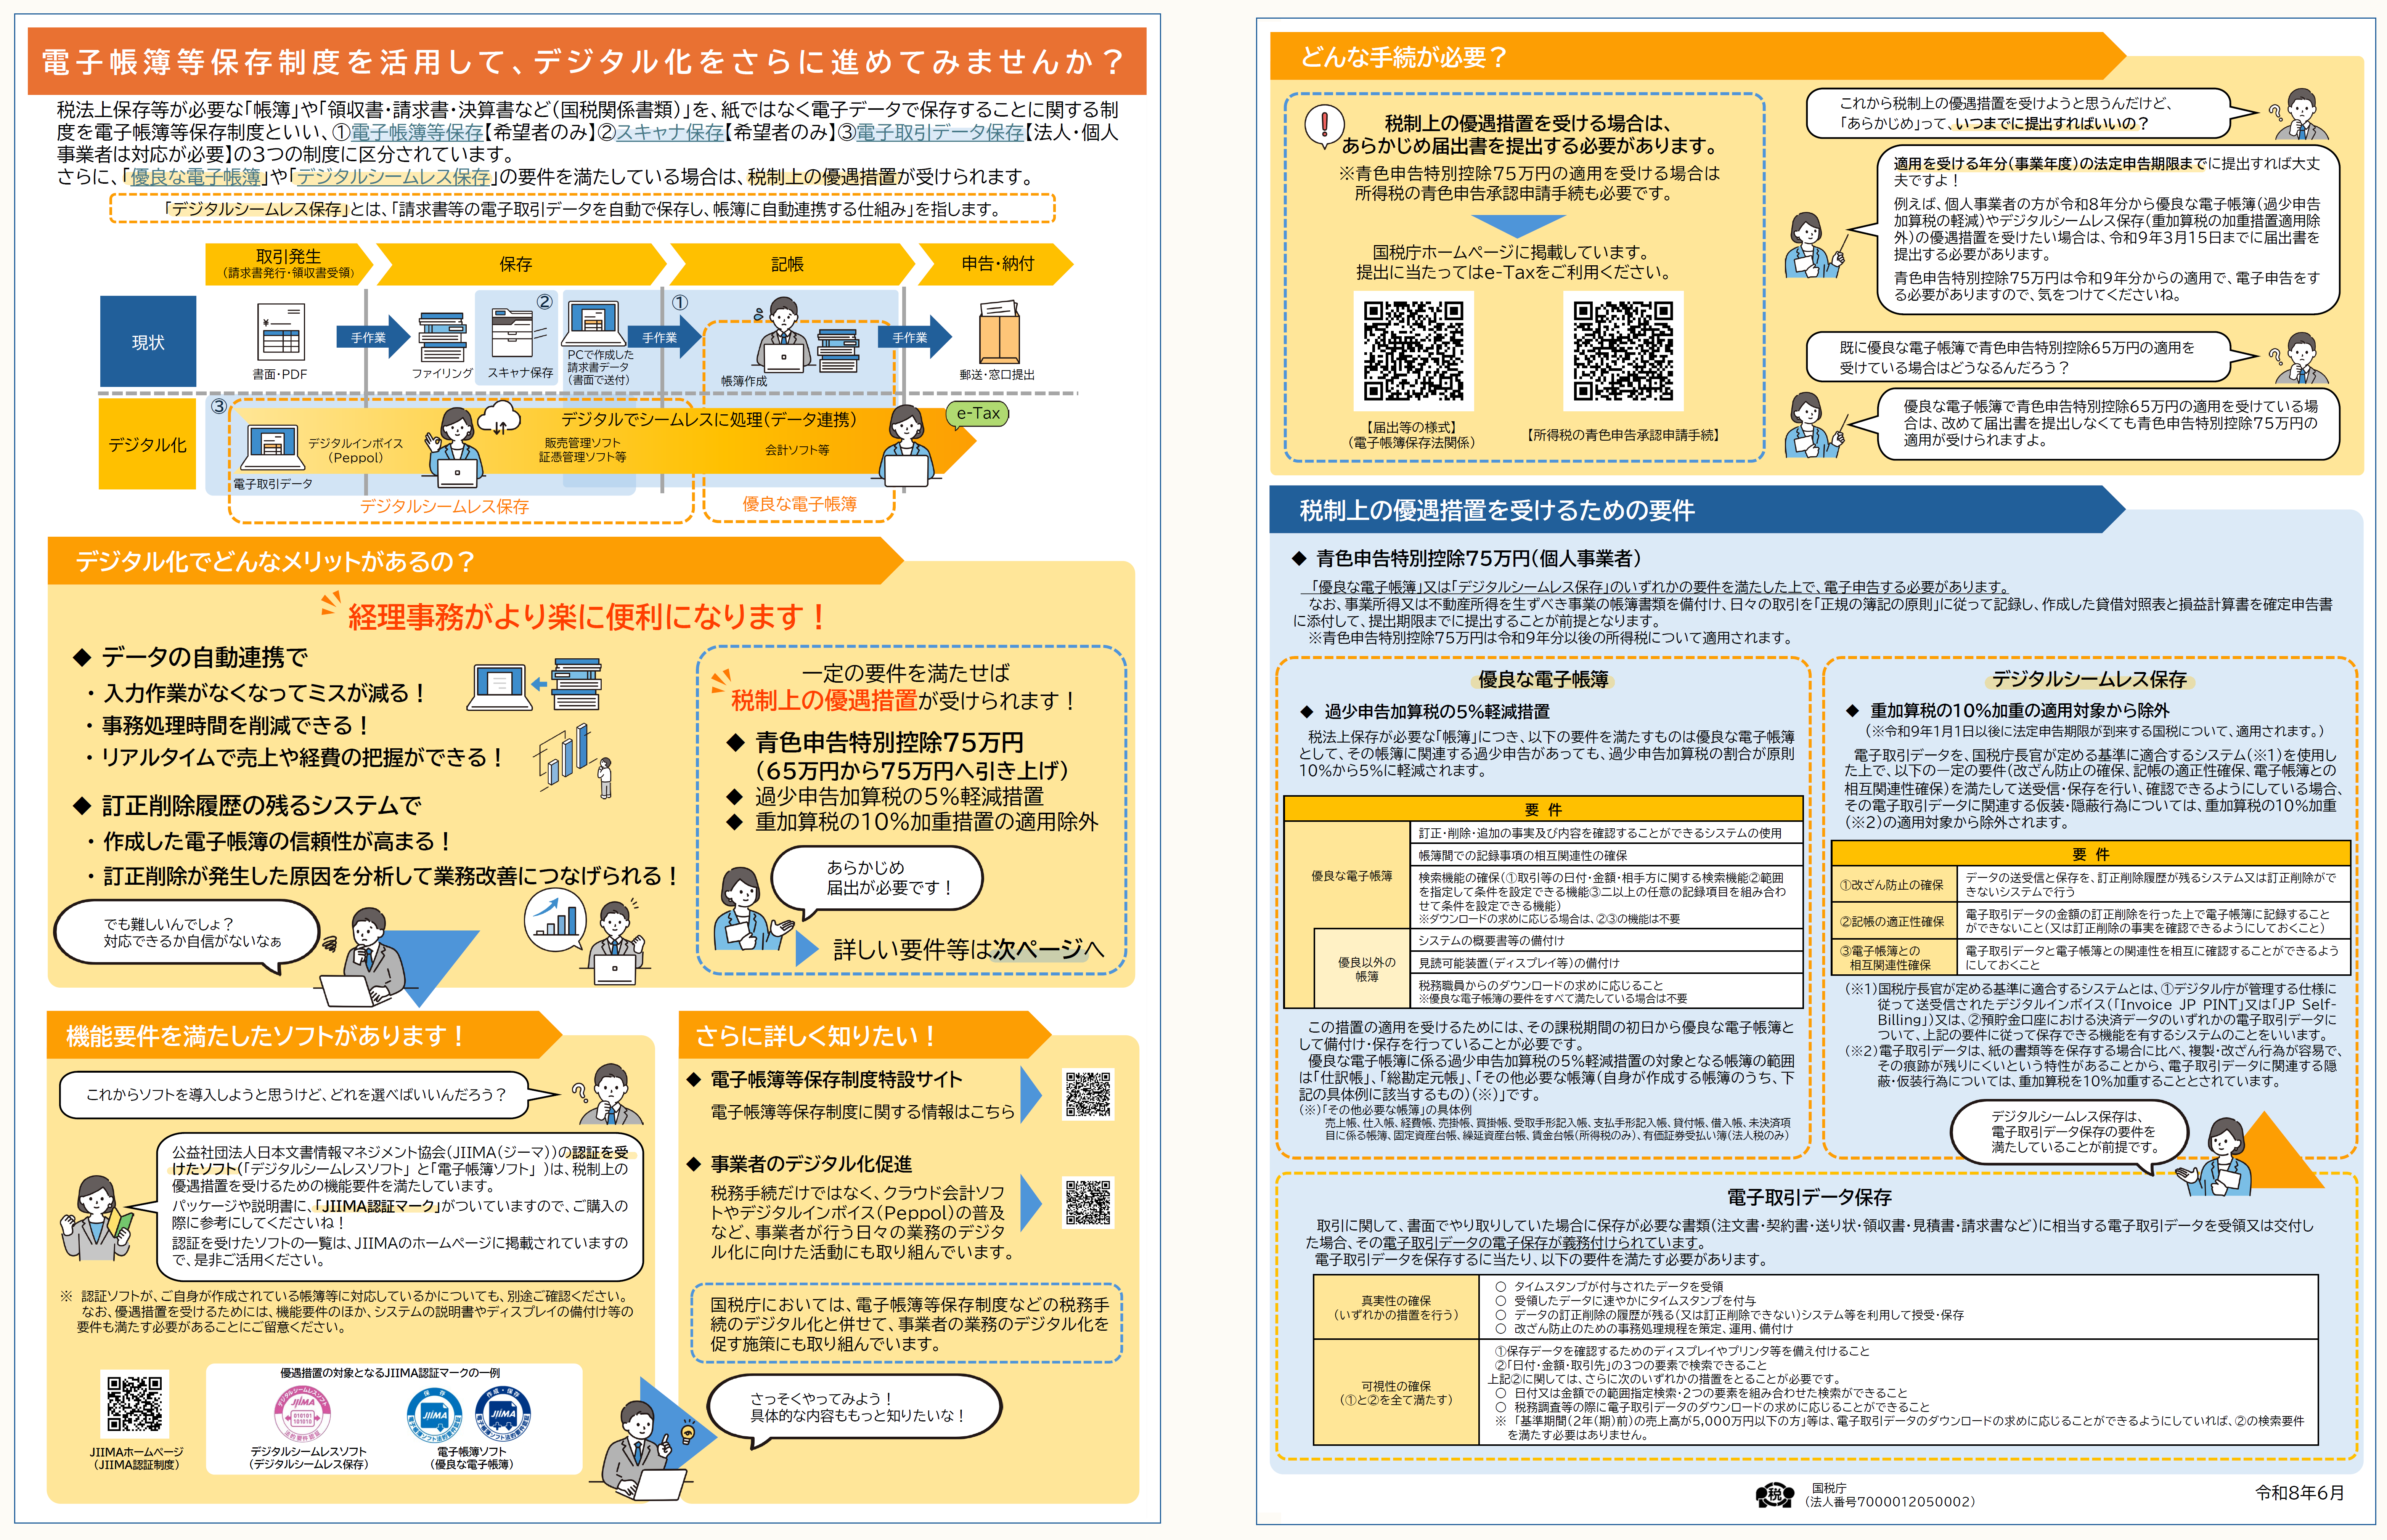
引用元:電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?|国税庁

こちらは「デジタルシームレス保存か優良な電子帳簿保存をすれば、青色申告特別控除75万円を受けられますよ」というアナウンスがメインです。

ちなみに、優良な電子帳簿保存やデジタルシームレス保存については事細かく書いていますが、青色申告特別控除75万円の要件はあまり細かく触れていません。

この2つの案内を見ていると、筆者は「国税庁、青色申告の75万円控除、本当にさせたいの? どちらかというと過少申告加算税5%コースの優良な電子帳簿保存をさせたいのでは?」と思ってしまうのです。


新・青色申告特別控除75万円のしくみ

「は? 何を言っているんだ・・・鈴木まゆ子は」。そう思った方が多いかと思います。ここで令和9年から始まる青色申告特別控除75万円のしくみについて説明しましょう。

●青色申告特別控除75万円には「優良な電子帳簿保存」か「デジタルシームレス保存」のどちらかが必要

これまでの65万円・55万円・10万円控除が今年いっぱいで終わり、来年分からは75万円・65万円・10万円控除になることは、ほとんどの税理士先生がご存じかと思います。
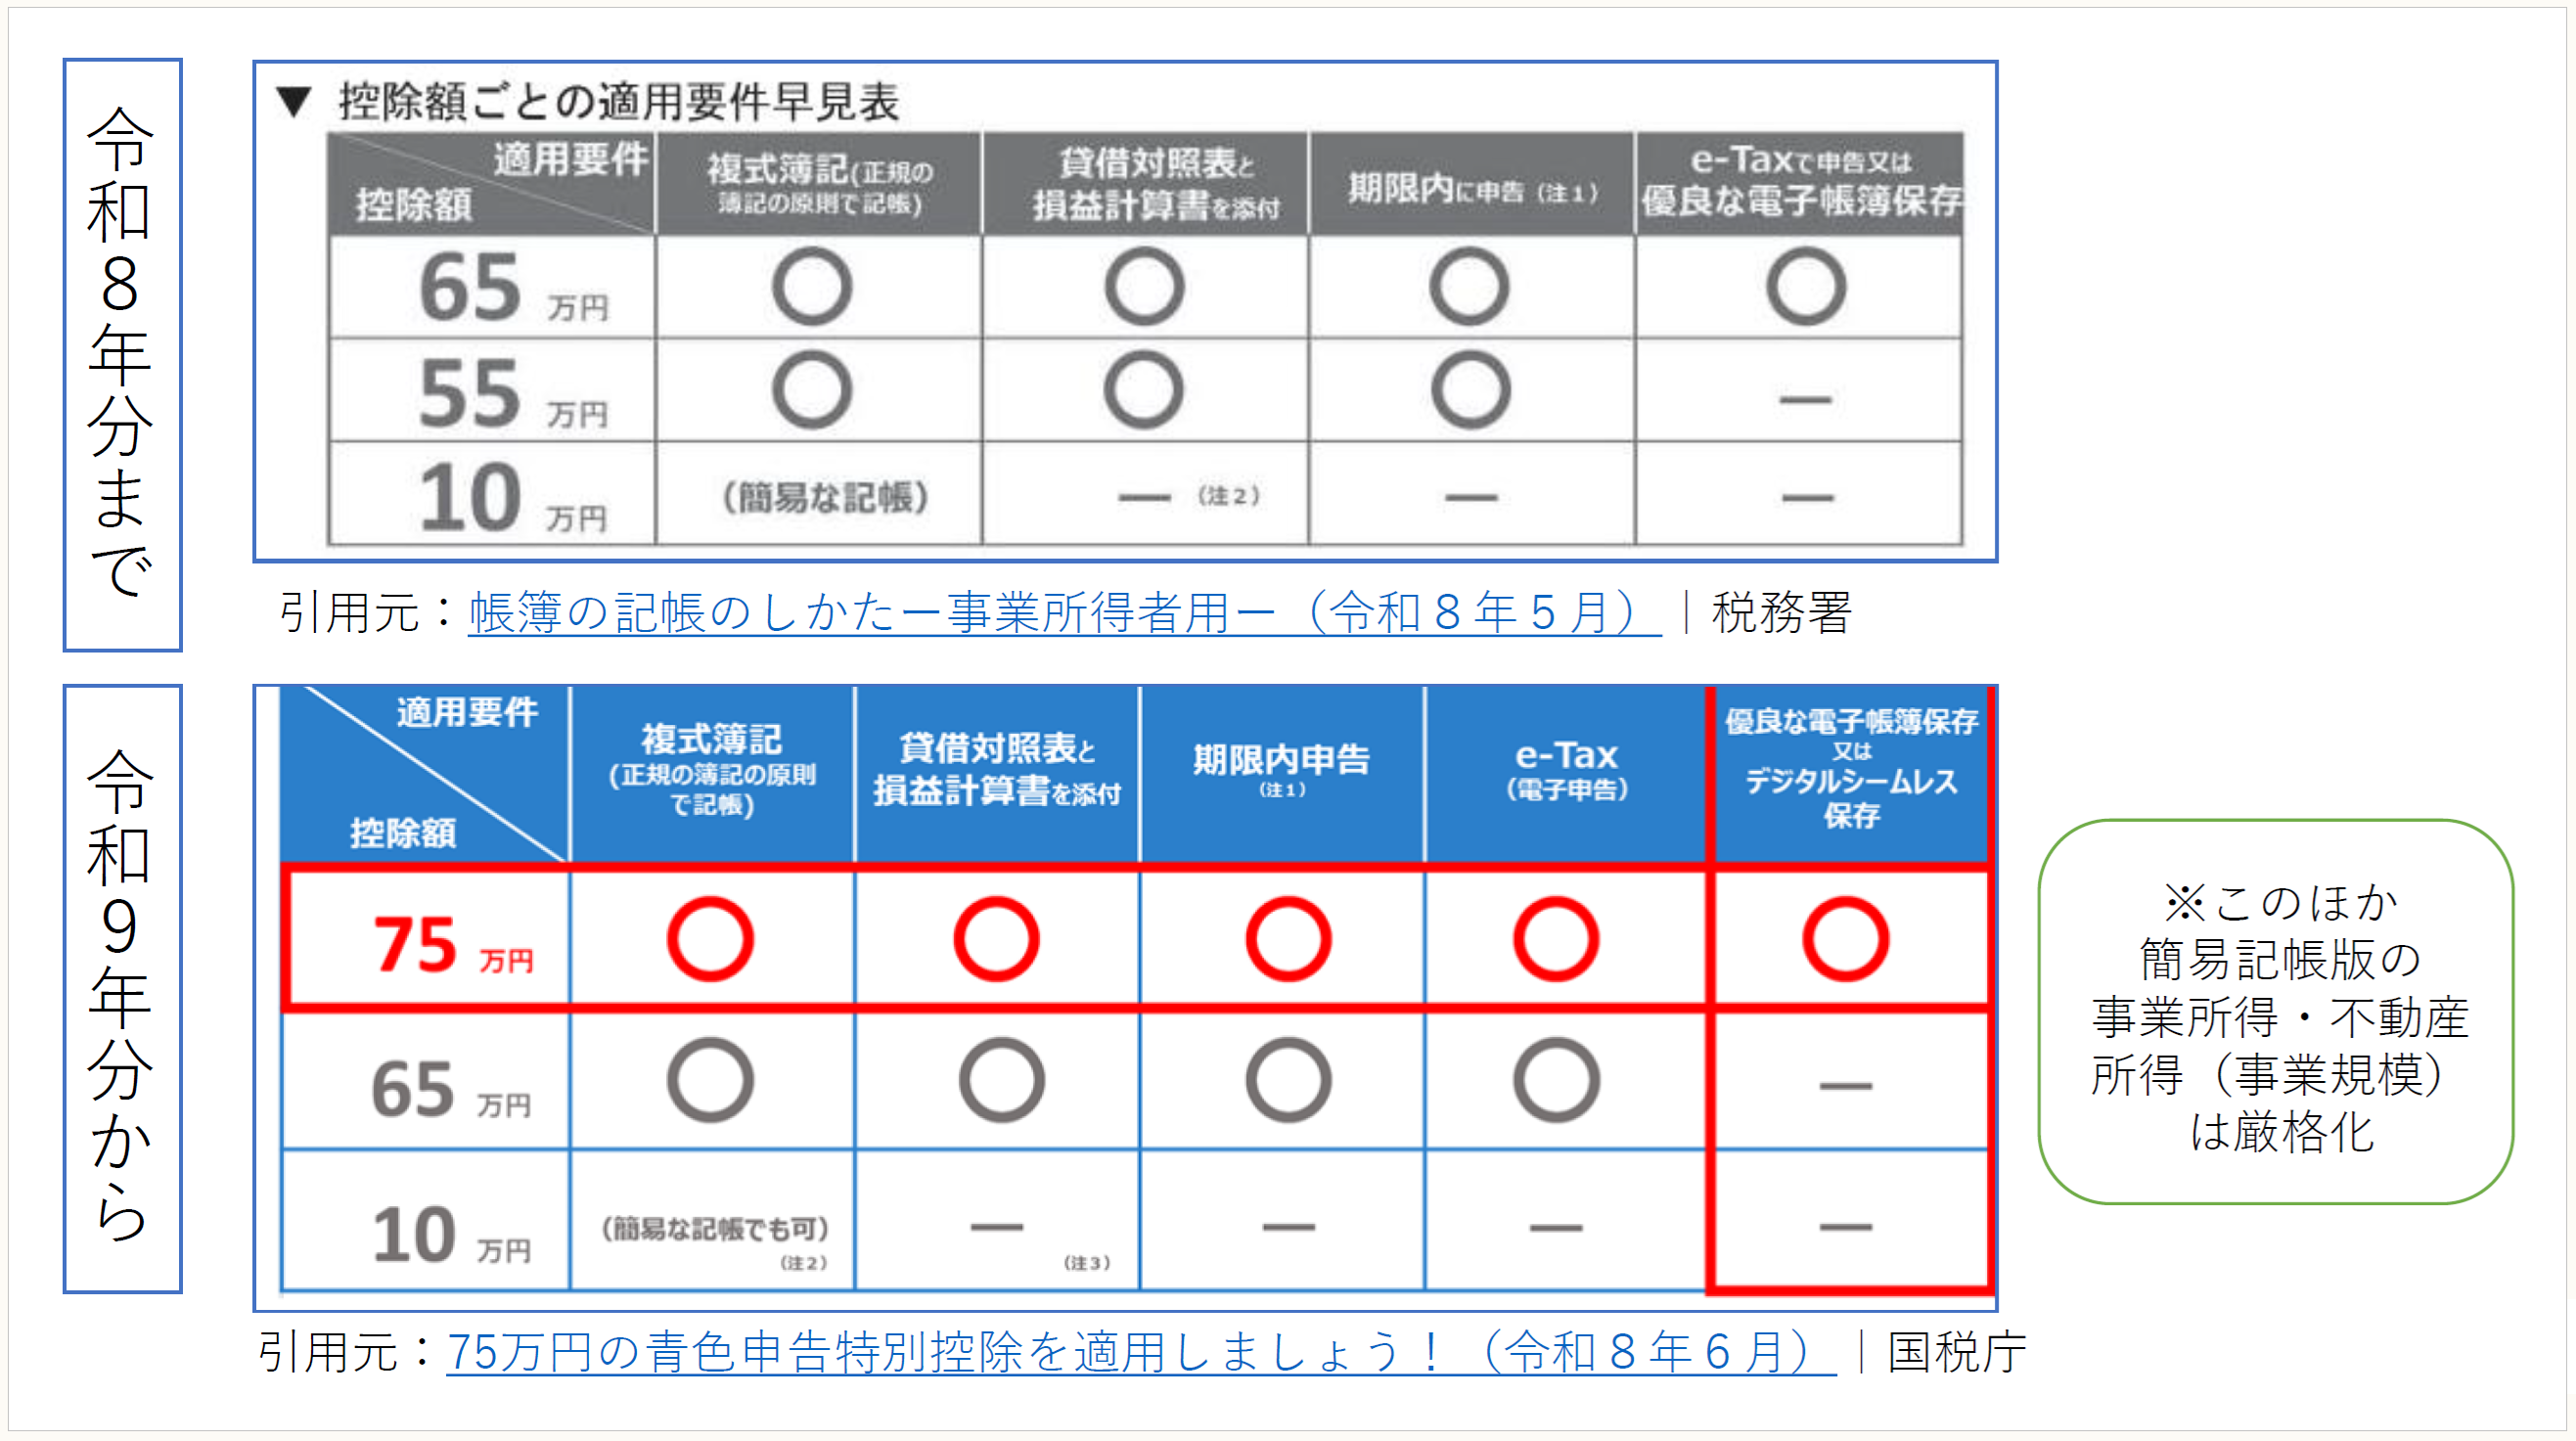
そして、75万円は「複式簿記+e-Taxで期限内申告」に加え、次の2つのいずれかの要件を満たすことが求められます。

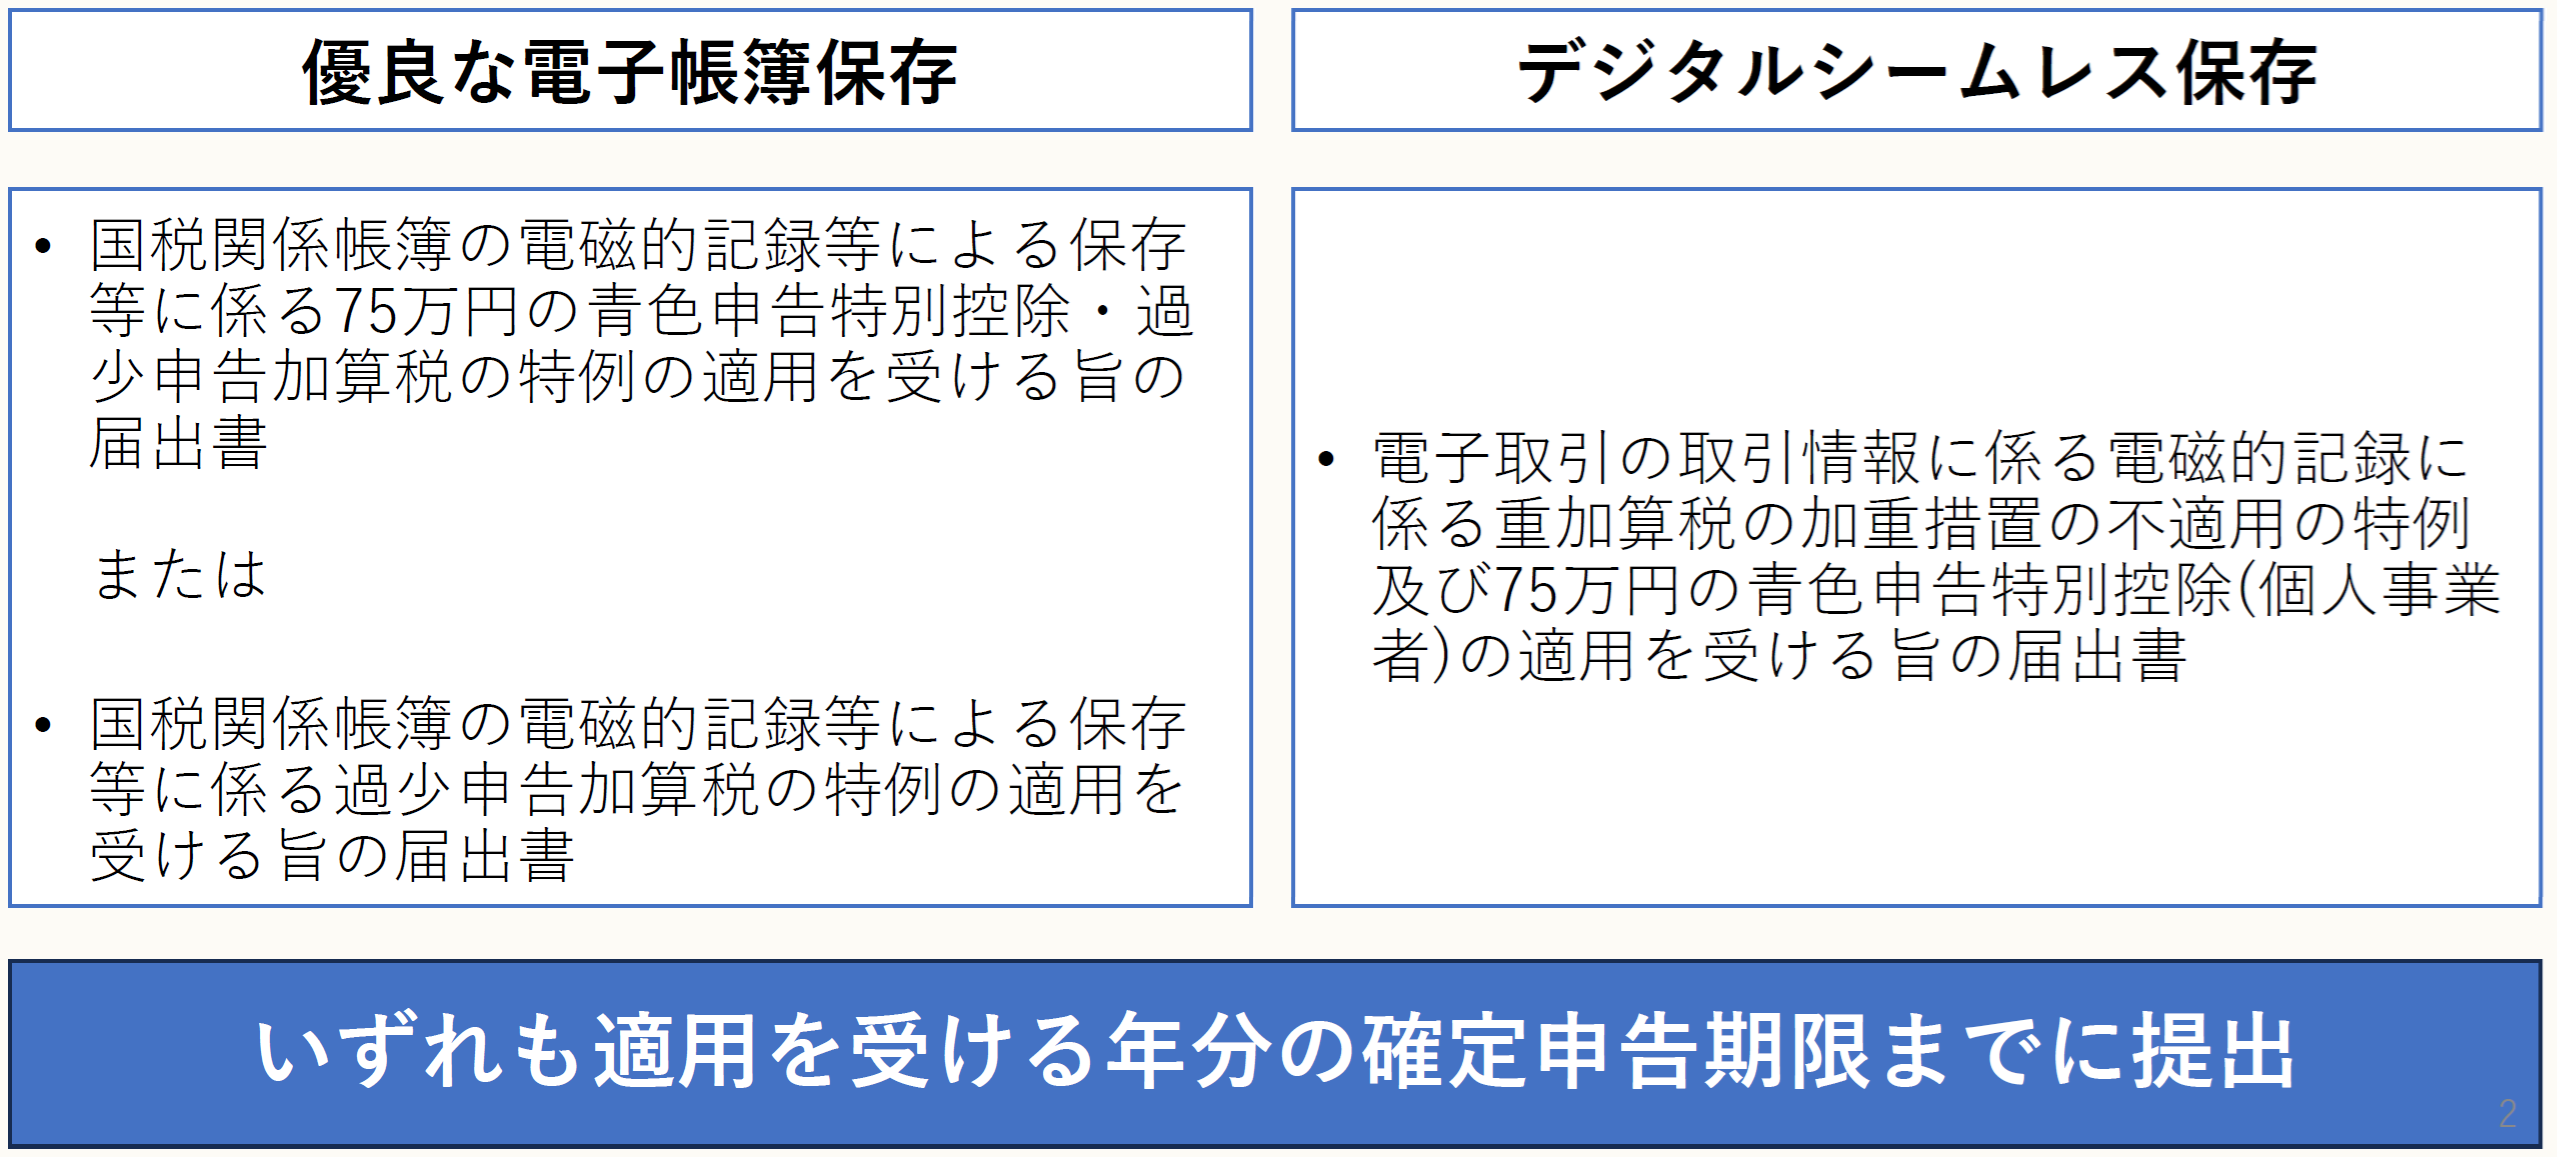
  • デジタルシームレス要件
  • 優良な電子帳簿保存要件

いずれも届出が必要です。提出すべき届出書は次のようになっています。
●優良な電子帳簿保存でなぜ届出が2つなのか

ここで一瞬、混乱するかと思います。

「なぜ優良な電子帳簿保存に2つ届出があるの? 『または』って? どちらが何を意味するの?」

実はこの2つの届出は、次のようになっています。
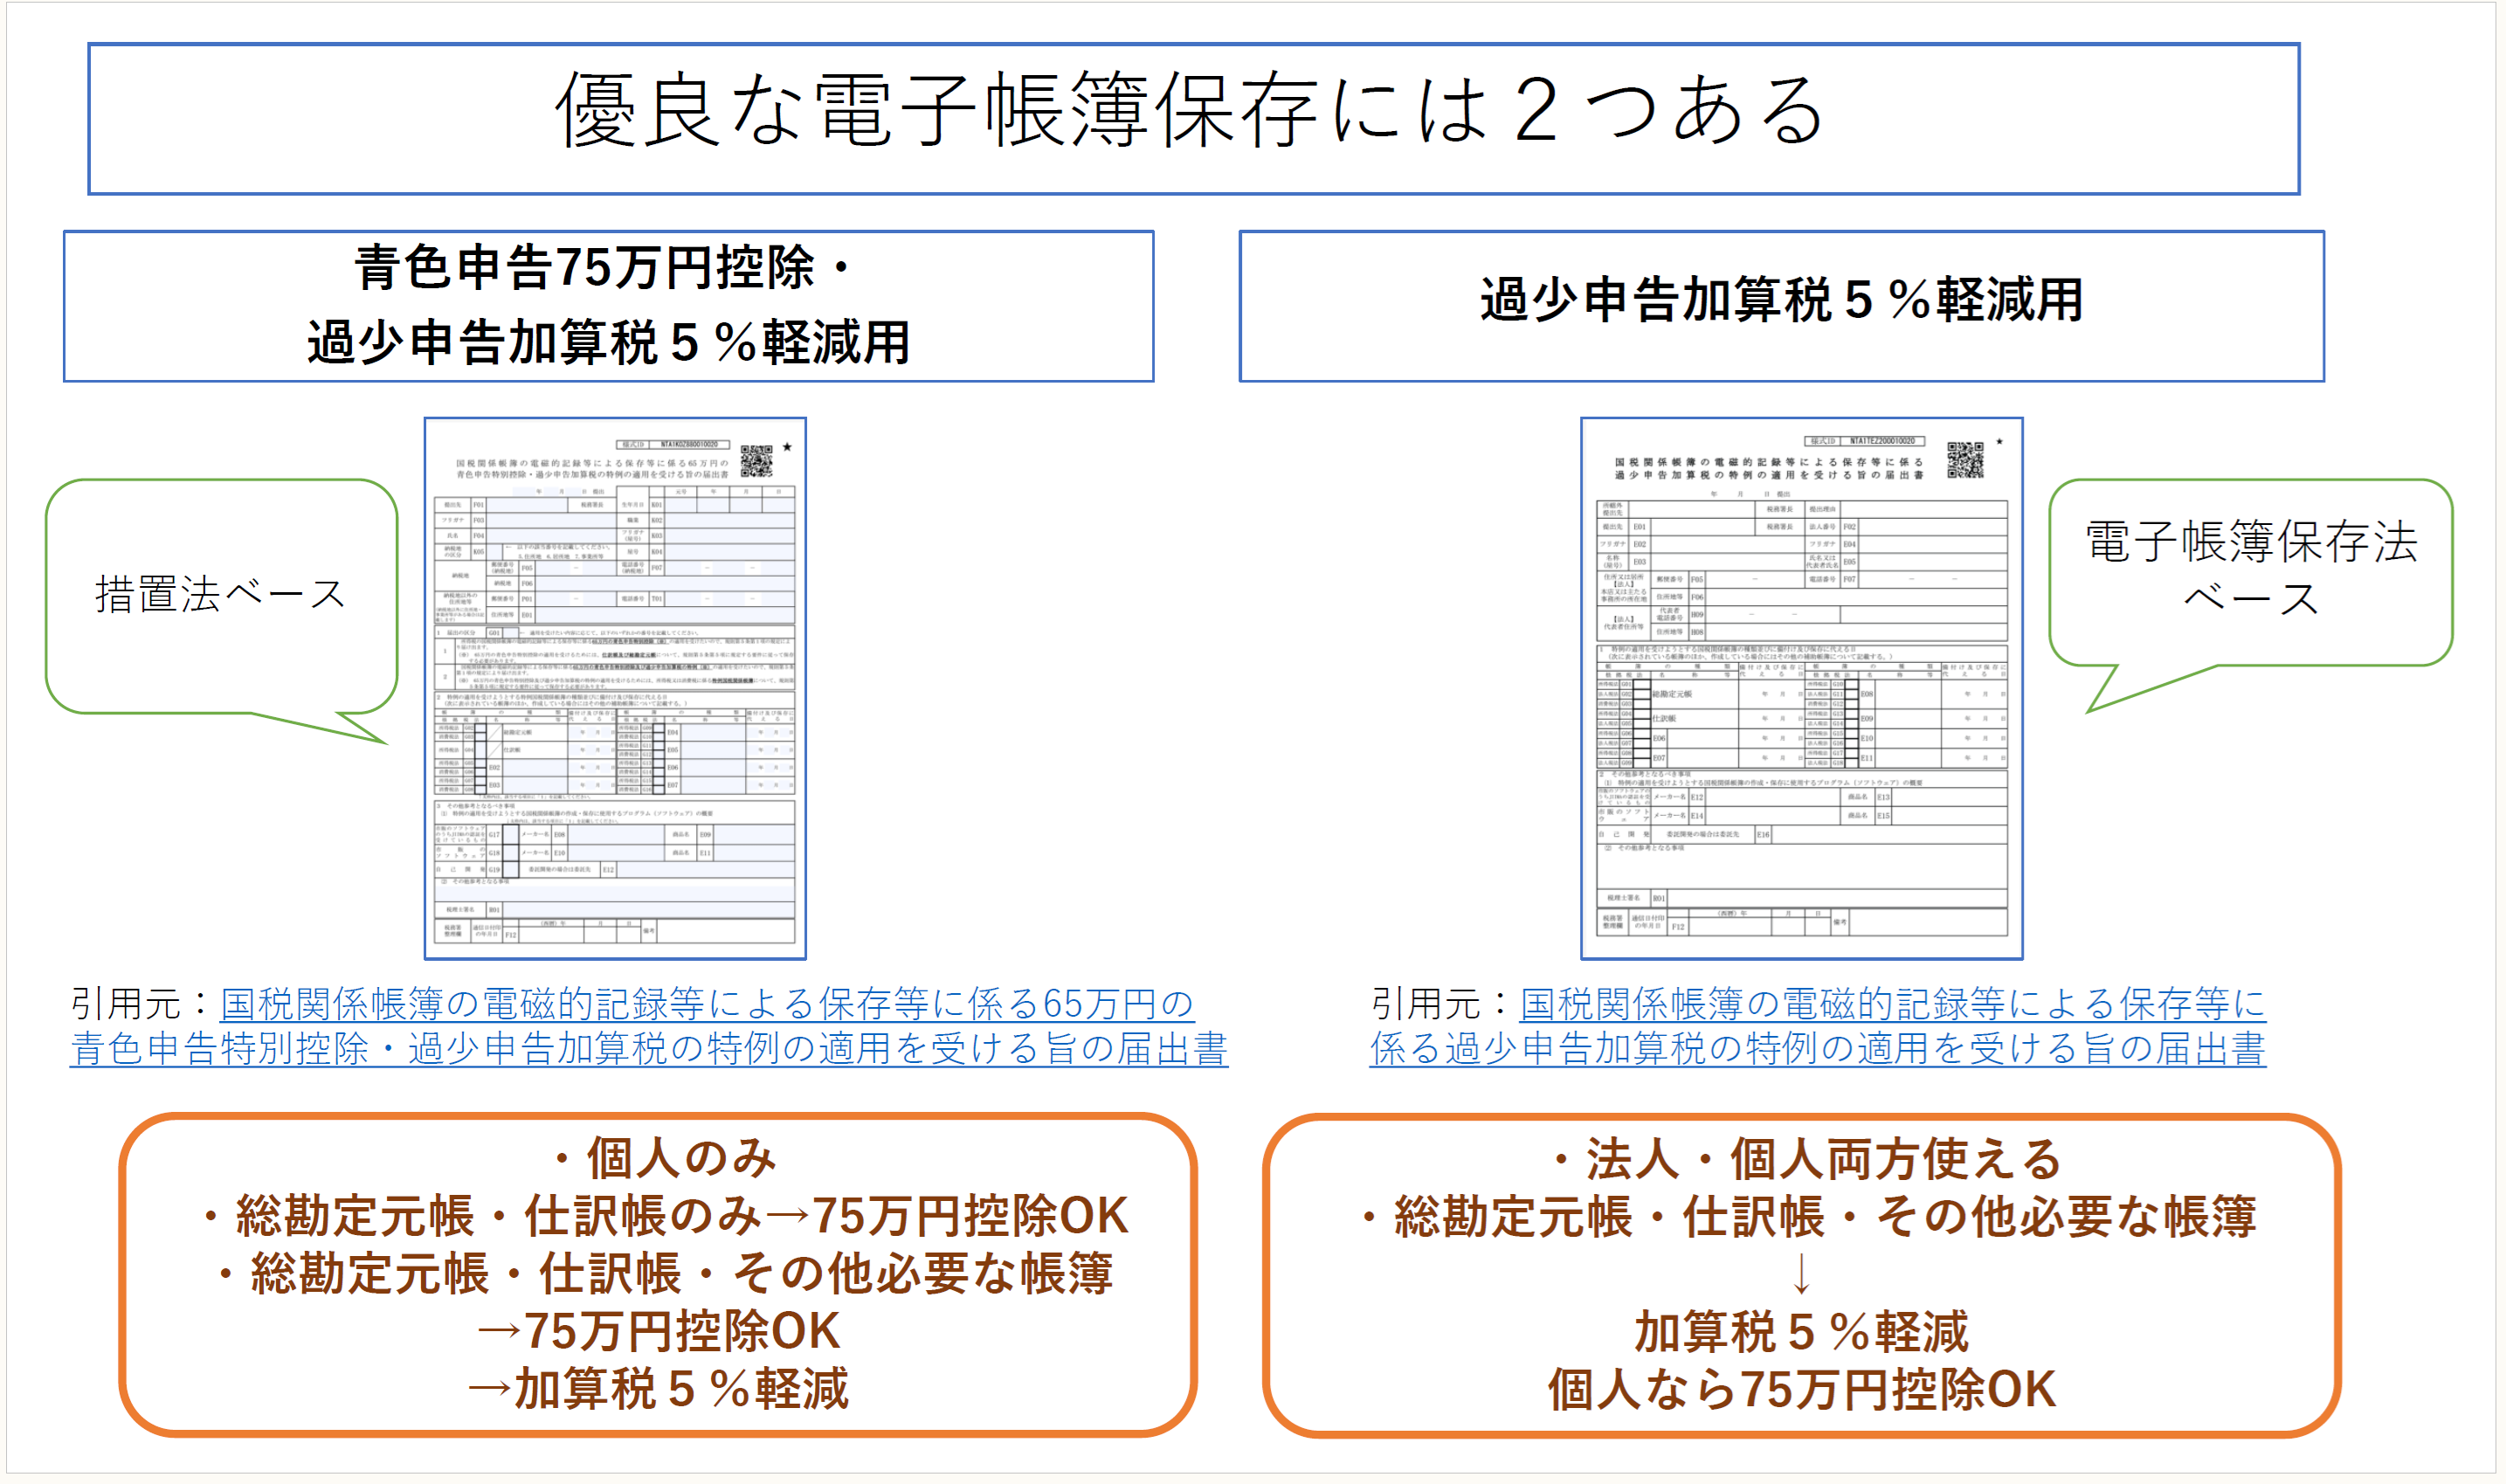
つまり「ベースとなる税法が何か」で届出書が変わるのです。そして、青色申告特別控除75万円を受けたいだけなら、実はそうハードルは高くありません。


「青色申告特別控除75万円のみ」か、「青色申告特別控除75万円+加算税5%軽減」か

結論から言いましょう。

青色申告特別控除75万円だけを受けるなら、優良な電子帳簿保存にすべき対象は「総勘定元帳」「仕訳帳」の2つだけで十分なのです。実際、措置法ベースの届出書は次のようになっています。
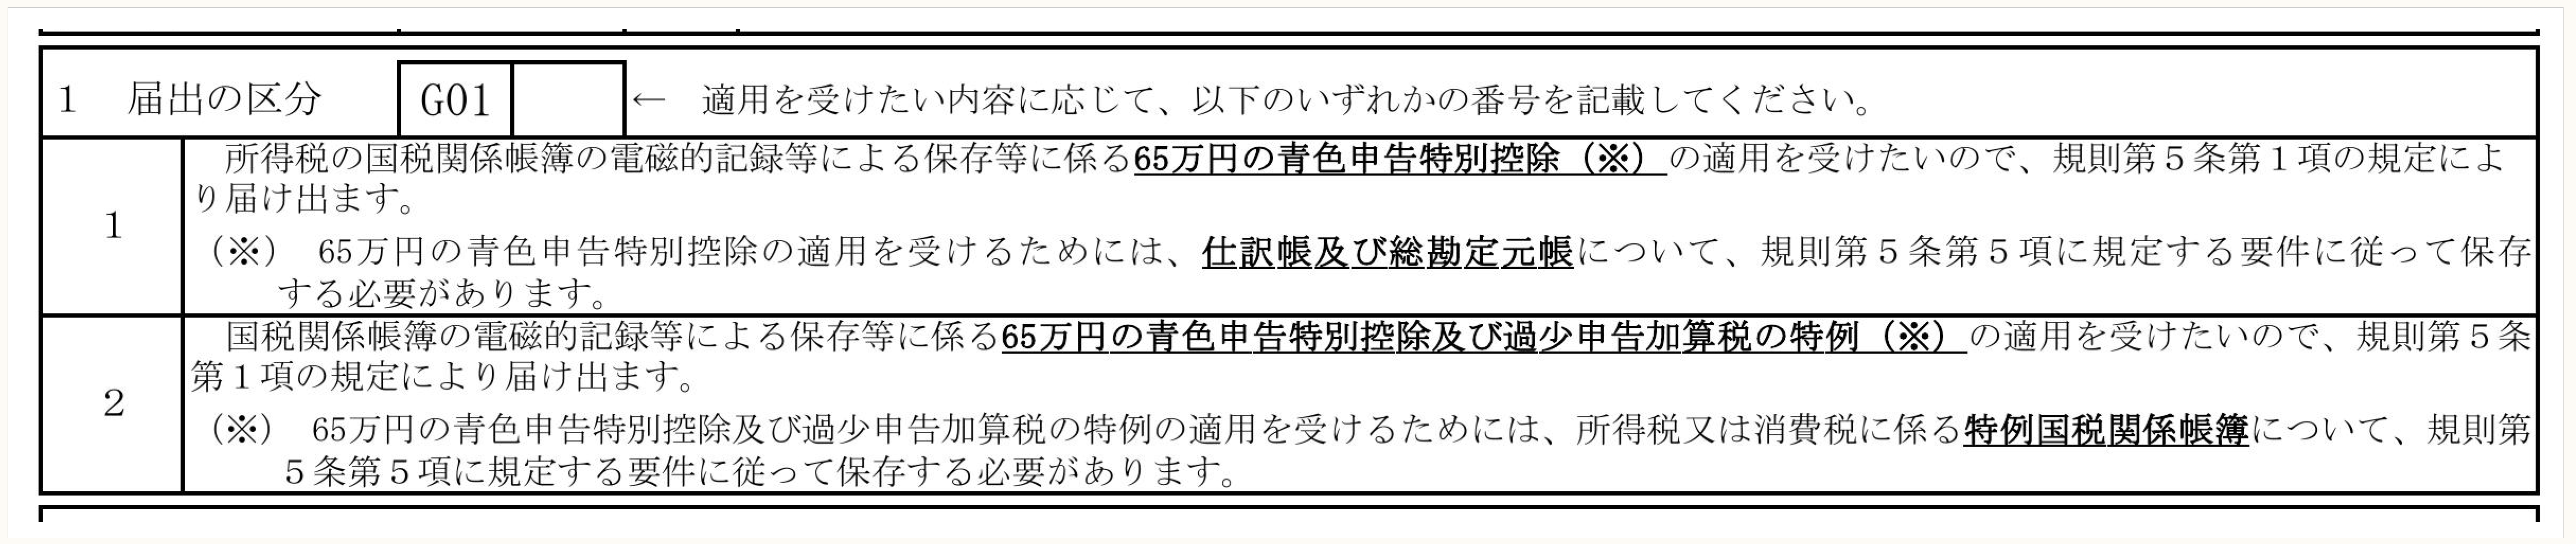
引用元:国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書|国税庁

※令和9年分以降「65万円→75万円」となる予定

「G01」の欄に「1」と書けば青色申告特別控除75万円のみ、「2」と書けば青色申告特別控除75万円と過少申告加算税5%軽減の両方が受けられることになります。

そして、目をこらして見ていただきたいのが、届出書に書かれている「優良な電子帳簿保存の対象となる帳簿の範囲」です。青色申告特別控除だけを受けたいなら、総勘定元帳と仕訳帳だけでよいのです。「加算税5%軽減も受けたい!」となったとき、はじめて他の帳簿も優良な電子帳簿保存にしなければいけないこととなります。
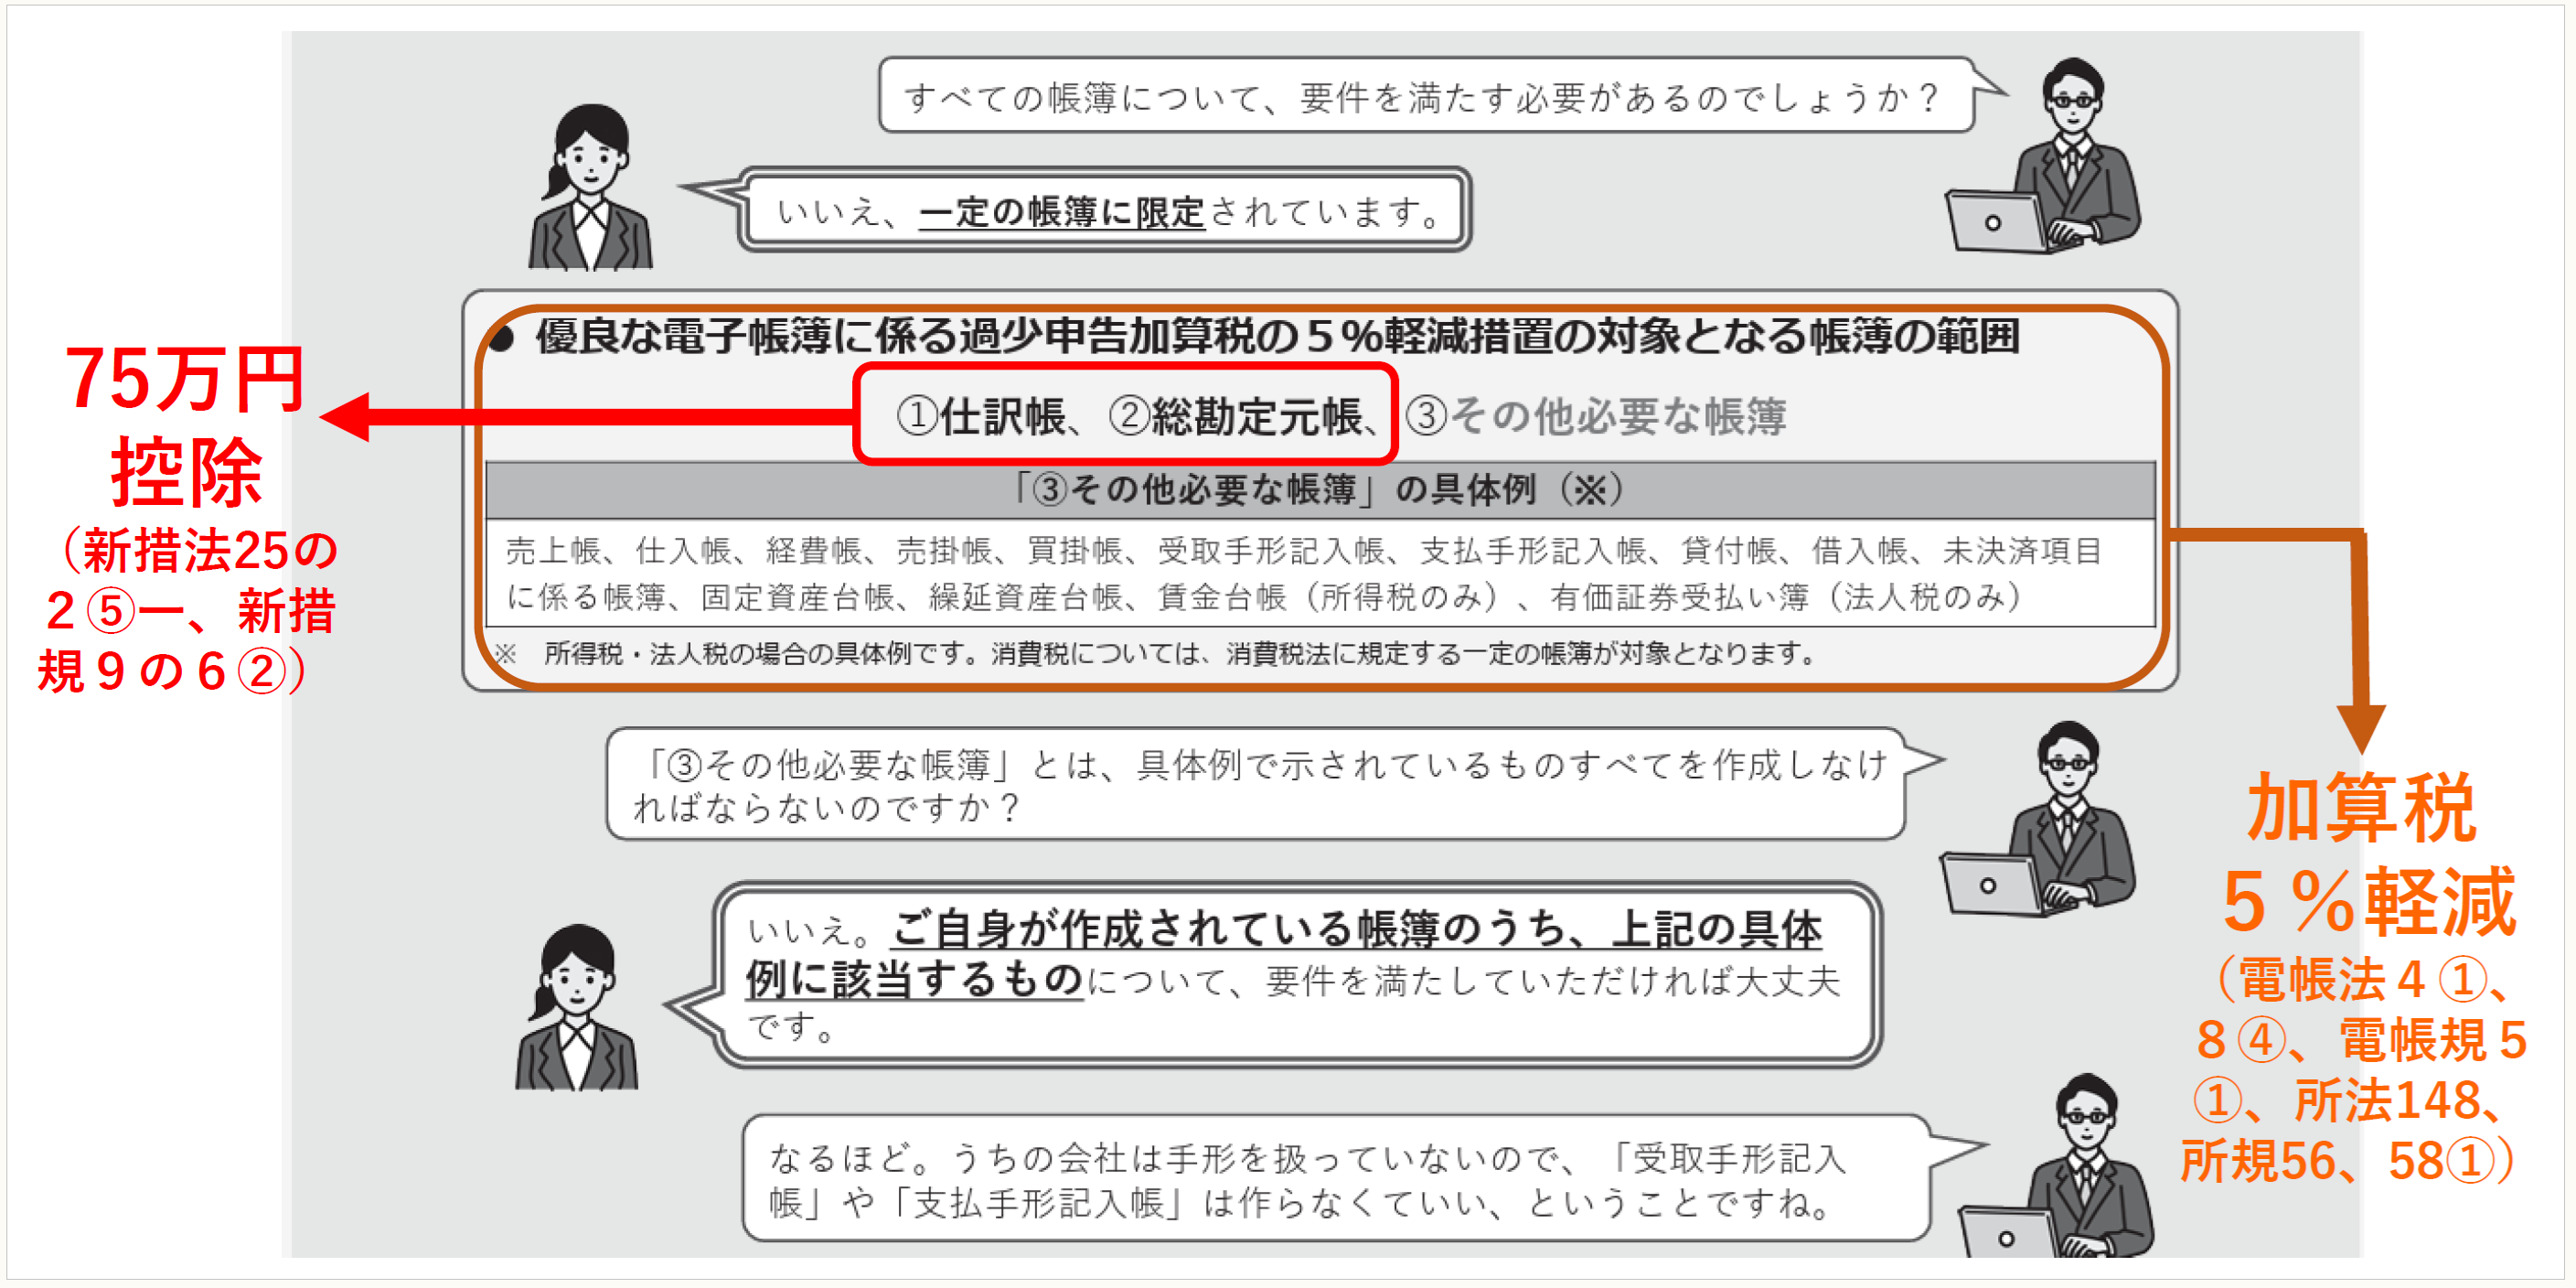
引用元:はじめてみませんか?青色申告|国税庁

※赤字、オレンジの文字の部分は筆者作成

「総勘定元帳と仕訳帳だけ優良な電子帳簿保存にしておけば、最大の青色申告特別控除を受けられる」という制度は、すでに現存しています。65万円控除の「優良な電子帳簿保存」の要件です。

こちらは、紙申告であっても優良な電子帳簿保存をしているなら65万円控除を受けられるわけですが、この「優良な電子帳簿保存」の対象となるのは総勘定元帳と仕訳帳のみでよい、とされています。

しかし現存している制度であるにもかかわらず、このハードルの低さはあまり知られていません。背景には、電子帳簿保存法があまりに複雑であること、優良な電子帳簿保存が旧来かなりハードルが高かったこと、そして「国税庁が積極的にアナウンスしようとしない」ことにあるかと思われます。


わかりやすいパンフレットで75万円控除は広がるはず!だが・・・

ここで、最初に見た国税庁のパンフレットを拡大して見てみましょう。
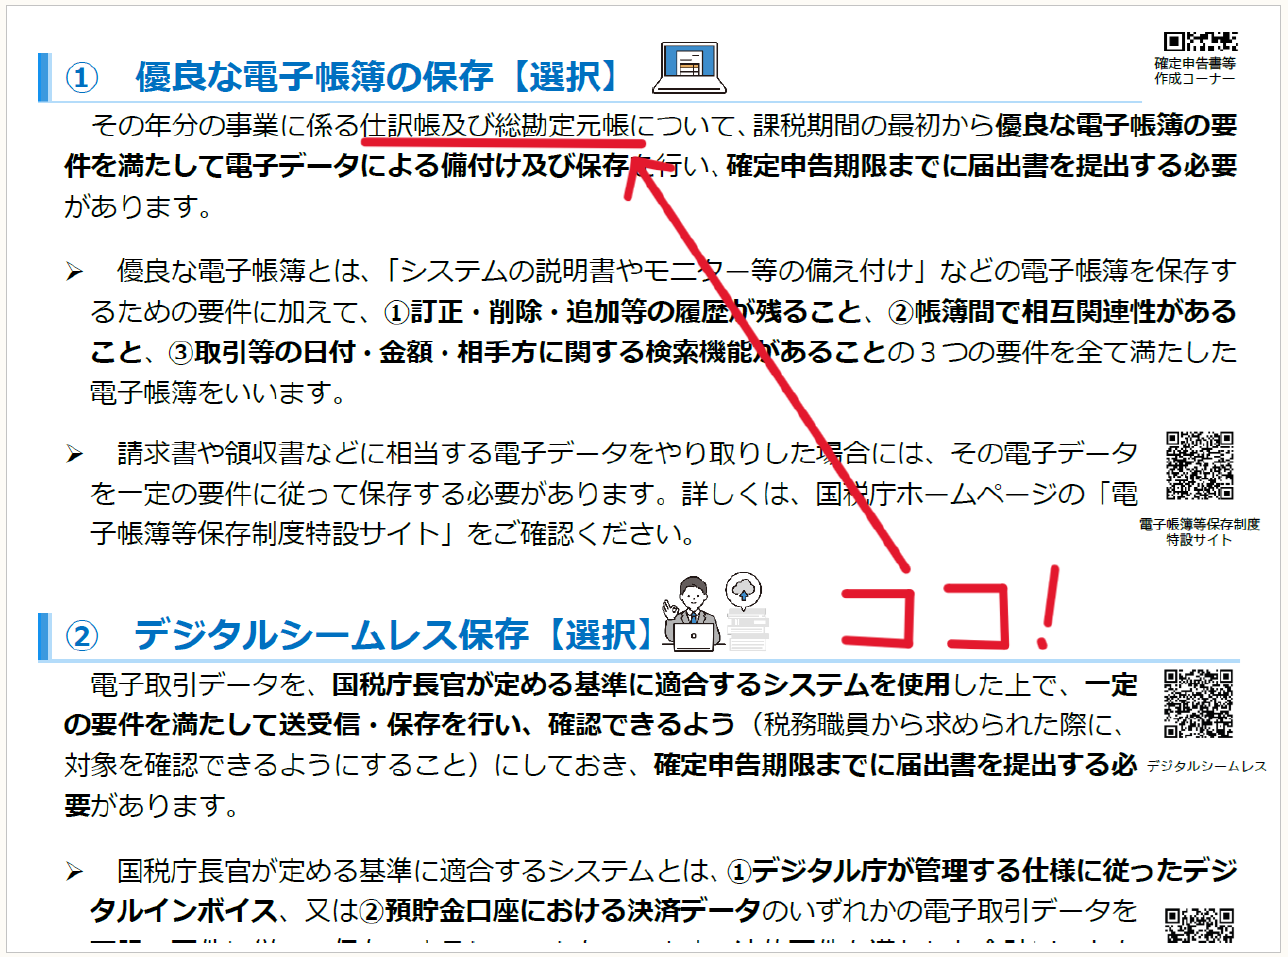
引用元:75万円の青色申告特別控除を適用しましょう!(令和8年6月)|国税庁

※赤字は筆者

書いてあると言えば書いてあるのですが、さらっと一文に入れてあるだけです。これではなかなか気づきません。

さらに注意したいのが「記帳のサイクル」です。実はこの優良な電子帳簿保存、個人事業主あるあるの「年1回、まとめて記帳して決算・申告」というのが許されません。

問29 規則第5条第4項[令和8年12月31日までは規則第5条第5項となります。(以下同じ。)]第1号イ(2)の「その業務の処理に係る通常の期間」とは、具体的にどの程度の期間をいいますか。

【回答】

電子計算機に係る業務処理サイクルとしてデータの入出力を行う、日次、週次及び月次の期間をいいます。

【解説】

電子計算機を利用している企業においては、データ入力又は入力データの更新(確定)処理などを一定の業務処理サイクル(日次、週次及び月次)で行うことが通例であり、また、その場合には、適正な入力を担保するために、その業務処理サイクルを事務処理規程等で定めることが通例であると考えられます。規則第5条第4項第1号イ(2)に規定する「その業務の処理に係る通常の期間」とは、このような各企業において事務処理規程等に定められている業務処理サイクルとしての入力を行う期間のことをいうものです。

なお、電子帳簿保存法では、国税関係帳簿に係る電磁的記録は、原則として課税期間の開始の日に備え付けられ、順次これに取引内容が記録されていくことを前提としており、1年間分がまとめて課税期間終了後に記録されるといったケースを予定しているものではありませんが、外部委託やバッチ処理の場合など、業務処理サイクルとして多少長い期間を要するケースもあることから、最長2か月までの業務処理サイクルであれば、通常の期間として取り扱うこととしています。

引用元:電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】(令和8年7月)|国税庁

※赤い下線は筆者

Q&Aなど、なかなか一般の人は見ないものです。言い換えると、よほど関心を持つか、意識するかでないと2か月のサイクルに気づかず、年1回の記帳・決算・申告にとどまってしまうのです。このほか、課税期間の最初から優良な電子帳簿保存の要件を満たしていることも必要となります。

個人事業主が使う会計ソフトは、優良な電子帳簿保存が求める要素を通常、満たしています。あとは、国税庁が「対象は総勘定元帳と仕訳帳だけでいい」「最低でも2か月に1度は記帳してね」「1月1日から優良な電子帳簿保存にしてね」と明確にアナウンスを出せば、青色申告特別控除75万円はできそうです。

しかし、国税庁は積極的なアナウンスをしていません。これが「75万円控除?・・・いや、やめとくよ。怖いし、65万円控除でいいわ」と個人事業主と税理士に言わしめる原因となっているように思われます。「ちょっと意識すれば75万円控除を受けられそうな個人事業主もいる」にもかかわらず、です。


「75万円控除=オール優良な電子帳簿保存」の誤解が個人事業主のデジタル化を阻む

なぜ国税庁はもっとわかりやすく、ポイントをおさえて青色申告特別控除75万円控除のアナウンスをしないのでしょうか。

●国税庁「最初から完璧な『すべて優良な電子帳簿保存』を狙いたい」

筆者の私見ですが、国税庁はこう言いたいように感じられます。

「最初から完璧にすべての帳簿を電子化させたい」
「改ざんなどが起きにくい状態を一般化したい」
「『75万円控除だけ取りたいなら、仕訳帳と総勘定元帳だけ優良な電子帳簿保存すればいいですよ。でもこまめに記帳するのを忘れないでくださいね』なんて中途半端なことは言いたくない」
「『仕訳帳と総勘定元帳だけ』なんて『会計ソフトを使ってさえいればOK』なものだ。それだけで75万円控除を取られても、行政機関にはうまみがない」

だから「青色申告特別控除75万円」にも2パターンがあり、75万円控除だけならば要件は比較的シンプルだ、と明確に言わないのではないか・・・と思われます。

●個人事業主の会計ソフト利用率は34%程度にすぎない

では、個人事業主の実情はどうなのでしょうか。残念ながら「総勘定元帳と仕訳帳だけを優良な電子帳簿保存にすることだけでも、彼らにとってハードルが高い」と言わざるを得ません。令和の現在でも、個人事業主の会計ソフト浸透率は、そう高くないのです。
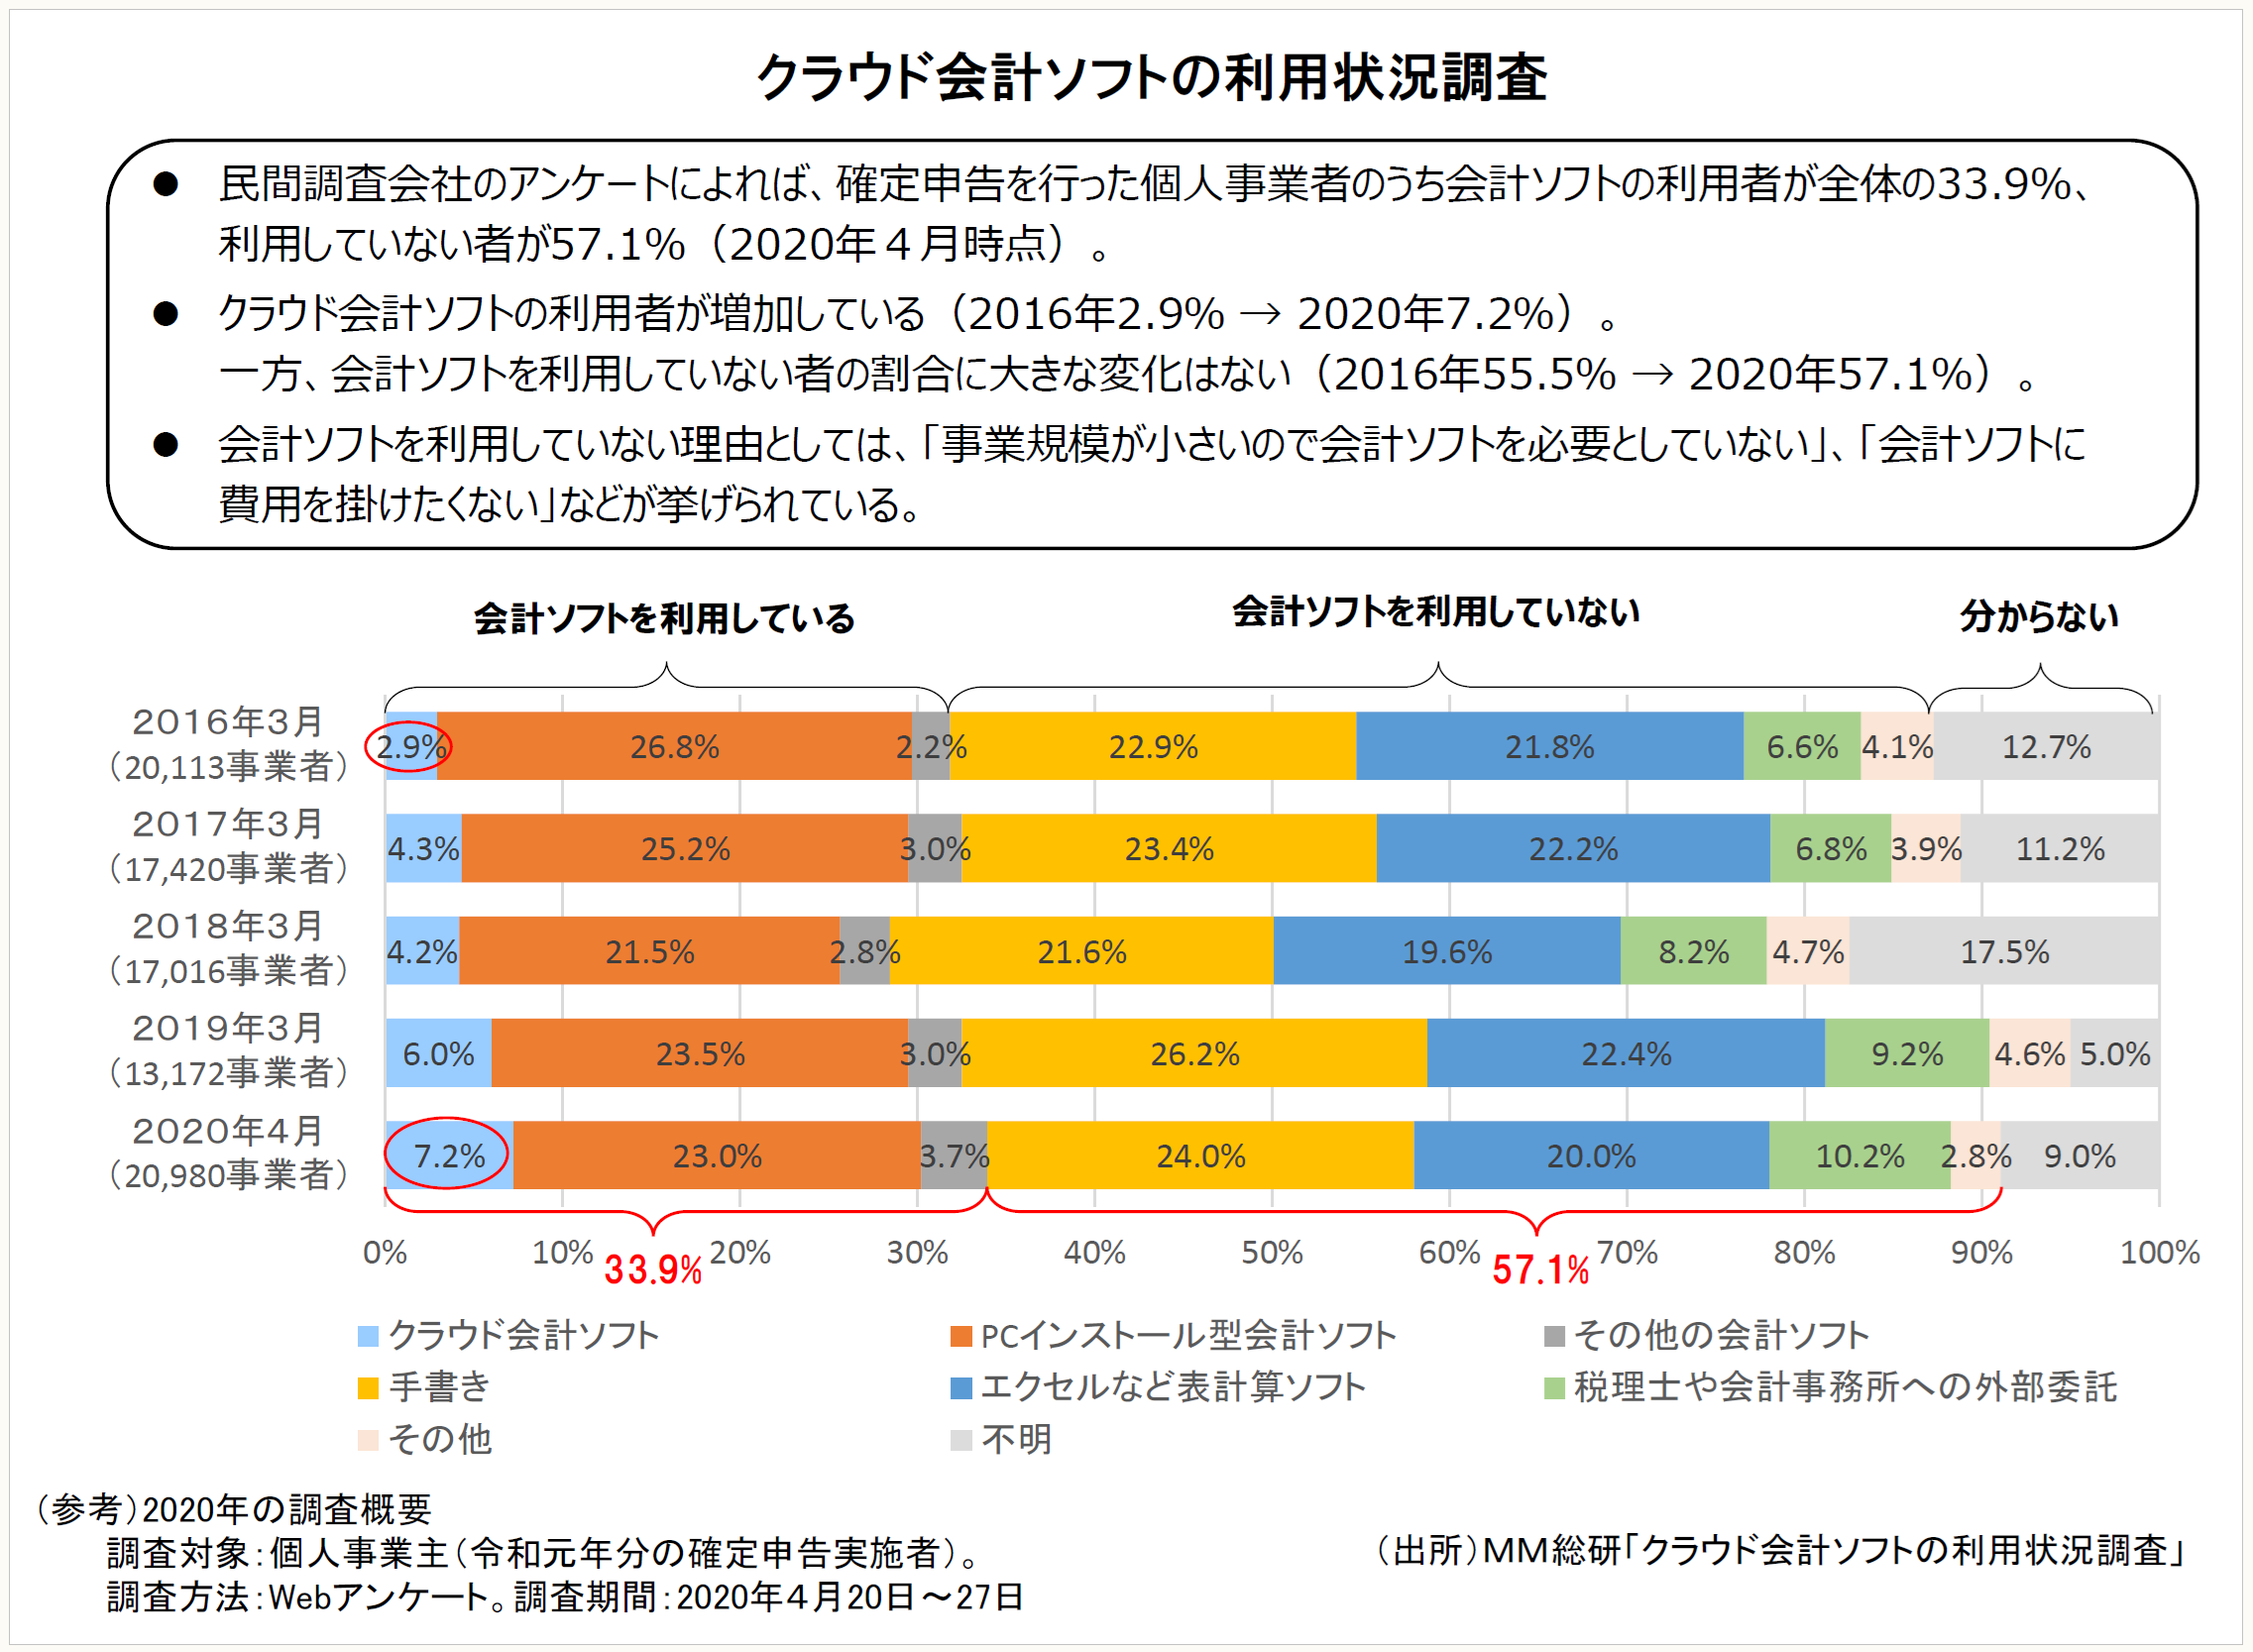
引用元:青色申告を行わない理由|内閣府

このグラフを見ると、クラウド型・インストール型含めての会計ソフト利用率は2020年4月段階で34%弱しかありません。逆に、会計ソフトを利用してない層が60%近くいます。

このような状況で「あらゆる自社の帳簿を優良な電子帳簿保存で完璧に対応にしないと、75万円控除はできない」と、個人事業主たちが誤解していたらどうでしょう。

「面倒くさそう」と、個人事業主たちは逃げ腰になり、相変わらず会計ソフトを使うことなく、Excelか小遣い帳で済ませ続けることになるのではないでしょうか。会計ソフトを使っている個人事業主でも、まめな記帳をせず、年明けにあわてて記帳するクセが直らないままで終わるように思います。

●優良な電子帳簿保存は徐々に行うべし

何事も順番や段取りが大切です。恋愛・結婚で考えてみましょう。一目惚れした女性にいきなり「結婚してください」と言う男性はいません。アラブの石油王か超イケメンの人気俳優でない限り、警戒されるに決まっています。まずは友達付き合いから始め、徐々に2人だけの時間を作り、そのあと手をつないだりして物理的・心理的距離を詰めていくのが王道です。税務・会計のデジタル化も、王道にのっとって徐々に進めていくべきです。

優良な電子帳簿保存については、度重なる税制改正で多くの税理士が「複雑でめんどくさい」と感じています。また、令和3年度税制改正で電子帳簿保存等の税務署長の事前承認制度が廃止されましたが、廃止されるまでが長かったせいか、優良な電子帳簿保存については「ハードルが高い」という印象がいまだに根強くあります。

補助簿を含めた完璧な「優良な電子帳簿保存」の宣伝をいったん弱め、まずは「75万円を目指して総勘定元帳・仕訳帳だけでも優良な電子帳簿保存でまめに記帳しませんか」と言った方が、個人事業主の記帳の習慣が変わりやすくなると思います。

(了)

次回は9/17に公開予定です。
〈税務ライター・鈴木まゆ子の〉

ここがヘンだよ日本の税制

第6回

新・青色申告特別控除75万円、案外ハードル低い?
なぜ国税庁はイケズなのか

税理士・税務ライター 鈴木 まゆ子


しばらくお休みしていました。申し訳ありません。気を取り直して、今月から元気に税制を斬って(?)まいります。

さて今回は、税制そのもの・・・ではなく、国税庁の姿勢に焦点を当てます。みなさまご存じの通り、令和8年度税制改正で青色申告特別控除が最大75万円に引き上げられました。要件の1つが「優良な電子帳簿保存」とあるので、ほとんどの税理士の方は「うわ・・・ウチの関与先には無理だわ。あきらめよう」と思っておいでかもしれません。ですが、実はそんなに大変ではないのです。しかしなぜか、国税庁のパンフレットなどではハッキリと教えてはくれません。なぜでしょうか。

今回は青色申告特別控除75万円の本当のしくみを解説し、国税庁がなぜ積極的にアナウンスしないのかを考察します。


新・青色申告特別控除、国税庁のパンフレットはどうなっているか

最初に、令和9年分から新たに始まる青色申告特別控除についての国税庁のパンフレットを見てみましょう。

引用元:75 万円の青色申告特別控除|国税庁

「青色申告特別控除が75万円に引き上げられますよ」
「そのためには優良な電子帳簿保存か、デジタルシームレス保存も追加で必要になりますよ」
「こういった届出書の提出が必要となりますよ」

といったことが書かれています。

このほか、次のようなパンフレットも出ています。

引用元:電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?|国税庁

こちらは「デジタルシームレス保存か優良な電子帳簿保存をすれば、青色申告特別控除75万円を受けられますよ」というアナウンスがメインです。

ちなみに、優良な電子帳簿保存やデジタルシームレス保存については事細かく書いていますが、青色申告特別控除75万円の要件はあまり細かく触れていません。

この2つの案内を見ていると、筆者は「国税庁、青色申告の75万円控除、本当にさせたいの? どちらかというと過少申告加算税5%コースの優良な電子帳簿保存をさせたいのでは?」と思ってしまうのです。


新・青色申告特別控除75万円のしくみ

「は? 何を言っているんだ・・・鈴木まゆ子は」。そう思った方が多いかと思います。ここで令和9年から始まる青色申告特別控除75万円のしくみについて説明しましょう。

●青色申告特別控除75万円には「優良な電子帳簿保存」か「デジタルシームレス保存」のどちらかが必要

これまでの65万円・55万円・10万円控除が今年いっぱいで終わり、来年分からは75万円・65万円・10万円控除になることは、ほとんどの税理士先生がご存じかと思います。

そして、75万円は「複式簿記+e-Taxで期限内申告」に加え、次の2つのいずれかの要件を満たすことが求められます。

  • デジタルシームレス要件
  • 優良な電子帳簿保存要件

いずれも届出が必要です。提出すべき届出書は次のようになっています。

●優良な電子帳簿保存でなぜ届出が2つなのか

ここで一瞬、混乱するかと思います。

「なぜ優良な電子帳簿保存に2つ届出があるの? 『または』って? どちらが何を意味するの?」

実はこの2つの届出は、次のようになっています。

つまり「ベースとなる税法が何か」で届出書が変わるのです。そして、青色申告特別控除75万円を受けたいだけなら、実はそうハードルは高くありません。


「青色申告特別控除75万円のみ」か、「青色申告特別控除75万円+加算税5%軽減」か

結論から言いましょう。

青色申告特別控除75万円だけを受けるなら、優良な電子帳簿保存にすべき対象は「総勘定元帳」「仕訳帳」の2つだけで十分なのです。実際、措置法ベースの届出書は次のようになっています。

引用元:国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書|国税庁

※令和9年分以降「65万円→75万円」となる予定

「G01」の欄に「1」と書けば青色申告特別控除75万円のみ、「2」と書けば青色申告特別控除75万円と過少申告加算税5%軽減の両方が受けられることになります。

そして、目をこらして見ていただきたいのが、届出書に書かれている「優良な電子帳簿保存の対象となる帳簿の範囲」です。青色申告特別控除だけを受けたいなら、総勘定元帳と仕訳帳だけでよいのです。「加算税5%軽減も受けたい!」となったとき、はじめて他の帳簿も優良な電子帳簿保存にしなければいけないこととなります。

引用元:はじめてみませんか?青色申告|国税庁

※赤字、オレンジの文字の部分は筆者作成

「総勘定元帳と仕訳帳だけ優良な電子帳簿保存にしておけば、最大の青色申告特別控除を受けられる」という制度は、すでに現存しています。65万円控除の「優良な電子帳簿保存」の要件です。

こちらは、紙申告であっても優良な電子帳簿保存をしているなら65万円控除を受けられるわけですが、この「優良な電子帳簿保存」の対象となるのは総勘定元帳と仕訳帳のみでよい、とされています。

しかし現存している制度であるにもかかわらず、このハードルの低さはあまり知られていません。背景には、電子帳簿保存法があまりに複雑であること、優良な電子帳簿保存が旧来かなりハードルが高かったこと、そして「国税庁が積極的にアナウンスしようとしない」ことにあるかと思われます。


わかりやすいパンフレットで75万円控除は広がるはず!だが・・・

ここで、最初に見た国税庁のパンフレットを拡大して見てみましょう。

引用元:75万円の青色申告特別控除を適用しましょう!(令和8年6月)|国税庁

※赤字は筆者

書いてあると言えば書いてあるのですが、さらっと一文に入れてあるだけです。これではなかなか気づきません。

さらに注意したいのが「記帳のサイクル」です。実はこの優良な電子帳簿保存、個人事業主あるあるの「年1回、まとめて記帳して決算・申告」というのが許されません。

問29 規則第5条第4項[令和8年12月31日までは規則第5条第5項となります。(以下同じ。)]第1号イ(2)の「その業務の処理に係る通常の期間」とは、具体的にどの程度の期間をいいますか。

【回答】

電子計算機に係る業務処理サイクルとしてデータの入出力を行う、日次、週次及び月次の期間をいいます。

【解説】

電子計算機を利用している企業においては、データ入力又は入力データの更新(確定)処理などを一定の業務処理サイクル(日次、週次及び月次)で行うことが通例であり、また、その場合には、適正な入力を担保するために、その業務処理サイクルを事務処理規程等で定めることが通例であると考えられます。規則第5条第4項第1号イ(2)に規定する「その業務の処理に係る通常の期間」とは、このような各企業において事務処理規程等に定められている業務処理サイクルとしての入力を行う期間のことをいうものです。

なお、電子帳簿保存法では、国税関係帳簿に係る電磁的記録は、原則として課税期間の開始の日に備え付けられ、順次これに取引内容が記録されていくことを前提としており、1年間分がまとめて課税期間終了後に記録されるといったケースを予定しているものではありませんが、外部委託やバッチ処理の場合など、業務処理サイクルとして多少長い期間を要するケースもあることから、最長2か月までの業務処理サイクルであれば、通常の期間として取り扱うこととしています。

引用元:電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】(令和8年7月)|国税庁

※赤い下線は筆者

Q&Aなど、なかなか一般の人は見ないものです。言い換えると、よほど関心を持つか、意識するかでないと2か月のサイクルに気づかず、年1回の記帳・決算・申告にとどまってしまうのです。このほか、課税期間の最初から優良な電子帳簿保存の要件を満たしていることも必要となります。

個人事業主が使う会計ソフトは、優良な電子帳簿保存が求める要素を通常、満たしています。あとは、国税庁が「対象は総勘定元帳と仕訳帳だけでいい」「最低でも2か月に1度は記帳してね」「1月1日から優良な電子帳簿保存にしてね」と明確にアナウンスを出せば、青色申告特別控除75万円はできそうです。

しかし、国税庁は積極的なアナウンスをしていません。これが「75万円控除?・・・いや、やめとくよ。怖いし、65万円控除でいいわ」と個人事業主と税理士に言わしめる原因となっているように思われます。「ちょっと意識すれば75万円控除を受けられそうな個人事業主もいる」にもかかわらず、です。


「75万円控除=オール優良な電子帳簿保存」の誤解が個人事業主のデジタル化を阻む

なぜ国税庁はもっとわかりやすく、ポイントをおさえて青色申告特別控除75万円控除のアナウンスをしないのでしょうか。

●国税庁「最初から完璧な『すべて優良な電子帳簿保存』を狙いたい」

筆者の私見ですが、国税庁はこう言いたいように感じられます。

「最初から完璧にすべての帳簿を電子化させたい」
「改ざんなどが起きにくい状態を一般化したい」
「『75万円控除だけ取りたいなら、仕訳帳と総勘定元帳だけ優良な電子帳簿保存すればいいですよ。でもこまめに記帳するのを忘れないでくださいね』なんて中途半端なことは言いたくない」
「『仕訳帳と総勘定元帳だけ』なんて『会計ソフトを使ってさえいればOK』なものだ。それだけで75万円控除を取られても、行政機関にはうまみがない」

だから「青色申告特別控除75万円」にも2パターンがあり、75万円控除だけならば要件は比較的シンプルだ、と明確に言わないのではないか・・・と思われます。

●個人事業主の会計ソフト利用率は34%程度にすぎない

では、個人事業主の実情はどうなのでしょうか。残念ながら「総勘定元帳と仕訳帳だけを優良な電子帳簿保存にすることだけでも、彼らにとってハードルが高い」と言わざるを得ません。令和の現在でも、個人事業主の会計ソフト浸透率は、そう高くないのです。

引用元:青色申告を行わない理由|内閣府

このグラフを見ると、クラウド型・インストール型含めての会計ソフト利用率は2020年4月段階で34%弱しかありません。逆に、会計ソフトを利用してない層が60%近くいます。

このような状況で「あらゆる自社の帳簿を優良な電子帳簿保存で完璧に対応にしないと、75万円控除はできない」と、個人事業主たちが誤解していたらどうでしょう。

「面倒くさそう」と、個人事業主たちは逃げ腰になり、相変わらず会計ソフトを使うことなく、Excelか小遣い帳で済ませ続けることになるのではないでしょうか。会計ソフトを使っている個人事業主でも、まめな記帳をせず、年明けにあわてて記帳するクセが直らないままで終わるように思います。

●優良な電子帳簿保存は徐々に行うべし

何事も順番や段取りが大切です。恋愛・結婚で考えてみましょう。一目惚れした女性にいきなり「結婚してください」と言う男性はいません。アラブの石油王か超イケメンの人気俳優でない限り、警戒されるに決まっています。まずは友達付き合いから始め、徐々に2人だけの時間を作り、そのあと手をつないだりして物理的・心理的距離を詰めていくのが王道です。税務・会計のデジタル化も、王道にのっとって徐々に進めていくべきです。

優良な電子帳簿保存については、度重なる税制改正で多くの税理士が「複雑でめんどくさい」と感じています。また、令和3年度税制改正で電子帳簿保存等の税務署長の事前承認制度が廃止されましたが、廃止されるまでが長かったせいか、優良な電子帳簿保存については「ハードルが高い」という印象がいまだに根強くあります。

補助簿を含めた完璧な「優良な電子帳簿保存」の宣伝をいったん弱め、まずは「75万円を目指して総勘定元帳・仕訳帳だけでも優良な電子帳簿保存でまめに記帳しませんか」と言った方が、個人事業主の記帳の習慣が変わりやすくなると思います。

(了)

次回は9/17に公開予定です。
連載目次

筆者紹介

鈴木 まゆ子

(すずき・まゆこ)

税理士・税務ライター

中央大学法学部法律学科卒。
ドン・キホーテ、会計事務所勤務を経て2012年税理士登録。
朝日新聞「相続会議」、マイナビ税理士、ソリマチ「みんなの経営応援通信」、経理WOMANなどで税務・会計の記事を800超執筆。
著書「誰でも簡単インボイス制度がわかる本 (MSムック) 」など。
日本経済大学にて非常勤講師を務める。

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

演習所得税法

公益社団法人 全国経理教育協会 編

税理士のための 確定申告事務必携

堀 三芳 著 勝山武彦 著

住宅ローン控除・住宅取得資金贈与のトクする確定申告ガイド

みどり税理士法人 税理士 塚本和美 著

所得税実務問答集

太田真規 編

金融・投資商品の税務Q&A

PwC税理士法人 税理士 箱田晶子 著 税理士 高木 宏 著 税理士 西川真由美 著

生産性向上のための建設業バックオフィスDX

一般財団法人 建設産業経理研究機構 編

事例で学ぶ暗号資産・NFT・メタバースの会計税務Q&A70選

税理士 延平昌弥 著 税理士 山田誠一朗 著 税理士 髙橋健悟 著 税理士 藤原琢也 著 税理士 田村光裕 著 税理士 山中朋文 著

CSVの “超” 活用術

税理士・中小企業診断士 上野一也 著
#