〈一から学ぶ〉
リースの会計と税務

「借手の会計処理」
~リース開始日~
喜多 弘美
【第4回】では、リースの識別とリース期間について整理しました。今回からは借手の会計処理を見ていきます。まず今回は、リース開始日における会計処理からスタートです。
借手は、リース開始日に「使用権資産」と「リース負債」を計上します。
「使用権資産」とは、「借手が原資産をリース期間にわたり使用する権利を表す資産」をいいます(会計基準第10項)。簡単にいうと、借りた物件を契約期間中に使用できる権利を資産として計上するということです。
一方、「リース負債」とは、将来支払うリース料の支払義務を表す負債をいいます。
では、それぞれの計上額はどのように決まるのでしょうか?
ポイントは、計算の順番です。まず、「リース負債」から計算した後、その金額を基に、「使用権資産」の計上額を決定します。それぞれの計上額の決め方を具体的に見ていきましょう。
1 リース負債の計上額
借手は、リース負債の計上額を算定するにあたって、原則として、リース開始日において未払である借手のリース料からこれに含まれている利息相当額の合理的な見積額を控除し、現在価値により算定します(会計基準第34項)。
簡単にいうと、リース負債は、これから支払う予定のリース料を、リース開始日時点のお金の価値(現在価値)で計算した金額で計上します。
借手のリース料には、会計基準上、複数の項目が含まれますが、今回はわかりやすいように、毎月一定額のリース料を支払う一般的な契約を前提にお伝えします。そのため、「借手のリース料」は、これから支払う予定のリース料として考えてください。たとえば、毎月10万円のリース料を5年間支払う契約であれば、600万円(=月10万円×12か月×5年間)と計算できます。
(1) 「現在価値」ってなに?
次に、「現在価値」とはなんでしょうか?
現在価値とは、将来受け取ったり支払ったりするお金を、今のお金の価値に置き換えた金額のことです。たとえば、私たちが100万円をもらうことになり、受取日を今日か10年後のどちらかを選べるとしましょう。あなたなら、どちらを選びますか? 多くの人が、今日受け取ることを選択すると思います。つまり、同じ100万円でも、今日の100万円の方が、10年後の100万円より価値が高いと考えられます。
そのため、将来支払うリース料は、ただ合計するだけではなく、リース開始時点のお金の価値(現在価値)に直して計算します。現在価値を計算するときに使う割合を割引率といいます。
(2) 現在価値の算定に使う割引率
銀行から100万円を借りると、借りた100万円だけでなく、利息も含めて返済します。同じように、リース料には物件の代金だけでなく、リース会社がお金を立て替えたことに対する利息も含まれています。
リース会社が、実際にそのリース契約で見込んでいる利率(貸手の計算利子率)を知っている場合には、その利率により現在価値を算定します。しかし、借手が貸手の計算利子率を知りえない場合は、借手がリース会社ではなく銀行などから同じ金額を借りるとしたら適用されると合理的に見積もられる利率を使います(適用指針第37項)。
割引率は高いほど、現在価値は小さくなり、低いほど現在価値は大きくなります。
たとえば、毎月10万円のリース料を5年間支払う契約であれば、現在価値は、支払う金額を単純に合計した金額600万円よりも小さい金額になります。したがって、リース負債として計上する金額は600万円ではなく、それより小さい金額になります。
2 使用権資産の計上額
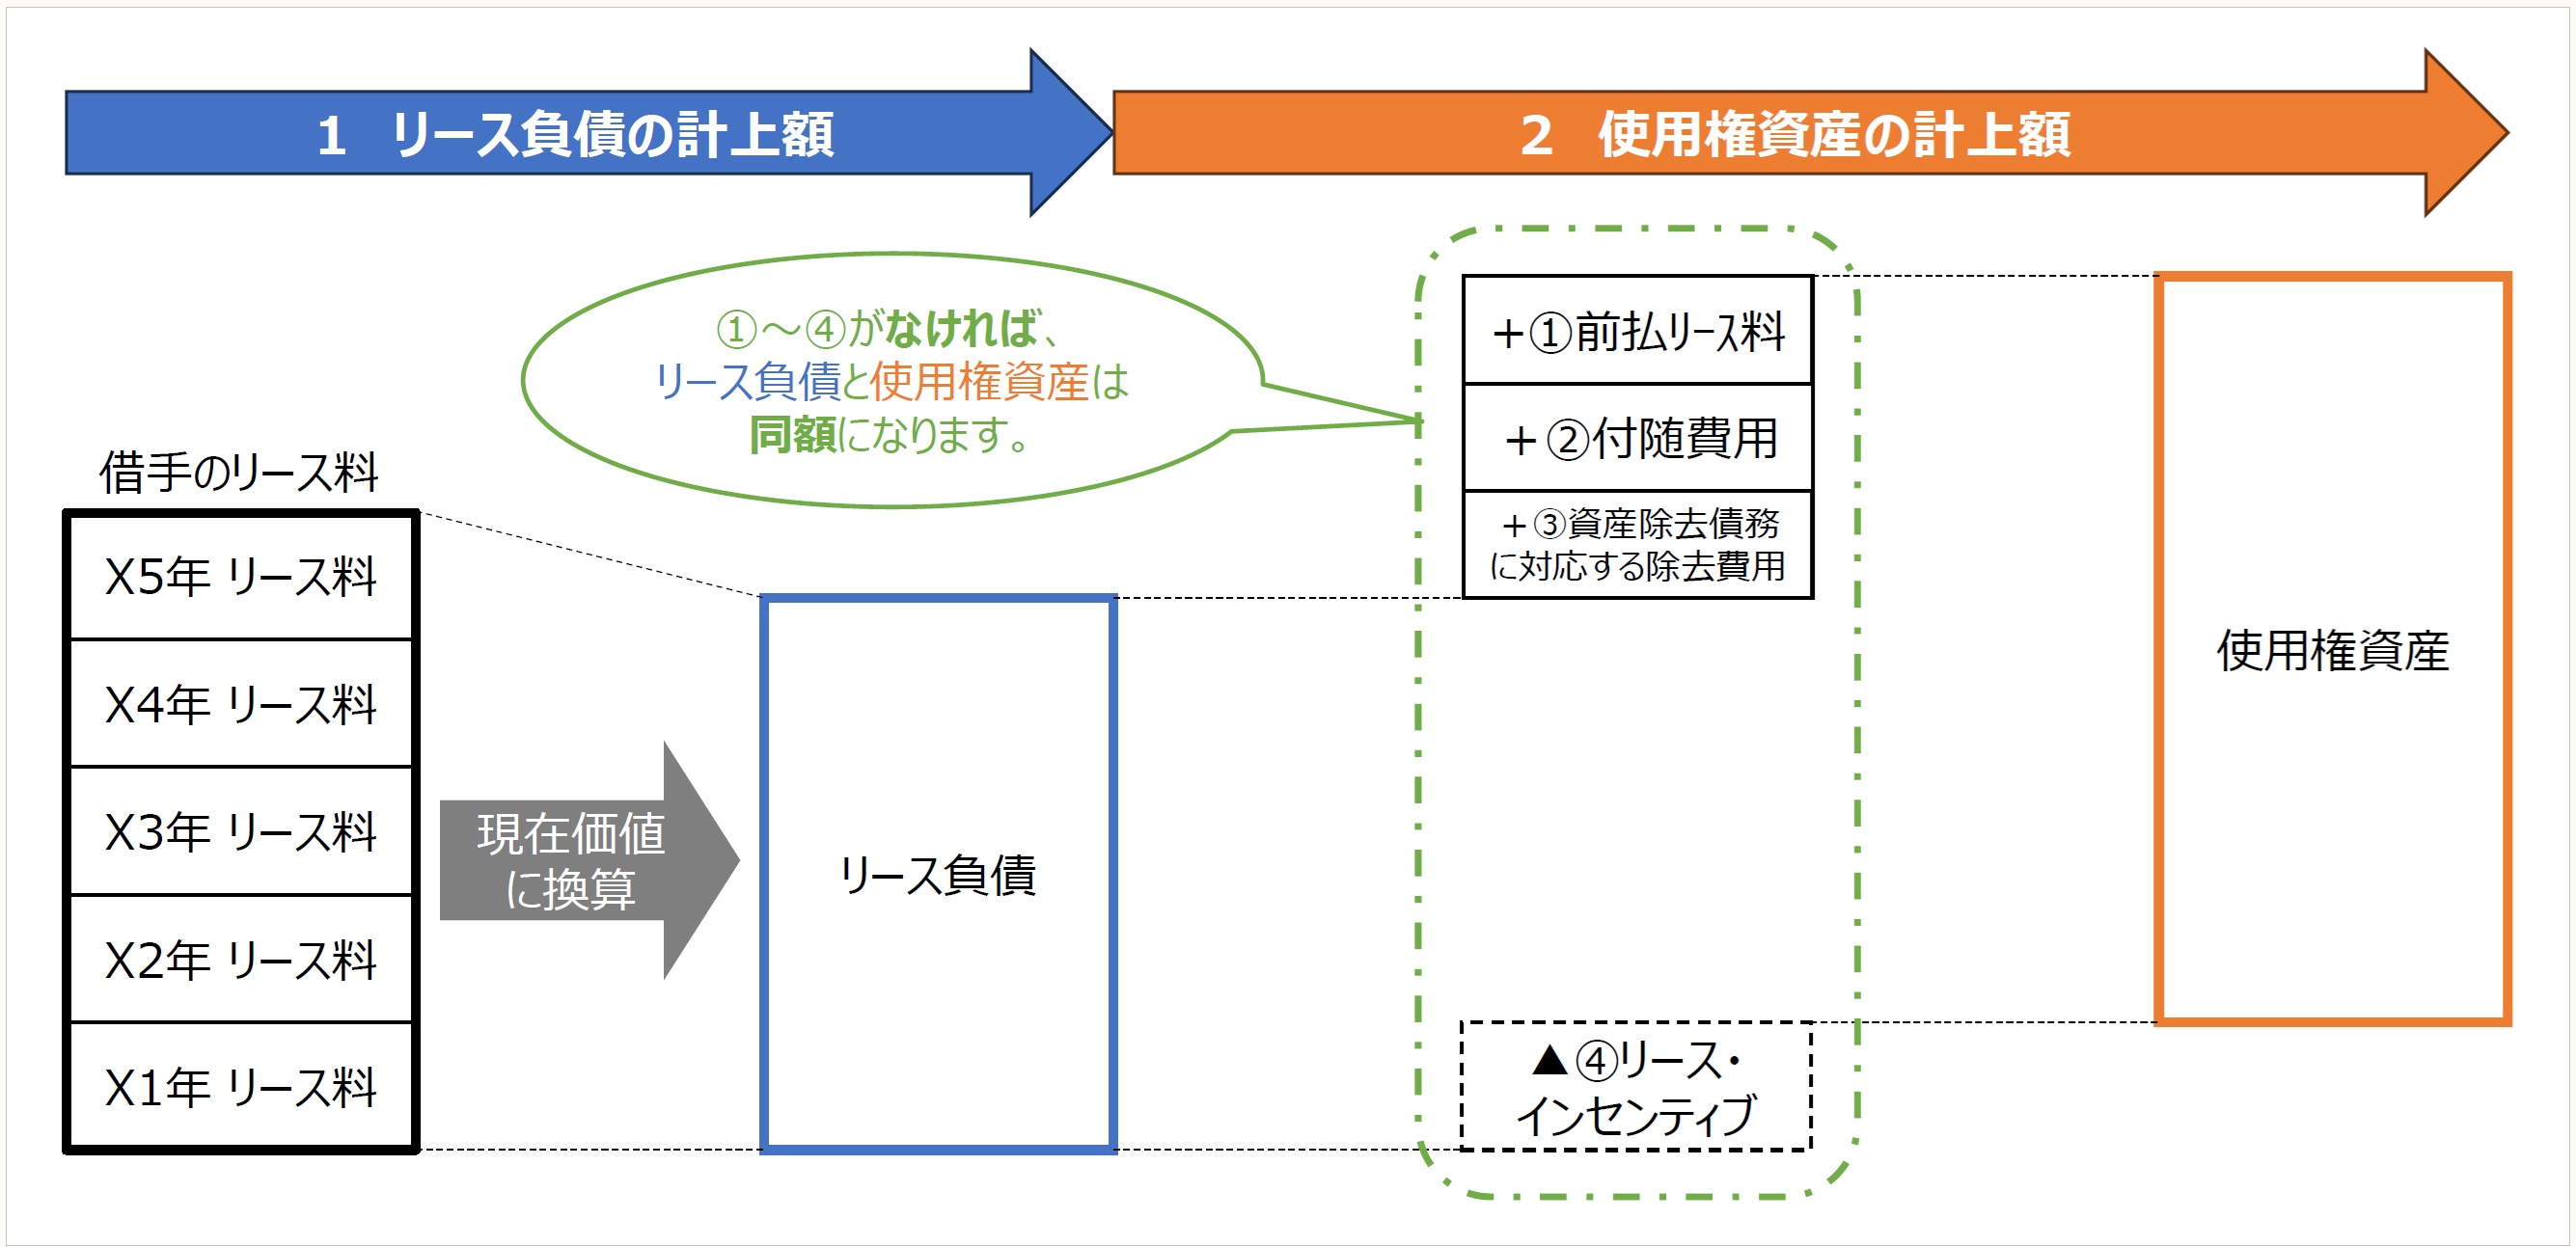
リース負債の計上額が決まったら、次は使用権資産の計上額を決めます。使用権資産は、リース負債を基礎として、以下の項目を加算・控除して計算します(会計基準第33項)。
① リース開始日までに支払った借手のリース料(加算)
もしリース開始日までに、前払いとしてすでに支払ったリース料があれば、その分を使用権資産の金額に加算します。
② 付随費用(加算)
固定資産を購入する場合、購入して使用できるようにするまでにかかった費用を付随費用として取得価額に含めます。これと同じように、契約を結び、物件が使用できるようにするまでに直接かかった付随費用を使用権資産の金額に加算します。
③ 資産除去債務に対応する除去費用(加算)
リース契約が終了するとき、借りたものを元の状態に戻して返す義務が生じることがあります。たとえば、店舗を退去するときには内装を撤去するという契約になっている場合です。このような場合、将来、設備を外したり、原状回復したりするためにかかる費用を見積もり、使用権資産の金額に加算します。
④ リース・インセンティブ(控除)
リース会社からリース料の割引などのリース・インセンティブを受ける場合は、その分だけ実質的な負担が減るため、使用権資産の金額から控除します。
3 仕訳例
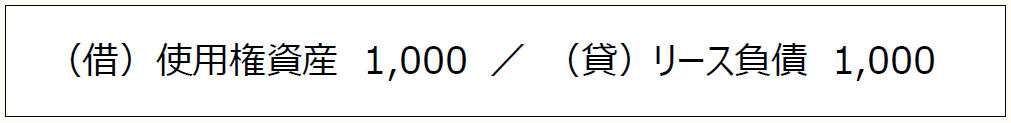
上記①~③の加算や④の控除がない場合、使用権資産とリース負債の計上額は同じになります。その場合の仕訳は、次のとおりです。
(例) リース開始日におけるリース負債が1,000円の場合
さらに付随費用が200円かかった場合は、上記2②でお伝えしたように、その金額を使用権資産に加算します。仕訳は、次のようになります。
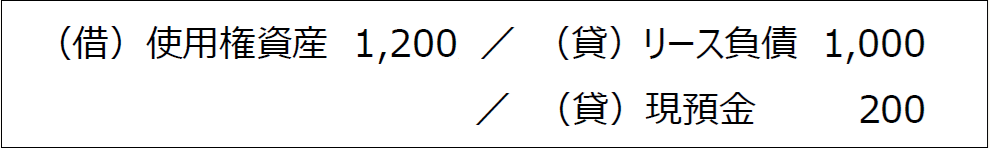
借方には、物件を使用する権利として使用権資産1,200円を計上します。一方、貸方には、将来支払うリース料の現在価値であるリース負債1,000円と、付随費用の支払いによる現預金200円の減少を計上することになります。
* * *
このように、リース開始日には、リース負債を計算し、その金額を基に使用権資産を計上します。全体の流れをまとめると、次のようになります。
※画像をクリックすると別ページで拡大表示されます。
(※) 企業会計基準委員会「『リースに関する会計基準』の公表(2024年10月)」を参考に著者作成
【参考】 ASBJホームページ
(了)
「【新基準対応版】〈一から学ぶ〉リースの会計と税務」は、毎月第4週に掲載されます。