〈適切な判断を導くための〉
消費税実務Q&A
【第6回】
「自社ポイントを他社運営の共通ポイントへ交換した場合の取扱い」
税理士 石川 幸恵
【Q】
当社では、顧客へ付与した自社ポイントを、ポイント運営事業者が運営する共通ポイントに交換できるサービスを提供することになりました。この場合、ポイント交換に係る消費税の取扱いについて教えてください。
【A】
自社の顧客へ付与したポイントを他社が運営する共通ポイントに交換しても、顧客本人に消費税の課税関係は生じません。
一方、ポイント交換の際には、自社から共通ポイントの運営会社へ、一定の金員が支払われると考えられます。この支払いが消費税の課税対象となるかどうかは、ポイントプログラムのサービス内容や契約内容等に基づき、その「対価性」について検討、判断しなければなりません。
対価性がないと判断された裁判例がありますので、概要を見てみましょう。
◆ ◆ 解 説 ◆ ◆
「ポイント交換に伴い授受した金員が資産の譲渡等の対価に当たるかどうか」が争われた裁判例として、大阪高等裁判所令和3年9月29日判決(TAINSコード:Z271-13609)がある。本判決では、「資産の譲渡等に当たらず消費税は不課税」と判断され、国側が敗訴したが上告等しなかったため、そのまま確定した。
以下その概要を見ていくが、本判決における判断は本判決の事例に基づくものであり、同様の取引であっても契約内容や取引の実態によって異なる判断が示される可能性があることには注意されたい。
1 ポイント交換の概要
(1) ポイント交換の関係者
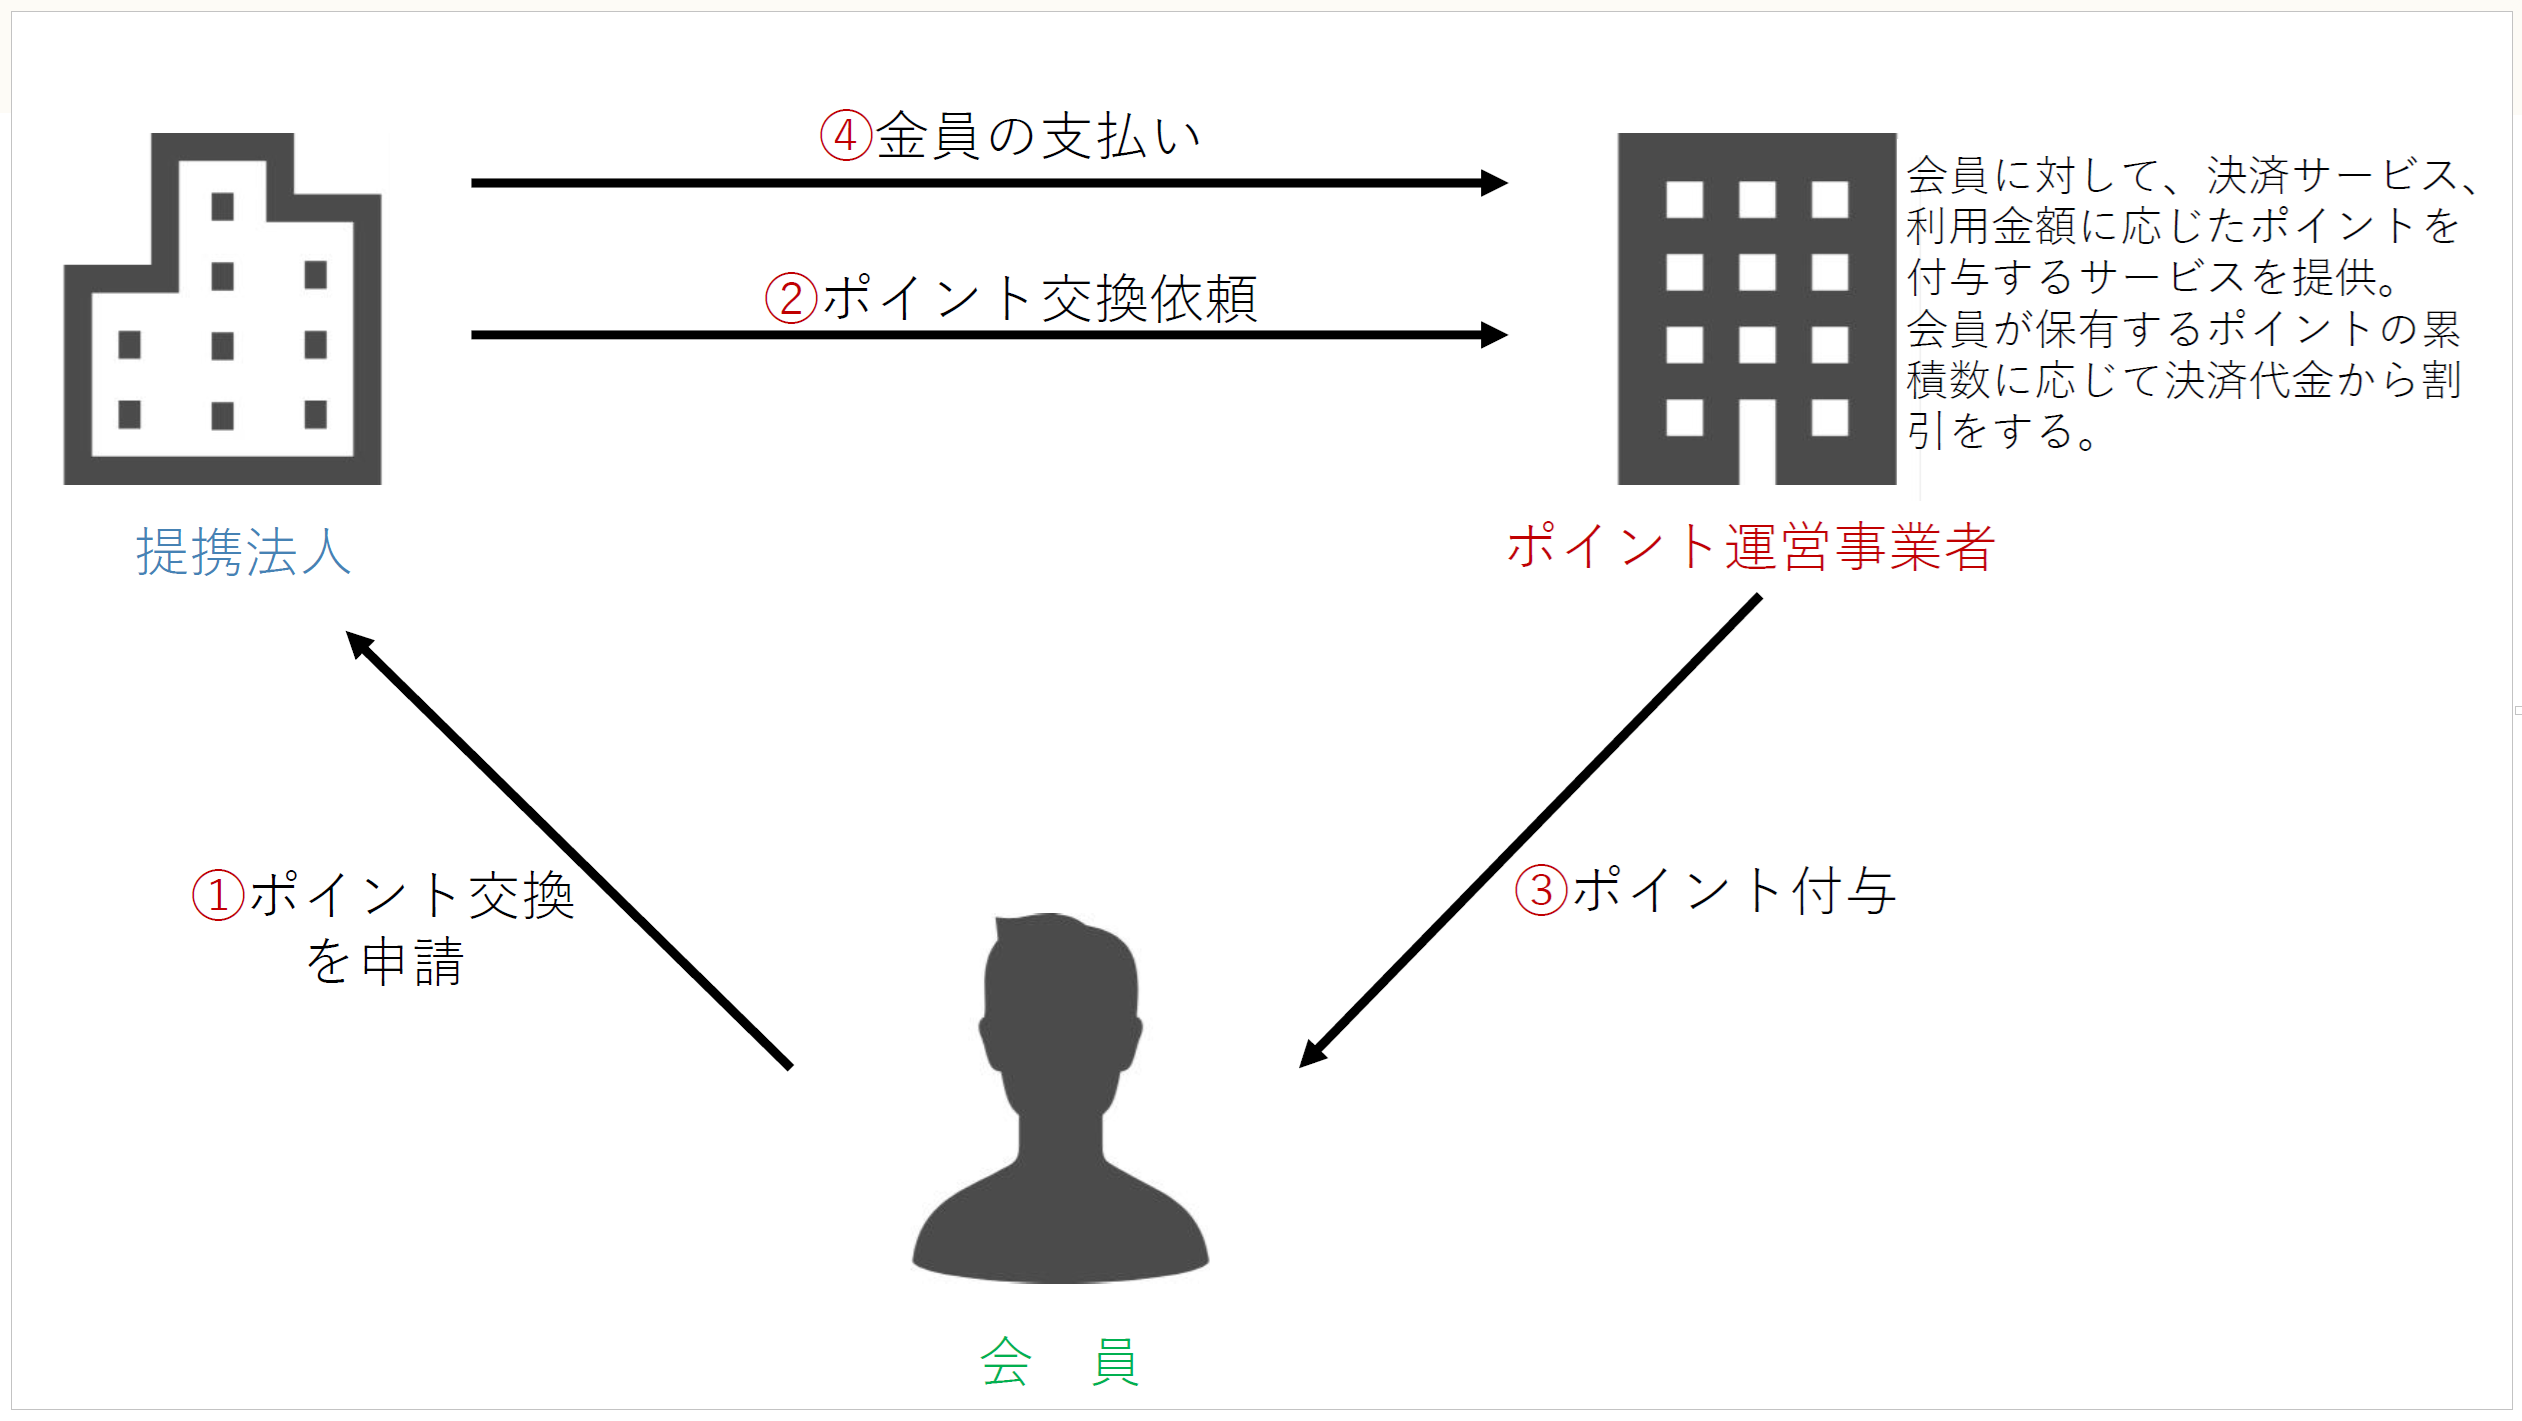
ポイント交換に関わるのは次の3者である。
◆ポイント運営事業者・・・決済サービスを提供し、利用金額に応じたポイントを付与している(本判決の控訴人)。
◆提携法人・・・ポイント運営事業者とは異なるポイント制度を運用し、会員にポイントを付与している。ポイント交換についてポイント運営事業者と提携している。
◆会員・・・ポイント運営事業者、提携法人の両方の会員。
提携法人が付与したポイントは、会員からの申請により、ポイント運営事業者の共通ポイントへ交換することができる。会員が提携法人のポイントよりもポイント運営事業者の共通ポイントの方が魅力的だと判断すれば、ポイント運営事業者の共通ポイントに交換すると考えられる。提携法人にとっては、ポイント運営事業者の共通ポイントと交換できることで、サービスの向上・販売促進につながることが期待される。
(2) ポイント交換の流れ
ポイント交換は次の流れで行われる。
① 会員が提携法人にポイント交換を申請する。
↓
② 提携法人がポイント運営事業者にポイント交換を依頼する。
↓
③ ポイント運営事業者が会員に共通ポイントを付与する。
↓
④ 提携法人からポイント運営事業者に一定の金員を支払う。
2 ポイント交換における争点と裁判所の判断
(1) ポイント運営事業者と国側それぞれの主張
ポイント運営事業者と国側それぞれの主張は次のとおりである。
〇ポイント運営事業者(控訴人)の主張・・・ポイント交換によって、提携法人からポイント運営事業者に、ポイント還元という経済的負担が移動する。提携法人からポイント運営事業者への金員の支払いはこの負担の精算のために行われるものであり、役務の提供の対価ではないと主張。
〇国側の主張・・・提携法人からポイント運営事業者への金員の支払いは、ポイントの交換に係る役務の提供があることを条件として授受するものであるから、「対価」であると主張。
(2) 裁判所の判断
上記の主張に対し、裁判所の判断の要点は次のとおりである。
消費税は「国内において事業者が行った資産の譲渡等」を課税の対象としており(消法4①)、資産の譲渡等とは消費税法第2条第1項8号にあるとおり、「対価を得て」行われるものである。その「対価を得て」とは「資産の譲渡若しくは貸付け又は役務の提供に対して反対給付を受けること」をいう。
本件のポイント交換により授受される金員の額は、ポイント運営事業者が負うポイント還元額に等しくなるよう定められているという事実があるので、本件のポイント交換により生じた金員の授受は、ポイント還元の原資を提供する行為にほかならない。
国側の主張するような条件関係が存するとしても、反対給付としての性質を有さず、無償取引に該当する場合には「対価」には該当しないとの解釈を示し、この金員の支払いは消費税の不課税取引と判断した。
【参考】消費税法第2条第1項第8号
資産の譲渡等 事業として対価を得て行われる資産の譲渡及び貸付け並びに役務の提供(代物弁済による資産の譲渡その他対価を得て行われる資産の譲渡若しくは貸付け又は役務の提供に類する行為として政令で定めるものを含む。)をいう。
(3) ポイント交換に係る会計処理として考えられる仕訳
「ポイント交換に関する金員の授受が対価ではない」という考えに基づいて処理される場合の仕訳例を示すと、以下のとおりである。
① 提携法人
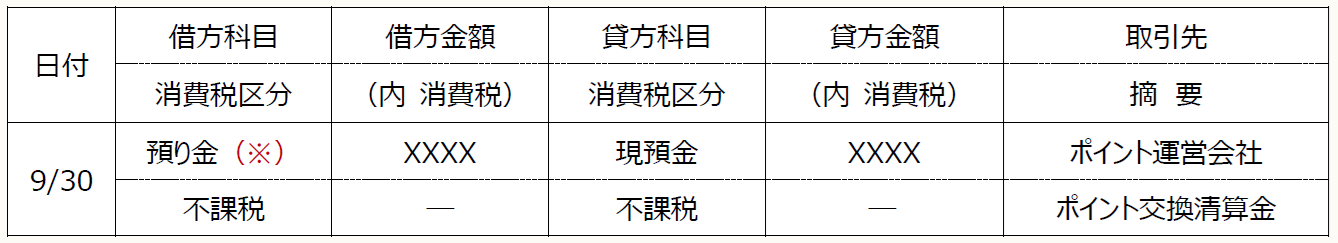
(※) 勘定科目は筆者による例示である。
② ポイント運営事業者
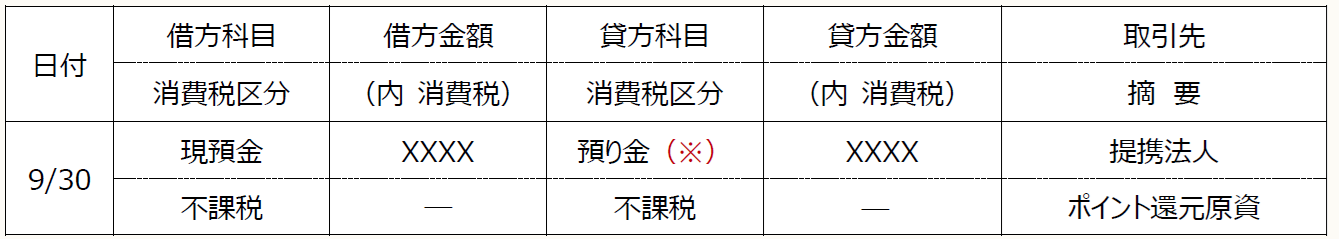
(※) 勘定科目は筆者による例示である。
③ 会員
処理なし
共通ポイントサービス市場が広がる中で、昨年は老舗のポイントサービスがクレジットカード系ポイントサービスと統合されるなど、大きな変化が起こっている。消費税、法人税等の課税関係については契約や取引の実態を踏まえた個別の判断が必要となり、国税庁ホームページの情報や裁決・裁判事例だけで判断しないよう注意されたい。
(了)
「〈適切な判断を導くための〉消費税実務Q&A」は、毎月第2週に掲載されます。