〈適切な判断を導くための〉
消費税実務Q&A
【第9回】
「新リース会計基準適用後のオペレーティング・リースの
借手の消費税に関する会計処理」
税理士 石川 幸恵
【Q】
企業会計基準第34号「リースに関する会計基準」(以下「新リース会計基準」という)では、これまでオフバランスとされていたオペレーティング・リースもオンバランスで処理することになるそうですが、消費税の取扱いについて教えてください。
【A】
新リース会計基準では、借手はすべてのリースについてオンバランス処理し、オペレーティング・リースの定額費用処理ができなくなります。
消費税では、オペレーティング・リースについては資産の賃貸借として考えられており、新リース会計基準が公表されてもこの取扱いについての変更は示されていません。そのため、リース料の支払いの都度、仕入税額控除を行うこととなります。
◆ ◆ 解 説 ◆ ◆
新リース会計基準とそれに関わる消費税の処理について、オペレーティング・リースの借手に注目して整理したい。
1 新リース会計基準の概要
新リース会計基準の概要について簡単に整理しておく。
(1) 適用企業
新リース会計基準は上場会社と、未上場会社のうち会計監査人を選定する必要がある大会社に強制適用される。
(2) 新リース会計基準の適用開始時期
2027年4月以降に開始する事業年度の期首から適用される。ただし、2025年4月1日以後開始する事業年度の期首から適用することも可能である(新リース会計基準58項)。
(3) オペレーティング・リースの消費税における取扱い
新リース会計基準の適用の有無に関係なく、オペレーティング・リースは資産の売買ではなく、賃貸借として取り扱われる。そのため、リース料を支払うべき課税期間の課税仕入れとして取り扱われる。
2 リース取引の会計処理
以下では、ASBJが公表している[設例20]を基にオペレーティング・リースに関する消費税の処理について検討する。
〈前提条件〉
- リース開始日:X1年4月1日
- 借手のリース期間:5年
- リース料:年額10,000千円(本稿だけの追加の前提として、消費税の非課税資産の貸付けには該当しないものとし、リース料は税抜価額とする)、毎年3月末支払い
- 借手の減価償却方法:定額法
- 借手の追加借入利子率:5%
- 決算日:3月31日
- 2007年3月に公表された企業会計基準第13号「リース取引に関する会計基準」においてオペレーティング・リース取引に分類されていたリース契約である。
(1) オペレーティング・リースについて現行基準で行われている会計処理
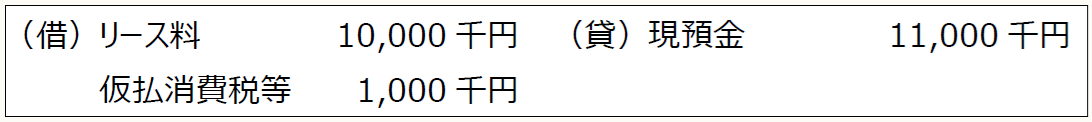
課税仕入れであるリース料が借方に計上され、それに伴って仮払消費税等が計上される。税抜経理方式であれば上記のような仕訳となる。
(2) 新リース会計基準によるリース開始時の会計処理
毎年1回、3月末に年額10,000千円のリース料を支払っている。このリース契約については、新リース会計基準では貸借対照表に次のように計上する。

リース負債の計上額を算定するにあたり、原則としてリース開始日において未払いである借手のリース料(10,000千円 × 5回 = 50,000千円)からこれに含まれている利息相当額の合理的な見積額を控除し、現在価値により算定する。
通常、借手は貸手の計算利子率を把握できないため、借手の追加借入利子率(設例では5%)を用いて次のように割引計算を行う(新リース会計基準34項)。
- 5年後の10,000千円
⇒ 10,000千円を105%で5回割り戻し=7,835千円 - 4年後の10,000千円
⇒ 10,000千円を105%で4回割り戻し=8,227千円 - 3年後の10,000千円
⇒ 10,000千円を105%で3回割り戻し=8,638千円 - 2年後の10,000千円
⇒ 10,000千円を105%で2回割り戻し=9,070千円 - 1年後の10,000千円
⇒ 10,000千円を105%で1回割り戻し=9,524千円
(注) 上記記載の各数値は、計算過程ごとに四捨五入しているため、単純合計は43,294千円となる。一方、端数処理前の数値を合計し、最終的に四捨五入した場合の合計額は43,295千円である。
(3) 新リース会計基準による第1回リース料支払い時
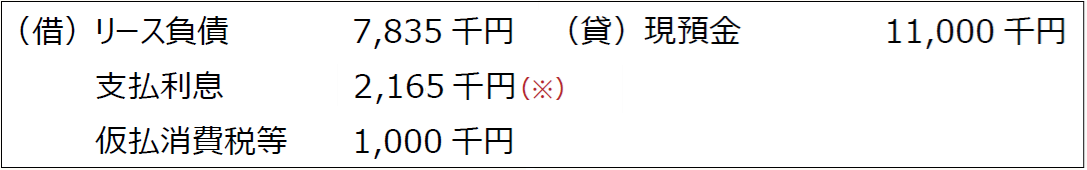
(※) 2,165千円 = 43,295千円 × 5%
新リース会計基準ではリース料の支払いにあたり利息相当額とリース負債の取崩額をそれぞれ計上することとなる。この場合、借方科目は本来課税仕入れに該当しない「支払利息」及び債務の取崩額であるにもかかわらず、仮払消費税等が計上されるため、上記(1)のような一般的な課税仕入れの仕訳と異なる形となる。
しかし、この点については、割戻し計算ではなく積上げ計算によって仮払消費税等を計上していると考えれば、ある程度納得できる。
なお、仕入税額と売上税額の計算方法の組み合わせにおいて、売上税額に割戻し・積上げ計算のいずれを用いていても仕入税額の計算で積上げ計算は選択可能であるため、問題はない。
(4) 会計処理の方法と消費税額の計算が異なる場合-所有権移転外ファイナンス・リース
会計処理で求められる勘定科目や金額と仮払消費税等が対応しない問題は、所有権移転外ファイナンス・リースでも生じている。
上記の例をファイナンス・リースに置き換えた場合に、売買処理で会計処理するときの仕訳は下記となる。消費税はリース料総額に対する額となる。
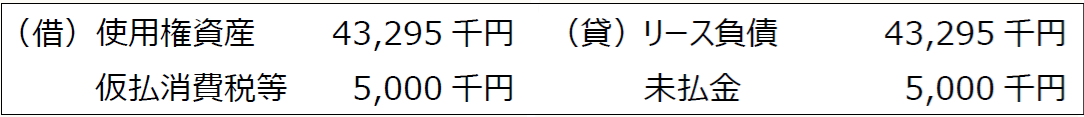
国税庁の質疑応答事例では、会計処理の方法と消費税額の計算方法が異なる場合、帳簿の摘要欄にリース料総額を記載するか、会計上のリース資産の計上額から消費税における課税仕入れに係る支払対価の額を算出するための資料を作成し、整理の上綴って保存することなどにより帳簿においてリース料総額(対価の額)を明らかにする必要がある、と示している。
この考え方をオペレーティング・リースに当てはめると、支払リース料について摘要欄などで明示する対応が求められる可能性がある。
(了)
次回は6/12に掲載予定です。