社長からの無理難題の
断り方・かわし方
妻のへそくり
Question
【遭遇率 ★★★★★】
(ある日、事務所へ関与先の社長の奥さんが訪ねて来ました。)
先生!うちの主人ってケチで生活費を少ししか渡してくれないから、私のへそくりが全然貯まらないのよ。
会社も儲かっているんだから、もっと給料もらって奥さんにお金あげなさいって指導してください。
それに主人の相続財産も減らせそうだし一石二鳥じゃないの?
Answer
奥さんが専業主婦の場合のへそくりは、将来、社長に相続が発生した場合に相続財産へ計上しておかないと、税務調査の際にいわゆる名義預金と認定されてしまう可能性が高いです。
仮にそうなると、相続財産への計上漏れで追徴課税を受けることになります。まずは、今の生活状況を教えていただけますか。
贈与の手続きが曖昧なへそくりは、節税にならないですよ!
《確認すべき事項》
・預金の出捐者は誰なのか
⇨ そのお金はどこから来たものなのか奥さんの収入や財産の形成過程を確認すること。
・預金の管理・支配の状況
⇨ 通帳や印鑑の管理を名義人(奥さん)が行っているかどうか。自分の意思で自由に使える状態にあったか。
・贈与契約書は存在しているのか
⇨ 贈与は口頭でも成立するが、その事実を証する契約書も併せて作っているのか。
* * 解 説 * *
1 事実関係の把握
社長の奥さんへのヒアリングと現状確認により、以下の事実が確認されました(※1)。
【社長の奥さんの状況】
- 社長と奥さんは結婚して20年になる。
- 奥さんは、社長との結婚後は、専業主婦で給与等の収入はなかった。
- 両親から贈与又は相続により取得した財産はなく、社長を含め他人から贈与を受けたこともない。
【生活費の受取り状況】
- 毎月、社長から50万円程の生活費を受け取っている。
- 奥さんは社長から「渡したお金の残りは、お前にやる、好きにしてよい」と言われている。
- 生活費の余剰金を贈与する旨の書面による贈与契約はない。
【預金の管理状況】
- 奥さんは、へそくりにしたお金をタンスで管理してある程度の金額になると預金していた(へそくり額:3,000万円)。
- 口座の開設や預入の手続きは奥さんがしていたが、老後の楽しみに備えて貯める一方で特に使っていなかった。
- 奥さんが社長の通帳や預金の管理も行っていたので、自身の口座の開設に社長の口座と同じ印鑑を使い回していた。
(※1) 平成19年4月11日裁決 東裁(諸)平18-230【TAINSコード:F0-3-312】を参考に筆者が作成。
2 法的論点の整理
(1) 名義預金の定義
名義預金については、相続税法上に明確な定義はありませんが、国税庁HPでは、被相続人名義以外の財産に関して次のとおり記載されています(※2)。
名義にかかわらず、被相続人が取得等のための資金を拠出していたことなどから被相続人の財産と認められるものは、相続税の課税対象となります。
したがって、被相続人が購入(新築)した不動産でまだ登記をされていないものや、被相続人の財産と認められる預貯金、株式、公社債、貸付信託や証券投資信託の受益証券等で家族の名義や無記名のものなどの被相続人名義以外のものも、相続税の申告に含める必要があります。
(※2) 国税庁 HP「誤りやすい事例⑥-申告書第11表の付表3関係-」より引用。
すなわち、名義預金とは、被相続人以外の者の名義となっている預金のうち、被相続人の財産と認められるものをいいます。
(2) 名義預金に該当するかの判断基準
ある預貯金が名義預金であるかどうかの判断基準として、裁判例を確認すると、東京地方裁判所平成20年10月17日判決 において次のような判断が下されています。
ある財産が被相続人以外の者の名義となっていたとしても、当該財産が相続開始時において被相続人に帰属するものであったと認められるものであれば、当該財産は相続税の課税の対象となる相続財産となる。そして、被相続人以外の者の名義である財産が相続開始時において被相続人に帰属するものであったか否かは、当該財産又はその購入原資の出捐者、当該財産の管理及び運用の状況、当該財産から生ずる利益の帰属者、被相続人と当該財産の名義人並びに当該財産の管理及び運用をする者との関係、当該財産の名義人がその名義を有することになった経緯等を総合考慮して判断するのが相当である。
この判示を整理すると次の5つのポイントを総合的に勘案して事実認定が行われることになります。
① その財産又はその購入原資の出捐者
⇨ その資金がどこから来たものなのかがポイントとなります。適切に贈与や税務申告の手続きが取られていれば問題になりませんが、例えば夫が勝手に妻や子供の名前を借りて口座を開設して預金をしている場合は、典型的な名義預金となります。
② その財産の管理及び運用の状況
⇨ その財産が名義人であるものと認定するためには、名義人が管理・運用をしていたという実態が必要です。すなわち、名義人が通帳や印鑑、カードを管理し、費消や投資に運用するなど自分の意思で自由に使える状態にあったことがポイントとなります。残高が貯まる一方では、支配下にあったのか疑義が生じる可能性もあります。
③ その財産から生ずる利益の帰属者
⇨ 例えば、預金利息や株の配当金といった財産の運用に伴う利益(法定果実)を誰が得ていたのかが帰属を判断するうえでのポイントとなります。
この点については、名義人が定期預金の利息を収受していたとしても、自身がその口座について全く関知していない場合には、出捐者に帰属するものと解されます。
④ 被相続人とその財産の名義人並びにその財産の管理及び運用をする者との関係
⇨ 名義預金は、配偶者のみならず子供や兄弟姉妹など被相続人と繋がる幅広い関係者間で発生します。特に子供が未成年者の場合には親権者が管理・運用をしていることが多いため関係性の確認も重要なポイントとなります。
⑤ その財産の名義人がその名義を有することになった経緯等
⇨ 例えば贈与者が家族の生活資金として名義を使って一方的に貯蓄したものなのか、へそくりとして貯蓄したものなのか、財産を隠ぺいするために生み出されたものなのか・・・経緯によっては重加算税の賦課にも影響する要素となります。
なお、税務調査の際には事実関係を調べるために次のような確認作業が行われます。
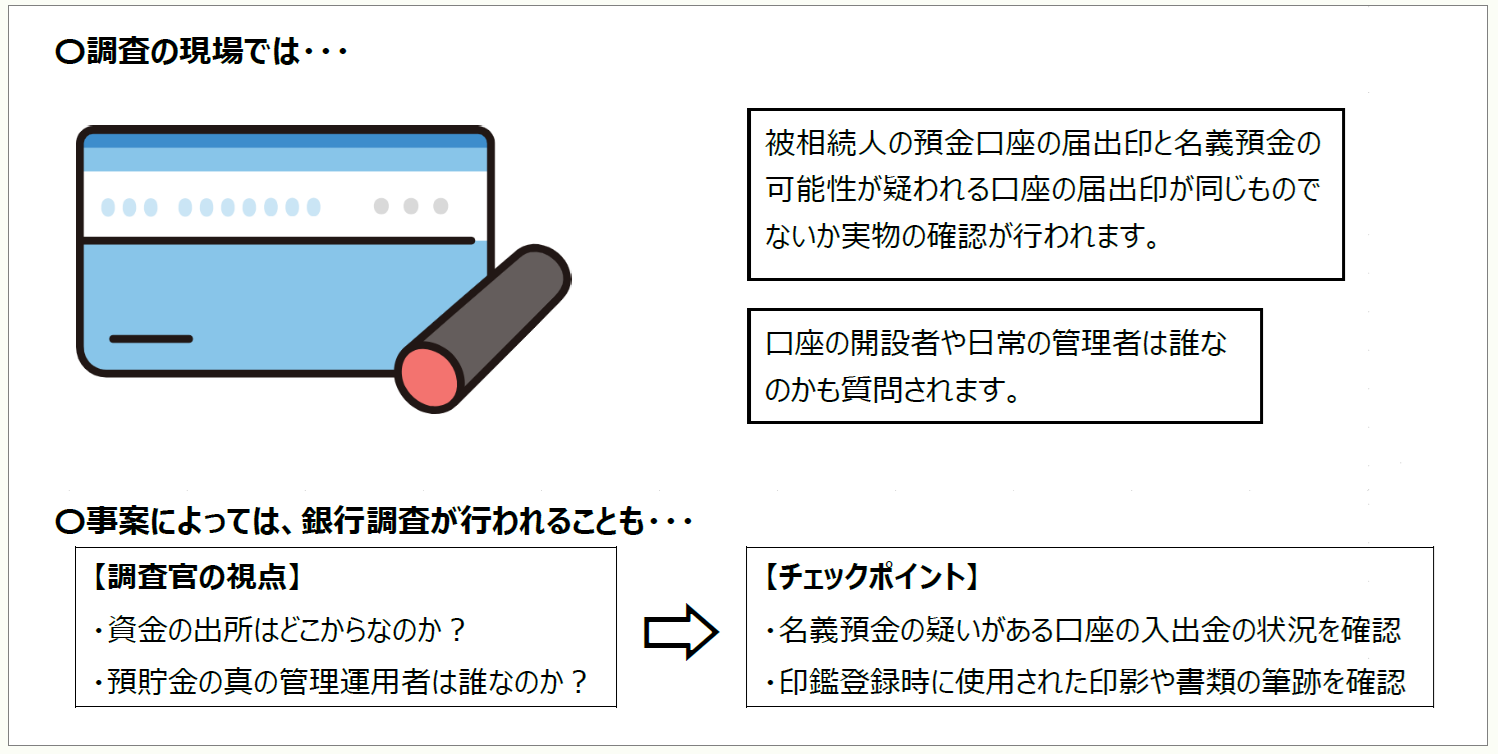
3 本件事例への当てはめ
(1) その財産又はその購入原資の出捐者→誰が資金の拠出者なのか
奥さんのへそくりは、社長が働いて稼いだお金をもとに形成された現預金と推認されます。したがって、この要件にあてはめると社長の財産に該当することになります。
たとえ「残りのお金はお前にやる。好きにしてよい。」と約束していたとしても、このような生活費として手渡された金銭の法的性質は、裁判例等において夫婦共同生活の基金と解されています(※3)。
(※3) (※1)裁決事例参照。
そのため、預金の名義が奥さんのものになっていたとしても、直ちにその全額が奥さん固有の財産になるとはいえないでしょう。
(2) その財産の管理及び運用の状況→誰が管理・運用していたのか
奥さんが自身の口座の開設や入出金の手続きを行い、印鑑や通帳も手元で管理していたのは、この要件を検討するうえで、重要な判断材料となります。また、社長の通帳や預金の管理もしていたということですが、この点については、一般的に夫婦間においては、妻が夫の財産について管理及び運用をするのはよくあることです。
事実認定については意見の分かれやすいところではありますが、要するに奥さんが口座を実際に管理していた事実があったとしても「老後の楽しみに備えて貯める一方で特に使っていなかった」という運用実態では、奥さんがその預金を夫の意向にかかわりなく自己のものとして利得したことを示す根拠としては乏しいといえるでしょう。そのため、今回の説例に関しては、夫の意向にかかわりなく自己のものとして利得したという実質が伴っていないため、名義預金として認定される可能性が高いと考えます(※4)。
(※4) 東京地方裁判所平成20年10月17日判決【TAINSコード:Z258-11053】参照。
(3) その他の要件について
加えて、次の事情を考慮すると、奥さん固有の財産と主張するための要素は乏しいと評価せざるを得ません。
- 奥さんには結婚以後、収入や両親からの贈与・相続等による財産形成の事実がないこと
- へそくりが生じた経緯が「生活費の余剰」にとどまること
- 社長の口座と同じ印鑑を使い回していること
- 書面による贈与契約が存在しないこと
以上の各要素を総合的に勘案すると将来的に社長に相続が発生し税務調査が実施された場合には、今回の設例の奥さんのへそくりは、名義預金として税務署から指摘を受ける可能性が高いといえるでしょう。今あるへそくりは、これ以上増えないように使っていくなど対策を講じる必要があります。これを機に奥さんには、贈与の手続きが曖昧なへそくりは、節税にはならないと認識を改めてもらいましょう。
4 調査の現場で経験した事例
実際に税務調査で名義預金として指摘された事例を紹介します。
【資金移動が行われた際に、受贈者に収入がなかった事例】
相続人の過去の通帳が照合された結果、相続人名義の口座に多額の入金が認められました。しかし、入金当時、相続人は学生で収入がなく、調査官からの資金の出処に関する質問に対しても「分からない」と回答してしまいました。
調査官は「『分からない』ということは、この口座は名義預金そのものである」と強く指摘し、最終的に相続人も「被相続人が自分のために作った預金です」と名義預金であることを認めました。
本件では重加算税は賦課されませんでしたが、相続財産の計上漏れとして多額の追徴金を支払うことになりました。適切に贈与税の申告を行っていれば、追徴課税を受けることはなかったものと考えられます。
このように、税務署は相続人の過去の収入状況や所得税申告書も確認しています。クライアントの中には、税理士に相談をせずに学生のうちから子供に贈与を行っている方もいるので、日頃から注意喚起をするのも将来の思わぬ課税を回避する予防策となります。
また、教訓として、相続税の申告業務を受任した際には、可能な限り相続人等の収入状況を遡って調べて対応しましょう。
5 実務上の対応策
今回の無理難題のような事態をかわすために実務では、次のようなポイントに注意しましょう。
(1) まずは、贈与者と受贈者の間で贈与の意思確認を行いましょう。なお、民法549条(贈与)によると「贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる。」と定められており、贈与者と受贈者の贈与の意思表示が合致すれば口頭による場合でも成立しますが、証拠資料として主張するためにも生活費の残額について贈与契約書を作成しましょう。なお、贈与契約書については、公証役場で確定日付を付けてもらうのが良いでしょう。
(2) 受贈者が口座の開設等の手続きを行い、通帳や印鑑の管理も行いましょう。そのうえで、自身がその預貯金について自由に使える状態であることがポイントになります。名義預金という疑義を持たれないためにもお金は貯めるだけでなく必要に応じて実際に使うことが重要です。なお、印鑑は家族で使い回すのではなく各自のものを使用するのが望ましいといえます。
(3) 税務調査の際には、その預貯金が贈与されたものなのか、親からの相続等により取得したものなのか説明ができるようにしましょう。仮に「分からない」など曖昧な返答をすると名義預金かもしれないという心証を調査官に強く与えてしまいます。
(4) 現時点で、名義預金が発生している場合には、その預金を解消するために貯めるのではなく今後の生活費として費消していくか、出捐者の元へ返金するのかを慎重に検討する必要があります。
税理士からのコメント
名義預金は、相続税の税務調査で指摘されることが非常に多い項目となりますが、納税者が税理士から名義預金の説明を受けて、その存在の有無を問われたにもかかわらずこれに「ない」と回答をして、結果的に重加算税を賦課された裁決(※5)があります。
相続人にも様々なタイプの方がいますが、顧問税理士の対応としては、可能な限り過去の通帳等を追跡し資金移動について念入りに確認するように努めましょう。場合によっては、納税者を説得するために上記の裁決例を引き合いに出すのも職業倫理のうえで大切なことではないでしょうか。
なお、今回の設例とは異なりますが、奥さんに給与等の収入があり、夫婦の収入が財産に混在している場合に、税務署が名義預金であることを立証しきれずに敗れた裁決(※6)も存在しています。単にへそくりというキーワードだけで名義預金と判断せずに丁寧にヒアリングを重ねて課税トラブルを回避するように心がけましょう。
(※5) 国税不服審判所令和元年9月10日裁決【TAINSコード:F0-3-725】参照。
(※6) 国税不服審判所令和4年2月15日裁決【TAINSコード:J126-3-04】参照。名義預金の立証責任は課税庁側にありますが、審判所は課税庁が採用した収入比率を用いたあん分計算による財産の帰属を判断する方法について「原処分庁の主張する本件被相続人及び本件配偶者の収入比率は、正確性を欠くものといわざるを得ず、これを前提に本件現金等の帰属を判断することはできない。」と判断しました。すなわち、収入比率は、客観的合理性を有する方法により各人の生涯収入の金額を推認できなければならないものと考えられます。
この連載の公開日程は、下記の連載目次をご覧ください。