社長からの無理難題の
断り方・かわし方
国外資産で得た所得の申告
Question
【遭遇率 ★★★☆☆】
先生、10年以上前から海外に賃貸用の不動産を持っていて、現地の証券会社で上場株式も売買しているんだ。そういえば預金口座もあったな・・・。
でも、今まで日本でその所得を申告したことないし、税務署から何か言われたこともないんだよね。
今後も大丈夫だよね? 別に隠してるわけじゃないんだけどさ。
Answer
大丈夫ではありません! 速やかに期限後申告書を提出してください!
昔は日本の税務署が国外財産からの所得を把握することは困難でしたが、現在は共通報告基準(CRS)に基づき、海外の税務当局から日本の税務署へ金融口座情報が自動的に提供されています。申告漏れを指摘されるのは時間の問題です。
速やかに期限後申告書を提出するとともに、5,000万円を超える国外財産がある場合には国外財産調書も提出する必要があります。申告が遅れるほどペナルティが大きくなりますので、早急な対応が不可欠です。
《確認すべき事項》
・社長の居住者区分
⇨ 日本の居住者(非永住者以外)に該当するか。非永住者や非居住者の場合、課税所得の範囲が異なる。
・国外財産の種類・金額・所在地
⇨ 保有する国外財産の種類(不動産、株式、預金等)、その価額の合計額、及び所在する国・地域を把握する。
・過去の申告状況と未申告所得の規模
⇨ 未申告期間はどの程度か。未申告所得の概算額はいくらか。国外財産調書の提出義務があるか。
* * 解 説 * *
1 事実関係の把握
社長へのヒアリングと現状確認により、以下の事実が確認されました。
【社長の状況】
- 日本国籍を有し、日本国内に生活の拠点(住所)を有している。
【国外財産の保有状況】
- 10年以上前にシンガポールに賃貸用不動産(コンドミニアム)を約8,000万円で購入し、継続して賃貸している。
- シンガポールの現地証券会社に口座を開設し、上場株式を保有・売買している。現在の評価額は約1億円。
- シンガポールの銀行に預金口座があり、家賃収入や株式の配当金が振り込まれている。残高は約5,000万円。
- 上記より、保有する国外財産の合計額は5,000万円を超えている。
【過去の申告状況】
- 日本の確定申告では、会社からの役員報酬のみを申告している。
- 国外の不動産所得、株式の譲渡所得・配当所得、預金利息はいずれも日本で申告したことがない。
- 「国外財産調書」についても、これまで一度も提出していない。
【その他の状況】
- 国外資産に関する家賃収入や経費の支払い、株式の売買代金などは、すべて現地の銀行口座内で完結しており、日本への送金は行っていない。
- 現地の税務申告については現地の会計士に依頼して適正に行っているが、日本の税理士(顧問税理士)にはその事実を伝えていなかった。
2 法的論点の整理
(1) 所得税の課税所得の範囲
日本の居住者は、原則として日本国内はもちろん国外において稼得した所得も課税対象とされ、非居住者は、日本国内で稼得した「国内源泉所得」のみが課税対象とされますので、当該社長が日本の居住者の場合は、国外資産から生じた不動産所得、株式の譲渡所得や配当等も日本で申告する必要があります。
| 個人の区分 | 定義 | 課税所得の範囲 | |
|---|---|---|---|
| 居住者 | 非永住者以外の居住者 | 次のいずれかに該当する個人のうち非永住者以外の者
・日本国内に住所を有する者 ・日本国内に現在まで引き続き1年以上居所を有する者 |
国内及び国外において生じたすべての所得 |
| 非永住者 | 居住者のうち、次のいずれにも該当する者
・日本国籍を有していない者 ・過去10年以内において、日本国内に住所又は居所を有していた期間の合計が5年以下である者 |
国外源泉所得以外の所得及び国外源泉所得で日本国内において支払われ、又は国外から送金されたもの | |
| 非居住者 | 居住者以外の個人 | 国内源泉所得 | |
(2) 共通報告基準(CRS)に基づく自動的情報交換
経済取引のグローバル化が進展する中で、外国の金融口座を利用した国際的な脱税及び租税回避に対処するために、OECDで策定された「共通報告基準(CRS:Common Reporting Standard)」に従って、金融機関が非居住者に係る金融口座情報を税務当局に報告し、これを各国の税務当局間で互いに提供することとなりました。
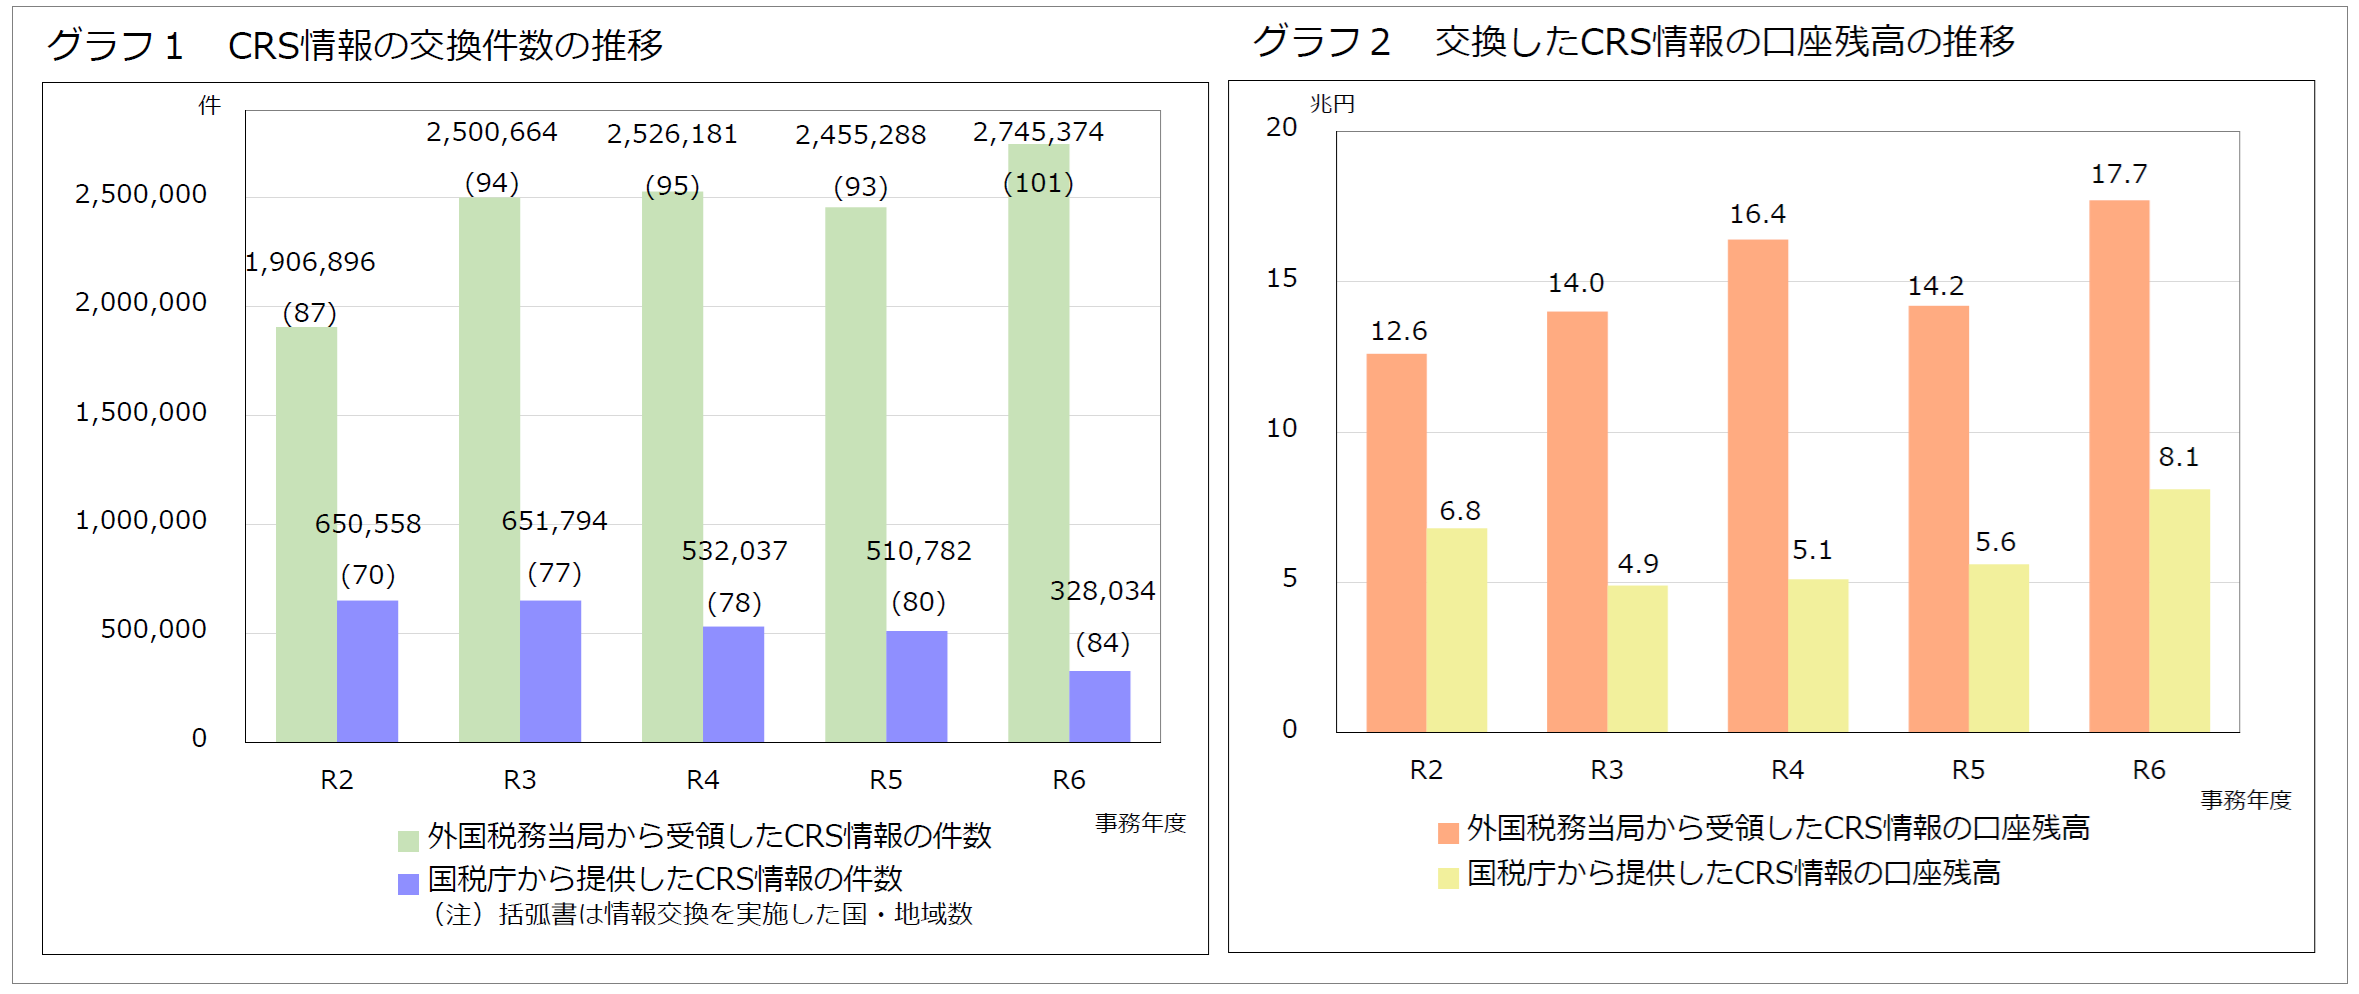
CRSは日本では平成27年度の税制改正により導入され、準備期間を経て平成30年に、平成29年分の口座情報に関して初の情報交換が行われました。令和6事務年度は、日本居住者のCRS情報約275万件(個人口座約272万件、同残高約9.6兆円、法人口座約3万件、同残高約8.1兆円)を101か国・地域の外国税務当局から受領し、外国居住者のCRS情報約33万件(個人口座約31万件、同残高約1.3兆円、法人口座約2万件、同残高約6.7兆円)を84か国・地域の外国税務当局に提供しました。
※画像をクリックすると別ページで拡大表示されます。
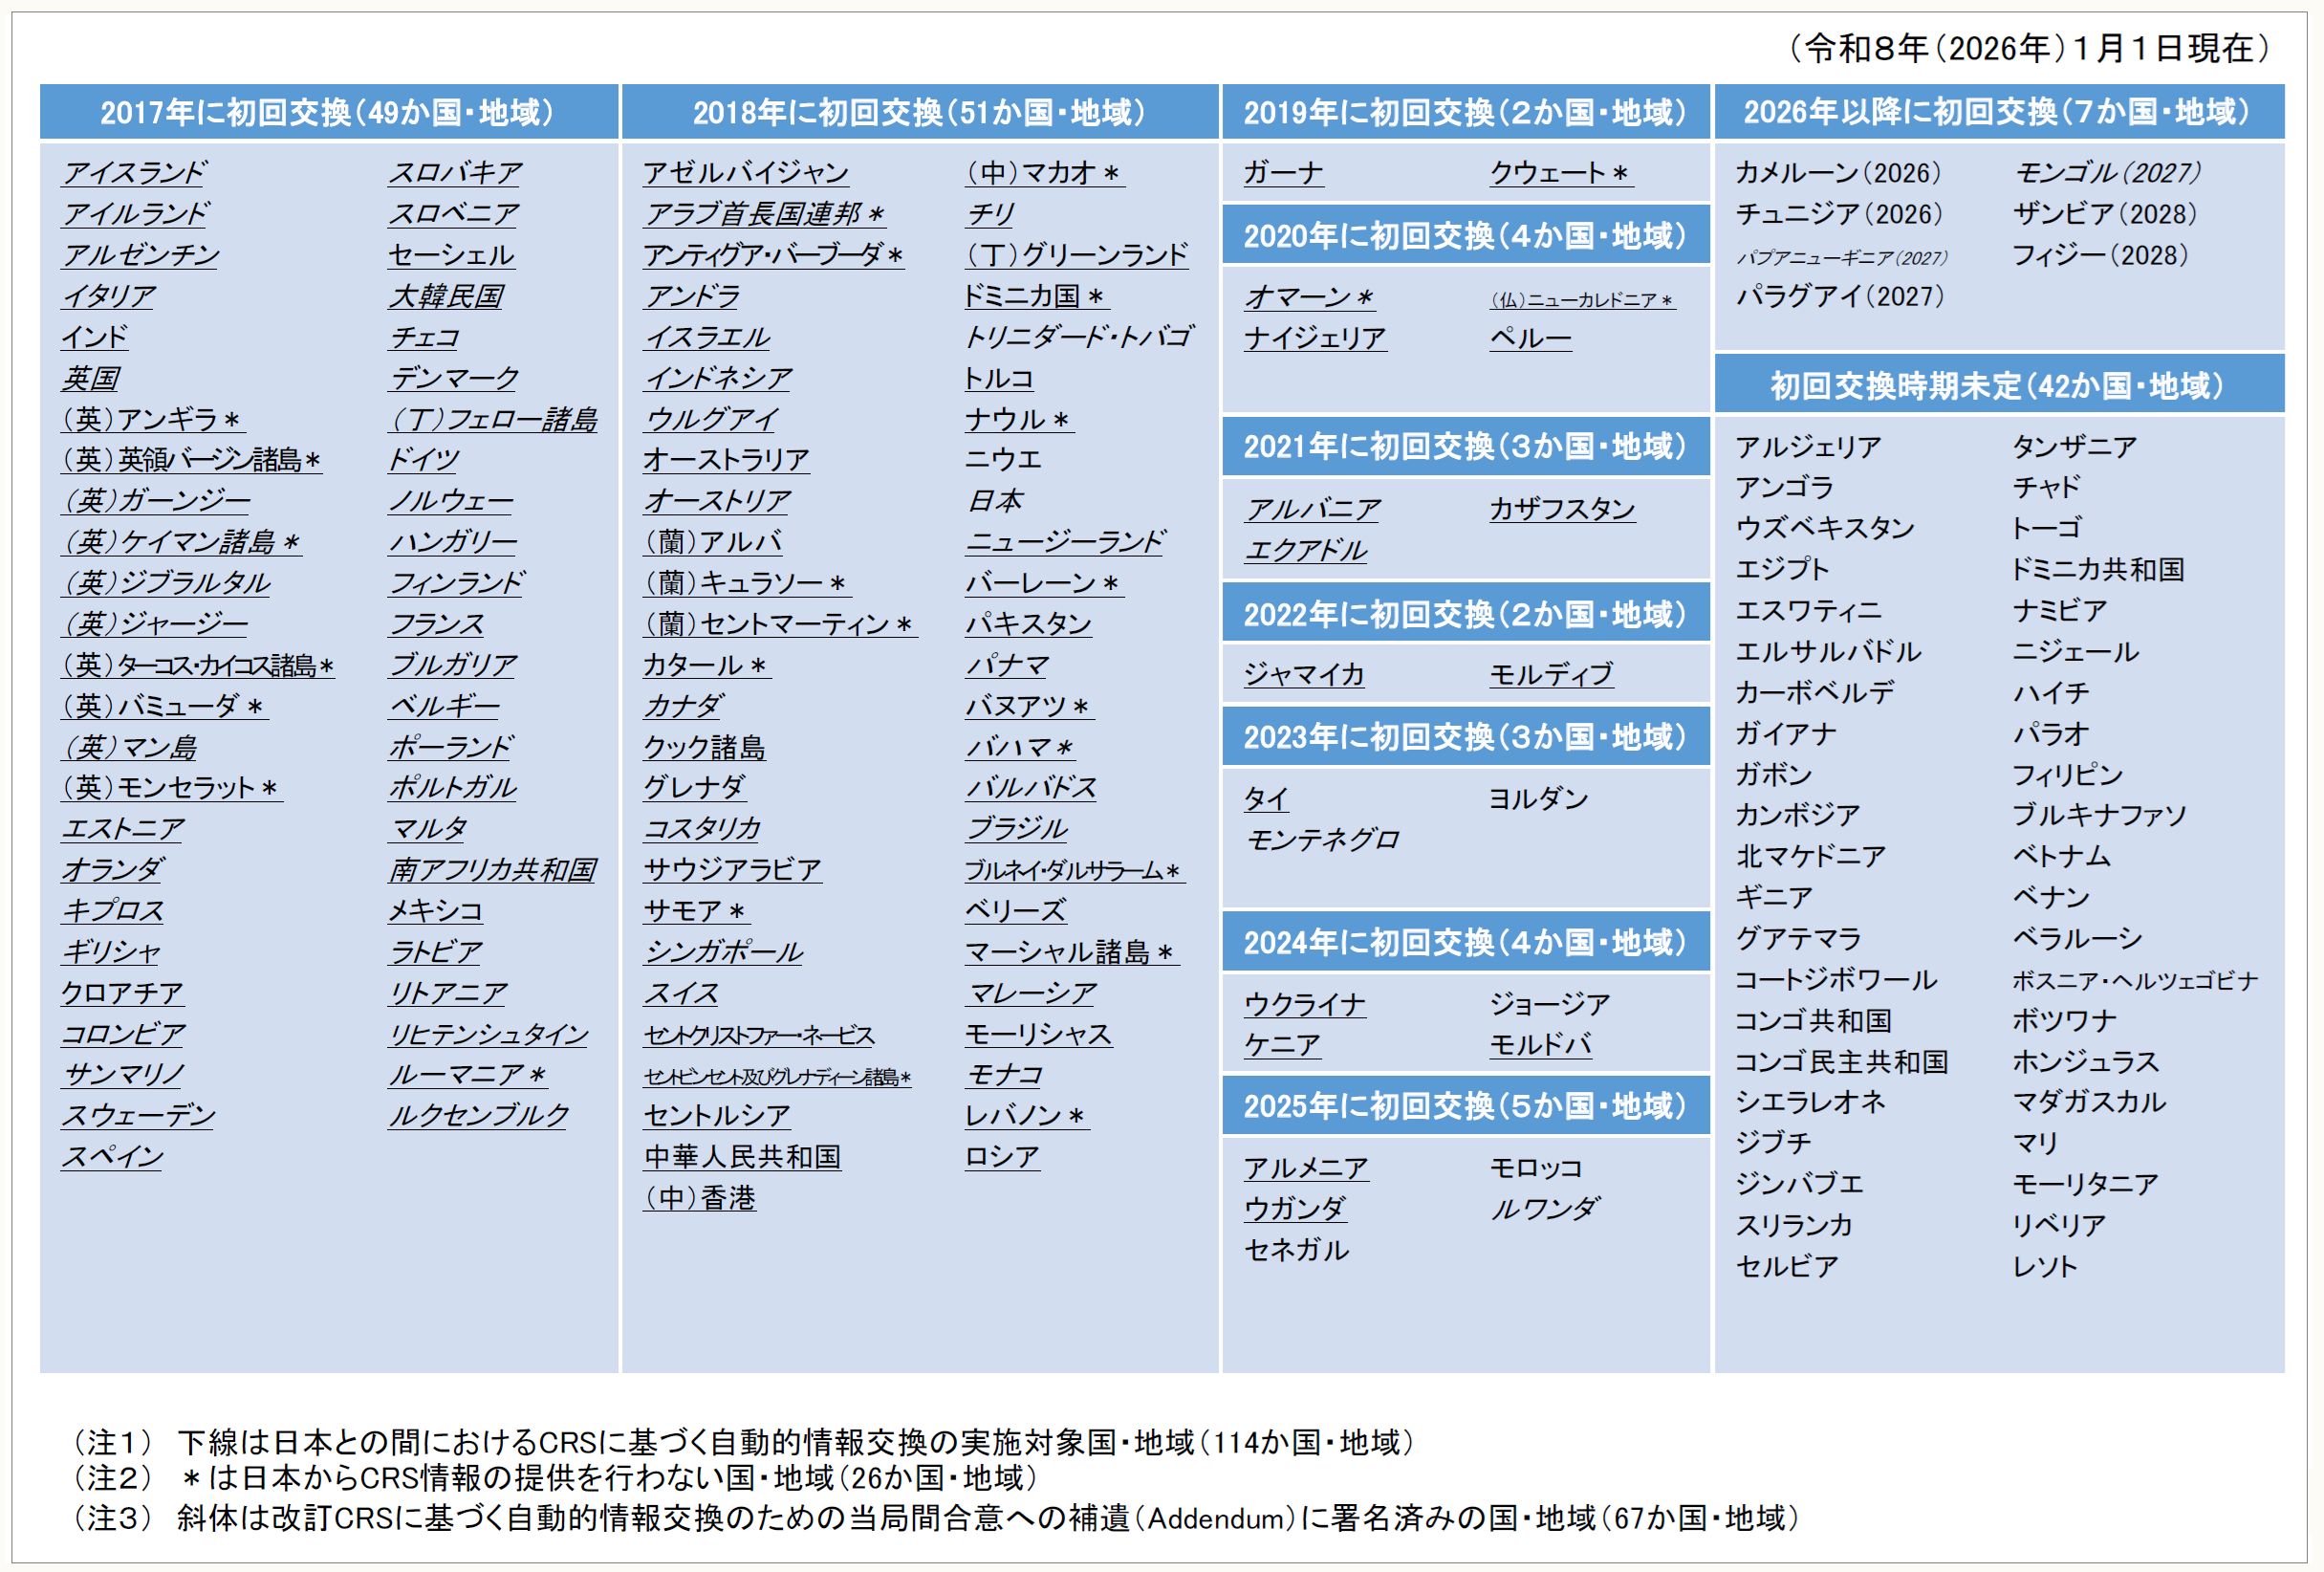
【CRSに基づく自動的情報交換の実施時期に関するコミット状況】
※画像をクリックすると別ページで拡大表示されます。
(引用:「令和6事務年度 租税条約等に基づく情報交換事績の概要」│国税庁)
CRSの参加国・地域は現在100を超えていますが、米国はCRSに参加していません。米国では2010年に「外国口座税務コンプライアンス法(FATCA:Foreign Account Tax Compliance Act)」が成立しており、独自の情報収集システムを有しているためで、その一方で自国にある外国人の口座情報を他国へ一律に提供する仕組みを持っていません。ただし、日本と米国の間には「日米租税条約」があり、税務調査や租税回避の疑いがある場合には、両国の税務当局間で情報交換が行われる仕組みが整備されていますので、仮に米国に資産を移しても、必要に応じてその情報が日本へ伝わる可能性は十分にあるといえます。
日本の税務署は受領したCRS情報の利用を重点項目の一つに掲げています。税務署は国外で所得が生じているにもかかわらず確定申告にこれらの所得が反映されていないことを把握し、税務調査へ着手しています。
またCRS情報は口座情報であることから、金融資産等に対する収入金額であって所得金額ではありません。例えば株式の売買を繰り返している場合には、税務調査時に各株式の取得価額を示して譲渡損益を証明していく必要があるものの、過去の取引明細書が手元になく、取引明細書の再発行には海外の金融機関の窓口に出向く必要がある場合もありますので、納税者が取得価額等を証明できなければ大きな修正額につながることにもなります。
なお申告書作成において、海外の金融口座を通じて取得する利子・配当所得の円換算は、譲渡所得とは異なりTTBが使用不可であることや、日本が外国と締結している租税条約(協定)で、利子・配当等の投資所得について現地で課される所得税が軽減・免除される場合、その軽減・免除される額を超えて課された外国所得税の額があったとしても、その超える外国所得税の額は外国税額控除の対象不可であること等、国外所得特有の論点もあります。
(3) 国外財産調書制度
近年、国外財産の保有が増加傾向にある中で、国外財産に係る課税の適正化が喫緊の課題となっていることなどを背景として、平成24年度の税制改正により国外財産調書制度が導入され、平成26年1月から施行されています。
具体的には、その年の12月31日において、その価額の合計額が5,000万円を超える国外財産を保有する居住者(非永住者を除く。)は、その年の翌年の6月30日までに、当該国外財産の種類、数量及び価額その他必要な事項を記載した「国外財産調書」を、所轄税務署長に提出しなければならないこととされています(国外送金等調書法5①本文)。
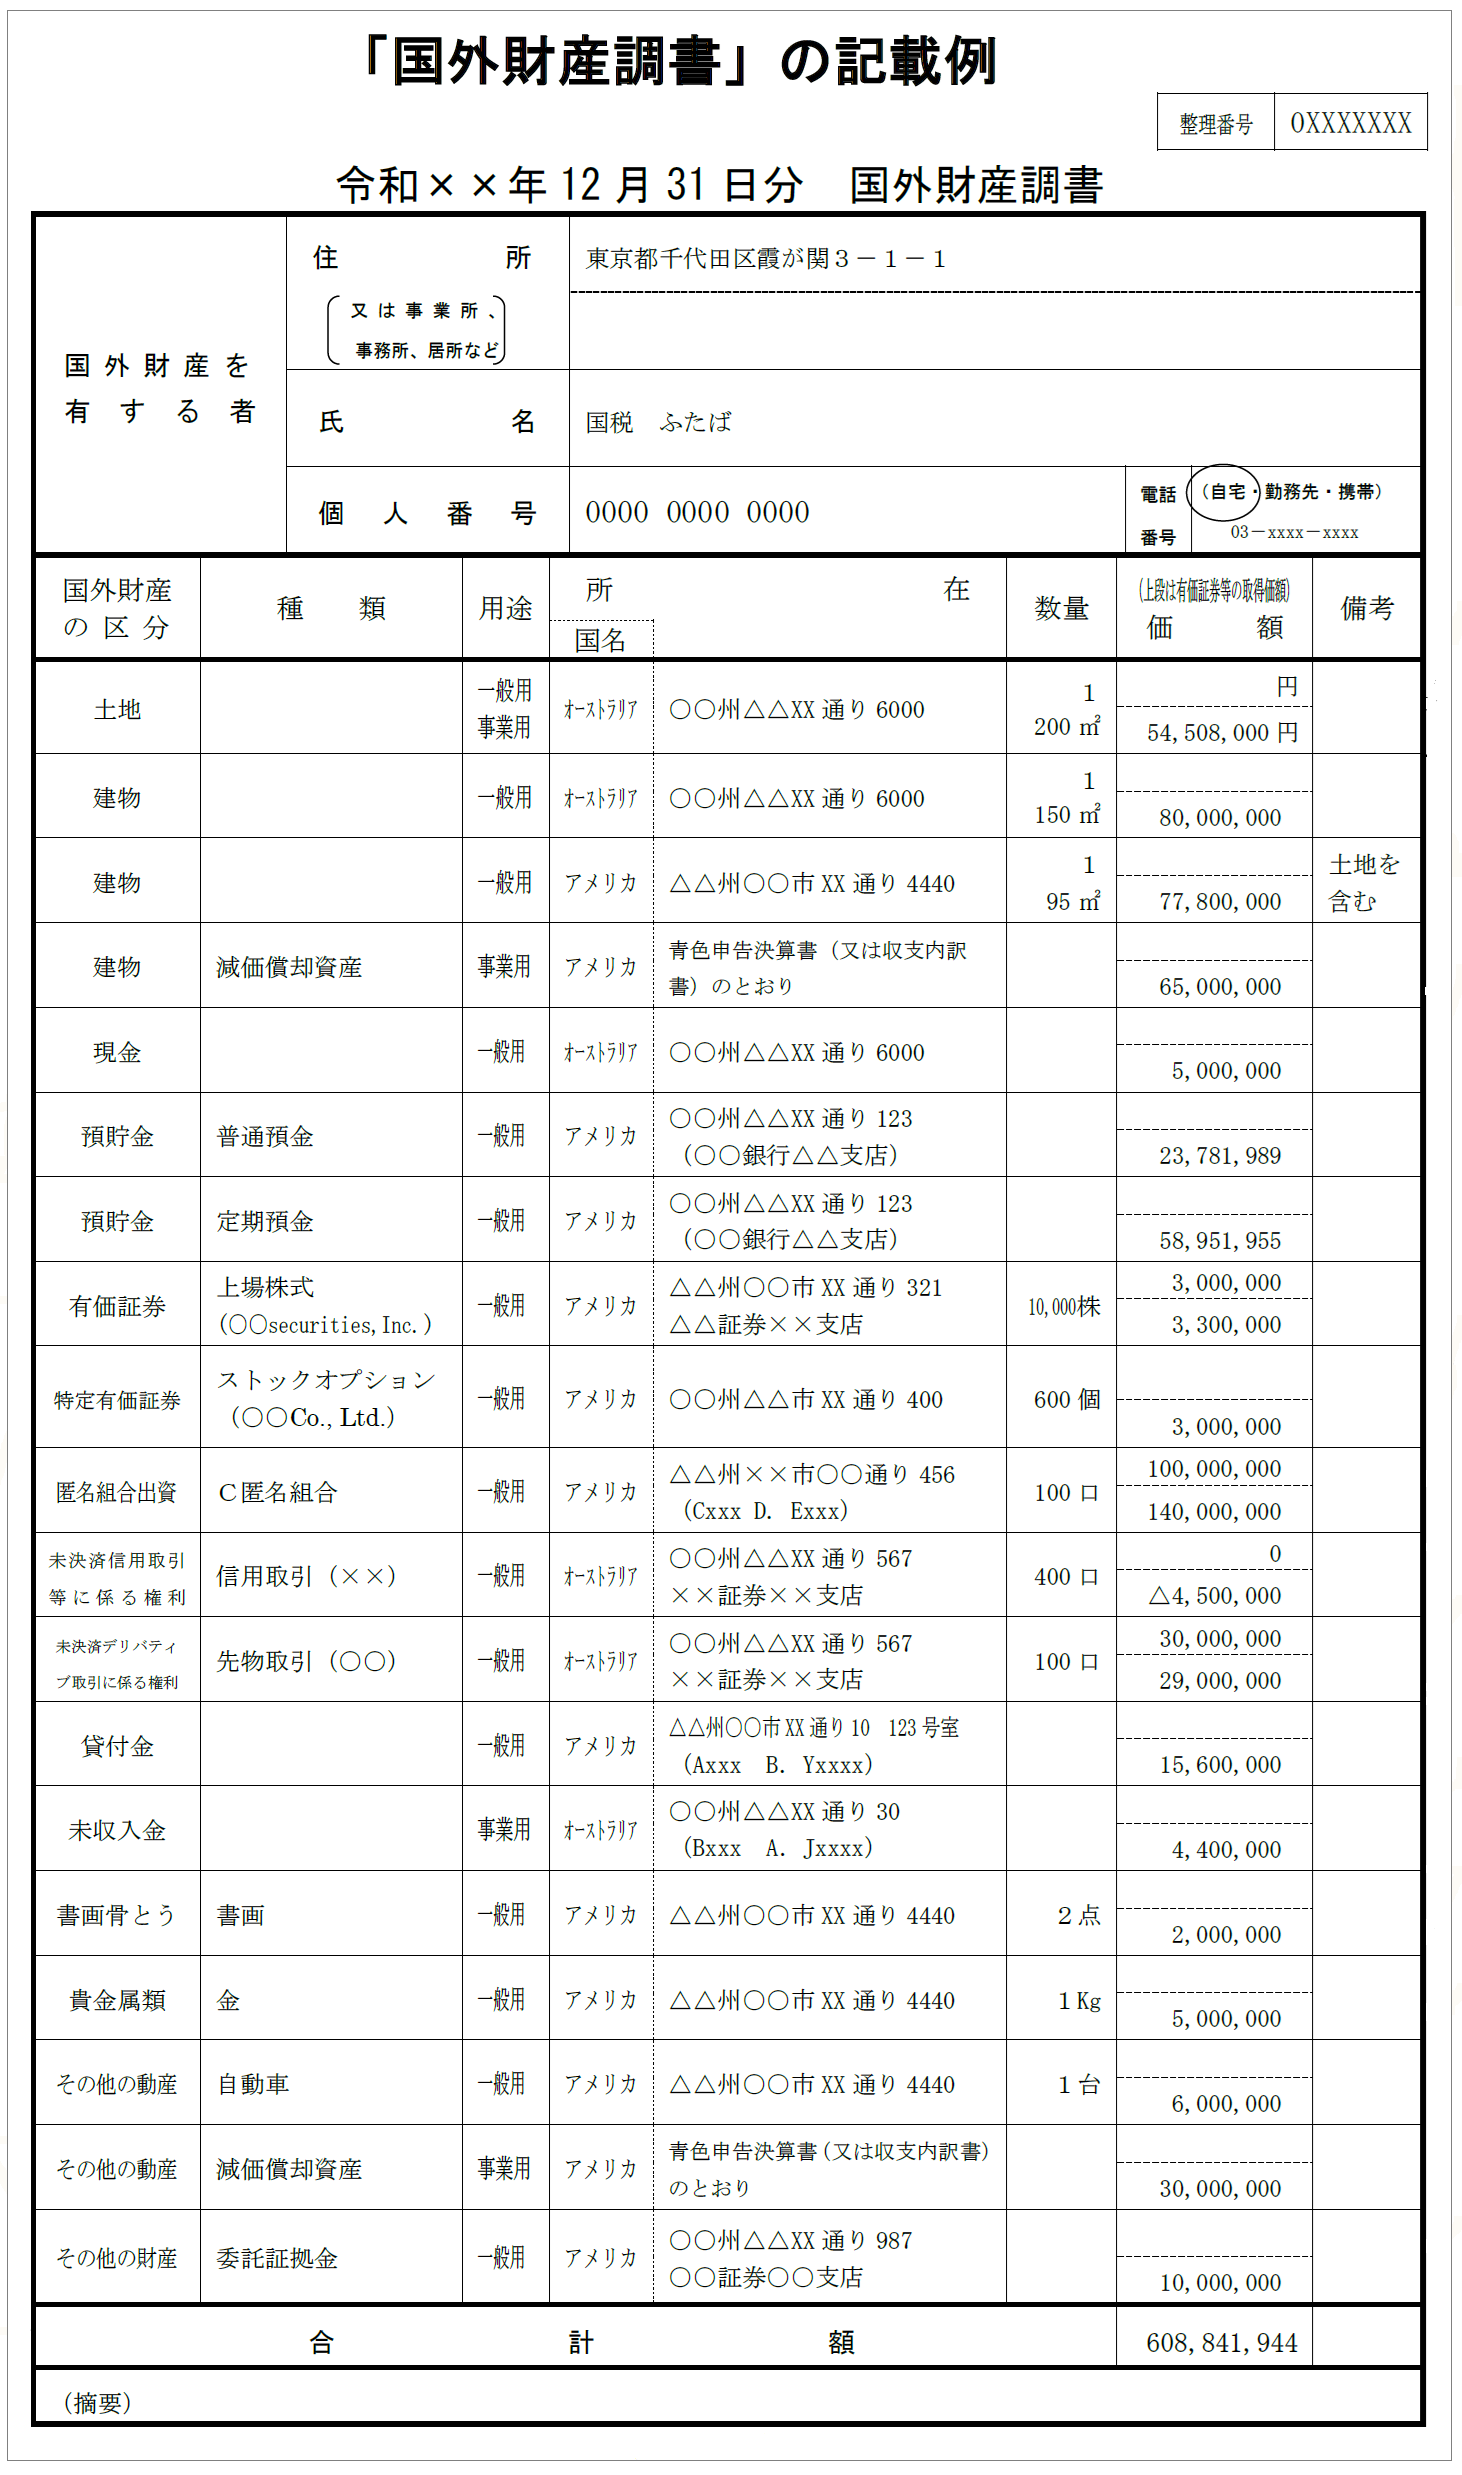
(引用:「国外財産調書の記載例」│国税庁)
期限内に国外財産調書の提出等がない場合に、その国外財産に関する所得税等の申告漏れが生じたときは、その国外財産に関する申告漏れに係る部分の過少申告加算税等について、5%加重される過少申告加算税等の加重措置がとられています。
(4) 公社債・株式等に係る課税の方法と上場株式等に係る譲渡損失の損益通算及び繰越控除
上場株式等に係る譲渡損失の損益通算及び繰越控除が認められるのは、日本国内の金融口座(内閣総理大臣の登録を受けた金融商品取引業者)を通じて売委託等をして発生した上場株式等の譲渡損失(償還損失)に限定されています。
したがって、国外の金融口座を通じて売委託等をして発生した上場株式等の譲渡損失等は、日本国内の金融口座を通じて売委託等をした上場株式等の譲渡益と相殺することはできるものの、国内外の金融口座を通じて取得する上場株式等の利子所得・配当所得との損益通算や3年間の繰越控除はできません。
したがって、日本国内の金融口座で売委託等が可能な銘柄は、当該金融口座を通じて売買したほうが税制的には有利といえます。
3 本件事例への当てはめ
(1) 居住者区分の判定
社長は日本国籍を有し、日本国内に住所を有しているため、「非永住者以外の居住者」に該当します。したがって、日本国内で生じた所得だけでなく、国外で生じたすべての所得(全世界所得)について、日本で申告・納税する義務があります。
(2) 未申告所得の整理
現地で完結して日本へ送金していない場合であっても、シンガポールの不動産から生じる賃貸収入(不動産所得)、現地証券口座での株式売買益(譲渡所得)や配当金(配当所得)、銀行預金の利息(利子所得)はすべて日本での課税対象となります。これらについて、各年分の所得を再計算し、過去に遡って速やかに期限後申告を行う必要があります。現地で納付した税金がある場合は、一定の要件のもと外国税額控除の適用を検討します。
(3) CRS情報による把握リスク
社長はシンガポールに金融口座を保有していますが、シンガポールはCRS(共通報告基準)に参加しており、すでに日本との間で金融口座情報の自動的情報交換が実施されています 。日本の税務署は受領したCRS情報の利用を重点項目の一つに掲げています 。税務署は、自動送付されてきた海外口座の情報と国内の確定申告書を照合し、国外所得の申告漏れを容易に把握して税務調査に着手しています 。したがって「海外の口座だから税務署にはばれない」という考えはもはや通用せず、未申告の事実を税務署から指摘されるのは時間の問題と言わざるを得ません。
(4) 国外財産調書の提出義務
社⻑が保有するシンガポールの不動産、上場株式、預⾦の合計額が2億円を超えており、基準額である「5,000万円超」に該当するため、毎年「国外財産調書」を所轄税務署長に提出する義務があります。未提出の場合、税務調査等で申告漏れが指摘された際の過少申告加算税等が5%加重される重いペナルティが課されます。
(5) 上場株式等の譲渡損失の取扱い
シンガポールの現地証券会社を通じて行った上場株式等の売買で仮に譲渡損失が生じていた場合、その損失を日本国内の金融口座を通じた上場株式等の譲渡益と相殺(損益通算)することは可能です。しかし、利子所得・配当所得との損益通算や、翌年以降3年間の繰越控除は適用できません。今後の運用においては、国内の証券口座へ移管できる銘柄がないかなど、税務面を考慮した口座の見直しも検討すべきです。
4 実務上の留意点
(1) 速やかな期限後申告書の提出
未申告の国外所得がある場合、速やかに期限後申告書を提出することが最も重要です。自主的に期限後申告を行った場合には、無申告加算税が5%に軽減される場合があります(通則法第66条第6項)。税務調査の通知を受けた後や、更正・決定を受けた後では、より重いペナルティが課されます。
(2) 国外財産調書の提出
5,000万円を超える国外財産を保有している場合には、国外財産調書の提出が必要です。国外財産調書を期限内に提出している場合、その国外財産に関する所得税等の申告漏れがあったときは、過少申告加算税等が5%軽減されます。一方、提出がない場合には5%加重されます。
(3) 今後の取引口座の見直し
海外の金融口座を通じて取得した上場株式等については、損益通算及び3年間の繰越控除が認められません。日本国内の金融口座で売委託等が可能な銘柄については、国内の金融口座を通じて売買したほうが税制的には有利です。損切りのタイミングについても、このような税制上の制約を考慮に入れる必要があります。
税理士からのコメント
海外資産の運用や現金の動きが現地で完結していると、「日本に資金を持ち込んでいないから申告しなくてもばれないだろう」「現地で税金を払っているから日本では関係ないだろう」と安易に誤解されているケースが非常に多く見受けられます。しかし、日本の「居住者」である以上、全世界の所得を日本で申告しなければなりません。
「今まで税務署から何も言われなかったから、今後も大丈夫」という社長の考えは大変危険です。近年、国税庁は富裕層の国外財産に対する監視の目をかつてないほど強めています。税務署から指摘を受け、税務調査が入ってからでは、無申告加算税や重加算税、国外財産調書未提出による加重措置など、致命的なペナルティが課される潜在的な税務リスクがあります。
税務署から指摘を受ける前に自主的に期限後申告及び国外財産調書の提出を行うことが、結果的にペナルティ(キズ)を最小限に抑える唯一かつ最善の策です。社長にはこのリスクをしっかりと認識していただき、一刻も早く適正な申告手続きを進めましょう。
【参考(関連条文等)】
-
- 所得税法2条(定義)
- 所得税法5条(納税義務者)
- 所得税法7条(課税所得の範囲)
- 租税特別措置法37条の12の2(上場株式等に係る譲渡損失の損益通算及び繰越控除)
- 内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律5条(国外財産調書)
- 国税通則法66条(無申告加算税)
この連載の公開日程は、下記の連載目次をご覧ください。