公認会計士・税理士 霞 晴久
◆連載開始にあたって◆
租税条約は、100年以上にわたり、租税に関する国家間の利害の対立を調整することで、グローバル経済の発展に重要な枠割を演じてきました。一方で、最近では、条約の「抜け穴」を悪用した多国籍企業による税源浸食と利益移転の問題が指摘され、国際的な議論を経て、その対処法が各国に導入されつつあります。したがって、国際税務に従事する専門家は、伝統的な租税条約の考え方の理解に止まらず、最近の国際的な取組みとその動向に注視する必要があります。
ところで、租税条約の一般的な理解として、租税条約が適用されることで新たな税負担が生じることはない、ということが言われますが、果たして本当にそうでしょうか? 特定の場合、租税条約がトリガーとなって課税が行われる事例が報告されています。このように、現実には、その理念とは異なり、かえって利害を生じさせてしまうという局面もあり得ることになります。本連載では、実務家の視点から、そのような問題まで深く掘り下げ、体系的・具体的に租税条約の読み方・使い方について解説していきます。本連載は、国際取引に係る税務を一から学び直したい企業関係者、弁護士・公認会計士・税理士その他の専門家に有用な情報を提供することを目的としています。
QUESTION
私は税理士ですが、自身の顧問先企業が今後海外取引を予定していることから国際課税について新たに学んでいきたいと思います。国際課税に関して租税条約が重要だということはわかっていますが、具体的に租税条約はなぜ必要なのでしょうか?
ANSWER
租税条約は、国と国との間で「税金をどちらの国が、どのように課税するか」を決めるために必要とされています。すなわち、各国の課税権の重複という事態に対し、それを調整する機能を有するものということができます。
1二重課税の発生
例えば、日本の内国法人が米国に支店を設立し、米国にて事業を展開した場合を考えます。その内国法人の米国支店の所得について、米国のみならず、我が国も課税権を主張するとしたら、同一の所得について日米それぞれで課税される、すなわち二重課税が生じる可能性があります。
なお、次回以降で詳しく検討しますが、日本に本店を有する内国法人は、全世界所得に対して課税される(米国支店の所得も当然含まれる)というルールが適用される一方、米国では、外国である日本で設立された法人であっても、米国を源泉とする所得(米国支店の所得)があれば、米国課税当局は課税権を有することになります。
すなわち、全世界所得課税(居住地国)という考え方と所得源泉主義(源泉地国)という考え方がバッティングするというわけです。 そこで租税条約(※1)によって、主に次のことを規定します。
(※1) 条約とは、一般に、国際法主体間の明示的な合意であり、現代国際法の重要な法令であるとされています。日本国憲法第98条第2項は、日本国が締結した条約及び確立された国際法規は、これを誠実に遵守することを必要とすると規定しており、国内法よりも国際間で締結された条約が優先されることが明らかにされています。
① 二重課税を防止する
⇒ 同じ所得に両国が重複して課税することを回避する。
② 課税できる国を明確にする
⇒ 給与、配当、利子、事業所得などについて、「どの国が課税できるか」をルール化する。
③ 脱税・租税回避を防止する
⇒ 国又は地域同士で税務に関する情報を交換し、国外へ所得を移転することを防止する。
④ 国際的な経済活動を促進する
⇒ 投資相手国での課税関係を明確にすることで、経済交流が一層促進される。
《身近な二重課税の具体例》
我が国企業の国際化に伴い海外に派遣される役員・従業員の個人所得についても、次のように、二重課税が生じることがあります。租税条約は、これらの問題解決についても適用されます。
- 各国共通の国際課税の基本ルールでは、非居住者に対しては、国内源泉所得についてのみ課税が行われます。海外に派遣される我が国企業の従業員は、通常我が国非居住者に判定されるため、同者の海外勤務に対して支給される給与所得については、我が国では課税されません。しかし、海外に派遣される我が国企業の役員に対する役員報酬については、我が国国内源泉所得と判定されるため、我が国に申告・納税する必要があります(所税161①十二イ、所令285①一)。一方、役員の赴任国において、同国の税制により全世界所得に課税される場合、かかる役員報酬に課税されます。ここに二重課税が生じます。
- 海外赴任期間中、自らの持家を賃貸し、家賃収入を得る場合があります。かかる家賃収入は我が国所得税法上不動産所得に分類され、非居住者の国内源泉所得となる(所税161①七)ため、当該海外赴任者は、納税管理人を選任し、不動産所得を申告しなければなりません。一方、赴任国においても、同国の税制において全世界所得に課税される場合、赴任国の居住者として我が国の不動産所得を含めて申告しなければならないことになります。ここに二重課税が生じます。
- 海外赴任期間中に赴任先国の老齢年金受給権を取得し、帰国後年金受給年齢に達してから、当該国から老齢年金を受給することがあります。かかる年金は我が国所得税法上、雑所得となります(所税35③、所令82の2)が、一方で、年金支給国が当該年金の課税権を主張する場合、当然に二重課税が生じることになります。
2 租税条約ネットワーク
2026年9月1日現在我が国は、82の国又は地域との間で二重課税の除去並びに脱税及び租税回避の防止を主たる内容とする条約(租税条約)を締結しており、その概要は以下の表のとおりとなります(※2)。
(※2) 財務省「我が国の租税条約等の一覧」を基に筆者作成
※画像をクリックすると別ページで拡大表示されます。
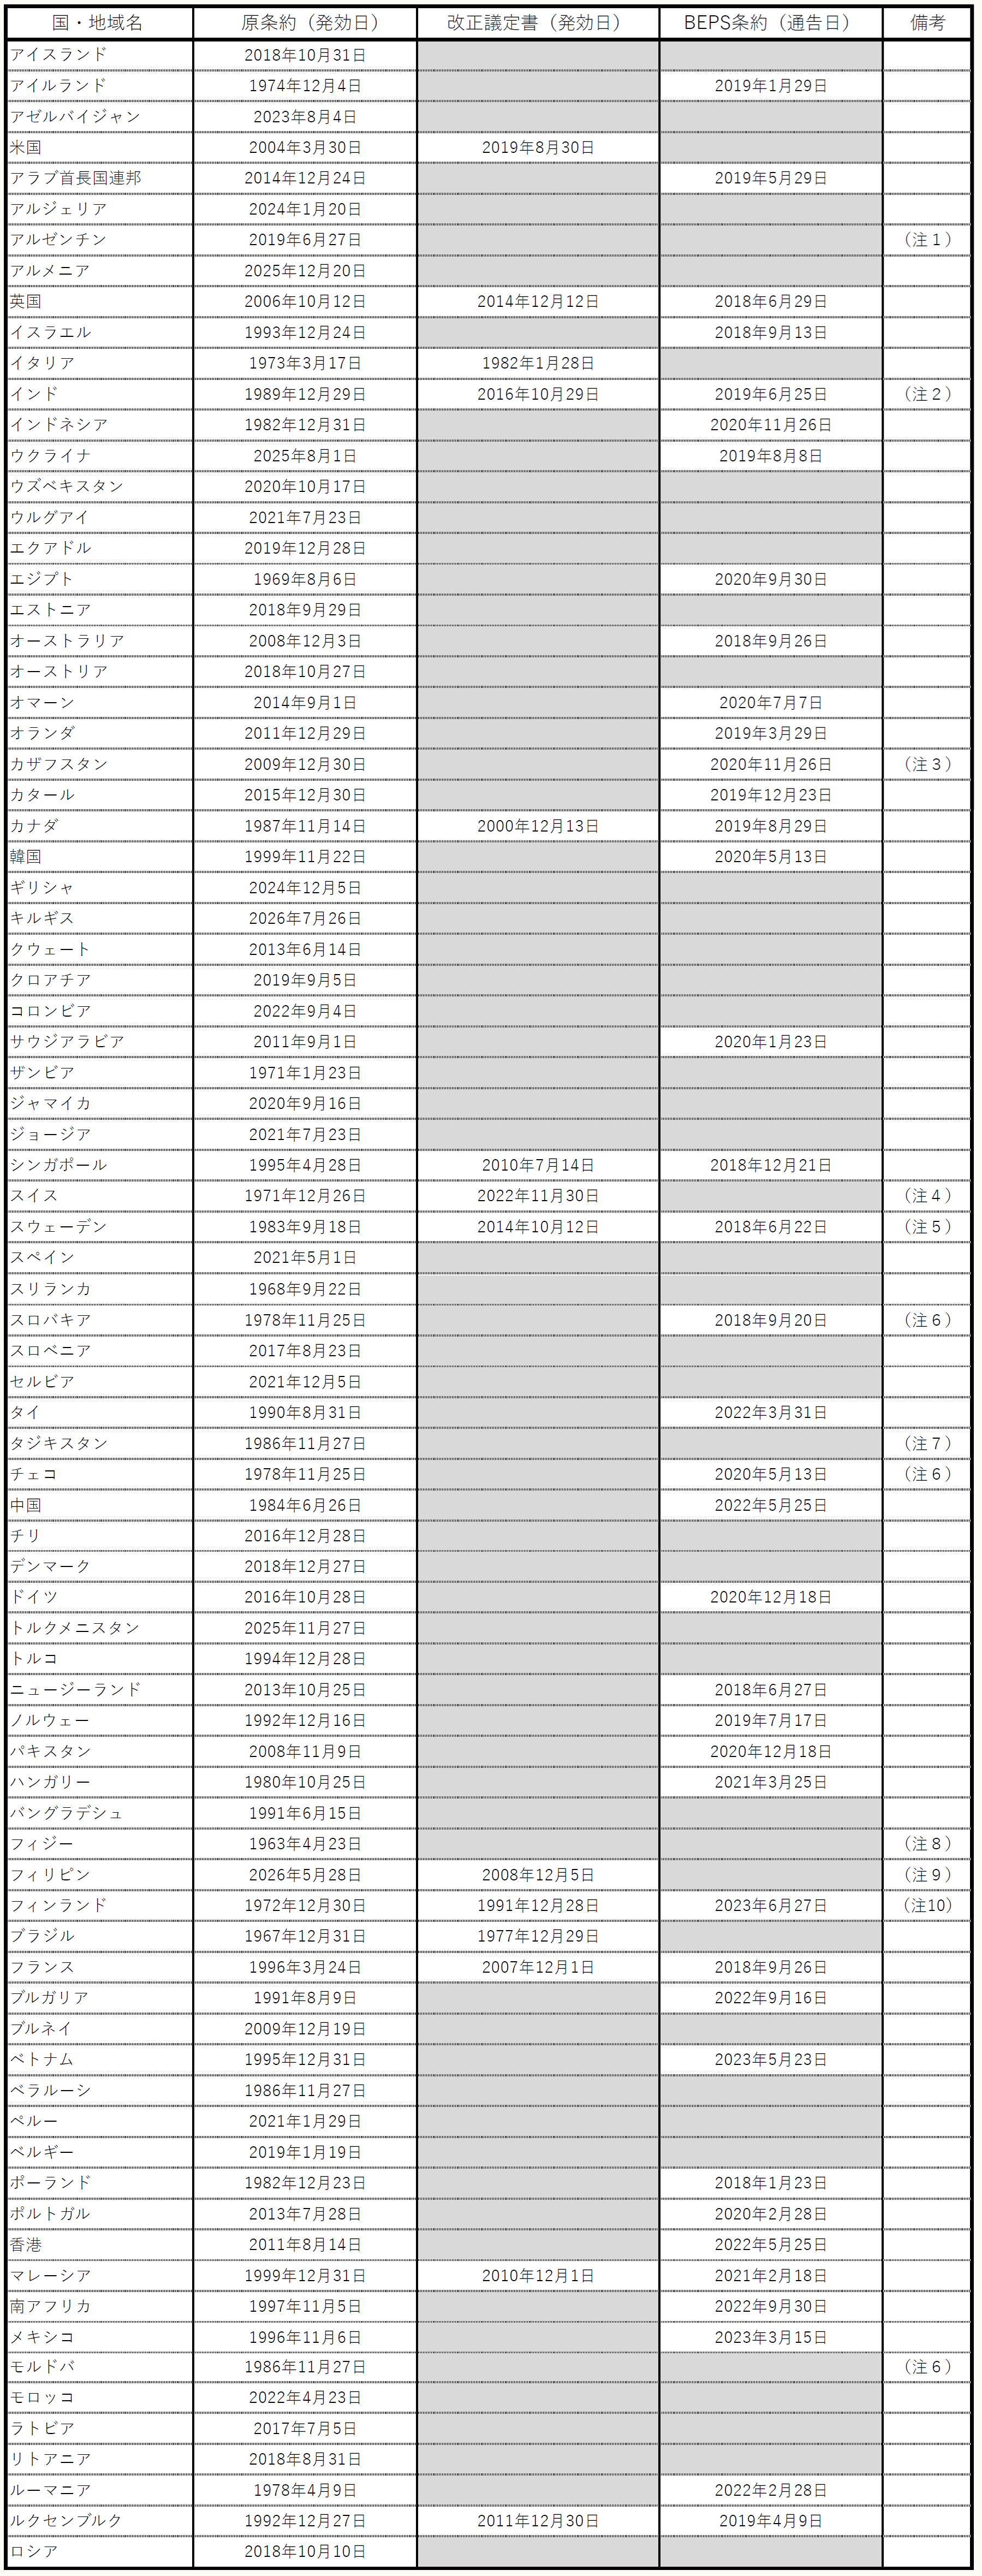
(注1) 原条約は未発効のため、条約署名日を記載している。
(注2) 改正議定書には、その他2006年6月28日発効のものがある。
(注3) BEPS条約には、その他2020年6月24日通告のものがある。
(注4) 改正議定書には、その他2011年12月30日発効のものがある。
(注5) 改正議定書には、その他1999年12月25日発効のものがある。
(注6) 旧チェコスロバキアとの間の条約が承継されている。
(注7) 旧ソ連との間の条約が承継されている。
(注8) 英国との間の旧条約が適用されている。
(注9) 新条約は未発効のため、条約署名日を記載している。原条約の発効日は1980年7月20日である。
(注10) BEPS条約には、その他2019年2月25日通告のものがある。
なお、表中「原条約」とは、現時点で有効な条約をいい、署名はされたが、発効(批准)されていない条約については、同条約の署名日を記載しています。
「議定書」とは、条約の一形式で、先に締結された条約と不可分の一体のものとして当事者間で合意されたものをいいます。
また、BEPS条約とは、正式名称を「税源浸食及び利益移転(※3)を防止するための租税条約関連措置を実施するための多国間条約」(※4)といい、OECD(経済協力開発機構)(※5)による多国籍企業の租税回避を防止するためのBEPS行動計画最終報告書(2015年10月5日)に基づき多国間で締結されたもので、我が国は、既存の二国間条約の一部をBEPS条約の適用対象として選択し、2018年9月26日に受託書を寄託(寄託先:OECD事務総長)しました。
(※3) 英)Base Erosion and Profit Shifting(BEPS)
(※4) 本連載では、今後、「BEPS防止措置実施条約」と呼ぶこととします。
(※5) 英)Organization for Economic Co-operation and Development
表中の「通告日」とは、我が国の寄託の後、同二国間条約の相手国・地域がBEPS条約の留保及び通告を提出した日であり、同日以降、既存の条約とBEPS条約の統合された規定が適用されることとなります(詳しくは、次回以降で解説します)。
3 租税条約の種類
上記のとおり、租税条約の本来の目的は、二重課税を防止することにあります(※6)が、同時に、租税法の執行における国際的協力の促進(情報交換による脱税の防止・執行共助等)も重要な目的とされています。
(※6) 我が国が締結している租税条約は、基本的に「所得」に対するものですが、米国についてのみ、相続税に関する租税条約も締結されています。
租税に関する情報の交換に関しては、2008年のリーマンショックを契機として、11のタックス・ヘイブン(※7)との租税情報交換協定を締結しています。これには、課税逃れのため、タックス・ヘイブンに金融資産を移動させる事例が顕在化してきたことが背景にあり、タックス・ヘイブンとの間で情報交換に特化した協定を締結する必要性が生じたためです。
(※7) 英領バージン諸島、ガーンジー、ケイマン諸島、サモア、ジャージー、パナマ、バハマ、バミューダ、マカオ、マン島、リヒテンシュタインとの協定をいいます。
一方、上記❷でリストアップした租税条約や上記租税情報交換協定は、いずれもバイラテラルの二国間条約(※8)ですが、二国間条約の交渉から締結までには相当の時間が掛かることや、OECDでのBEPSの議論を踏まえ、多国間でのマルチラテラルな枠組みを模索した結果、2013年には、税務当局間の税務行政の執行について、共助することができる多国間条約であるOECD税務行政執行共助条約(※9)が締結されています。
(※8) ただし、上記❷の租税条約は当初二国間条約として締結されましたが、その後のBEPS条約により多国間条約と統合された、いわばハイブリッドな構造となっています。
(※9) 2013年6月18日現在判明している本条約への署名国は55か国で、このうち発効済又は発効が決まっている国は、29か国(米、英、仏、豪、韓国等)です。
〔凡例〕
所税・・・所得税法
所令・・・所得税法施行令
(例)所税161①十二イ・・・所得税法第161条第1項第12号イ
(了)
次回は12/3に公開予定です。