公開日: 2026/10/08 (掲載号:No.689)
文字サイズ

消費税減税大綱に伴い想定される実務への影響と対応 【第2回】「各種特例の確認と注意点」

筆者: 石川 幸恵

消費税減税大綱に伴い想定される
実務への影響と対応
【第2回】
「各種特例の確認と注意点」

税理士 石川 幸恵


【第2回】では、飲食料品の税率引下げに伴って設けられる各種の特例について確認する。

【第1回】で確認したとおり、飲食料品の税率引下げは、農林漁業者や食品事業者、外食事業者などの納付税額や資金繰りに影響を及ぼすことが考えられる。免税事業者か課税事業者か、簡易課税か一般課税かといった選択を見直す必要が生じる可能性もある。一方で、制度の施行までの準備期間が短く、通常の手続きでは対応が間に合わないといったことも考えられる。

こうした影響に対応するため、課税事業者の選択や簡易課税制度、中間申告などについて各種の特例が設けられる。


1 免税事業者から課税事業者になるための届け出に関する特例、簡易課税から一般課税になるための届け出に関する特例について

(1) 免税事業者から課税事業者になるための届け出に関する特例

課税事業者選択届出書の原則的な提出期限は適用を受けようとする課税期間の初日の前日(消法9④)であるが、飲食料品の譲渡を行う免税事業者は、令和9年4月1日の属する課税期間中にその課税期間から課税事業者となることを選択する旨を記載した「課税事業者選択届出書」を所轄の税務署長に提出することで、その課税期間から課税事業者となることができる特例が設けられる(消費税率引下げQA問3-2)。

この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。

すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。

Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。

会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。
消費税減税大綱に伴い想定される
実務への影響と対応
【第2回】
「各種特例の確認と注意点」

税理士 石川 幸恵


【第2回】では、飲食料品の税率引下げに伴って設けられる各種の特例について確認する。

【第1回】で確認したとおり、飲食料品の税率引下げは、農林漁業者や食品事業者、外食事業者などの納付税額や資金繰りに影響を及ぼすことが考えられる。免税事業者か課税事業者か、簡易課税か一般課税かといった選択を見直す必要が生じる可能性もある。一方で、制度の施行までの準備期間が短く、通常の手続きでは対応が間に合わないといったことも考えられる。

こうした影響に対応するため、課税事業者の選択や簡易課税制度、中間申告などについて各種の特例が設けられる。


1 免税事業者から課税事業者になるための届け出に関する特例、簡易課税から一般課税になるための届け出に関する特例について

(1) 免税事業者から課税事業者になるための届け出に関する特例

課税事業者選択届出書の原則的な提出期限は適用を受けようとする課税期間の初日の前日(消法9④)であるが、飲食料品の譲渡を行う免税事業者は、令和9年4月1日の属する課税期間中にその課税期間から課税事業者となることを選択する旨を記載した「課税事業者選択届出書」を所轄の税務署長に提出することで、その課税期間から課税事業者となることができる特例が設けられる(消費税率引下げQA問3-2)。

この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。

すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。

Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。

会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。
連載目次

消費税減税大綱に伴い想定される実務への影響と対応

【第1回】 税率1%の対象範囲、事業者への影響及び税率変更に伴う実務上の取扱い ★無料公開中★

はじめに

1 消費税率の臨時的な引下げの対象範囲

2 テイクアウト、出前、店内飲食の消費税率について

(1) 外食とは?

(2) 飲食設備の範囲

(3) 軽減税率が適用されるテイクアウトの範囲について

(4) 適用税率の判定時期

(5) 「店内飲食」と「テイクアウト」の価格設定と表示方法について

3 飲食店、農業等、飲食料品の譲渡を行う事業者への影響

4 飲食料品の譲渡を行っていない事業者への影響

(1) 会計処理への対応

(2) 納付税額の増加

5 インボイスや帳簿の記載内容の変更について

6 1枚のインボイスに3種類の税率が記載される場合について

7 返品、貸倒れの取扱いについて

8 適用税率の判定における売上計上基準の取扱い

【第2回】 各種特例の確認と注意点

1 免税事業者から課税事業者になるための届け出に関する特例、簡易課税から一般課税になるための届け出に関する特例について

(1) 免税事業者から課税事業者になるための届け出に関する特例

(2) 簡易課税から一般課税になるための届け出に関する特例

(3) 届出書の記載の注意

2 1の特例の対象者が「飲食料品の譲渡を行う事業者」に限定されていることについて

3 課税事業者選択の特例を利用した場合の「2年縛り」「3年縛り」「棚卸資産に係る消費税の調整」

(1) 課税事業者選択に係る2年縛り

(2) 3年縛り

(3) 棚卸資産に係る消費税の調整

4 簡易課税制度の計算方法の特例

5 外食事業者が行う取引の消費税率、簡易課税の適用に関する整理

6 二種類以上の事業を営む場合、三種類以上の事業を営む場合の簡易課税の特例制度の取扱い

7 中間申告制度の特例

(1) 特例の概要

(2) 手続き

(3) 中間申告の回数

【第3回】 総額表示義務の特例及び定期供給契約・通信販売に係る経過措置、税率変更日前後の適用税率 10/15公開予定

1 総額表示の範囲について

2 総額表示義務に関する特例

(1) 困難な事情とは

(2) 誤認防止措置

3 総額表示につき、特例の期間でも認められない対応について

4 定期供給契約、通信販売の経過措置はどのような取引に適用されるのか

(1) 定期供給契約

(2) 通信販売

5 定期供給契約、通信販売について4月1日以後のお届け分に消費税率1%を適用することはできるのか

(1) 定期供給契約

(2) 通信販売

6 買い手における仕入れの計上基準と適格請求書の税率が異なる場合、どちらの税率で仕入税額控除を行うのか

【第4回】 税率引下げ期間に合わせた課税期間の設定方法と留意点 10/22公開予定

1 消費税率の引下げ期間と課税期間が一致しないことによる影響

2 個人事業者がインボイス制度を利用して、消費税率の引下げ期間に合わせて課税事業者となる方法

3 課税事業者選択をした個人事業者が令和11年4月から免税事業者に戻りたい場合の手続き

4 令和11年4月1日以後に開始する中間申告対象期間について、そもそも中間申告不要と判定された場合に中間申告をすることはできるか

筆者紹介

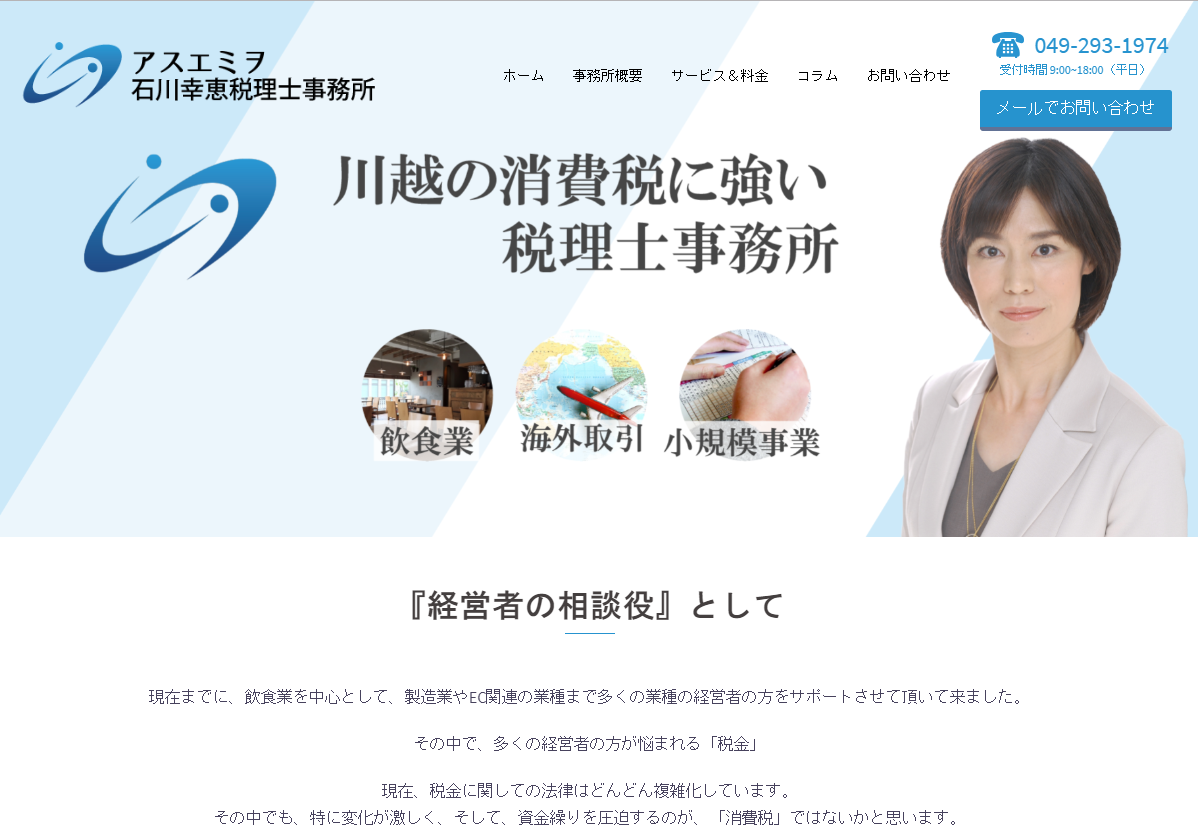
石川 幸恵

(いしかわ・ゆきえ)

税理士・第一種情報処理技術者
アスエミヲ 石川幸恵税理士事務所(https://as-emiwo.com)

名古屋大学大学院 生命農学研究科 博士前期課程修了。
金融系のIT企業に就職後、お金の流れや儲けの仕組みに興味を持ち、税理士業界へ転職。

平成29年 税理士登録・開業。

法人税はもちろん、個人事業者から法人までの消費税を専門的にサポートし、越境EC、非居住者へのサービスなど海外取引に関わる消費税についても相談を受ける。

【著書】
・『気になるギモンを解消!小さな会社の消費税Q&A』(清文社、2024年)

関連書籍

新着情報

もっと見る

記事検索

#