公開日: 2026/02/12 (掲載号:No.656)
文字サイズ

〈適切な判断を導くための〉消費税実務Q&A 【第17回】「無形固定資産に係る輸入消費税について」

筆者: 石川 幸恵

〈適切な判断を導くための〉

消費税実務Q&A

【第17回】

「無形固定資産に係る輸入消費税について」


税理士 石川 幸恵


【Q】

当社は台湾の製造業者から商品を輸入しています。この商品には特定の商標が付されており、その商標権使用料(以下「ロイヤルティ」といいます。)は製造業者ではなくアメリカの法人に支払っています。

このロイヤルティは売手である製造業者に支払ったものではなく、商品の製造委託契約とは別の契約に基づき支払われています。また、通関時にこのロイヤルティを課税価格に含めて輸入消費税を納付したとしても、その輸入消費税は仕入税額控除の対象となるため、結果的に税負担は生じません。

このような場合、ロイヤルティは輸入消費税の課税価格に含めずに申告してよいでしょうか。

【A】

ロイヤルティを関税や消費税の課税価格に含めるかどうかは、「輸入貨物に係る取引の状況その他の事情からみて当該輸入貨物の輸入取引をするために買手により直接又は間接に支払われるもの(関税定率法4①四)」であるか否かにより判断が異なります。具体例については、【解説】で見ていきます。

なお、「仕入税額控除により結果的に税負担が生じないから」という理由で、課税価格に含めなくてよいものではありません。

◆ ◆ 解 説 ◆ ◆

1 輸入消費税の課税価格

保税地域から引き取られる課税貨物に係る消費税の課税標準は、当該課税貨物につき関税定率法第4条から第4条の8までの規定に準じて算出した価格に当該課税貨物の保税地域からの引き取りに係る消費税以外の消費税等及び関税の額に相当する金額を加算した金額とされている(消法28④)。

また、輸入貨物の課税価格の決定方法は、輸入取引がされた時に買手より売手に対し、又は売手のために、当該輸入貨物につき現実に支払われた又は支払われるべき価格に、その含まれていない限度において、当該貨物が輸入港に到着するまでに要する運賃・保険料等の額、当該輸入貨物に係る商標権等の使用に伴う対価で輸入取引の条件として買手により直接又は間接に支払われるもの等を加えた価格によることを原則としている(関税定率法4①)。

以下では、輸入貨物に係るロイヤルティについて、課税価格に含めるかどうかの判断基準を具体例により確認する。


2 ロイヤルティの支払いに関する事例

輸入取引の売手以外に支払うロイヤルティが輸入消費税の課税価格に含まれるかどうかは、「輸入貨物に関連しているか」、その支払が「輸入取引をするための条件」となっているか否かで決まる。以下、結論が異なる事例2つと裁決事例を紹介する。

(1) ロイヤルティを課税価格に含める場合

① 取引の概要
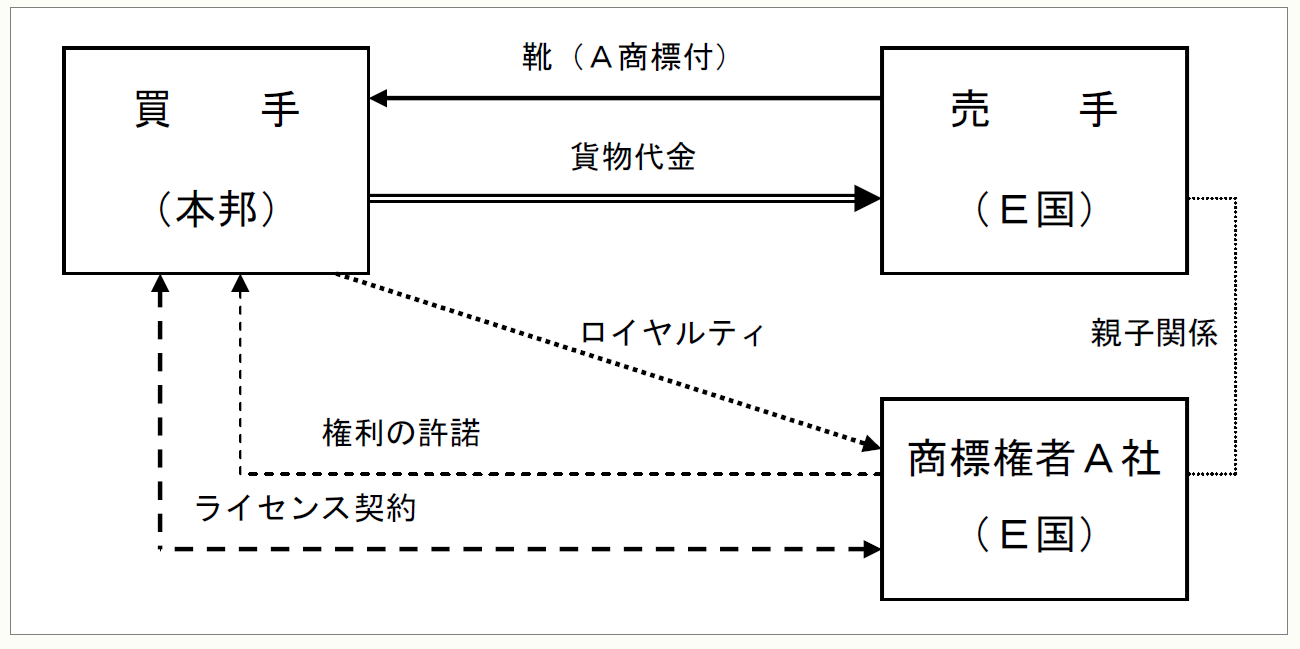

図のように、買手は商標権者A社とのライセンス契約に基づき、商標の使用許諾を受け、A社の子会社である売手から当該商標が付された靴を輸入している。ロイヤルティはA社に、貨物の代金は売手にそれぞれ支払われている。

② 取扱い

売手と特殊関係にある商標権者に支払うロイヤルティは課税価格に含める。

③ 理由

ロイヤルティは輸入貨物に付されている商標の使用の対価であることから輸入貨物に係るものである。また、そのロイヤルティは売手の親会社である商標権者に対して支払われており、支払いがなければ売手は貨物を買手に販売しないものと解される。このため、このロイヤルティは輸入取引をするために買手により支払われるものと認められるためである(関税定率法基本通達4-13(4)ハ)。

【参考】 税関ホームページ 質疑応答事例
「売手と特殊関係にある商標権者に支払うロイヤルティ」

(2) 課税価格に含めない場合

① 取引の概要


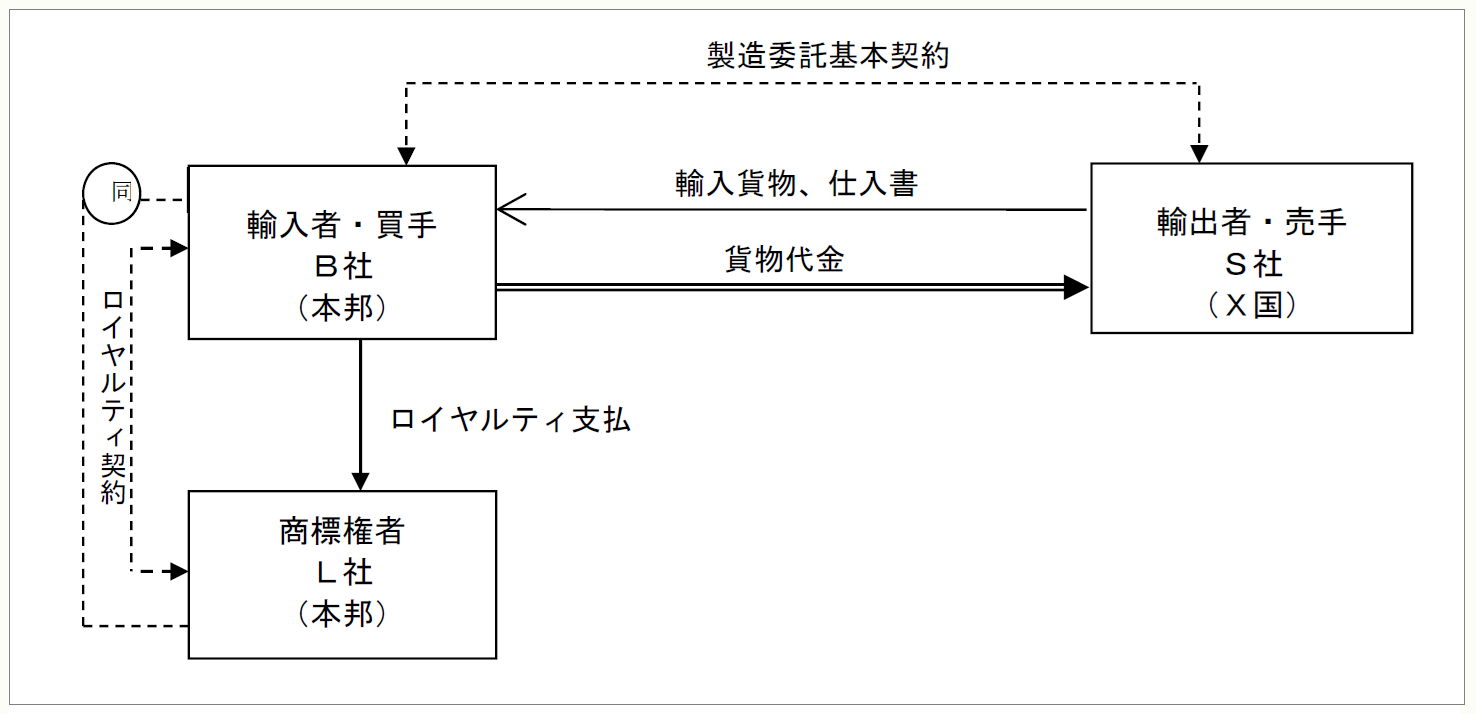
図のとおり、買手であるB社は、商標権者L社とのロイヤルティ契約に基づいてロイヤルティを支払っている。このロイヤルティ契約により、商標権の使用許諾に加え、経営上のノウハウの利用や社会的信用の向上、競業者に対する優位性という経済的利益を得られる。

一方、B社は、売手であるS社からL社の商標が付された商品を輸入している(商標の使用については上記のロイヤルティ契約に基づくものである。)が、売手はB社がロイヤルティを支払っていることを認識していない。また、B社は売手をS社以外でも自由に選択することが可能である。

ロイヤルティの支払額は、商標を使用するか否か、輸入か国内調達かにかかわらず一定である。

② 取扱い

このロイヤルティは課税価格に含めない。

③ 理由

この課税貨物は商標を付したものであり、ロイヤルティは輸入貨物に係るものであると認められる。

一方、商標権者L社は輸入取引及び輸入貨物の製造・管理には関与しておらず、ロイヤルティの支払いやその金額は輸入の有無によって変動しない。このことから、このロイヤルティは「輸入取引をするために買手により支払われるもの」には該当しないと認められるためである。

【参考】 税関ホームページ 事前教示回答
「輸入者が支払うロイヤルティの関税評価上の取扱いについて」

(3) 裁決事例

やや古いものではあるが、平成13年にロイヤルティが消費税の課税標準(関税課税価格)に含まれると認められるのが相当であると判断された裁決事例がある(TAINSコード:F0-5-125)。本件では売手は商標権者と特殊関係になかったので、(1)のケースには該当しないものの、課税価格に含まれると判断されたところが特徴である。

買手は商標権者から商品の製造権及び日本での販売権を取得し、その対価としてロイヤルティを支払う義務を負っていた。

また、実態として、商標権者は輸出者の実態を十分に把握しており、製品の製造過程や輸入取引について商標権者の立場から相当程度管理又は支配していたと認められた。

これらの事情を総合的に勘案し、ロイヤルティは「輸入取引をするために支払われるもの」に該当するとして、課税価格に算入すべきと判断されている。


〔凡例〕

・消法・・・消費税法

・消規・・・消費税法施行規則

(了)

次回は3/12に公開予定です。
〈適切な判断を導くための〉

消費税実務Q&A

【第17回】

「無形固定資産に係る輸入消費税について」


税理士 石川 幸恵


【Q】

当社は台湾の製造業者から商品を輸入しています。この商品には特定の商標が付されており、その商標権使用料(以下「ロイヤルティ」といいます。)は製造業者ではなくアメリカの法人に支払っています。

このロイヤルティは売手である製造業者に支払ったものではなく、商品の製造委託契約とは別の契約に基づき支払われています。また、通関時にこのロイヤルティを課税価格に含めて輸入消費税を納付したとしても、その輸入消費税は仕入税額控除の対象となるため、結果的に税負担は生じません。

このような場合、ロイヤルティは輸入消費税の課税価格に含めずに申告してよいでしょうか。

【A】

ロイヤルティを関税や消費税の課税価格に含めるかどうかは、「輸入貨物に係る取引の状況その他の事情からみて当該輸入貨物の輸入取引をするために買手により直接又は間接に支払われるもの(関税定率法4①四)」であるか否かにより判断が異なります。具体例については、【解説】で見ていきます。

なお、「仕入税額控除により結果的に税負担が生じないから」という理由で、課税価格に含めなくてよいものではありません。

◆ ◆ 解 説 ◆ ◆

1 輸入消費税の課税価格

保税地域から引き取られる課税貨物に係る消費税の課税標準は、当該課税貨物につき関税定率法第4条から第4条の8までの規定に準じて算出した価格に当該課税貨物の保税地域からの引き取りに係る消費税以外の消費税等及び関税の額に相当する金額を加算した金額とされている(消法28④)。

また、輸入貨物の課税価格の決定方法は、輸入取引がされた時に買手より売手に対し、又は売手のために、当該輸入貨物につき現実に支払われた又は支払われるべき価格に、その含まれていない限度において、当該貨物が輸入港に到着するまでに要する運賃・保険料等の額、当該輸入貨物に係る商標権等の使用に伴う対価で輸入取引の条件として買手により直接又は間接に支払われるもの等を加えた価格によることを原則としている(関税定率法4①)。

以下では、輸入貨物に係るロイヤルティについて、課税価格に含めるかどうかの判断基準を具体例により確認する。


2 ロイヤルティの支払いに関する事例

輸入取引の売手以外に支払うロイヤルティが輸入消費税の課税価格に含まれるかどうかは、「輸入貨物に関連しているか」、その支払が「輸入取引をするための条件」となっているか否かで決まる。以下、結論が異なる事例2つと裁決事例を紹介する。

(1) ロイヤルティを課税価格に含める場合

① 取引の概要


図のように、買手は商標権者A社とのライセンス契約に基づき、商標の使用許諾を受け、A社の子会社である売手から当該商標が付された靴を輸入している。ロイヤルティはA社に、貨物の代金は売手にそれぞれ支払われている。

② 取扱い

売手と特殊関係にある商標権者に支払うロイヤルティは課税価格に含める。

③ 理由

ロイヤルティは輸入貨物に付されている商標の使用の対価であることから輸入貨物に係るものである。また、そのロイヤルティは売手の親会社である商標権者に対して支払われており、支払いがなければ売手は貨物を買手に販売しないものと解される。このため、このロイヤルティは輸入取引をするために買手により支払われるものと認められるためである(関税定率法基本通達4-13(4)ハ)。

【参考】 税関ホームページ 質疑応答事例
「売手と特殊関係にある商標権者に支払うロイヤルティ」

(2) 課税価格に含めない場合

① 取引の概要


図のとおり、買手であるB社は、商標権者L社とのロイヤルティ契約に基づいてロイヤルティを支払っている。このロイヤルティ契約により、商標権の使用許諾に加え、経営上のノウハウの利用や社会的信用の向上、競業者に対する優位性という経済的利益を得られる。

一方、B社は、売手であるS社からL社の商標が付された商品を輸入している(商標の使用については上記のロイヤルティ契約に基づくものである。)が、売手はB社がロイヤルティを支払っていることを認識していない。また、B社は売手をS社以外でも自由に選択することが可能である。

ロイヤルティの支払額は、商標を使用するか否か、輸入か国内調達かにかかわらず一定である。

② 取扱い

このロイヤルティは課税価格に含めない。

③ 理由

この課税貨物は商標を付したものであり、ロイヤルティは輸入貨物に係るものであると認められる。

一方、商標権者L社は輸入取引及び輸入貨物の製造・管理には関与しておらず、ロイヤルティの支払いやその金額は輸入の有無によって変動しない。このことから、このロイヤルティは「輸入取引をするために買手により支払われるもの」には該当しないと認められるためである。

【参考】 税関ホームページ 事前教示回答
「輸入者が支払うロイヤルティの関税評価上の取扱いについて」

(3) 裁決事例

やや古いものではあるが、平成13年にロイヤルティが消費税の課税標準(関税課税価格)に含まれると認められるのが相当であると判断された裁決事例がある(TAINSコード:F0-5-125)。本件では売手は商標権者と特殊関係になかったので、(1)のケースには該当しないものの、課税価格に含まれると判断されたところが特徴である。

買手は商標権者から商品の製造権及び日本での販売権を取得し、その対価としてロイヤルティを支払う義務を負っていた。

また、実態として、商標権者は輸出者の実態を十分に把握しており、製品の製造過程や輸入取引について商標権者の立場から相当程度管理又は支配していたと認められた。

これらの事情を総合的に勘案し、ロイヤルティは「輸入取引をするために支払われるもの」に該当するとして、課税価格に算入すべきと判断されている。


〔凡例〕

・消法・・・消費税法

・消規・・・消費税法施行規則

(了)

次回は3/12に公開予定です。
連載目次

〈適切な判断を導くための〉消費税実務Q&A

筆者紹介

石川 幸恵

(いしかわ・ゆきえ)

税理士・第一種情報処理技術者
アスエミヲ 石川幸恵税理士事務所(https://as-emiwo.com)

名古屋大学大学院 生命農学研究科 博士前期課程修了。
金融系のIT企業に就職後、お金の流れや儲けの仕組みに興味を持ち、税理士業界へ転職。

平成29年 税理士登録・開業。

法人税はもちろん、個人事業者から法人までの消費税を専門的にサポートし、越境EC、非居住者へのサービスなど海外取引に関わる消費税についても相談を受ける。

【著書】
・『気になるギモンを解消!小さな会社の消費税Q&A』(清文社、2024年)

関連書籍

消費税実務問答集

的塲幹雄 編

演習消費税法

公益社団法人 全国経理教育協会 編 税理士 金井恵美子 著

プロフェッショナル 消費税の実務

税理士 金井恵美子 著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

はじめてのインボイス登録と消費税の申告

税理士 小谷羊太 監修 税理士 森本耕平 著

社長!税務調査の事前対策してますか

公認会計士・税理士 清原裕平 著

国税調査の舞台裏

税理士 小倉敏郎 著

新着情報

もっと見る

記事検索

#