公開日: 2026/04/09 (掲載号:No.664)
文字サイズ

〈適切な判断を導くための〉消費税実務Q&A 【第19回】「宿泊予約サイトを介した取引に係る消費税の課税関係が契約内容によってどう変わるか」

筆者: 石川 幸恵

〈適切な判断を導くための〉

消費税実務Q&A

【第19回】

「宿泊予約サイトを介した取引に係る消費税の課税関係が契約内容によってどう変わるか」


税理士 石川 幸恵


【Q】

社員寮に空きがあるので、インターネット上の宿泊予約サイト(運営会社は外国法人)を通じて旅行者向けに短期で貸し出そうと考えています。サイトの運営会社の規約を確認すると、下図のようなお金の流れになるということでした。

この場合、当社はサイトの運営会社からの入金額を課税売上げとして処理して差し支えないでしょうか。

なお、当社の消費税申告は一般課税で課税売上割合は常に95%以上です。

【A】

社員寮の空き部屋を旅行者向けに短期で貸し出す取引には、貴社、宿泊予約サイト運営会社、旅行者の三者が関わっています。このような取引においては、「誰が、誰に対して、いくらで、どのようなことを行うのか」という内容を、宿泊予約サイト運営会社との契約内容や規約などに基づいて整理したうえで、課税関係を判断する必要があります。

お金の流れのみに着目すると、課税標準額や課税時期を誤り、納税義務判定や簡易課税制度の適用の判断にも影響を及ぼす可能性があります。

◆ ◆ 解 説 ◆ ◆

例題のような民泊のほか、宿泊業においては宿泊予約サイトが介在する取引が多く見られる。本稿ではその典型的な形態として二つのパターンを取り上げて整理する。


1 宿泊予約サイトが宿泊施設の広告宣伝を行う場合

宿泊予約サイトが広告宣伝を行う場合には、貴社が旅行者に対して宿泊サービスを提供することになる。この点は後述する「空室を再販する場合」との違いとして重要である。

宿泊予約サイトは貴社に対して広告サービスを提供し、その対価として宿泊料の一定割合を受け取る。

宿泊料を10,000円として取引の流れを書き込むと次のとおりである。
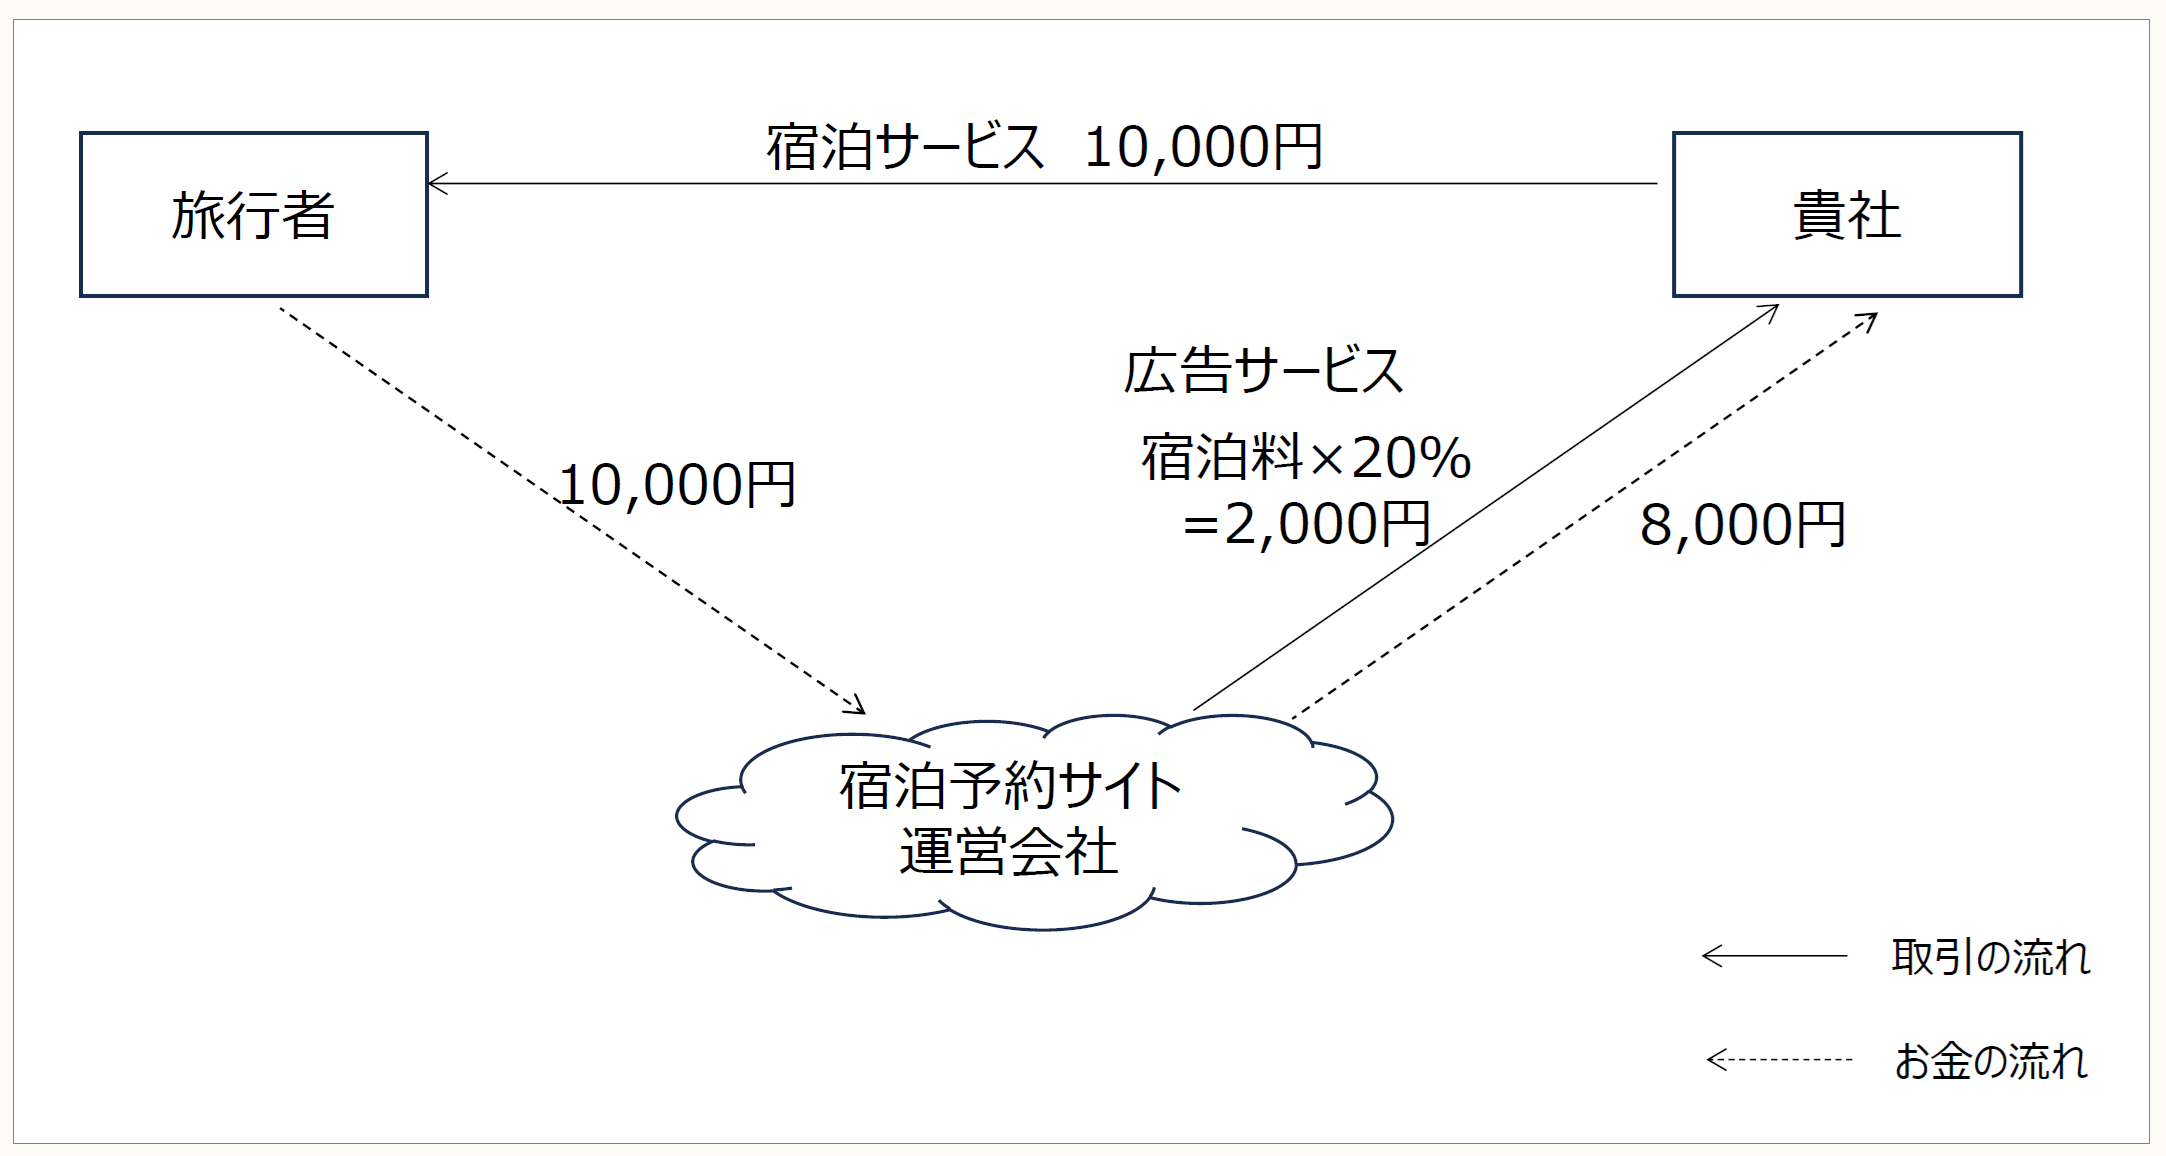
貴社の社員寮が国内にあれば10,000円が貴社の税込み売上高となる。課税売上げの時期は旅行者が宿泊した日である。

一方で宿泊サービスの対価10,000円と入金額との差額2,000円は広告サービスの対価である。外国法人である宿泊予約サイト運営会社が提供する広告サービスについてはリバースチャージについて検討する必要がある。ただし、今回、貴社の消費税申告は一般課税で、課税売上割合は常に95%以上である。この場合は、その課税期間中に行った特定課税仕入れはなかったものとされる(27年改正法附則42)。

以上より会計処理は次のようになる。
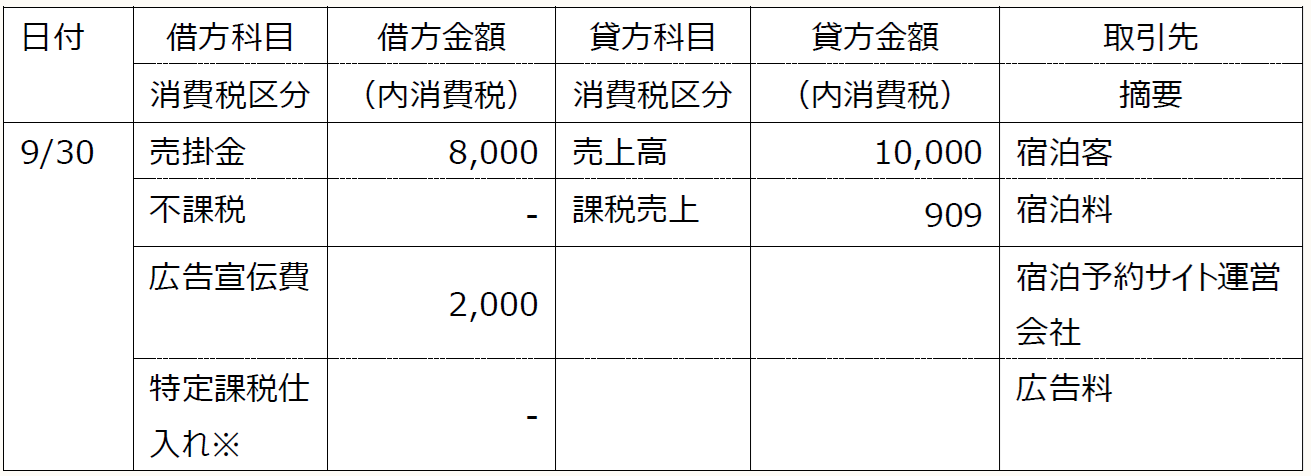
(※) 区分の名称は会計ソフトによって異なります。


2 宿泊予約サイトが空室を再販する場合

宿泊予約サイトが空室を買取り、自らの名で旅行客に再販するパターンもある(下図)。
この場合、貴社は旅行者ではなく宿泊予約サイトに宿泊サービスを提供することになる。したがって、貴社の売上高は税込み8,000円となり、【Q】のように入金額と売上高が一致する。

このような取引は一般に「空室卸売り」等と呼ばれるが、実質的には宿泊サービスの提供であるため、課税売上げの時期は実際の宿泊日と考えられる。
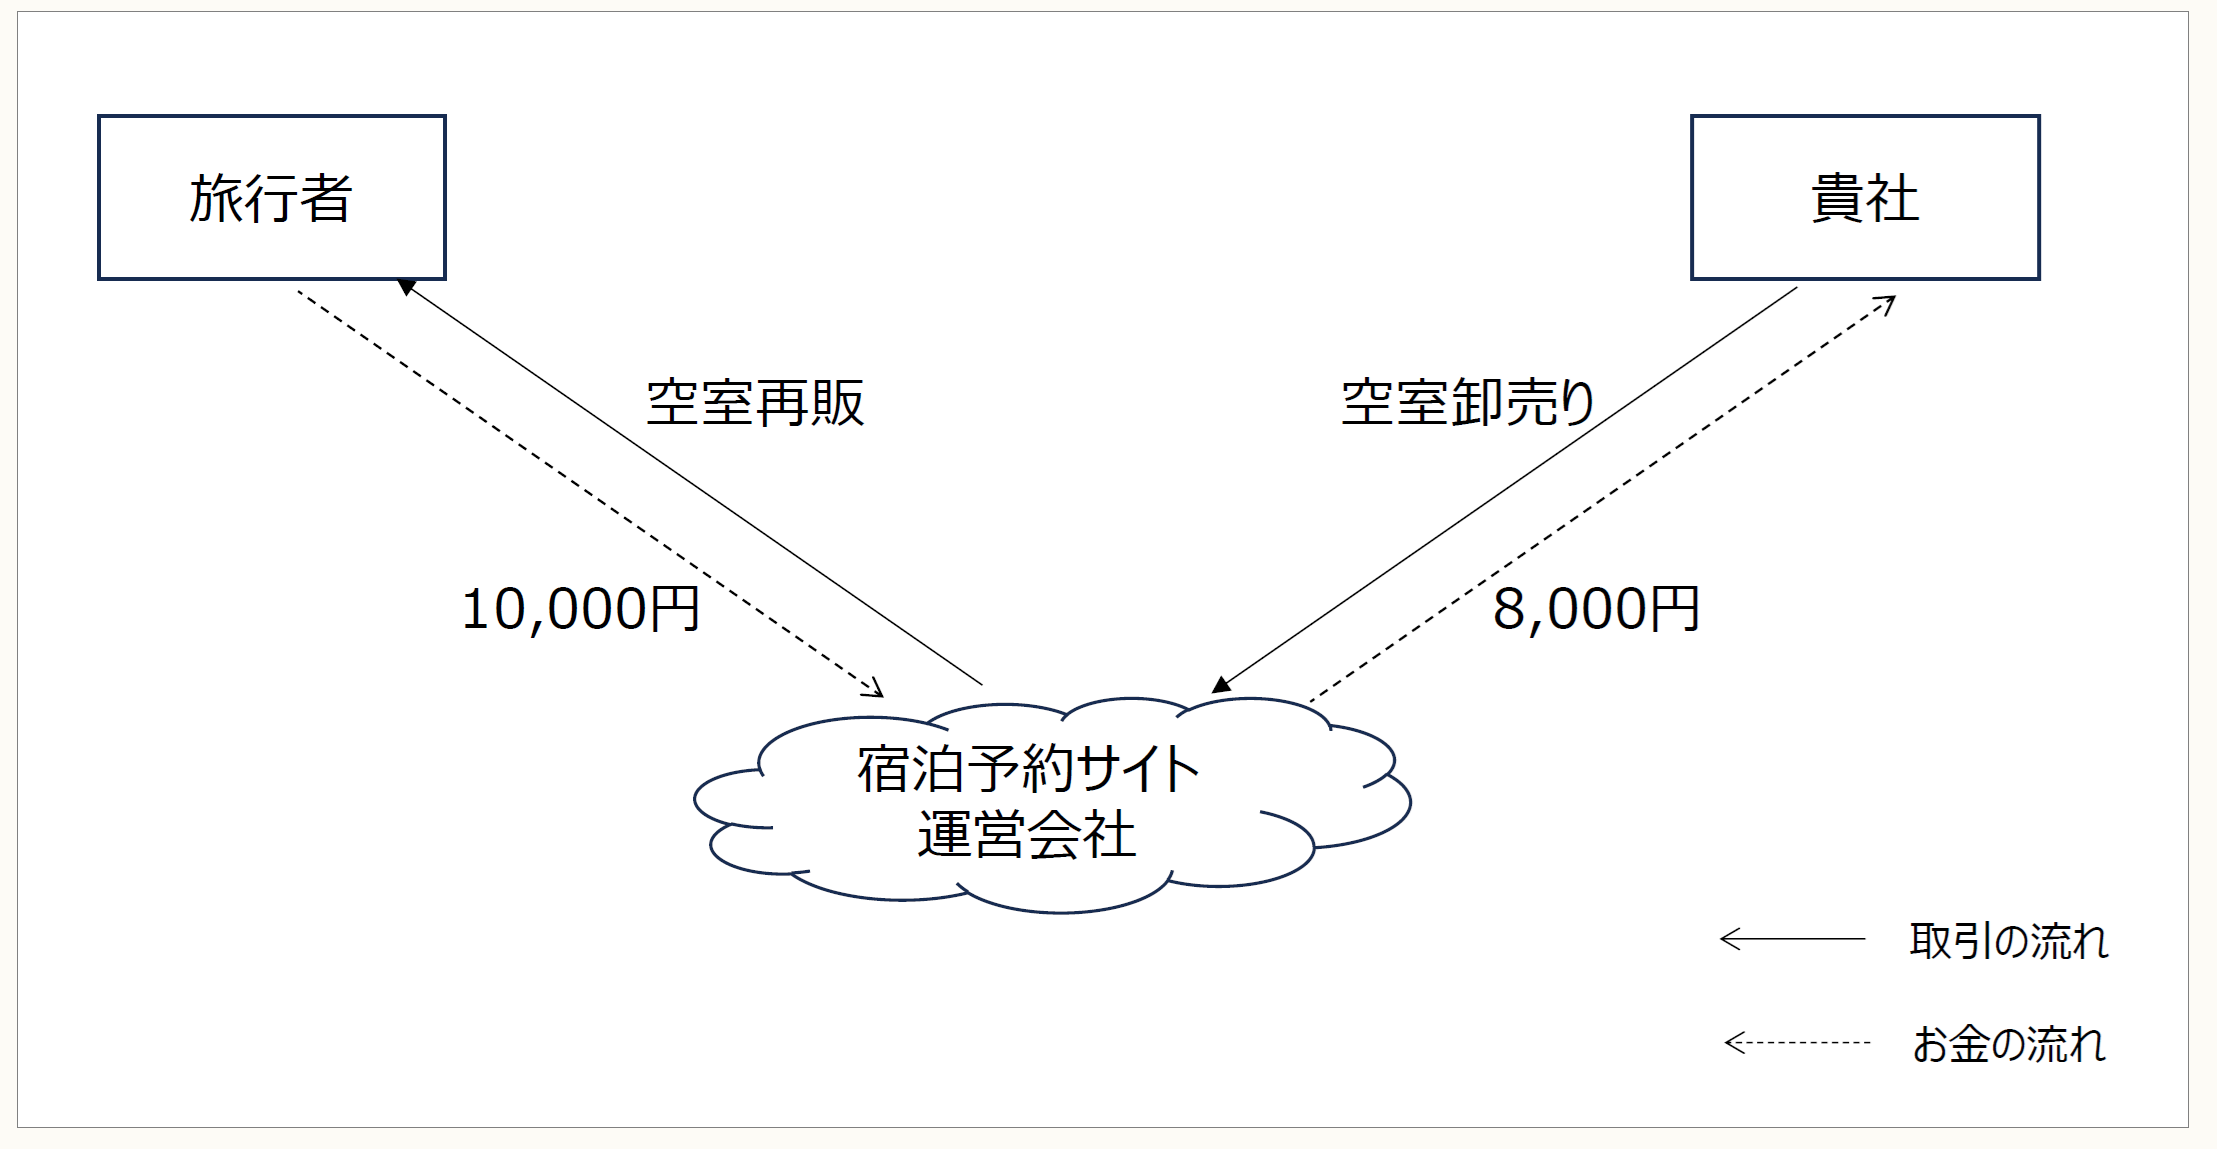
会計処理は次のようになる。
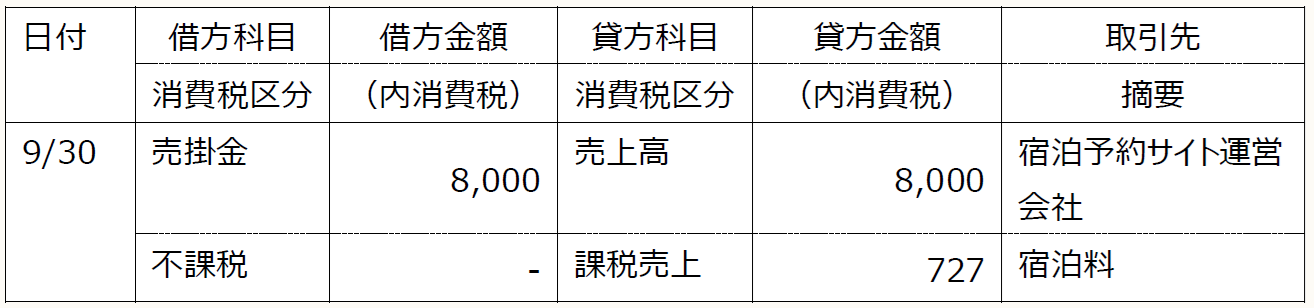
1のような宿泊サービスと広告宣伝の両建てであるにもかかわらず、2のように空室卸売りとして処理すると、当課税期間の課税標準額を過少に計算してしまう恐れがある。その影響は2事業年度後の基準期間における課税売上高の計算にも及ぶため、取引内容の整理には十分注意が必要である。

(了)

次回は5/14に公開予定です。
〈適切な判断を導くための〉

消費税実務Q&A

【第19回】

「宿泊予約サイトを介した取引に係る消費税の課税関係が契約内容によってどう変わるか」


税理士 石川 幸恵


【Q】

社員寮に空きがあるので、インターネット上の宿泊予約サイト(運営会社は外国法人)を通じて旅行者向けに短期で貸し出そうと考えています。サイトの運営会社の規約を確認すると、下図のようなお金の流れになるということでした。

この場合、当社はサイトの運営会社からの入金額を課税売上げとして処理して差し支えないでしょうか。

なお、当社の消費税申告は一般課税で課税売上割合は常に95%以上です。

【A】

社員寮の空き部屋を旅行者向けに短期で貸し出す取引には、貴社、宿泊予約サイト運営会社、旅行者の三者が関わっています。このような取引においては、「誰が、誰に対して、いくらで、どのようなことを行うのか」という内容を、宿泊予約サイト運営会社との契約内容や規約などに基づいて整理したうえで、課税関係を判断する必要があります。

お金の流れのみに着目すると、課税標準額や課税時期を誤り、納税義務判定や簡易課税制度の適用の判断にも影響を及ぼす可能性があります。

◆ ◆ 解 説 ◆ ◆

例題のような民泊のほか、宿泊業においては宿泊予約サイトが介在する取引が多く見られる。本稿ではその典型的な形態として二つのパターンを取り上げて整理する。


1 宿泊予約サイトが宿泊施設の広告宣伝を行う場合

宿泊予約サイトが広告宣伝を行う場合には、貴社が旅行者に対して宿泊サービスを提供することになる。この点は後述する「空室を再販する場合」との違いとして重要である。

宿泊予約サイトは貴社に対して広告サービスを提供し、その対価として宿泊料の一定割合を受け取る。

宿泊料を10,000円として取引の流れを書き込むと次のとおりである。

貴社の社員寮が国内にあれば10,000円が貴社の税込み売上高となる。課税売上げの時期は旅行者が宿泊した日である。

一方で宿泊サービスの対価10,000円と入金額との差額2,000円は広告サービスの対価である。外国法人である宿泊予約サイト運営会社が提供する広告サービスについてはリバースチャージについて検討する必要がある。ただし、今回、貴社の消費税申告は一般課税で、課税売上割合は常に95%以上である。この場合は、その課税期間中に行った特定課税仕入れはなかったものとされる(27年改正法附則42)。

以上より会計処理は次のようになる。

(※) 区分の名称は会計ソフトによって異なります。


2 宿泊予約サイトが空室を再販する場合

宿泊予約サイトが空室を買取り、自らの名で旅行客に再販するパターンもある(下図)。
この場合、貴社は旅行者ではなく宿泊予約サイトに宿泊サービスを提供することになる。したがって、貴社の売上高は税込み8,000円となり、【Q】のように入金額と売上高が一致する。

このような取引は一般に「空室卸売り」等と呼ばれるが、実質的には宿泊サービスの提供であるため、課税売上げの時期は実際の宿泊日と考えられる。

会計処理は次のようになる。

1のような宿泊サービスと広告宣伝の両建てであるにもかかわらず、2のように空室卸売りとして処理すると、当課税期間の課税標準額を過少に計算してしまう恐れがある。その影響は2事業年度後の基準期間における課税売上高の計算にも及ぶため、取引内容の整理には十分注意が必要である。

(了)

次回は5/14に公開予定です。
連載目次

〈適切な判断を導くための〉消費税実務Q&A

筆者紹介

石川 幸恵

(いしかわ・ゆきえ)

税理士・第一種情報処理技術者
アスエミヲ 石川幸恵税理士事務所(https://as-emiwo.com)

名古屋大学大学院 生命農学研究科 博士前期課程修了。
金融系のIT企業に就職後、お金の流れや儲けの仕組みに興味を持ち、税理士業界へ転職。

平成29年 税理士登録・開業。

法人税はもちろん、個人事業者から法人までの消費税を専門的にサポートし、越境EC、非居住者へのサービスなど海外取引に関わる消費税についても相談を受ける。

【著書】
・『気になるギモンを解消!小さな会社の消費税Q&A』(清文社、2024年)

新着情報

もっと見る

記事検索

#