〈適切な判断を導くための〉
消費税実務Q&A
【第11回】
「国境を越えたEC取引に係る適正な課税に向けた課題」
税理士 石川 幸恵
【Q】
令和7年4月に導入されたプラットフォーム課税は、海外事業者によるゲームやアプリの提供など消費者向け電気通信利用役務の提供を対象としたものです。
ところで、近年は海外発のECサイトによる衣料品などの販売も盛んに行われていますが、こうした国外事業者が関わる物品の販売に関して消費税法上の問題はないのでしょうか。
【A】
政府税制調査会の「経済社会のデジタル化への対応と納税環境整備に関する専門家会合」の資料では、国外事業者が関わる物品販売について、次の2つの課題が示されています。
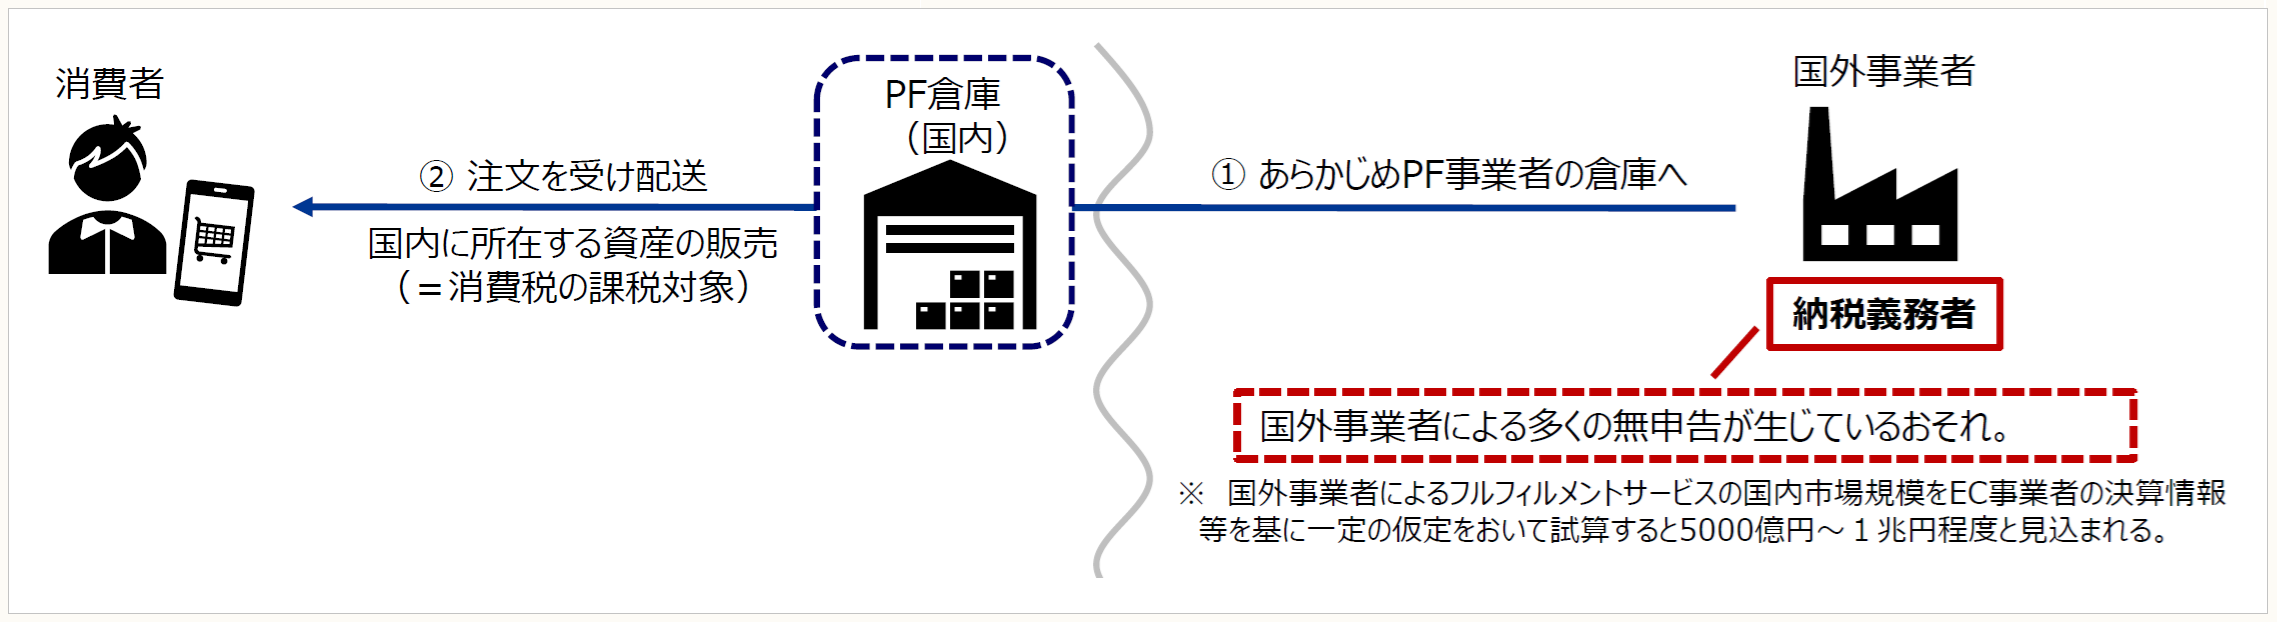
課題1:国外事業者による無申告
(※) 内閣府「第1回経済社会のデジタル化への対応と納税環境整備に関する専門家会合(2024年11月13日)」の「財務省説明資料[税務手続きのデジタル化]」20頁より抜粋
① 国外事業者があらかじめ、プラットフォーム事業者が管理する国内倉庫に商品を保管
② ECサイト経由で消費者からの注文を受け、その倉庫から商品を配送
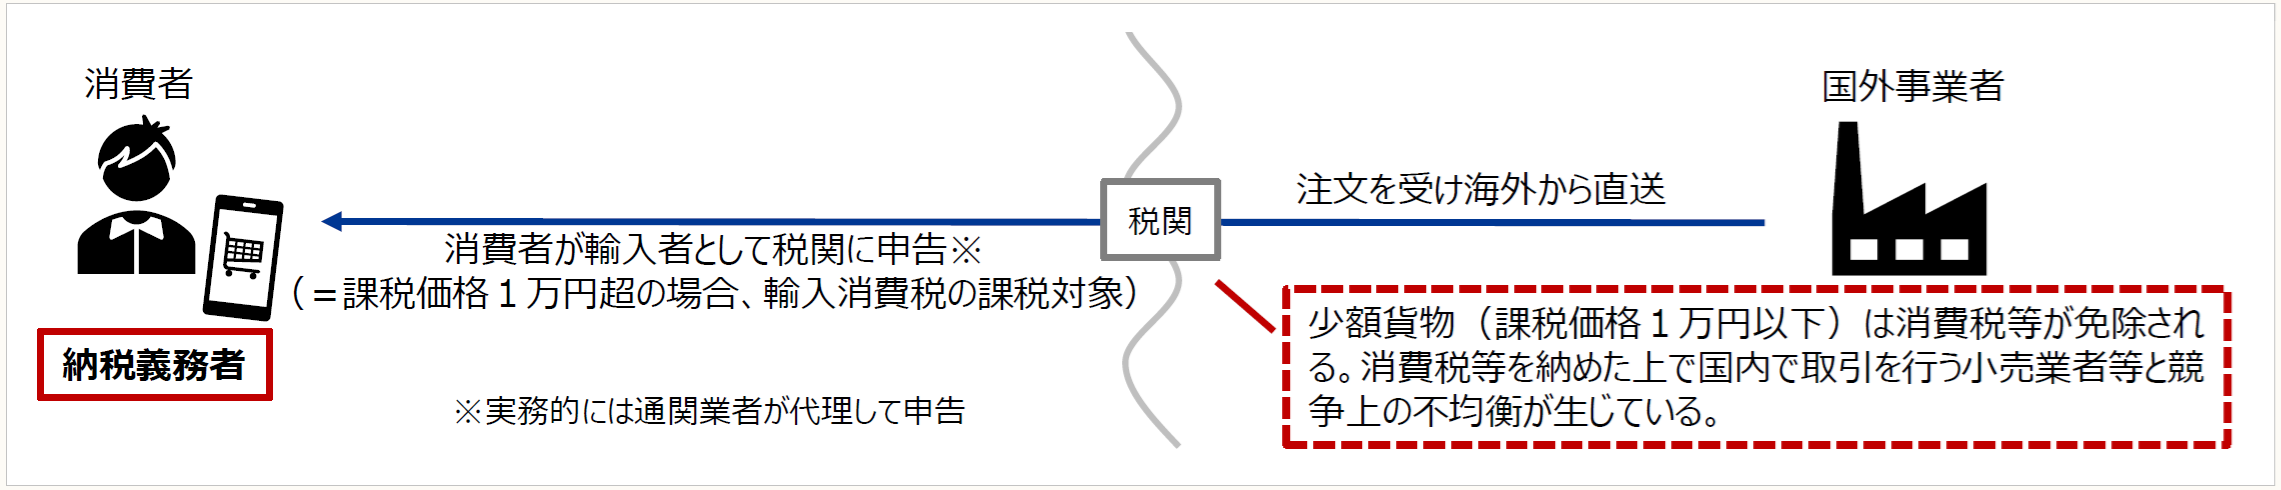
課題2:少額貨物に係る国内事業者との競争上の不均衡
(※) 内閣府「第1回経済社会のデジタル化への対応と納税環境整備に関する専門家会合(2024年11月13日)」の「財務省説明資料[税務手続きのデジタル化]」20頁より抜粋
・国外のECサイト等が国内の消費者から注文を受け、海外から直送
その結果、消費税等を納めたうえで国内で取引を行う小売業者等と競争上の不均衡が生じています。
令和7年度与党税制改正大綱においても、国境を越えたEC取引の拡大について次のような課題が指摘されました。専門家会合での議論も踏まえ、次年度の税制改正において何らかの対応が講じられる可能性は十分に考えられます。
国外事業者による消費税の無申告や少額輸入貨物に対する免税により、適正な課税や国内外の事業者間の競争上の公平性の確保に問題が生じている。
こうした課題に対応するため、諸外国における制度・執行両面での対応を参考にしつつ、事業者間の公平性や通関実務への影響等を考慮の上、国境を越えた電子商取引に係る適正な消費課税のあり方について検討を行う。
◆ ◆ 解 説 ◆ ◆
国境を越えたEC取引の課税関係には、フルフィルメントサービスを利用した取引と海外事業者からの直送のそれぞれにおいて課題がある。3回にわたる専門家会合の議論の中でEUや豪州等の取組みが比較・検討され、日本で採用するのであれば豪州の方式が現実的との意見が多かったが、現時点で制度化されるかどうかの見通しは明らかにされていない。
本稿では、専門家会合の資料で紹介されたEUや豪州等での方式を確認したい。
1 諸外国の対応状況
(1) フルフィルメントサービス
① EU
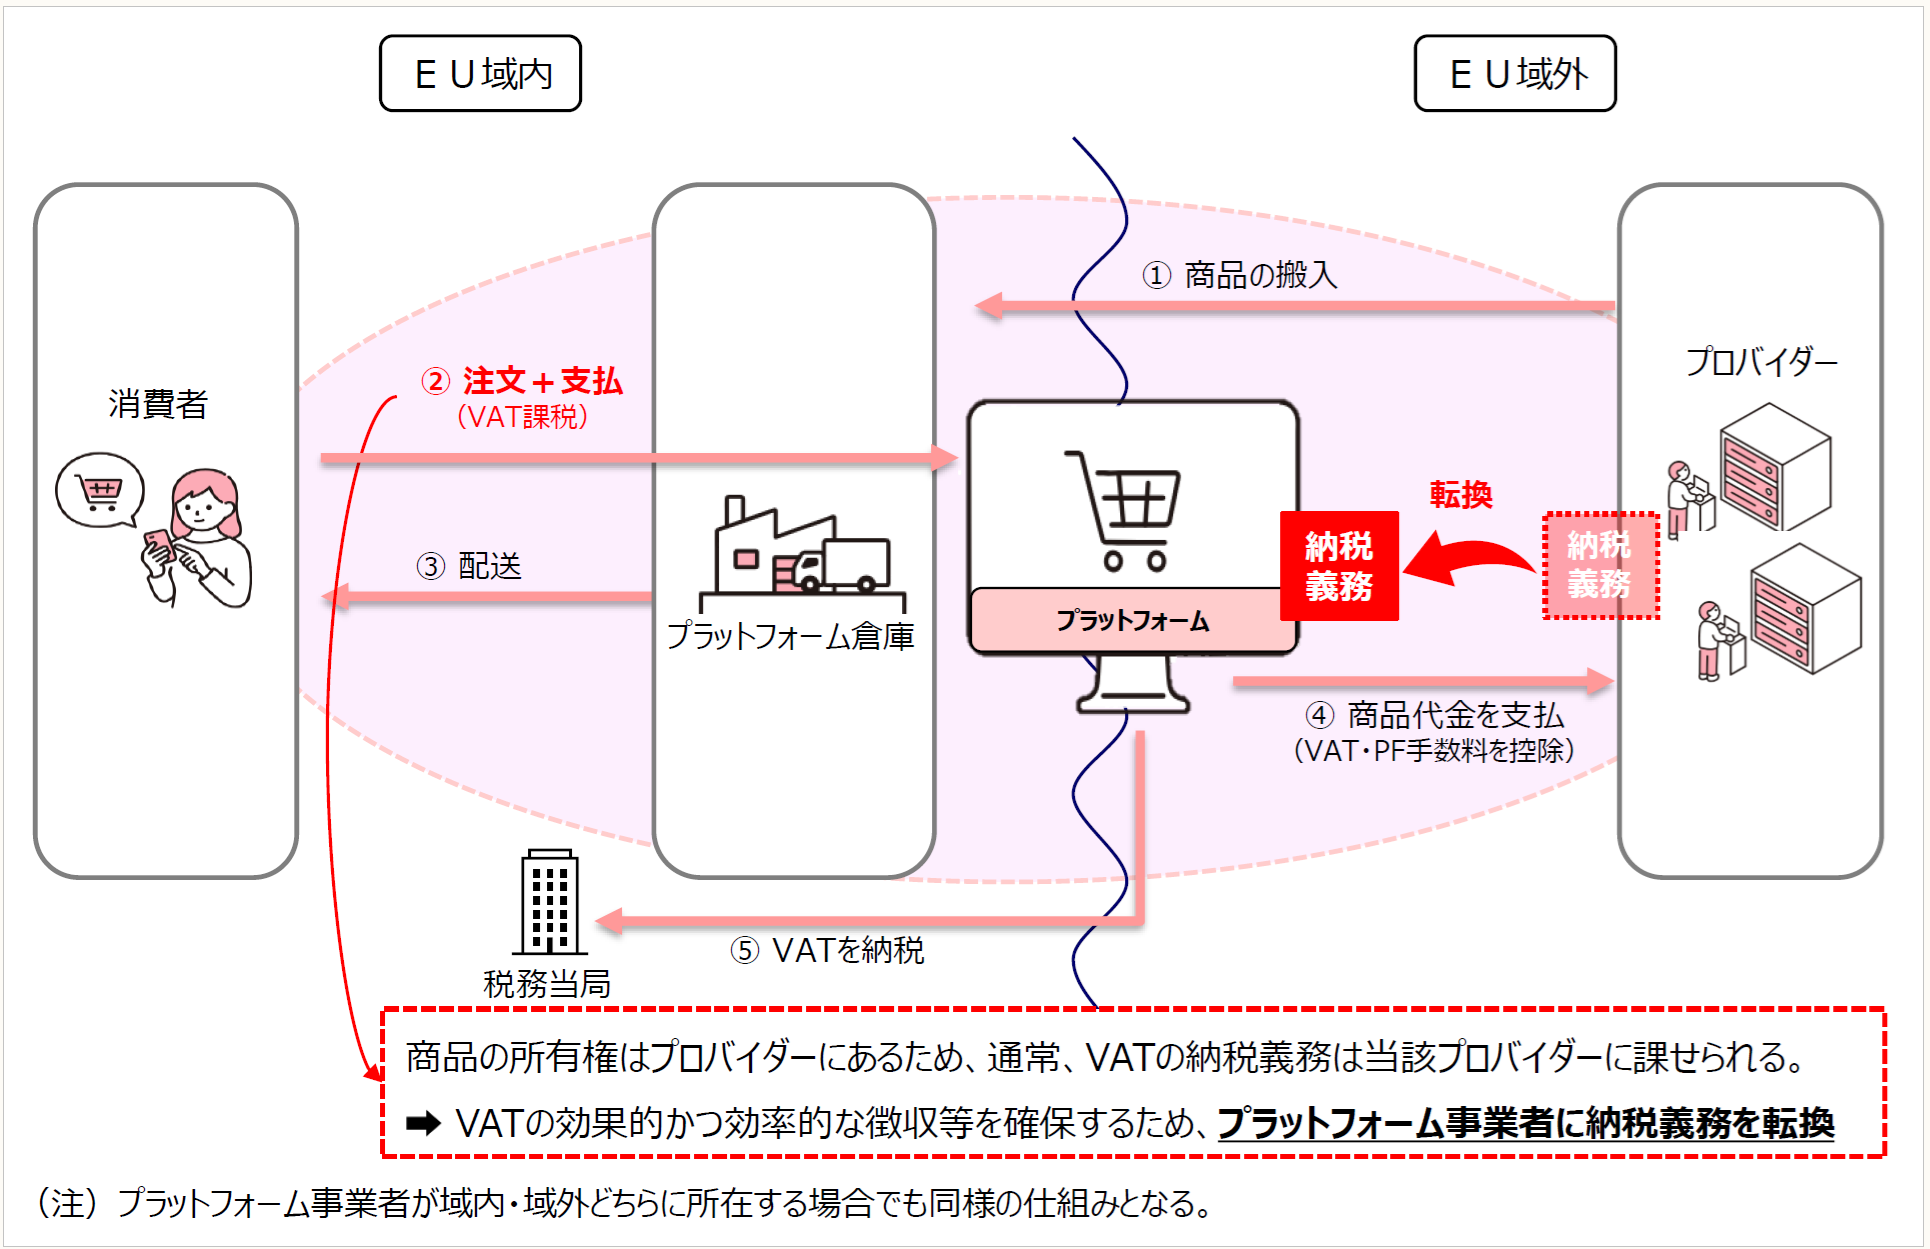
EUは2021年7月より、EU域外の事業者がプラットフォーム等を介して域内の倉庫から域内消費者に行う物品の販売については、プラットフォーム事業者が販売したものとみなしてプラットフォーム事業者に納税義務が生じる方式が取られている(下図参照)。
① 注文前に商品をプラットフォーム事業者の倉庫に搬入(フルフィルメントサービス)
② 消費者による注文+支払。消費者はここで付加価値税(VAT。おおむね日本の消費税に相当)を負担する。
③ 配送
④ プラットフォーム事業者から商品のプロバイダーに商品代金のみが支払われる。VATは支払われない。
⑤ プラットフォーム事業者が税務当局にVATを納付する。
(※) 内閣府「第1回経済社会のデジタル化への対応と納税環境整備に関する専門家会合(2024年11月13日)」の「財務省説明資料[税務手続きのデジタル化]」21頁より抜粋
② 米国
米国の多くの州における「小売売上税」においてEUと同様の仕組みが導入されている。
(2) 少額貨物
① EU
EUでは少額輸入免税制度自体が廃止され、金額の多少にかかわらずVATが課税される。
徴収方法としては、消費者に納税義務がある直送取引であってもEC事業者やプラットフォーム事業者に納税義務を課す制度が導入されている。具体的には、2021年7月より、150ユーロ(2025年6月末時点で約25,500円)以下の少額貨物であっても、税務当局に登録をしたEC事業者やプラットフォーム事業者が消費者からVATを徴収し税務当局に納付する仕組みである。
上記(1)はフルフィルメントサービスを利用した場合に、納税義務が国外事業者からプラットフォーム事業者に転換する制度であったが、フルフィルメントサービスを利用しない直送取引では消費者からEC事業者やプラットフォーム事業者に納税義務が転換されるという違いがある。
なお、この登録は任意であるため、登録を受けていないEC事業者やプラットフォーム事業者経由で購入した場合には、消費者が納税義務を負うこととなる。
② 豪州
EUと同様、EC事業者やプラットフォーム事業者が税務当局に登録を行ったうえで、物品サービス税(GST。おおむね日本の消費税に相当)の納税義務を課している。
EUと異なるのは一定規模以上のEC事業者やプラットフォーム事業者に登録が義務付けられている点と、登録義務のない事業者を通じて購入した場合には少額免税が適用される点である。少額免税となるのは1,000豪ドル(2025年6月末時点で約94,500円)である。
③ 日本の特殊性
海外で小売取引され、輸入者の個人的な使用に供される貨物(携帯品や通販貨物)については、課税価格を「海外小売価格×0.6」で算出する「課税価格決定の特例」が適用されるため、実体上、16,666円(16,666×0.6≒10,000円)が免税上限額となる。
2 専門家会合における方向性
第3回の専門家会合の記者会見議事録によれば、2回にわたる集中的な議論を踏まえ、第3回では1つの区切りとして、次のように意見が取りまとめられたとされている。
- フルフィルメントサービスを利用した国外事業者による物品販売については、消費者向け電気通信利用役務の提供と同様に、プラットフォーム事業者に納税義務を転換する制度が望ましい。
- 少額貨物の免税制度については、豪州のように売上げが一定規模以上のEC事業者やプラットフォーム事業者に登録義務を課し、登録のない事業者を経由した取引には少額免税を認めるという仕組みが通関業務の現場の実務負担とのバランスから現実的である。
- 「課税価格決定の特例」については、事業者が仕入れにつきこの特例を利用して、本来納めるべき税を逃れる行為が行われている可能性もあることから、見直しが検討されるべきである。
(了)
次回は8/14に公開予定です。