《租税回避と立法の攻防史》
その規定、なぜできた?第1回
自販機スキームと居住用賃貸建物公認会計士・税理士 八ッ尾 順一
◆ ◇ ◆ 連載開始にあたって ◆ ◇ ◆
租税回避とは、「法が予定しないところで税負担の軽減を図ること」、すなわち、「法の抜け穴」を探して、税軽減をすることである。従って、税務当局は、租税回避を防止するために、立法化する必要がある。過去の多くの租税回避は、新しい立法の創設によって、租税回避のスキームが使えなくなった。しかし、租税回避は、「イタチごっこ」である。
法は、完全に抜け穴を塞ぐことは出来ない。その意味で、租税回避は永遠に続くものである。ここでは、税務当局と納税者の攻防を紹介し、読者の参考としていただいたら幸いである。
* * *
1昔はこんなことができた ~どんな租税回避スキームがあったか~
当時(2016年前後から2018年頃)の税制改正に至る過程の新聞をみると、「自動販売機で消費税の還付」とか「不動産の租税回避・法の抜け穴」などの見出しで、還付ブームの過熱ぶりやそれに伴う税制塞ぎの報道を確認することができる。
税制調査会の資料では、個人がアパート経営を始めるときに、アパートの建築予定地に「自動販売機等」を設置して、建築費用に係る消費税の還付を受けるという事例について、仕入控除税額の計算方法を悪用した「租税回避スキーム」として紹介している。税制調査会が、本事例を「租税回避」としていることから、このスキームそのものは、消費税法が予定していなかったものであろう。
このスキームそのものは、非常に単純なものである。すなわち、通常であれば、アパート建築費用は、非課税売上(住宅家賃)に対応する課税仕入れとなり、消費税の還付を受けることはできない。しかしながら、自動販売機等の課税売上のみの場合には、(課税売上割合95%以上の場合、課税仕入れ等の全額を控除できる)消費税の還付が可能となる。
当時の税制調査会の資料は、次のようになっている(消費税率5%)。
〇個人がアパート経営を始める場合(課税期間は暦年)【ステップ1】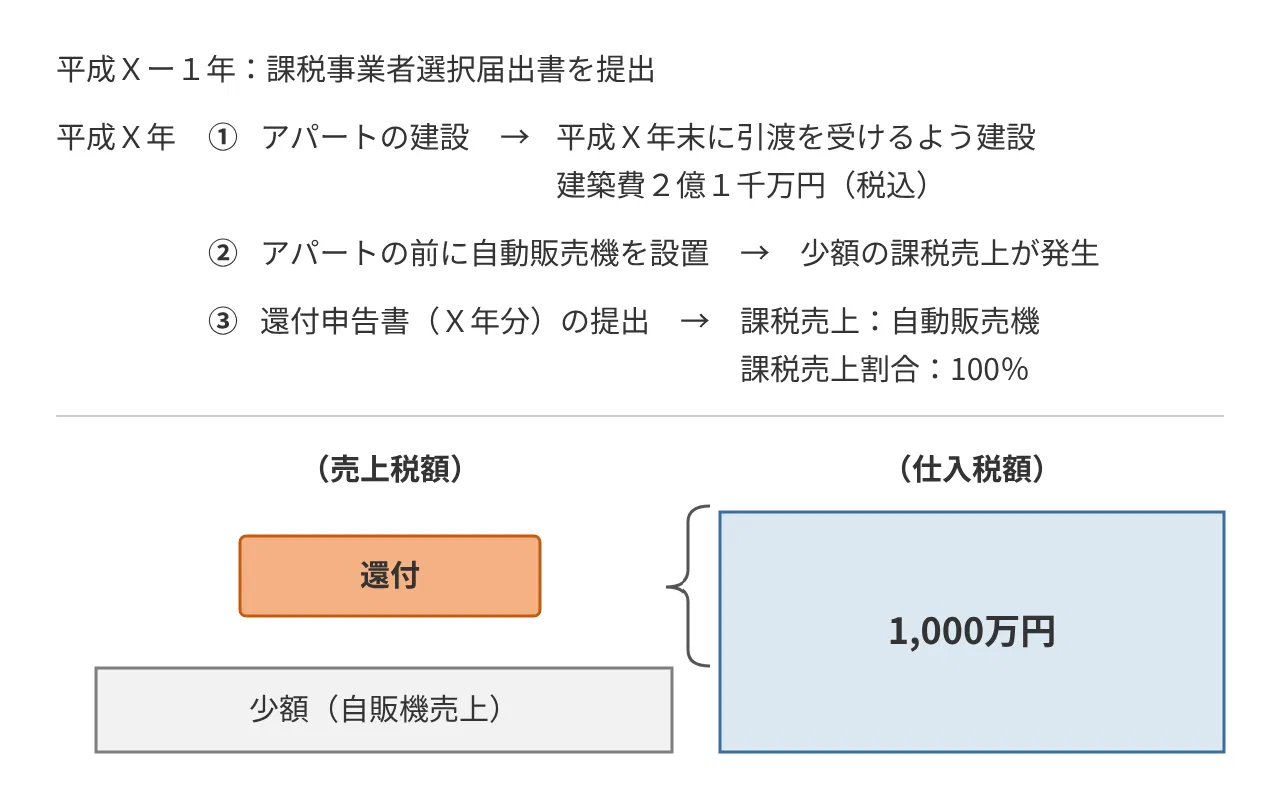
アパート建築費は、非課税売上(住宅家賃)のための仕入であるにもかかわらず、95%ルールにより、仕入税額控除され、還付が発生する。
【ステップ2】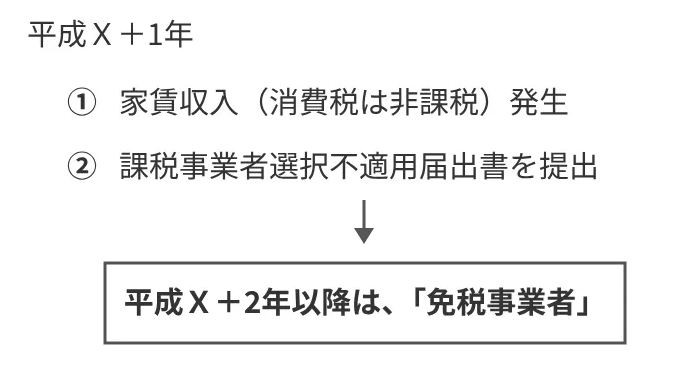
2当時の自販機スキームの解釈
自販機スキームについては、当時、否認することができないとされていた。すなわち、消費税法30条の文理解釈からは、「全額控除せざるを得ない」というのが課税庁の見解であるといわれていた。同条1項では、課税売上割合が95%以上であった場合、次のように仕入控除税額を計算することになっていた(同条2項では、95%未満の場合を規定している)。
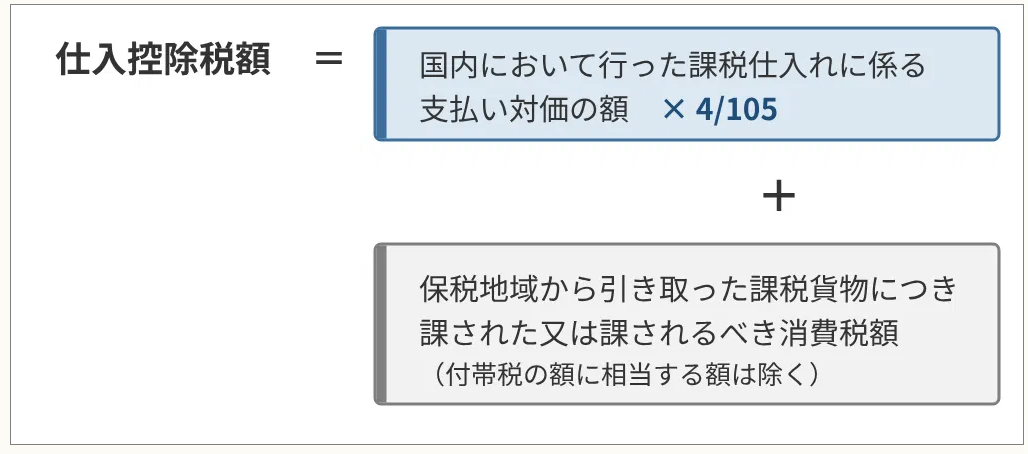
この規定では、課税売上と仕入控除税額の直接的な対応関係は考慮していない。すなわち、課税売上割合が95%未満でなければ、上記の仕入控除税額は、全額控除の対象になることになっている。アパート建築費も上記の「国内において行った課税仕入れに係る支払対価の額」に該当することから、「還付」になる。
したがって、このような租税回避のスキームを認めないというのであれば、消費税法そのものの改正によって、スキームを防止することになる。
3自販機スキームの争い(平成20年7月4日裁決)
この裁決の争いは、自販機の収益の計上時期である。事実の概要は、以下のとおりである。
本件は、不動産貸付業を営むために賃貸アパートを取得した審査請求人(以下「請求人」という。)が、当該アパートの敷地内に飲料の自動販売機を設置させたことに対して飲料メーカーから受け取った販売手数料が課税売上げに該当し、当該アパートの引渡日の属する課税期間における課税売上割合が100%となるから、当該アパートの取得に際して支払った消費税額は課税仕入れに係る消費税額として控除(以下、この税額控除を「仕入税額控除」という。)できるとして、消費税及び地方消費税(以下「消費税等」という。)の還付を求める申告を行ったところ、原処分庁が、当該課税期間における課税売上げはなく、上記仕入税額控除をすることはできないとして更正処分等を行ったのに対し、請求人がその全部の取消しを求めた事案であり、争点は、当該課税期間に当該手数料を課税売上げとして計上できるか否かである。
これに対して、国税不服審判所は、次のように判断している。
本件協定書によれば、①本件役務提供等は本件協定書の契約期間内において継続して行われるものであること、②本件自販機に係る販売手数料は、本件自販機における日々の売上げではなく、1か月間の総売上げを基礎に算定されること、③販売手数料の支払条件は、毎月20日締切り翌月10日(休日の場合はその翌日)振込みとなっていることからすると、販売手数料の収入すべき権利及びその金額は、締切日である毎月20日に確定するものと認めるのが相当である。そして、上記①の(4)のヘのとおり、本件自販機は平成18年6月29日に設置されていることからすれば、本件手数料を含む平成18年7月分販売手数料は、同日から同年7月20日までの間に係る本件役務提供等の対価であり、同年7月20日に収入すべき権利及びその金額が確定するものと認められるから、収入すべき時期は同日となり、平成18年7月分販売手数料から本件手数料を抜き出して、本件手数料の収入すべき時期が同日と異なる日であるとみることはできない。
そうすると、本件役務提供等について、消費税法における課税資産の譲渡等の時期は、平成18年7月20日であって、本件手数料を本件課税期間における課税売上げに計上することはできないというべきである。
この事件は、審査請求人が負けているが、あくまでも収益の計上時期の争いで、自販機スキームそのものを否定しているものではない。仮に、当該手数料を当該課税期間に計上できるとした場合、仕入税額控除が可能になる。
したがって、自販機スキームは、立法で対応しなければ、それを防ぐことができないのである。
4架空の売上で消費税を不正還付(東京地裁平成25年11月21日判決)
当時、「ほけんの窓口」創業者の消費税法違反として、話題になった事件である。
日本経済新聞(2013.6.27)では、次のように報道されている。
保険の乗り合い代理店最大手「ほけんの窓口グループ」(東京・渋谷)の今野則夫前社長(58)が消費税の不正還付を受けたとされる疑惑で、東京地検特捜部は27日、今野前社長に不正還付を指南したとして、前社長の知人の不動産業、石沢靖久容疑者(50)を消費税法違反容疑で逮捕した。逮捕容疑は、09年から10年にかけて、今野前社長と共謀し、前社長が運営する資産管理会社がマンションを購入した際に支払った消費税について、同社に架空売り上げを計上するなどの手口で消費税計約2500万円の不正還付を受けた疑い。特捜部は同日、石沢容疑者の関係先などを家宅捜索した。今野前社長からも事情を聴き、不正を認識していたかなどについて調べる。(ゴチック体:筆者)
東京地裁は、この創業者に対し、懲役2年、執行猶予3年、罰金320万円の有罪判決を下した。
このような不正還付も当時多く行われたと報道されている。
5ここで封じた①(平成22年度改正)
平成22年度の税制改正で、自販機スキーム等の租税回避を防止するために「調整対象固定資産」(棚卸資産以外の資産で100万円(税抜き)以上のもの)の取得に係る仕入控除税額が過大であった場合に、減額する調整措置の対象となるように、次の改正が行われた。
① 事業者免税点制度の適用の見直し(消法9、12の2)次の期間(簡易課税制度の適用を受けている課税期間は除かれる)中に、調整対象固定資産を取得した場合には、当該取得があった課税期間を含む3年間は、引き続き事業者免税点制度は適用されない。イ 課税事業者を選択することにより、事業者免税点制度の適用を受けないこととした事業者の当該選択の強制適用期間(2年間)ロ 資本金1,000万円以上の新設法人につき、事業者免税点制度を適用しないこととされる設立当初の期間② 簡易課税制度の適用の見直し(消法37)①により、引き続き事業者免税点制度を適用しないこととされた課税期間については、簡易課税制度の適用が受けられない。
以上の①及び②によって、税制調査会が示した「仕入税額控除額の計算方法を悪用した租税回避スキーム」が防止されることになった。
6ここで封じた②(令和2年度改正)
しかし、その後、居住用賃貸アパートを購入した年度(事業年度)に、別途「金」の売買等により課税売上を発生させることで、物件の取得に係る消費税の還付を受けようとする事例が多く見受けられた。
そこで、令和2年度の税制改正で、居住用賃貸建物のうち「高額特定資産」又は「調整対象自己建設高額資産」に該当するものに係る課税仕入れ等の税額については、仕入税額控除の対象としないこととなった(消法30⑩)。
(※) 「高額特定資産」とは、一取引当たり1,000万円(税抜き)以上の棚卸資産又は調整対象固定資産のことをいい、「調整対象自己建設高額資産」とは、これを自ら建設したものをいう。
これにより、事業者が国内において取得する居住用賃貸建物に係る消費税については、原則仕入税額控除の適用ができなくなった。
7おわりに
自販機スキームは、最初から立法で解決する以外、防止することができなかったものである。その意味では、自販機スキームは、税務当局も認めていた「否認されない租税回避」であった。
それ故に、平成22年度の税制改正で、自販機スキームの防止規定を設けたが、まだ、法の抜け穴があった。すなわち、今度は、自販機でなく「金」の売買によって、消費税の還付を行う事例が多く発生した。
そこで、令和2年度の税制改正で、居住用賃貸建物に係る課税仕入れ等の税額については、仕入税額控除の対象としないことになった。
これにより、納税者と税務当局の「自販機スキーム等を巡る消費税還付のいたちごっこ」はとりあえず終了したといえるであろう。
(了)
「《租税回避と立法の攻防史》その規定、なぜできた?」は、毎月第1週に掲載されます。