国税審査官エイトの勤務日誌
~ある国税不服審判所の記録~
合議体②
公認会計士・税理士 八ッ尾 順一
「・・・一度・・・請求人に来てもらい・・・『鬼ババ』と社長の関係を訊きましょうか・・・」
永途が田中審判官に訊ねる。
「・・・そうだなあ・・・もう少し、質問を整理してから、請求人に話を聞こう・・・」
田中審判官が応える。
「・・・ところで・・・社長の個人的な支出を交際費に紛れ込ませる行為は・・・隠蔽・仮装に該当しないのですか?」
所得税出身の南川副審判官が訊ねる。
「・・・法人税についてですか?」
徴収出身の木下国税審判官が確認する。
「・・・法人税は、損金不算入となっている交際費を認定賞与にしても増差税額が出ないから、重加算税を課することはできない・・・」
田中審判官が言う。
そのとき、永途が「事務運営指針」を見せる。
「・・・この源泉所得税等の事務運営指針では・・・二重に重加算税の対象にしない旨を定めていますが・・・」
そう言うと、永途は読み上げる。
源泉所得税及び復興特別所得税が法定納期限までに完納されなかったことが不正事実に基づいている限り、重加算税の対象となる。
ただし、法人税について重加算税が賦課される場合において、法人税の所得金額の計算上損金の額に算入されない役員又は使用人の賞与、報酬、給与若しくは退職給与と認められるもの又は配当等として支出したと認められるもの(以下「認定賞与等」という。)の金額が当該重加算税の計算の基礎とされているときは、原則として、当該基礎とされている認定賞与等の金額のうち、当該重加算税の対象とされる所得の金額に達するまでの認定賞与等の金額については、源泉所得税及び復興特別所得税の重加算税の対象として取り扱わない。
(下線:筆者)
所得税又は法人税(以下「所得税等」という。」)につき不正事実があり、所得税等について重加算税を賦課する場合には、当該不正事実が影響する消費税の不正事実に係る増差税額については重加算税を課する。
「これって・・・どうして異なるのでしょうか?」
永途は、田中審判官に訊ねる。
「・・・事務運営指針では、法人税又は所得税で重加算税が課せられた場合には、積極的に消費税においても重加算税を課することを定めている・・・これは、明らかに重加算税については、源泉所得税と消費税の取扱いは異なっていることになる・・・」
田中審判官は、会議室の白板に、図を描く。
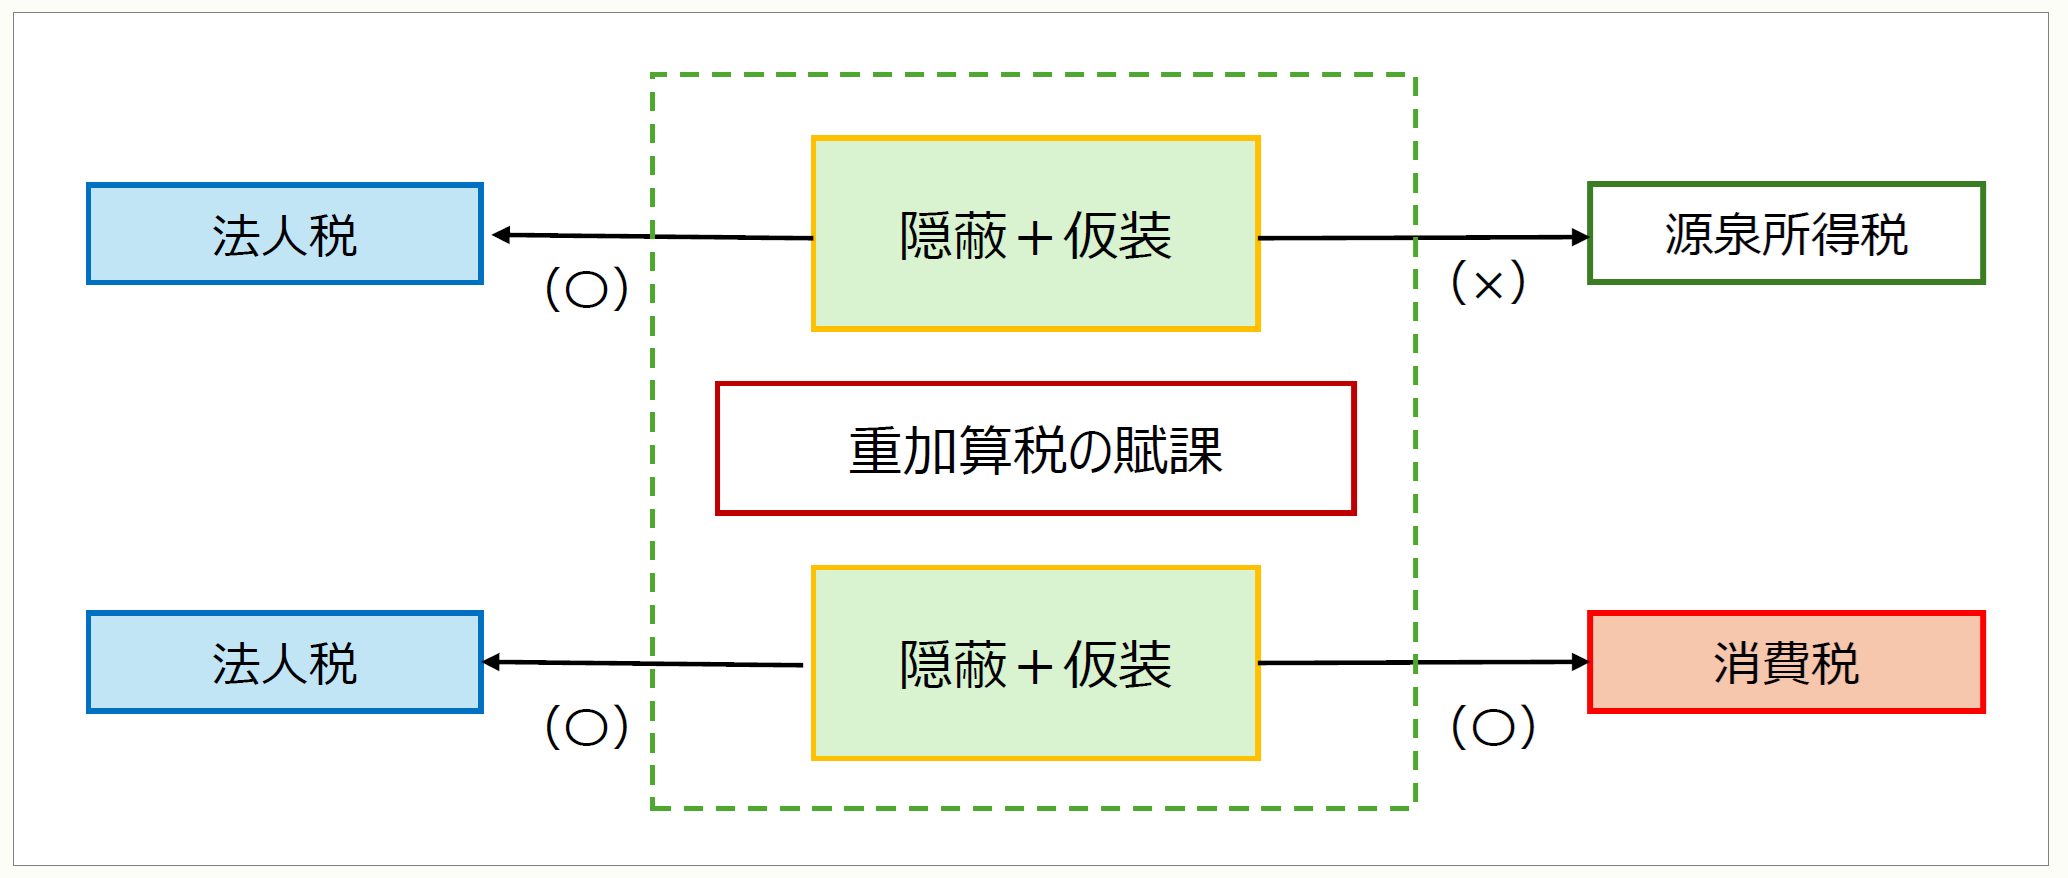
「・・・消費税について、源泉所得税と異なる跛行的な、そして厳しい取扱いをしているのは、課税庁において、消費税は一時的な『預り金』であるという認識が強く、それに対する『隠蔽・仮装』の行為に対しては、より厳しく罰しなければならないという考え方があるのかも知れない・・・」
田中審判官は、腕を組んで、思案顔になる。
そのとき、突然、永途が発言する。
「しかし、一片の『事務運営指針』によって、このような跛行的な取扱いをしても良いのでしょうか・・・」
永途は、田中審判官を見る。
「・・・これは課税庁サイドの取扱いを統一的にするための指針だから別に問題はないと思う・・・そして、原則的には、一つの『隠蔽・仮装行為』によって、二つ以上の税目が影響する場合、二つの税目に重加算税を課するということは酷であると、課税庁は考え、ただ、消費税については、先ほど言ったようにその税目の性質によって、より厳しく取り扱うということなんだろう・・・」
喋り終えると、田中審判官は、南川副審判官をみて、「どう思う?」と訊く。
「・・・そうですねえ・・・」
南川副審判官は、資料を見ながら、思案顔になる。
「・・・私の知っている・・・次の事例ですが・・・法人税と相続税について、共に重加算税が課せられています・・・」
被相続人甲(A会社の会長)の相続税の申告後、A社に税務調査が入り、その結果、売上除外・簿外資産等(隠蔽・仮装に基づくもの)が見つかり、法人税の更正処分が行われた。その結果、A社の株価にも影響し、A社の株価は、1株5,000円から8,000円に上昇した。甲は、A社の株式2万株を所有していたが、株価の変動によって、相続財産が6,000万円増加することになる。A社の社長(相続人乙)は、直ちに、相続税の修正申告を行った。
「・・・ただ、相続人がA社の社長ではなく、法人の『隠蔽・仮装』を知り得なかった立場にいたときには、相続税については、重加算税が課せられないでしょう・・・」
南川副審判官は、説明する。
(つづく)
この物語はフィクションであり、登場する人物や団体等は、実在のものとは一切関係ありません。
「〈小説〉『国税審査官エイトの勤務日誌』~ある国税不服審判所の記録~」は、不定期の掲載となります。