国税審査官エイトの勤務日誌
~ある国税不服審判所の記録~
剛速球の田中

公認会計士・税理士 八ッ尾 順一
新任の挨拶で、永途は少し緊張しながら、田中審判官の前に立っている。
田中審判官は、第二部門の担当審判官である。
「君は・・・法人部門だったね」
田中審判官は、永途の履歴に目を落としたまま、確認するように言った。
「はい。法人税部門には5年間、勤務しておりました」
「5年か。実調はどの程度経験した?」
「法人を中心に、120件ほどかと思います」
田中審判官の前任職は、国税局の調査部の統括官である。国税局内の噂では、相当な理論家であるらしい。それゆえ、『剛速球の田中』というあだ名がついているくらいだ。
「君は会計士の資格を持っているそうだな」
田中審判官は、山口統括官の報告書で、永途が一昨年、公認会計士に合格したことを知っているらしい。
「はい。一昨年、何とか合格することができました」
「会計理論と税法理論。両方の視点を持つことは重要だ。特に法人税の事案では、会計処理の妥当性と税務上の取扱いが必ずしも一致しない。その狭間で、我々は法的な判断を下さなければならない」
田中審判官は、顔を上げて永途を見据えた。
「最近、法人税の事案が増えている。君の経験と知識に期待しているよ」
そう言うと、田中審判官は早速、永途に一件のファイルを差し出した。
「交際費の事案だ。争点は明確だが、理論構成は単純ではない。最初の事案としては、君の力量を見るのに適当だろう」
ファイルされている資料を田中審判官から受け取った永途は、それを右脇に抱えながら、自分の席にスタスタと戻る。
第二部門の田中担当審判官グループの座席配置は、整然と並んでいる。
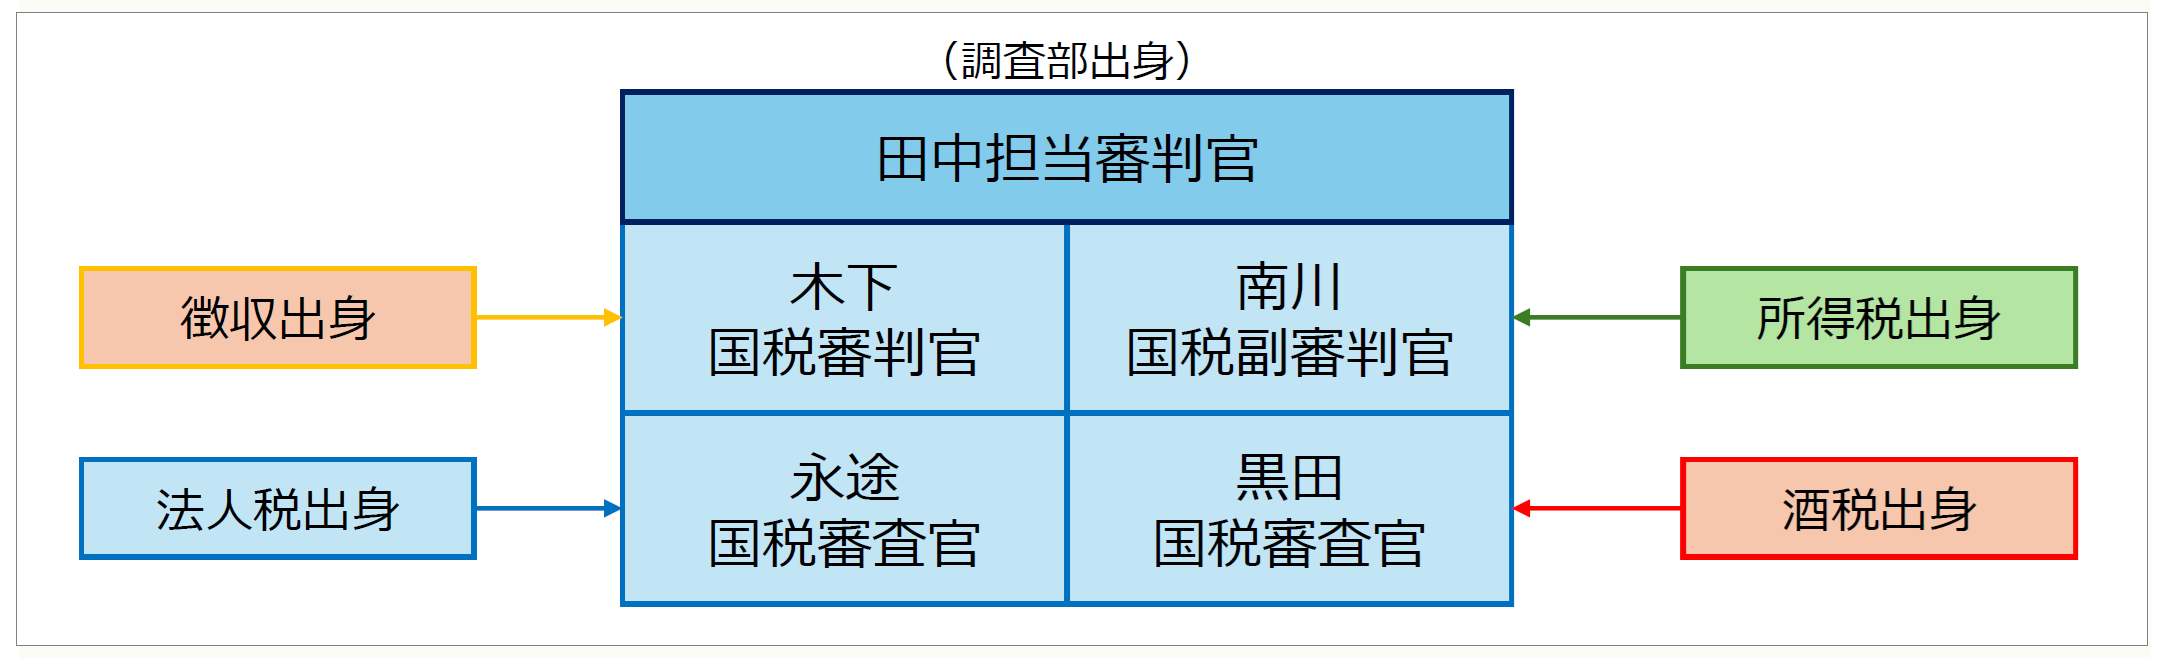
永途が机の上に資料を置くと、横に座っている木下審判官が、興味深そうに声をかけてきた。
「それは、法人の事案ですか?」
木下審判官は、審判所に配属される前は、某税務署の副署長をしていたらしい。
そして、次の人事異動では、どこかの署長に昇進することは間違いないと噂されている。
永途は、その話を前任の審査官から、引き継ぎの際に聞いている。
「ええ、法人の事案です。争点は・・・交際費該当性のようです」
永途は、資料をペラペラとめくりながら、答えた。
「交際費か・・・」
木下審判官は、少し困ったような表情を浮かべた。
「実を言うと、僕は徴収の出身でね。法人税や所得税といった実体法は、正直なところ、あまり得意ではないんだ」
木下審判官は、照れながら言う。
永途は、黙って聞いている。
「まあ、これから君に教えてもらうことが多々あると思う。こちらは徴収実務なら何でも答えられるから、お互い様ということで・・・よろしく頼むよ、本当に」
木下審判官は、あくまで低姿勢である。
永途は、税務署にいたときには、署長や副署長とほとんど話したことがない。こうして対等に会話できる環境に、まだ戸惑いを感じている。
「はい、こちらこそ、よろしくお願いします」
永途は、椅子に座りながら頭を下げる。そして、再び資料の中を確認する。
永途は、国税不服審判所に配属される前に、2週間、和光市の税務大学校で国税審査官研修を受けた。
その時に、「国税不服審判所の審理の進め方」というフローチャートが与えられた。
【国税不服審判所の審理の進め方】
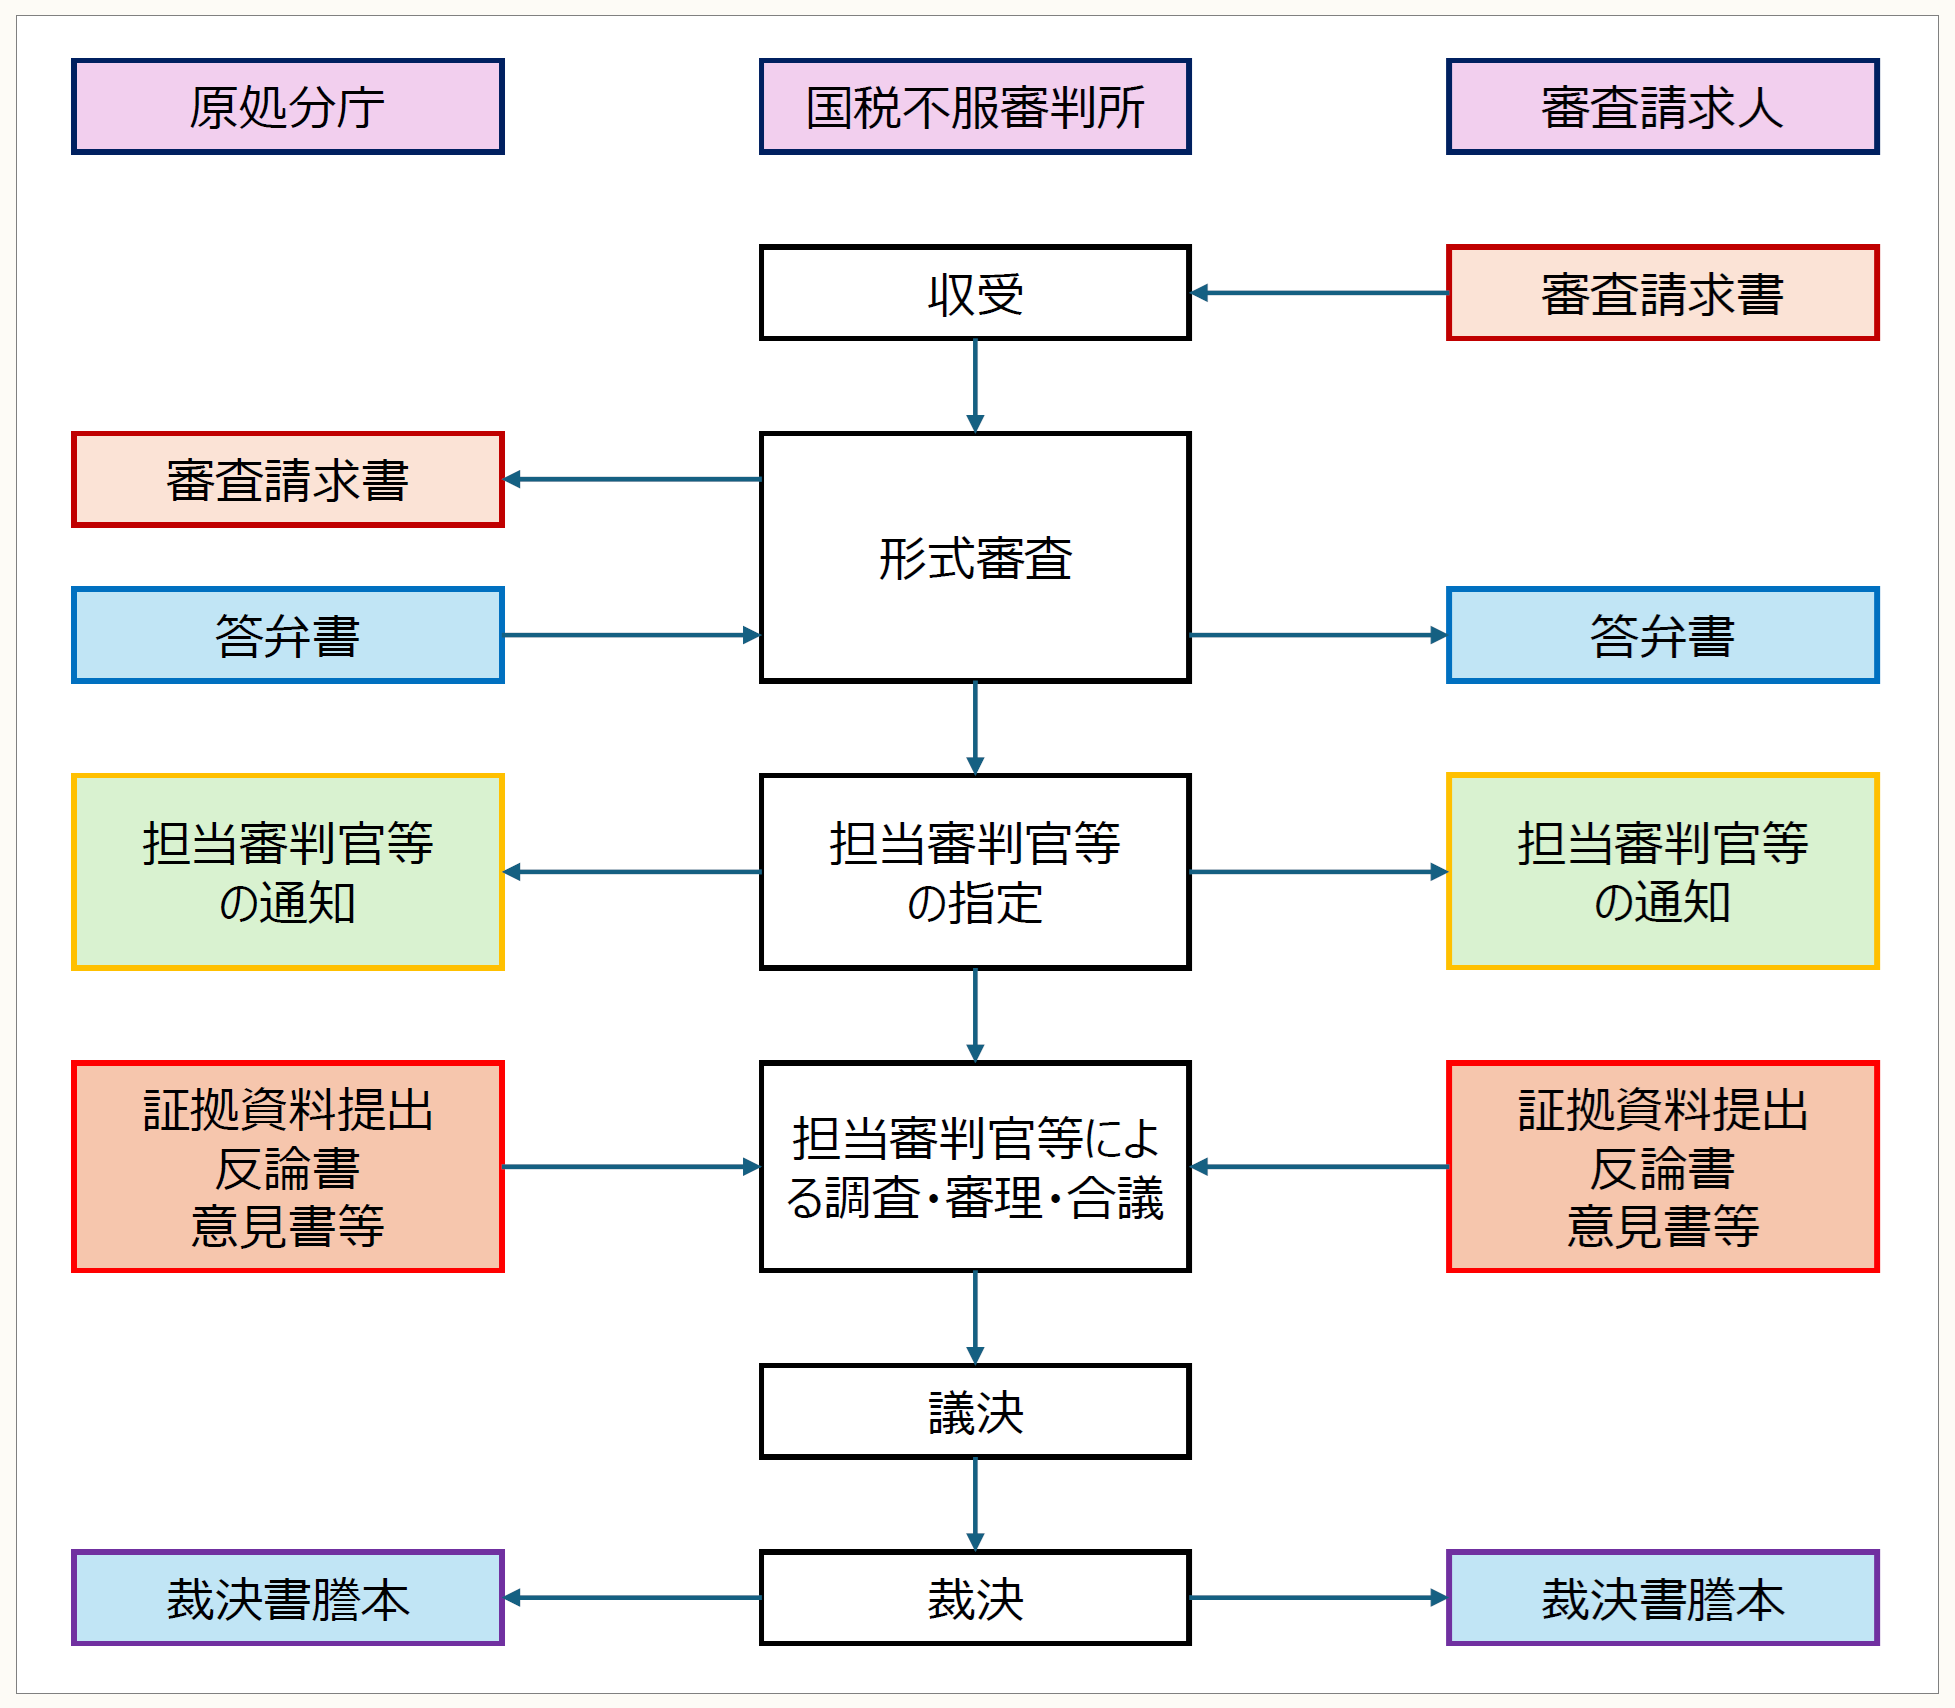
永途は、田中審判官から受け取った資料を調べると、この事案では、既に「形式審査」及び「担当審判官等の指定」は終わっているらしい。
「これから実質的な調査、審理をすることになる・・・」
永途は、ファイルから「審査請求書」を取り出す。
審査請求の趣旨には、「全部取消し」に丸がついている。
そして、「審査請求の理由」は、次のように記載されていた。
審査請求の理由
原処分は、次のとおり違法であるから、その全部の取消しを求める。
更正通知書に、請求人が支出した令和6年事業年度(3月決算)の交際費3,500万円について、代表者の認定賞与と記載しているが、当該支出は、措置法61条の4に規定する交際費に該当するから、原処分は、取り消されるべきである。
一見単純に見える争点だが、田中審判官が「理論構成は単純ではない」と言った意味が、少しずつ分かりかけてきた。
交際費として損金算入が制限されるのか、それとも役員賞与として全額損金不算入となるのか。課税当局は後者を選択した。しかし、納税者はそれに異を唱えている。
永途は、ファイルをゆっくりと閉じた。
これが、審判所における永途の最初の事案となる。
(つづく)
この物語はフィクションであり、登場する人物や団体等は、実在のものとは一切関係ありません。
「〈小説〉『国税審査官エイトの勤務日誌』~ある国税不服審判所の記録~」は、不定期の掲載となります。