〈令和8年分〉
おさえておきたい
年末調整のポイント
【第1回】
「令和8年分から適用される改正事項」
~基礎控除・給与所得控除・同一生計配偶者や扶養親族等の所得要件の見直し~
公認会計士・税理士 篠藤 敦子
11月も間近となり、今年も年末調整に向けた準備を始める時期となった。
今回から3回シリーズで、年末調整における実務上の注意点やポイント等を解説する。
第1回(本稿)と第2回は、令和8年分の年末調整に関係する改正事項を取り上げる。
なお、本年分の記事に加え、論末の連載目次に掲載された過去の拙稿もご参照いただきたい。
(※) 本稿では、年末調整で使用する各申告書等を次のとおり表記する。
・給与所得者の扶養控除等(異動)申告書
⇒ 扶養控除等申告書
・給与所得者の保険料控除申告書
⇒ 保険料控除申告書
・給与所得者の基礎控除申告書
⇒ 基礎控除申告書
・給与所得者の配偶者控除等申告書
⇒ 配偶者控除等申告書
・給与所得者の特定親族特別控除申告書
⇒ 特定親族特別控除申告書
・給与所得者の(特定増改築等)住宅借入金等特別控除申告書
⇒ 住宅借入金等特別控除申告書
・給与所得に対する源泉徴収簿
⇒ 源泉徴収簿
・給与所得の源泉徴収票
⇒ 源泉徴収票
令和8年度税制改正では、物価高への対応の観点から、物価上昇に連動して基礎控除及び給与所得控除を引き上げる仕組みが創設され、所得税の課税最低限(給与収入ベース)が178万円に引き上げられた。また、同一生計配偶者や扶養親族等の所得要件の引上げも行われている。
いずれの改正も、令和8年分以後の所得税に適用されるが、改正後の法律の施行日が令和8年12月1日であることから、令和8年分の所得税については、令和8年12月1日以後に行う年末調整又は確定申告で適用されることとなる(※)。
(※) 令和8年11月までの給与の源泉徴収事務は、改正前の制度に基づいて行われる。
以下、各改正事項について解説を行う。
【1】 基礎控除の見直し
【2】 給与所得控除の見直し
【3】 同一生計配偶者や扶養親族等の所得要件の見直し
【1】 基礎控除の見直し
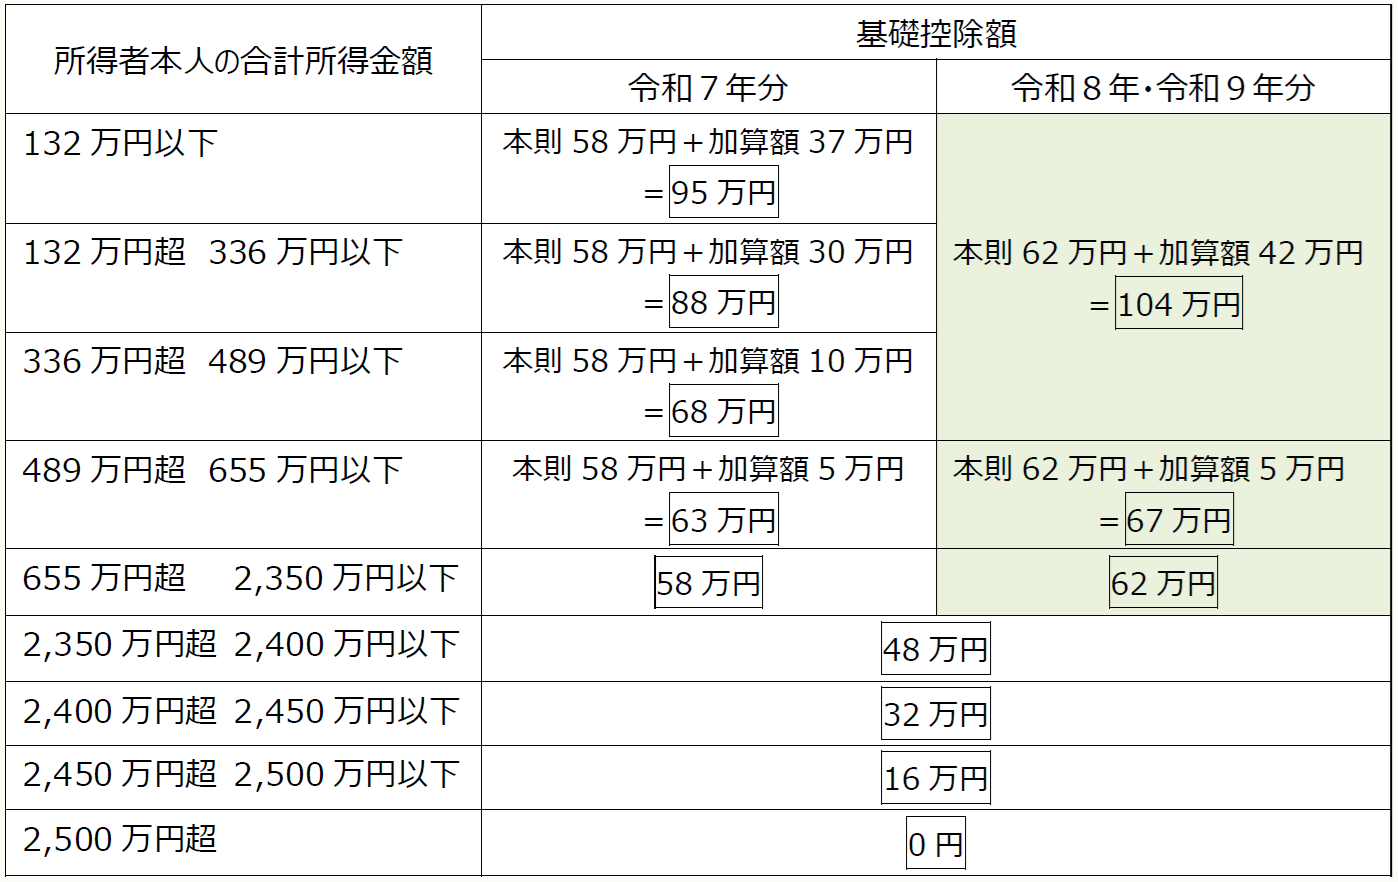
令和7年分以後の所得税において、基礎控除の額は、所得税法(本則)で定める金額と租税特別措置法による加算額の合計額とされている。
令和8年度の改正内容は、次の①及び②である。
① 本則部分の引上げ
合計所得金額が2,350万円以下である個人の基礎控除額が58万円から62万円へ4万円引き上げられた(所法86①②)。
② 特例(加算額)の見直し
加算額は最大で42万円となり、加算額が42万円となる対象者が合計所得金額489万円以下の場合まで拡大された(措法41の16の2①一)。なお、本加算額は、居住者についてのみ適用がある。
■基礎控除額(本則+特例(加算額))
【2】 給与所得控除の見直し
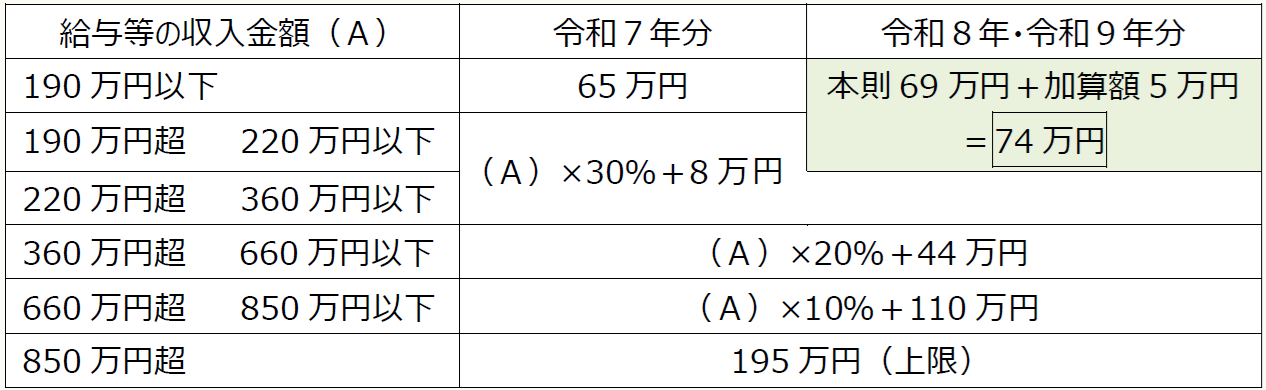
令和8年分以後は、給与所得控除の最低保障額も、所得税法(本則)で定められる金額と租税特別措置法による加算額の合計額となった。令和8年度の改正内容は、次の①及び②である。
① 最低保障額(本則)の引上げ
給与所得控除の最低保障額が、65万円から69万円へ4万円引き上げられた(所法28③一)。
② 最低保障額の特例(加算額)の創設
令和8年分及び令和9年分の給与所得控除の最低保障額を5万円引き上げる特例が創設された(措法29の4①)。
■給与所得控除額(本則+特例(加算額))
【3】 同一生計配偶者や扶養親族などの所得要件の見直し
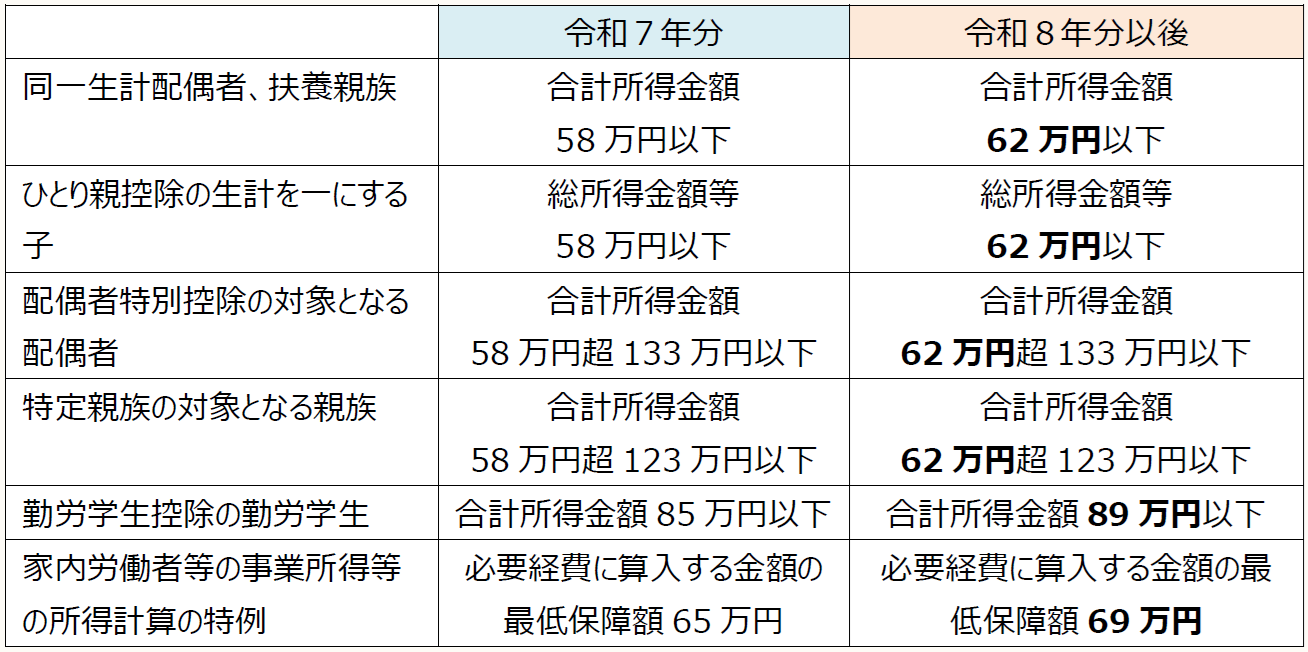
基礎控除や給与所得控除の見直しに伴い、同一生計配偶者や扶養親族などの合計所得金額の金額要件等が引き上げられた(所法2①三十二、三十三、三十四、83の2①、84の2①、所令11の2②、措法27)。
■同一生計配偶者や扶養親族などの合計所得金額等の金額要件
〈参考〉令和8年分所得税の課税最低限
令和8年分の所得税について、課税最低限の収入金額(給与所得のみの場合)を計算すると次のとおりとなる。
基礎控除104万円(本則62万円+加算額42万円)
+給与所得控除74万円(本則69万円+加算額5万円)
=課税最低限の収入金額(給与所得のみの場合)178万円
* * *
次回(第2回)は、その他の改正事項及び各改正事項が令和8年分の年末調整実務に及ぼす影響について解説する予定である。
〈令和7年分〉おさえておきたい年末調整のポイント
- 【第1回】 令和7年分から適用される改正事項~基礎控除・給与所得控除の見直し及び特定親族特別控除の創設等~
- 【第2回】 改正事項が年末調整実務へ及ぼす影響
- 【第3回】 年末調整の実務Q&A
- 【第4回】 通勤手当の非課税限度額の引上げ~令和7年4月1日以後に支払われるべき通勤手当に適用~
〈令和6年分〉おさえておきたい年末調整のポイント
〈令和5年分〉おさえておきたい年末調整のポイント
- 【第1回】 令和5年分の年末調整に影響する改正事項~控除対象となる国外居住親族の範囲の見直し等~
- 【第2回】 各種控除と所得要件の整理
- 【第3回】 年末調整の実務Q&A~離婚等による状況の変化に係る注意点など~
〈令和4年分〉おさえておきたい年末調整のポイント
- 【第1回】 各種申告書と近年の改正事項の確認(その1)
- 【第2回】 各種申告書と近年の改正事項の確認(その2)
- 【第3回】 令和5年分の源泉徴収事務~国外居住親族に係る扶養控除の適用要件の見直しと扶養控除等申告書の様式変更~
〈令和3年分〉おさえておきたい年末調整のポイント
- 【第1回】 令和3年分から適用される改正事項~押印義務の見直しと源泉徴収関係書類の電磁的提供に係る改正~
- 【第2回】 令和2年分から適用されている改正事項の再確認
- 【第3回】 年末調整の実務Q&A~最近の改正事項等を中心に~
〈令和2年分〉おさえておきたい年末調整のポイント
- 【第1回】 令和2年分から適用される改正事項(その1)
- 【第2回】 令和2年分から適用される改正事項(その2)
(「基礎控除申告書」及び「所得金額調整控除申告書」の記載方法) - 【第3回】 ひとり親控除・寡婦控除及び所得金額調整控除に関するQ&A
(注) 上記の記事については、掲載後の税制改正等により、解説内容が現在の規定に基づくものとは異なるケースがある。過年度の記事内に順次コメントを入れるので留意していただきたい。
〔凡例〕
所法・・・所得税法
所令・・・所得税法施行令
措法・・・租税特別措置法
(了)
次回は11/5に公開予定です。