公開日: 2025/11/20 (掲載号:No.645)
文字サイズ

〈ポイント解説〉役員報酬の税務 【第76回】「不相当に高額な部分の判断につき加重平均法を採用した事例」

筆者: 中尾 隼大

〈ポイント解説〉

役員報酬の税務

【第76回】

「不相当に高額な部分の判断につき加重平均法を採用した事例」


税理士 中尾 隼大


【 質 問 】

役員給与の額が不相当に高額な部分であるかどうかの判断については、同業類似法人の支給額が重要だと考えています。しかし、実際に役員給与の額について否認される場合、必ず同業類似法人の情報によることになるのでしょうか。


【 回 答 】

役員個人の経営能力から判断すべきだという意見や、役員給与税制を改正すべきという論調もあります。しかし、現行では同業類似法人の支給情報を基礎とすることとなると思われます。

ここで、課税庁が行う更正処分の段階で、同業類似法人から導かれる役員給与支給額に加重平均法を採用して調整が加えられたという近年の事例がありますので、以下の解説にて紹介します。

○●○● 解 説 ●○●○

(1) 不相当に高額な部分の金額に係る判断についての裁判所の傾向

役員給与の過大性判断、つまり不相当に高額な部分の金額があるかどうかの判断については、法人税法34条2項及び法人税法施行令70条1号イによって、「当該役員の職務の内容、その内国法人の収益及びその使用人に対する給与の支給の状況、その内国法人と同種の事業を営む法人でその事業規模が類似するものの役員に対する給与の支給の状況等」に鑑みた判断が行われることとなっている。しかし実際に、少なくとも更正処分の場面では、専ら同業類似法人の支給状況に照らした判断が行われていると思われる。

そのような中、近年の裁判例においては注目すべき事例がいくつか現れており、このような形式的判断に変化の兆しが見え始めていると思われる。具体的には、残波事件(※1)に始まり、1.5倍事件(※2)、マレーシア中古車輸出業事件(※3)という注目事例がある。これらの事例からは、裁判所が役員の実際の職務状況等に鑑みた検討を試みようとした姿勢が垣間見えると思われる。

(※1) 最高裁平成30年1月25日決定(税務訴訟資料268号順号13118)。(※3)までの事例については、【第59回】等参照。

(※2) 東京地裁平成29年10月13日判決(税務訴訟資料267号順号13076)、東京高裁平成30年4月25日判決(訟務⽉報65巻2号133⾴)。なお、1.5倍のくだりは高裁では削除されている。

(※3) 東京地裁令和2年1月30日判決(判例タイムズ1499号176⾴)。

ここで、更正処分の時点において、課税庁側が同業類似法人の支給状況を基礎とした上で、役員の職務状況に鑑みて加重平均法によって一定の調整を行った事例があるため、以下にその概要について触れる。


(2) 課税庁が更正処分の時点で加重平均法を採用した事例

このように、更正処分の時点で同業類似法人の支給状況を基礎として加重平均法による調整が行われた事例として、東京地裁令和5年3月23日判決・東京高裁令和6年1月18日判決・最高裁令和6年12月12日決定がある(※4)。

(※4) 地裁:税務訴訟資料273号順号13836。高裁:金融・商事判例1693号36頁。最高裁:判例集等未登載、TAINS:Z888-2704。

この事例は京醍醐味噌事件と呼ばれており、ファブレス事業が卸売業に当たるとして同業類似法人の抽出を行うことは合理的だと示されたこと、そして不相当に高額な部分の金額とされた金額が他社事例に比して極めて高額であったためにメディア等にも注目された事例である。このように、この事例に注目すべき点はいくつかあるが、ここでは加重平均法を中心に取り上げる。

【概要】

納税者(原告・控訴人・上告人)は、味噌等の製造、加工、卸等を行う内国法人である。

納税者は、代表者である甲、取締役である乙及び丙に対し役員給与を支給し、損金の額に算入して確定申告を行ったところ、課税庁より、法人税法34条2項により不相当に高額な部分があるとして更正処分を受けた。納税者はこれを不服として取消しを求めたのが、本件である。なお、更正処分時において、課税庁は、類似法人の役員給与最高額の平均額に、①同類似法人の売上高、②改定営業利益(営業利益に役員給与の額を加算した額)及び③個人換算所得(所得金額、役員給与の額、役員に対して支払う賃借料その他の資産の借受けの対価の額及び役員に対して支払う負債の利子の額の合計額)の3要素の比率を基礎とした加重平均法を採用している。本件の主たる争点は、不相当に高額な部分の金額の有無とその金額である。

地裁は、納税者の事業は卸売業に当たると示した上で、甲と丙に関しては、商品開発等に携わっていたという業務内容に鑑みて加重平均法の採用を認め、甲・乙・丙の役員給与に係る不相当に高額な部分の金額を算出して納税者の主張を退けた。

納税者はこれを不服として控訴したが、高裁は地裁の判断を支持した上で、役員の職務上の能力は、「事業規模」(法人税法施行令70条1号イ)を示すものには該当しない等として、納税者の主張を退けている。

納税者はこれを不服として上告を行ったが、最高裁は上告不受理決定を行って確定した。
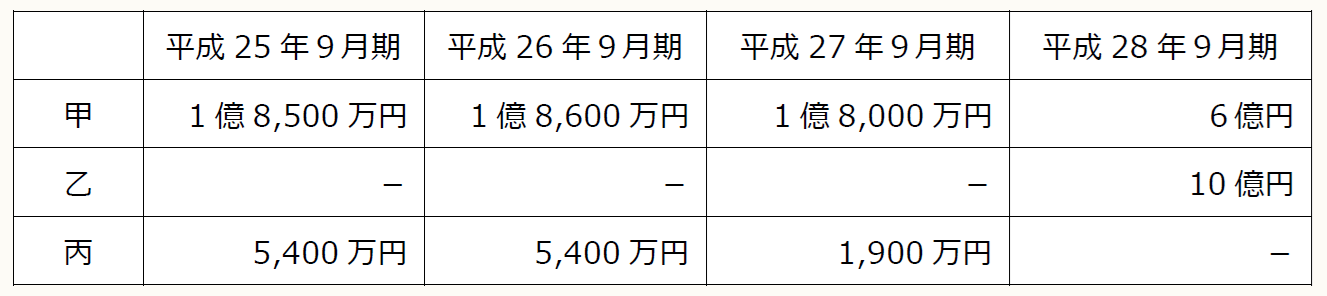
本件裁判例につき、納税者の売上高や売上総利益は減少傾向にあり、かつ経常利益がマイナスとなっていた他、平成28年9月期に30億円を超える株式売却益を計上したにもかかわらず経常利益は32億円の赤字であった。また、納税者が甲・乙・丙に対して支給していた役員給与の額は以下の通りである。

このうち、乙に関しては甲の実弟であり、納税者のベトナムでの新規事業進出を乙が担当して検討するに当たり、現地の課税関係を調査したところ想定と異なったために進出自体をペンディングしていたという事実がある。そのような中で、平成28年9月期における取締役会にて、ベトナム新規事業からの収益は生まれないままに月2億5,000万円の役員給与を支給することを決議している。

課税庁側は、更正処分時には加重平均法を採用していたが、その後は平均額法による主張に差し替えている。しかし、地裁は、甲と丙を対象に「本件類似法人の役員給与最高額の平均額に一定の加重をすることが相当であると判断して、原告と本件類似法人との間に存する偏差を調整するために、法人税法施行令70条1号イにおいて適正給与額の判断要素として規定している『事業規模』の指標に当たるものとして売上高、『収益』に当たるものとして改定営業利益及び個人換算所得・・・を勘案要素として考慮した本件算式(筆者注:加重平均法)を用いて算出したことは合理的である」と示した。併せて、乙については、上記の事情を背景に加重平均法を認めなかった。これに対し高裁では、上記の通り「事業規模」について地裁の判断を否定する判断が示されている。


(3) 本件裁判例の意義

本件裁判例の地裁においても加重平均法が認められたのは、残波事件に端を発し、役員の適正報酬のあり方について議論が盛んになってきた結果であると評価する意見がある(※5)。

(※5) 渡辺充「役員給与の損金不算入-京醍醐味噌事件-」税理66巻(2023)12号213頁。

この意見は、高裁において、納税者が役員個々の職務上の能力を最大考慮要素として判断すべきと主張したことを予測した上で、高裁が「役員の職務上の能力は、『事業規模』(法人税法施行令70条1号イ)を示すものには該当しない」と示したことが残波事件よりもさらに後退した判断であるという批判につながっている(※6)。ここでは、役員給与税制についていよいよ立法論的解決を図るべきであるとも指摘がなされている。この点、同業類似法人から導かれる支給額について「平均額か最高額かまたは加重平均法を用いたかどうかが問題ではなく、卓越した業績をあげる役員の業績を測るのに適しているかどうかが重要である」との指摘もある(※7)。

(※6) 渡辺充「京醍醐味噌事件【控訴審判決】」税理67巻(2024)14号73頁以下。

(※7) 赤坂高司「役員給与の不相当に高額な部分の金額-京醍醐味噌事件-」税理68巻(2025)6号90-92頁。このような場合には「同業類似法人を抽出して適正役員給与額を算出する方法を採用せずに、当該役員の職務内容から不相当に高額な部分があるかどうかを判断すべき」との指摘がなされている。

このように、本件裁判例は、高裁に対する批判がある他、同業類似法人の情報を基礎とすること自体に対する批判も生じている。

これに対して、実務上の観点からは、財務内容と役員給与の支給額のバランスが取れていなかったことこそ更正処分を招いた要因であると思われる。というのも、当該納税者は、マレーシア中古車輸出業事件と同様に、法人の財務内容の悪化に比して役員給与の額が極めて高額であったことに加え、平成28年9月期において株式売却益と役員給与の額を相殺しようとしたということは見て取れる。

そのような中で乙を含めて高額な役員給与を支給しようとすれば、課税庁から指摘を受けるのは当然であるといえる。なお、そのような状況であっても、課税庁は、不相当に高額な部分の金額の判断において更正処分時点で加重平均法を採用したという点に特徴があるため、課税庁も役員の経営能力等に焦点を当てようとしたという背景があったのではないかと思われる。

したがって、本件裁判例から分かる教訓としては、現行の役員給与税制においては、改めて財務内容と役員給与の額のバランスに留意しておくべきであることがいえるだろう。

〔凡例〕
法法・・・法人税法
法令・・・法人税法施行令
法規・・・法人税法施行規則
法基通・・・法人税基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
措規・・・租税特別措置法施行規則
措通・・・租税特別措置法関係通達
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
消法・・・消費税法
消基通・・・消費税法基本通達
相法・・・相続税法
相基通・・・相続税法基本通達
財基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
地法・・・地方税法
地令・・・地方税法施行令
地規・・・地方税法施行規則
(例)法法34①一・・・法人税法34条1項1号

(了)

次回は12/18に公開予定です。
〈ポイント解説〉

役員報酬の税務

【第76回】

「不相当に高額な部分の判断につき加重平均法を採用した事例」


税理士 中尾 隼大


【 質 問 】

役員給与の額が不相当に高額な部分であるかどうかの判断については、同業類似法人の支給額が重要だと考えています。しかし、実際に役員給与の額について否認される場合、必ず同業類似法人の情報によることになるのでしょうか。

【 回 答 】

役員個人の経営能力から判断すべきだという意見や、役員給与税制を改正すべきという論調もあります。しかし、現行では同業類似法人の支給情報を基礎とすることとなると思われます。

ここで、課税庁が行う更正処分の段階で、同業類似法人から導かれる役員給与支給額に加重平均法を採用して調整が加えられたという近年の事例がありますので、以下の解説にて紹介します。

○●○● 解 説 ●○●○

(1) 不相当に高額な部分の金額に係る判断についての裁判所の傾向

役員給与の過大性判断、つまり不相当に高額な部分の金額があるかどうかの判断については、法人税法34条2項及び法人税法施行令70条1号イによって、「当該役員の職務の内容、その内国法人の収益及びその使用人に対する給与の支給の状況、その内国法人と同種の事業を営む法人でその事業規模が類似するものの役員に対する給与の支給の状況等」に鑑みた判断が行われることとなっている。しかし実際に、少なくとも更正処分の場面では、専ら同業類似法人の支給状況に照らした判断が行われていると思われる。

そのような中、近年の裁判例においては注目すべき事例がいくつか現れており、このような形式的判断に変化の兆しが見え始めていると思われる。具体的には、残波事件(※1)に始まり、1.5倍事件(※2)、マレーシア中古車輸出業事件(※3)という注目事例がある。これらの事例からは、裁判所が役員の実際の職務状況等に鑑みた検討を試みようとした姿勢が垣間見えると思われる。

(※1) 最高裁平成30年1月25日決定(税務訴訟資料268号順号13118)。(※3)までの事例については、【第59回】等参照。

(※2) 東京地裁平成29年10月13日判決(税務訴訟資料267号順号13076)、東京高裁平成30年4月25日判決(訟務⽉報65巻2号133⾴)。なお、1.5倍のくだりは高裁では削除されている。

(※3) 東京地裁令和2年1月30日判決(判例タイムズ1499号176⾴)。

ここで、更正処分の時点において、課税庁側が同業類似法人の支給状況を基礎とした上で、役員の職務状況に鑑みて加重平均法によって一定の調整を行った事例があるため、以下にその概要について触れる。


(2) 課税庁が更正処分の時点で加重平均法を採用した事例

このように、更正処分の時点で同業類似法人の支給状況を基礎として加重平均法による調整が行われた事例として、東京地裁令和5年3月23日判決・東京高裁令和6年1月18日判決・最高裁令和6年12月12日決定がある(※4)。

(※4) 地裁:税務訴訟資料273号順号13836。高裁:金融・商事判例1693号36頁。最高裁:判例集等未登載、TAINS:Z888-2704。

この事例は京醍醐味噌事件と呼ばれており、ファブレス事業が卸売業に当たるとして同業類似法人の抽出を行うことは合理的だと示されたこと、そして不相当に高額な部分の金額とされた金額が他社事例に比して極めて高額であったためにメディア等にも注目された事例である。このように、この事例に注目すべき点はいくつかあるが、ここでは加重平均法を中心に取り上げる。

【概要】

納税者(原告・控訴人・上告人)は、味噌等の製造、加工、卸等を行う内国法人である。

納税者は、代表者である甲、取締役である乙及び丙に対し役員給与を支給し、損金の額に算入して確定申告を行ったところ、課税庁より、法人税法34条2項により不相当に高額な部分があるとして更正処分を受けた。納税者はこれを不服として取消しを求めたのが、本件である。なお、更正処分時において、課税庁は、類似法人の役員給与最高額の平均額に、①同類似法人の売上高、②改定営業利益(営業利益に役員給与の額を加算した額)及び③個人換算所得(所得金額、役員給与の額、役員に対して支払う賃借料その他の資産の借受けの対価の額及び役員に対して支払う負債の利子の額の合計額)の3要素の比率を基礎とした加重平均法を採用している。本件の主たる争点は、不相当に高額な部分の金額の有無とその金額である。

地裁は、納税者の事業は卸売業に当たると示した上で、甲と丙に関しては、商品開発等に携わっていたという業務内容に鑑みて加重平均法の採用を認め、甲・乙・丙の役員給与に係る不相当に高額な部分の金額を算出して納税者の主張を退けた。

納税者はこれを不服として控訴したが、高裁は地裁の判断を支持した上で、役員の職務上の能力は、「事業規模」(法人税法施行令70条1号イ)を示すものには該当しない等として、納税者の主張を退けている。

納税者はこれを不服として上告を行ったが、最高裁は上告不受理決定を行って確定した。

本件裁判例につき、納税者の売上高や売上総利益は減少傾向にあり、かつ経常利益がマイナスとなっていた他、平成28年9月期に30億円を超える株式売却益を計上したにもかかわらず経常利益は32億円の赤字であった。また、納税者が甲・乙・丙に対して支給していた役員給与の額は以下の通りである。

このうち、乙に関しては甲の実弟であり、納税者のベトナムでの新規事業進出を乙が担当して検討するに当たり、現地の課税関係を調査したところ想定と異なったために進出自体をペンディングしていたという事実がある。そのような中で、平成28年9月期における取締役会にて、ベトナム新規事業からの収益は生まれないままに月2億5,000万円の役員給与を支給することを決議している。

課税庁側は、更正処分時には加重平均法を採用していたが、その後は平均額法による主張に差し替えている。しかし、地裁は、甲と丙を対象に「本件類似法人の役員給与最高額の平均額に一定の加重をすることが相当であると判断して、原告と本件類似法人との間に存する偏差を調整するために、法人税法施行令70条1号イにおいて適正給与額の判断要素として規定している『事業規模』の指標に当たるものとして売上高、『収益』に当たるものとして改定営業利益及び個人換算所得・・・を勘案要素として考慮した本件算式(筆者注:加重平均法)を用いて算出したことは合理的である」と示した。併せて、乙については、上記の事情を背景に加重平均法を認めなかった。これに対し高裁では、上記の通り「事業規模」について地裁の判断を否定する判断が示されている。


(3) 本件裁判例の意義

本件裁判例の地裁においても加重平均法が認められたのは、残波事件に端を発し、役員の適正報酬のあり方について議論が盛んになってきた結果であると評価する意見がある(※5)。

(※5) 渡辺充「役員給与の損金不算入-京醍醐味噌事件-」税理66巻(2023)12号213頁。

この意見は、高裁において、納税者が役員個々の職務上の能力を最大考慮要素として判断すべきと主張したことを予測した上で、高裁が「役員の職務上の能力は、『事業規模』(法人税法施行令70条1号イ)を示すものには該当しない」と示したことが残波事件よりもさらに後退した判断であるという批判につながっている(※6)。ここでは、役員給与税制についていよいよ立法論的解決を図るべきであるとも指摘がなされている。この点、同業類似法人から導かれる支給額について「平均額か最高額かまたは加重平均法を用いたかどうかが問題ではなく、卓越した業績をあげる役員の業績を測るのに適しているかどうかが重要である」との指摘もある(※7)。

(※6) 渡辺充「京醍醐味噌事件【控訴審判決】」税理67巻(2024)14号73頁以下。

(※7) 赤坂高司「役員給与の不相当に高額な部分の金額-京醍醐味噌事件-」税理68巻(2025)6号90-92頁。このような場合には「同業類似法人を抽出して適正役員給与額を算出する方法を採用せずに、当該役員の職務内容から不相当に高額な部分があるかどうかを判断すべき」との指摘がなされている。

このように、本件裁判例は、高裁に対する批判がある他、同業類似法人の情報を基礎とすること自体に対する批判も生じている。

これに対して、実務上の観点からは、財務内容と役員給与の支給額のバランスが取れていなかったことこそ更正処分を招いた要因であると思われる。というのも、当該納税者は、マレーシア中古車輸出業事件と同様に、法人の財務内容の悪化に比して役員給与の額が極めて高額であったことに加え、平成28年9月期において株式売却益と役員給与の額を相殺しようとしたということは見て取れる。

そのような中で乙を含めて高額な役員給与を支給しようとすれば、課税庁から指摘を受けるのは当然であるといえる。なお、そのような状況であっても、課税庁は、不相当に高額な部分の金額の判断において更正処分時点で加重平均法を採用したという点に特徴があるため、課税庁も役員の経営能力等に焦点を当てようとしたという背景があったのではないかと思われる。

したがって、本件裁判例から分かる教訓としては、現行の役員給与税制においては、改めて財務内容と役員給与の額のバランスに留意しておくべきであることがいえるだろう。

〔凡例〕
法法・・・法人税法
法令・・・法人税法施行令
法規・・・法人税法施行規則
法基通・・・法人税基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
措規・・・租税特別措置法施行規則
措通・・・租税特別措置法関係通達
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
消法・・・消費税法
消基通・・・消費税法基本通達
相法・・・相続税法
相基通・・・相続税法基本通達
財基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
地法・・・地方税法
地令・・・地方税法施行令
地規・・・地方税法施行規則
(例)法法34①一・・・法人税法34条1項1号

(了)

次回は12/18に公開予定です。

連載目次

〈ポイント解説〉

役員報酬の税務

連載を収録した単行本が好評発売中!!

第1回~第50回

第51回~

筆者紹介

中尾 隼大

(なかお・しゅんた)

税理士
税理士法人中尾総合事務所 所長
https://www.nakao-tax.com

中国税理士会税務研究所 研究員

平成22年 税理士法人プライスウォーターハウスクーパース(現:PwC税理士法人)入所
平成24年 税理士登録
平成25年 税理士法人中尾総合事務所設立 現在に至る

【著作・論文】
「一般社団法人を利用した租税回避スキームに関する試論」第40回 日税研究賞 税理士の部 入選
「これで万全!!2019年10月 消費増税・軽減税率対策 転嫁・インボイスはこう進める」共著(ぎょうせい・2019)
「個人版事業承継税制のポイントと有利判定シミュレーション」共著(日本法令・2019)
「ワークフロー式消費税[軽減税率]申告書作成の実務」共著(日本法令・2020)
「消費税 適用判断の原則と例外」共著(新日本法規・2021)
「精選Q&A 役員報酬の税務」(清文社・2024)

関連書籍

重点解説 法人税申告の実務

公認会計士・税理士 鈴木基史 著

演習法人税法

公益社団法人 全国経理教育協会 編

法人税事例選集

公認会計士・税理士 森田政夫 共著 公認会計士・税理士 西尾宇一郎 共著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

精選Q&A 役員報酬の税務

税理士 中尾隼大 著

法人税の損金経理

税理士 安部和彦 著

税法基本判例 Ⅰ

谷口勢津夫 著

社長!税務調査の事前対策してますか

公認会計士・税理士 清原裕平 著

企業戦略としての役員報酬

弁護士 中西和幸 著

国税調査の舞台裏

税理士 小倉敏郎 著

企業法務で知っておくべき税務上の問題点100

弁護士・税理士 米倉裕樹 著 弁護士・税理士 中村和洋 著 弁護士・税理士 平松亜矢子 著 弁護士 元氏成保 著 弁護士・税理士 下尾裕 著 弁護士・税理士 永井秀人 著

法人税申告書と決算書の作成手順

税理士 杉田宗久 共著 税理士 岡野敏明 共著

新着情報

もっと見る

記事検索

#