公開日: 2016/03/24 (掲載号:No.162)
文字サイズ

計算書類作成に関する“うっかりミス”の事例と防止策 【第13回】「新会計基準の適用開始とうっかりミス」

筆者: 石王丸 周夫

計算書類作成に関する

“うっかりミス”の事例と防止策

【第13回】

「新会計基準の適用開始とうっかりミス」


公認会計士 石王丸 周夫


1 今回の事例

計算書類のドラフトにはうっかりミスがつきものです。
たとえば、こんなミスをよく見かけます。

【事例13-1】
負数の前に△をつけ忘れている。
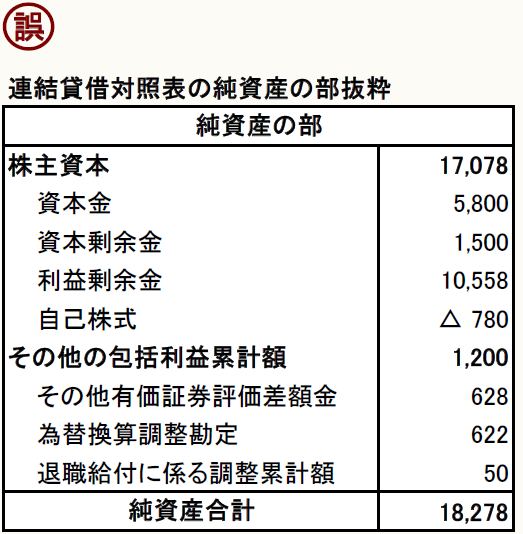
【事例13-1】には間違いが1ヶ所あります。数字の前に△をつけるべき箇所があるのですが、それをつけ忘れているのです。どの数字だかわかりますか。

ヒントを出しましょう。まず、すべての科目の合計を計算して、純資産合計の額との差額を把握しましょう。


2 差額を2で割ってみると・・・

合計計算が合わないときは、その差額を2で割ると、プラスマイナスを逆にしてしまっている数字を見つけることができます。実務では差額が発生する要因が様々なので、この方法が役に立つケースは限られていますが、ここではこの方法が使えます。

【事例13-1】の純資産の部の個々の科目の数字をすべて合計すると、18,378になります。一方で、純資産合計の欄には18,278とありますので、不一致です。さっそく、差額を求めて2で割ってみましょう。

(18,378-18,278)÷2=50

この50という数字を【事例13-1】で探せばよいのです。すぐ見つかりますね。「退職給付に係る調整累計額50」です。この数字がプラスマイナス逆になっているというわけです。

答えを見てみましょう。

この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。

すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。

Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。

会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。
計算書類作成に関する

“うっかりミス”の事例と防止策

【第13回】

「新会計基準の適用開始とうっかりミス」


公認会計士 石王丸 周夫


1 今回の事例

計算書類のドラフトにはうっかりミスがつきものです。
たとえば、こんなミスをよく見かけます。

【事例13-1】
負数の前に△をつけ忘れている。

【事例13-1】には間違いが1ヶ所あります。数字の前に△をつけるべき箇所があるのですが、それをつけ忘れているのです。どの数字だかわかりますか。

ヒントを出しましょう。まず、すべての科目の合計を計算して、純資産合計の額との差額を把握しましょう。


2 差額を2で割ってみると・・・

合計計算が合わないときは、その差額を2で割ると、プラスマイナスを逆にしてしまっている数字を見つけることができます。実務では差額が発生する要因が様々なので、この方法が役に立つケースは限られていますが、ここではこの方法が使えます。

【事例13-1】の純資産の部の個々の科目の数字をすべて合計すると、18,378になります。一方で、純資産合計の欄には18,278とありますので、不一致です。さっそく、差額を求めて2で割ってみましょう。

(18,378-18,278)÷2=50

この50という数字を【事例13-1】で探せばよいのです。すぐ見つかりますね。「退職給付に係る調整累計額50」です。この数字がプラスマイナス逆になっているというわけです。

答えを見てみましょう。

この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。

すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。

Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。

会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。
連載目次

計算書類作成に関する“うっかりミス”の事例と防止策

▷2015年掲載
▷2016年掲載
▷2017年掲載
▷2018年掲載
▷2020年掲載
▷2021年掲載
▷2022年掲載
▷2023年掲載
▷2024年掲載
▷2025年掲載
▷2026年掲載

筆者紹介

石王丸 周夫

(いしおうまる・のりお)

公認会計士
石王丸公認会計士事務所

1968年生まれ。
1991年、慶応義塾大学商学部卒業。
1990年から2004年まで、監査法人トーマツ(現有限責任監査法人トーマツ)にて会計監査実務に従事し、多くの企業を担当。
2004年に石王丸公認会計士事務所開業。現在は、監査や上場企業へのディスクロージャー・コンサルティングを中心に活動している。

【主な著作】
・『会計処理・開示の「訂正」ケースファイル』(中央経済社)
・『会計・経理の「重要性」がわかる本』(以下、清文社)
・『気候変動リスクと会社経営 はじめの一歩』
・『経理財務担当者、士業のための 最短で導き出す分配可能額』
・『パターン別 計算書類作成「うっかりミス」の防ぎ方』
・『会社の姿が浮かびあがるカンタン経営分析 決算書あぶり出し分析法』


関連書籍

会計税務便覧

日本公認会計士協会東京会 編

会社法決算書 作成の手引

東陽監査法人 編

「おかしな数字」をパッと見抜く会計術

公認会計士 山岡信一郎 著

退職金をめぐる税務

公認会計士・税理士 新名貴則 著

現場で使える「会計上の見積り」の実務

中野雄介 監修 日本公認会計士協会 京滋会 編著

あっという間に経営分析‼

税理士 黒永哲至 著

法人税申告書と決算書の作成手順

税理士 杉田宗久 共著 税理士 岡野敏明 共著

決算書の前期比較術

公認会計士 山岡信一郎 著

挫折しない 簿記入門

税理士 松田修 著

判断に迷う仕訳を起こせる会計術

公認会計士 山岡信一郎 著

株主総会の財務会計に関する想定問答

公認会計士 太田 達也、弁護士 鳥飼 重和 著

会社法関係法務省令 逐条実務詳解

田中 亘、秋坂 朝則 監修  阿部 泰久、小畑 良晴、武井 洋一、竹内 陽一 編集代表  小磯 孝二、中西 和幸、那須 健人、山上 俊夫、有田 賢臣、飯田 聡一郎、大野 貴史、佐々木 克典 編集委員

法律を学ぶ人の 会計学の基礎知識

八ッ尾 順一、村山 周平 著

記事検索

#