〈ポイント解説〉
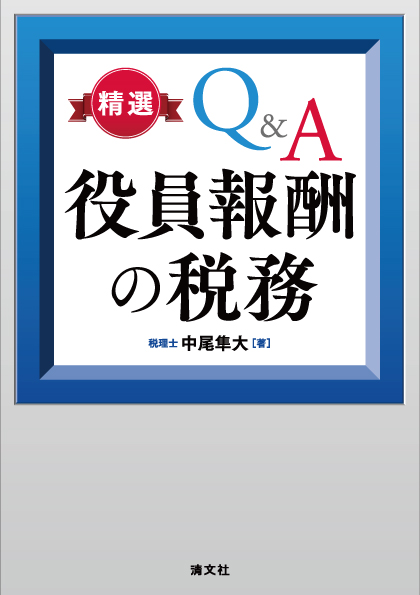
役員報酬の税務
【第84回】
「役員の解任時に支払う損害賠償金」
税理士 中尾 隼大
【 質 問 】
当社は、株主総会によって役員を任期中に解任しました。今後、当該役員から、正当な理由なき解任であるとして損害賠償請求を受ける可能性があります。そこで、仮に当社が損害賠償金を支払う場合における、税務上の取扱いについて教えてください。
この記事全文をご覧いただくには、プロフェッションネットワークの会員登録およびログインが必要です。
すでに会員登録をされている方は、下記ボタンからログインのうえ、ご覧ください。
Profession Journalのすべての記事をご覧いただくには、「プレミアム会員(有料)」へのご登録が必要となります。
なお、『速報解説』については「一般会員(無料)」へのご登録でも、ご覧いただけます。
※他にもWebセミナー受け放題のスーパープレミアム会員などがございます。
会員登録がお済みでない方は、下記会員登録のボタンより、ご登録のお手続きをお願いいたします。