「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例133(贈与税)】
相続開始年分の贈与につき、「住宅取得資金贈与の非課税特例」を適用して相続財産から除外して相続税申告を行ったが、相続開始年分に相続取得した不動産を売却したため、所得制限により非課税特例の適用ができなくなってしまい、相続税申告を訂正した事例
税理士 齋藤 和助
《事例の概要》
令和X年3月に死亡した被相続人甲(乙の実母)が令和X年の1月に依頼者である相続人乙に贈与した住宅取得資金1,000万円につき、「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」(以下「住宅取得資金贈与の非課税特例」という)を適用して相続財産から除外して相続税申告書を作成して提出したが、乙が相続取得した不動産を令和X年中に売却したため、合計所得金額が2,000万円を超えてしまい、上記特例の適用が受けられなくなってしまった。
これにより、住宅取得資金1,000万円を相続財産に加算して訂正申告をすることになってしまい、乙より所得制限について説明・助言義務を果たさなかったとして増加した相続税額につき損害賠償請求を受けた。
《賠償請求の経緯》
- 令和X年1月
甲から乙へ住宅取得資金1,000万円を贈与。 - 令和X年3月
被相続人甲死亡。 - 令和X年3月
相続税申告業務受任。 - 令和X年4月
乙が相続取得した不動産の売買契約を1億円で締結(引渡日令和X年8月)。手付金1,000万円入金。 - 令和X年6月
乙の通帳に印字された上記入金内容の確認依頼。相続人に対し住宅取得資金贈与の適用可否に係る国税庁HP掲載のチェックシートを送付。 - 令和X年6月
乙より相続取得した不動産を譲渡したとの回答を受ける。上記チェックシート回収。「受贈者」に関する事項「合計所得金額は2,000万円以下ですか」に対し「はい」の回答。 - 令和X年9月
税理士作成の「確認書」を相続人より受領。 - 令和X年10月
相続税申告書提出。 - 令和X年11月
乙より不動産売買による合計所得金額の増加により「住宅取得資金贈与の非課税特例」の適用が受けられないのではないかとの質問メールを受ける。 - 令和X年11月
所得制限により「住宅取得資金贈与の非課税特例」の適用は受けられず、1,000万円は相続税に上乗せする必要がある旨を説明。 - 令和X年11月
上記訂正申告書提出。 - 令和Y年1月
乙の弁護士より損害賠償請求が届く。 - 令和Y年1月
税理士の弁護士が反論書及び損害賠償請求に応じない旨の書面を送付。 - 令和Y年2月
乙より訴状を受領。 - 令和Z年9月
裁判所より和解勧告を受ける。 - 令和Z年9月
申告書作成報酬を返還することで和解成立。
《基礎知識》
◆直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税(措法70の2)
平成27年1月1日から令和8年12月31日までの間に、直系尊属から一定の住宅用家屋の新築又は取得等のための金銭の贈与を受け、贈与年の翌年3月15日までに住宅用家屋の新築又は取得等をして同日までに居住の用に供し、又はその後遅滞なく居住の用に供することが確実であると見込まれる場合で、同年12月31日までに居住の用に供し、一定要件を満たす場合には、贈与を受けた金銭のうち以下の金額までは贈与税が非課税となる。
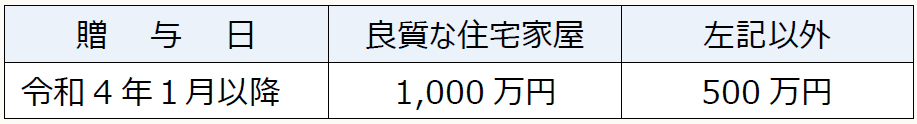
なお、この特例の適用を受けるためには、一定の書類を添付した期限内申告書の提出が必要であり、贈与を受けた年の合計所得金額が2,000万円以下でなければならない。
◆合計所得金額
次の①と②の合計額に、退職所得金額、山林所得金額を加算した金額。
(注) 申告分離課税の所得がある場合には、それらの所得金額(長(短)期譲渡所得については特別控除前の金額)の合計額を加算した金額
① 事業所得、不動産所得、給与所得、総合課税の利子所得・配当所得・短期譲渡所得及び雑所得の合計額(損益通算後の金額)
② 総合課税の長期譲渡所得と一時所得の合計額(損益通算後の金額)の2分の1の金額。ただし、次のイからへの繰越控除を受けている場合は、その適用前の金額
イ 純損失や雑損失の繰越控除
ロ 居住用財産の買換え等の場合の譲渡損失の繰越控除
ハ 特定居住用財産の譲渡損失の繰越控除
二 上場株式等に係る譲渡損失の繰越控除
ホ 特定中小会社が発行した株式に係る譲渡損失の繰越控除
へ 先物取引の差金等決済に係る損失の繰越控除
◆相続開始前7年以内に贈与があった場合の相続税額(相法19)
相続又は遺贈により財産を取得した者が相続開始前7年以内に被相続人から暦年課税贈与により財産を取得した場合には、その取得財産の価額のうち一定の金額を相続税の課税価格に加算する。
◆加算しない贈与財産の範囲
被相続人から生前に贈与された財産であっても、次の財産については加算しない。
- 贈与税の配偶者控除の特例の適用を受けている又は受けようとする財産のうちその配偶者控除額に相当する金額
- 直系尊属から贈与を受けた住宅取得等資金のうち非課税の適用を受けた金額
- 直系尊属から一括贈与を受けた教育資金のうち非課税の適用を受けた金額(贈与者死亡時の残額のうち一定のものを除く)
- 直系尊属から一括贈与を受けた結婚・子育て資金のうち非課税の適用を受けた金額(贈与者死亡時の残額を除く)
《税理士の落とし穴》
「住宅取得資金贈与の非課税特例」の適用要件である所得制限の説明・助言義務が不十分であった。
《税理士の責任》
乙は住宅用家屋を取得するため、令和X年1月に甲から住宅取得資金として1,000万円の贈与を受けた。ところが、その直後の令和X年3月に甲が死亡したため、かねてから相談を行っていた相続税申告を専門とする税理士に相続税申告を依頼した。相続税申告に当たり、甲から贈与を受けた住宅取得資金に「住宅取得資金贈与の非課税特例」を適用して相続財産から除外するためには、贈与を受けた年の合計所得金額が2,000万円以下でなければならないが、乙は相続取得した不動産を令和X年4月に1億円で売却したため、所得制限により、「住宅取得資金贈与の非課税特例」の適用ができなくなってしまった。
税理士は、乙の通帳の入金履歴を確認した際に、「住宅取得資金贈与の非課税特例」のチェックシートを渡し、乙はこれの「受贈者」に関する事項の「合計所得金額は2,000万円以下ですか」のチェック項目に対し「はい」と記入し返送している。さらに、相続税申告書提出時に税理士が作成した「確認書」には「私が提供していない資料・情報により書類の記載内容に変更を生じ、その結果、相続税額に変更を生じても異議はありません。」「乙が適正に住宅取得資金贈与に係る申告を行うものとして税理士に報告しています。」等の記載があるが、これに署名押印して税理士に提出している。
しかしながら、税理士は乙より所得制限について説明・助言義務を果たさなかったとして、増加した相続税額につき損害賠償請求を受けている。その後、本事例は訴訟となり、裁判所より和解勧告を受けたため、申告報酬相当額を返還することで和解に応じている。
したがって、解決金は訂正申告による増加税額から導き出された損害額ではなく、単なる申告報酬の返還であり、税賠保険の免責事由である「税理士業務報酬の返還に係る賠償責任」に該当することから、保険金支払いの対象外である。
《予防策》
[ポイント①]
チェックシートの活用
贈与税の特例は特に適用要件が複雑であることから、国税庁の手引き(「贈与税の申告のしかた」)の中に、「住宅取得等資金の贈与税の特例に係るチェックシート・添付書類」が設けられている。
今回の事例も、このチェックシートにそのチェック項目があることから、事前に確認すれば防げた可能性がある。このようなチェックシートを活用して依頼者と適用の有無を事前に確認することが重要である。
[ポイント②]
専門家責任の重さを知っておく
本事例は、チェックシートにより所得制限に抵触しないことを確認し、相続税申告の際に、贈与税申告を自ら行うように依頼しており、所得制限の説明義務は果たしていると思われる。
しかし、裁判所の考える税理士に対する専門家責任は重いものであり、和解勧告を受けている。訴訟に持ち込まれると専門家責任に対する判断は厳しいことを念頭に、納税者には誤解の生じる余地のない丁寧な説明を心がけ、これを証拠に残しておくことが必要である。
[ポイント③]
免責条項を知っておく
税賠保険の主契約の対象とならないもの(免責事由)のうち主なものには次のようなものがある。次の事由によって生じた損害については、原則として保険金支払いの対象とはならないことを事前に頭に入れておきたい。
- 加算税、延滞税、加算金、延滞金に相当する損害
- 本来納付すべき本税、本来還付を受けられなかった税額
- 故意過失に起因する賠償責任
- 重加算税又は重加算金を課されたことに起因する賠償責任
- 税理士業務報酬の返還に係る賠償責任
- 遺産分割もしくは遺贈に係る助言又は指導に起因する賠償責任
(了)
「「税理士損害賠償請求」頻出事例に見る原因・予防策のポイント」は、毎月第4週に掲載されます。