「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例76(贈与税)】
「非上場株式等についての贈与税の納税猶予及び免除」を適用して申告したが、申告期限までの担保提供を失念したため、納税猶予が認められなかった事例
税理士 齋藤 和助
《事例の概要》
平成X9年分の贈与税申告において、「非上場株式等についての贈与税の納税猶予及び免除」を適用して申告したが、申告期限までの担保提供を失念したため、納税猶予が認められなかった。
これにより、納税猶予が受けられた贈与税額につき損害が発生したとして賠償請求を受けたものである。
《賠償請求の経緯》
- 平成X8年9月
関与開始。 - 平成X9年3月
法人の株式の贈与について相談を受ける。 - 平成X9年5月
「非上場株式等についての贈与税の納税猶予及び免除」について説明。 - 平成X9年8月
株式贈与契約を締結。 - 平成Y0年1月
中小企業における経営の承継の円滑化に関する法律(以下「円滑化法」という)に基づき、都道府県知事に円滑化法の認定申請書を提出。 - 平成Y0年2月
都道府県知事より、円滑化法の認定を受ける。 - 平成Y0年3月
平成X9年分の贈与税申告書を「非上場株式等についての贈与税の納税猶予及び免除」を適用して申告。担保提供書の提出期限(提出失念)。 - 平成Y0年4月
所轄税務署から連絡を受け、担保提供書の提出失念が発覚。 - 平成Y0年4月
所轄税務署と交渉するも救済不可確定。 - 平成Y0年4月
関与先に報告し、賠償請求を受ける。 - 平成Y0年4月
所轄税務署より「非上場株式の贈与税の納税猶予が認められない旨の通知書」を受ける。 - 平成Y0年4月
平成X9年分の贈与税の更正の請求書を提出し納付すべき贈与税額が確定。賠償金として贈与税額の全額を支払う。 - 平成Y0年4月
関与先が贈与税を納付。
《基礎知識》
◆非上場株式等についての贈与税の納税猶予及び免除(措法70の7)
円滑化法に基づき都道府県知事の認定を受けた中小企業者の代表権を有している受贈者が、先代経営者である贈与者からの贈与によりその会社の非上場株式を取得してその会社を経営していく場合には、その後継者が納付すべき贈与税のうち、その株式等(一定の部分に限る)に対応する贈与税全額の納税が猶予され、先代経営者の死亡等により、納税が猶予されている贈与税の納付が免除される。
《贈与税の納税猶予制度の流れ》
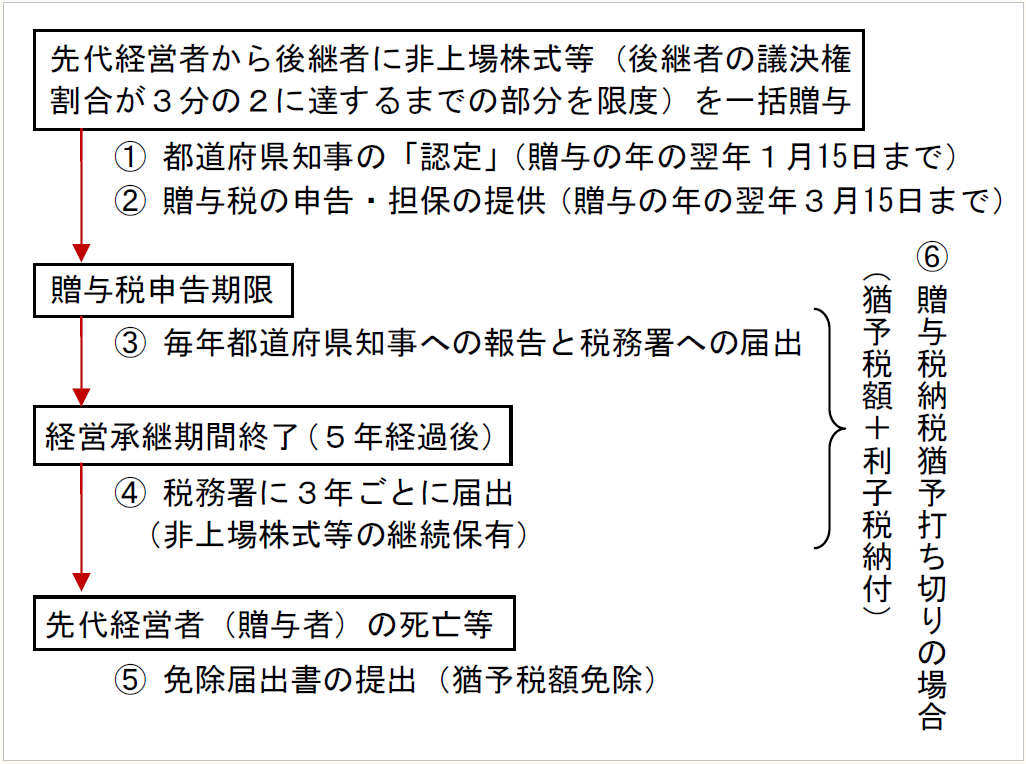
◆贈与税申告と担保提供(贈与の年の翌年3月15日まで)
この特例の適用を受ける場合には、贈与税の申告期限(贈与の年の翌年3月15日)までに、特例の適用を受ける旨を記載した贈与税申告書及び一定の書類を提出するとともに、納税が猶予される贈与税額及び利子税の額に見合う担保を提供しなければならない。この担保提供については、特例の適用を受ける非上場株式等の全部を担保として提供すれば、納税猶予額及び利子税額に見合う担保提供があったものとみなされる。
◆納税猶予期間中の取扱い
贈与税の納税猶予の特例は、後継者が事業を承継することを条件に認められているものであるため、贈与税申告期限後5年間は、経営承継期間と定められ、申告期限の翌日から1年ごとに、所轄税務署に「継続届出書」を、都道府県知事に「年次報告書」を提出することが義務付けられている。
経営承継期間経過後も猶予税額免除となるまで納税猶予の要件を満たし続ける必要があるため、都道府県知事への報告義務はなくなるが、3年ごとに所轄税務署に「継続届出書」を提出することが義務付けられている。
◆猶予税額の免除
贈与税の納税猶予の特例の適用を受けた場合において、贈与者が死亡した場合等には、一定の期間内に「免除届出書」又は「免除申請書」を所轄税務署長に提出することにより、猶予税額の全部又は一部が免除されることになる。
◆納税猶予期限の確定と猶予税額の納付
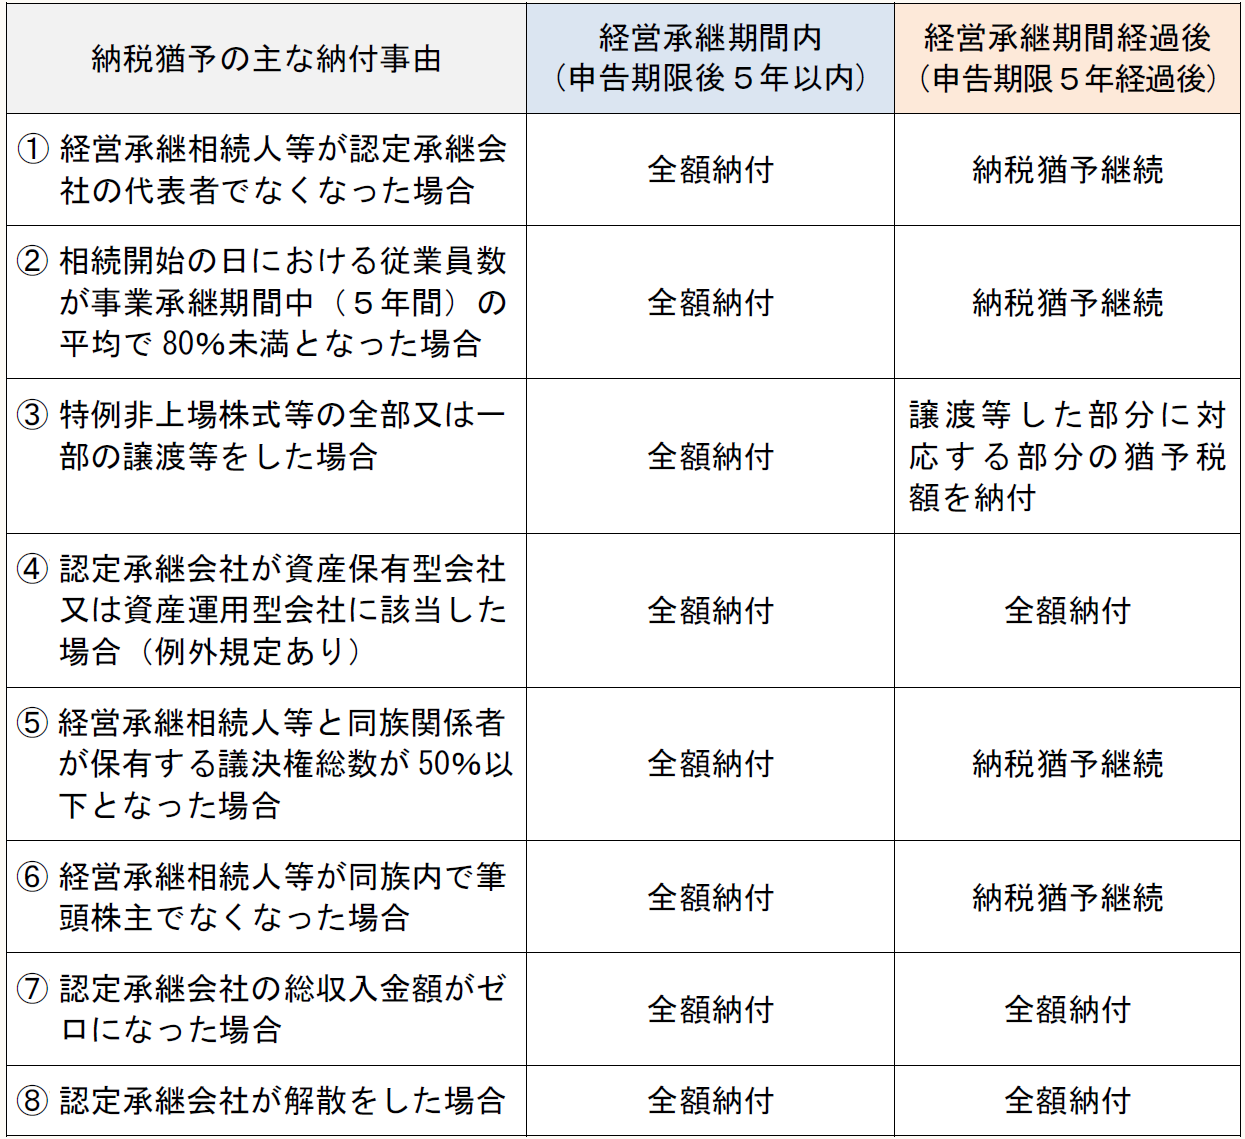
贈与税の納税猶予の適用を受けた場合において、次に掲げる事由に該当することとなった場合には、納税猶予の期限が到来し、その時点での猶予税額の全額と申告期限の翌日から納税猶予期限までの期間に相当する利子税を、その事由が生じた日から2ヶ月以内に納付しなければならない。
《税理士の落とし穴》
申告期限までの担保提供を失念した。
《税理士の責任》
税理士は依頼者から事業承継について相談を受けており、平成X9年8月に「非上場株式等についての贈与税の納税猶予及び免除」の適用を受けるべく、依頼者は株式の一括贈与を実行し、円滑法の認定を受けた。そして贈与税の申告期限までに、この特例の適用を受ける旨を記載した贈与税の申告書と適用を受けるための書類を提出した。
しかし、担保提供書の提出を失念してしまい、これを所轄税務署に指摘され、結果として納税猶予が認められず、納税猶予税額の全額を納付することになってしまった。「非上場株式等についての贈与税の納税猶予及び免除」の手続きを確認し、申告期限までに担保提供書を提出していれば納税猶予は継続できたことから、税理士に責任がある。
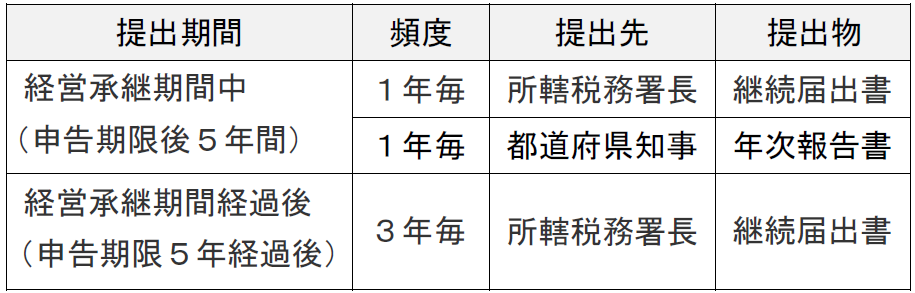
なお、納税猶予税額が免除になる(損害が確定する)までは、経営承継期間(申告期限後5年間)は毎年、都道府県知事への報告と所轄税務署への届出が、経営承継期間経過後は3年ごとに所轄税務署への届出が必要であり、その間に納税猶予の打ち切り事由に該当した場合には、直ちに猶予税額と利子税を納付しなければならないことから、税理士はこれと同様の報告を保険会社に行う必要がある。
《納税猶予税額が免除になる(損害が確定する)まで提出する資料》
《予防策》
[ポイント①]
国税庁チェックシートの活用
「非上場株式等についての贈与税の納税猶予及び免除」は特に適用要件が複雑であるため、国税庁のホームページに「非上場株式等についての贈与税の納税猶予及び免除」(一般措置)の適用要件チェックシートが設けられている。
残念ながら担保提供に関するチェック項目はないが、これらのチェックシートを記入することにより、適用の可否や、提出書類の確認などを行うことができる。
[ポイント②]
チェック体制の構築
納税猶予等の複雑な案件は、届出書の提出失念が多額の損害賠償請求につながることから、チームを組む等複数人で担当し、担当者だけでなく、所長又は有資格者によるダブルチェック等、所内でのチェック体制を構築することが必要である。
[ポイント③]
契約書を取り交わす
非上場株式等についての納税猶予のように業務が長期にわたる場合には、法人とは別に納税猶予専用の契約書を取り交わし、受任範囲を明確にしておく必要がある。その際、届出事項を説明し、届出事項に関する報告を依頼者が税理士に対してすべきことや、その報告方法も明記しておくとよい。
さらに、依頼者から報告がなかった場合や報告が誤っていた場合の責任についても明記しておけば、その後の賠償請求を回避できる可能性がある。
(了)
「「税理士損害賠償請求」頻出事例に見る原因・予防策のポイント」は、毎月第4週に掲載されます。