「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例123(相続税)】
配偶者と長男が貸付事業用宅地を2分の1ずつ取得したため、両者に100㎡ずつ「小規模宅地等の特例」を適用したが、配偶者は「配偶者に対する相続税額の軽減」により納付税額がゼロであったため、全部長男に適用した方が有利であった事例
税理士 齋藤 和助
《事例の概要》
被相続人甲の相続税の申告につき、配偶者乙と長男丙が貸付事業用宅地を2分の1ずつ取得したため、両者に貸付事業用宅地等として100㎡ずつ「小規模宅地等についての相続税の課税価格の計算の特例」(以下「小規模宅地等の特例」という)を適用して申告したが、配偶者乙は「小規模宅地等の特例」を使わなくても「配偶者に対する相続税額の軽減」により納付税額がゼロであった。これを相続税申告書のチェックを行った別税理士に指摘され、当初申告と「小規模宅地等の特例」を全額長男丙に適用した場合との差額につき損害が発生したとして、賠償請求を受けたものである。
《賠償請求の経緯》
- 令和X年1月
被相続人甲の相続開始。 - 令和X年2月
相続税申告業務受任。 - 令和X年11月
相続税申告書を提出。 - 令和Y年10月
長男丙が別税理士と相続税申告書チェックの委任契約締結。 - 令和Y年12月
別税理士が同族会社株式の評価誤りと「小規模宅地の特例」について更正の請求書を提出。 - 令和Z年2月
所轄税務署より「小規模宅地の特例」の適用対象者の変更について更正の請求の要件を満たさないため認められない旨の回答あり。 - 令和Z年4月
当初の更正の請求書を取り下げ、同族会社株式の評価誤りのみの更正の請求書を再提出。 - 令和Z年6月
上記を認める更正通知書到着。更正の請求額が還付される。 - 令和Z年10月
「小規模宅地の特例」に係る過大納付税額につき損害賠償請求を受ける。
《基礎知識》
◆小規模宅地等についての相続税の課税価格の計算の特例(措法69の4)
相続により取得した財産のうちに被相続人の事業の用又は居住の用に供されていた宅地等で建物や構築物の敷地の用に供されているものがある場合には、一定要件のもとこれらの宅地等につき一定割合の評価減が受けられる。なお、この特例は借地権にも適用がある。
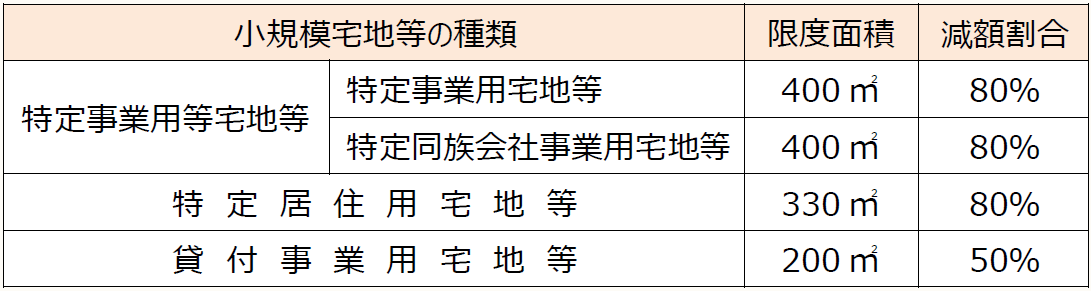
◆貸付事業用宅地等(措法69の4③四)
被相続人等の事業(※1)の用に供されていた宅地等(※2)を被相続人の親族が取得し、下記の要件を満たす場合の宅地等をいう。
(※1) 不動産貸付業、駐車場業、自転車駐車場業及び準事業に限る(以下「貸付事業」という)。
(※2) 相続開始前3年以内に貸付事業の用に供されたものを除く。ただし、相続開始前3年を超えて事業的規模による貸付事業(準事業以外のものをいう)の用に供されていたものは対象となる。
① 被相続人の貸付事業用の宅地等を事業承継親族が取得した場合
- 申告期限までに被相続人の貸付事業を引き継ぐこと
- 申告期限まで引き続き所有し、かつ、承継した貸付事業を申告期限まで営んでいること
② 同一生計親族の貸付事業用の宅地等を同一生計親族本人が取得した場合
- 貸付事業を営んでいた同一生計親族本人が取得すること
- 申告期限まで引き続き所有し、かつ、申告期限まで貸付事業の用に供していること
なお、相続開始前に被相続人と同一生計親族との間で、家賃の支払いがない(使用貸借)ことが必要である。
◆小規模宅地等の特例における申告要件(措法69の4⑦)
小規模宅地等の特例の適用に関しては、申告要件が付されており、相続税の期限内申告書(その申告に係る期限後申告書及び修正申告書を含む)にこの特例の適用を受ける旨を記載し、一定の書類の添付がある場合に限り適用することとされている。
したがって、当初申告において小規模宅地等の特例の適用がある宅地等に特例を適用しないで申告した場合には、更正の請求はできない。
◆小規模宅地等の特例における宅地等の選択替えの可否(措令40の2⑤)
小規模宅地等の特例の適用において、特例対象宅地等が2以上ある場合又は特例対象宅地等を取得した者が2人以上あるときは、その選択に関する一定の書類を相続税の申告書に添付することとされている。
したがって、特例対象宅地等の選択は、相続税の申告において確定することとなり、その後において、宅地等についての選択替えは認められず、更正の請求もできない。
◆国税通則法における更正の請求事由の場合(通則法23①)
申告書に記載した課税標準等若しくは税額等の計算が国税に関する法律の規定に従っていなかったこと又はその計算に誤りがあったことにより、その申告書の提出により納付すべき税額が過大であるときは、法定申告期限から5年以内に限り、税務署長に対し、その申告に係る課税標準等又は税額等につき更正の請求をすることができる。
したがって、例えば、小規模宅地等の特例の適用要件を満たしていない宅地等に誤って特例を適用し、後日これが判明した場合で、他に特例の適用要件を満たしている宅地等がある場合には、期限内の更正の請求により、改めてその他の宅地等に小規模宅地等の特例を適用することができる。
《税理士の落とし穴》
貸付事業用宅地を配偶者乙と長男丙が2分の1ずつ取得したため、「小規模宅地等の特例」も単純に2分の1ずつ適用してしまった。
《税理士の責任》
税理士は被相続人甲の相続税申告を受任した。被相続人は複数の宅地を所有していたが、最も相続税評価額が高い貸宅地は遺産分割協議により、配偶者乙と長男丙がそれぞれ2分の1ずつ取得することに決定した。この宅地は「小規模宅地等の特例」の貸付事業用宅地等に該当し、200㎡まで50%減額の適用が受けられたことから、税理士は両者に100㎡ずつ「小規模宅地等の特例」を適用して申告した。
しかし、配偶者乙は、「小規模宅地等の特例」を適用しなくても、「配偶者に対する相続税額の軽減」により、相続税額はゼロであったことから、200㎡全部を長男丙から減額した方が有利であった。税理士はこれに気付かず、その後、長男丙が別税理士に相続税申告書のチェックを依頼した際に、指摘を受け、はじめてこれに気付いている。当初申告において、「配偶者に対する相続税額の軽減」を考慮したうえで、「小規模宅地等の特例」を適用していれば過大納付は発生しなかったことから、税理士に責任がある。
《予防策》
[ポイント①]
「小規模宅地等の特例」の適用は特に慎重に行う
今回の事例により、宅地の選択替えだけでなく、適用対象者の適用対象面積の変更も認められないことが改めて明確になった。「小規模宅地等の特例」の変更が認められるのは国税通則法の第23条第1項の場合のみであることを念頭に、「小規模宅地等の特例」の適用は特に慎重に行いたい。
本事例の場合、提出前に負担する税額とともに、「小規模宅地等の特例」を誰からいくら減額するかを相続人に説明していれば気付けた可能性がある。
[ポイント②]
審判所の裁決事例にも目を通す
今回、更正の請求が認められない根拠資料の1つとして国税不服審判所の裁決事例が提示されている。更正の請求を認めない課税当局の考え方が分かるので参考にされたい。
相続税の確定申告書において、租税特別措置法第69条の4の適用を受けるために、いったん宅地を適法に選択した以上、後日、他の宅地への選択替えを求めて更正の請求をすることはできないとした事例
国税通則法第23条第1項第1号に規定する更正の請求は、納付すべき税額が、納税申告書に記載した課税標準等の計算が国税に関する法律の規定に従っていなかったこと等により過大であるときになしうるものであるから、所得計算の特例等の規定で、納税者に一定事項の申告及び選択等を条件としてその規定の適用を受けることをゆだねている場合に、いったん自由な意思でこれらの規定に従い、かつ、適法な計算に基づいて申告書を提出し税額を確定させたものは、後日その一定事項の申告及び選択等の内容を変更することを理由に更正の請求をすることはできないと解すべきである。
したがって、相続税の確定申告書において、租税特別措置法第69条の4の適用を受けるために、いったん宅地を適法に選択した以上、後日、他の宅地への選択替えを求めて更正の請求をすることはできない。
(国税不服審判所裁決事例要旨:平成5年12月13日裁決より条文番号一部訂正)
(了)
「「税理士損害賠償請求」頻出事例に見る原因・予防策のポイント」は、毎月第4週に掲載されます。