暗号資産(トークン)・NFTをめぐる税務
【第22回】
東洋大学法学部准教授
泉 絢也
(2) 譲渡所得該当性を否定する国税庁の根拠
国税庁のFAQ「2-2 暗号資産取引の所得区分」は、暗号資産取引により生じた利益は、所得税の課税対象になり、原則として雑所得に区分されるとしており、暗に譲渡所得に区分されることを否定しているといえる。
かかる説明に接すると、暗号資産の譲渡による所得の所得区分に関して、次のような疑問が浮かぶ。
① 暗号資産の譲渡による所得が譲渡所得に該当する余地があることを認めるものであるか、あるいはその余地さえも否定するものであるか。
② なぜ暗号資産の譲渡による所得が原則として雑所得となるのか。
これらの疑問に関連して、暗号資産の譲渡による所得の譲渡所得該当性を否定する国税庁の見解の根拠を推察する。
所得税法33条1項は次のとおり定めている。
譲渡所得とは、資産の譲渡(※)による所得をいう。
(※) 建物又は構築物の所有を目的とする地上権又は賃借権の設定その他契約により他人に土地を長期間使用させる行為で政令で定めるものを含む。
すなわち、譲渡所得とは「資産の譲渡」による所得である。
よって、ある所得が譲渡所得に該当するか否かについては、基本的に、「資産」該当性と「譲渡」該当性を検討することになる。
ただし、譲渡所得になりうる資産の譲渡であったとしても、営利を目的として継続的に売買している場合には、譲渡所得に該当せず、事業所得や雑所得になる(所法27、33②、35)。
また、例えば、BTCの場合、ブロックチェーン上、BTCが送り手から受け手にそのまま移転するような仕組みになっていないから、資産の「譲渡」に該当しないのではないかという見解がありうる。それは所得税法33条の「譲渡」の意味をどう考えるかという論点であるが、国税庁がこのような見解を採用していることをうかがわせる手掛かりは見当たらない。
このように、国税庁は暗号資産の譲渡による所得について、所得税法33条の譲渡該当性を否定するものではないという理解を前提とした上で、本連載では、譲渡所得該当性を否定する国税庁の根拠として、営利継続性肯定説と資産性否定説を確認しておく。
営利継続性肯定説
暗号資産の譲渡による所得は、譲渡所得から除外される「たな卸資産・・・の譲渡その他営利を目的として継続的に行なわれる資産の譲渡による所得」(所法33②一)に該当する。
営利継続性肯定説の根拠は明確である。所得税法33条2項1号が「たな卸資産(これに準ずる資産として政令で定めるものを含む。)の譲渡その他営利を目的として継続的に行なわれる資産の譲渡による所得」は譲渡所得に含まれないと定めているから、営利目的で継続的に暗号資産を譲渡している場合の所得はこれに該当して譲渡所得から除かれることになる。
他方、次の資産性否定説の根拠はややわかりづらい。
資産性否定説
暗号資産のようなキャピタルゲイン又はロスを生まない(値上がりや値下がりを観念できない)ものは、「譲渡所得の基因となる資産」に該当しないため、暗号資産の譲渡による所得は譲渡所得に該当しない。
この説の背後には次のような考え方((増加益)清算課税説。最高裁昭和43年10月31日第一小法廷判決・集民92号797頁など)が存在する。
譲渡所得に対する課税は、資産の値上りによりその資産の所有者に帰属する増加益を所得として、その資産が所有者の支配を離れて他に移転するのを機会に、これを清算して課税する趣旨である。
あるいは、次のような考え方を背後に有している可能性もある(最高裁昭和29年11月5日第二小法廷判決・刑集8巻11号1675頁、最高裁昭和39年1月24日第二小法廷判決・集民71号331頁)。
金銭は、特別の場合を除いては、物としての個性を有しておらず、単なる価値そのものと理解されている。
ここから、金銭は、それ自体が他のものや利益の価値をはかる価値尺度であり、値上がりや値下がりを考えることができないため、資産の値上り益というキャピタルゲインを生まず、譲渡所得の基因となる資産に該当しないと解するのである。いわば譲渡所得に固有の資産概念に依拠する理解である。
資産性否定説を採用する場合には、暗号資産の譲渡による所得が譲渡所得に該当する余地はないという帰結になるはずである。
譲渡所得とは資産、とりわけ譲渡所得の基因となる資産を譲渡したことによる所得をいうところ、暗号資産はこの場合の譲渡所得の基因となる資産に該当しないというのであるから、暗号資産の譲渡による所得が譲渡所得に該当する余地はないということである。
他方、営利継続性肯定説は暗号資産の譲渡による所得が譲渡所得に該当する余地を認めるものである。同説は、暗号資産が譲渡所得の基因となる資産に該当することを認めた上で、言い換えれば、譲渡所得該当性を判断する際に暗号資産を門前払いするようなことはしないことを前提とした上で、個別の事案において、暗号資産の譲渡の態様等が、たな卸資産の譲渡その他営利を目的として継続的に行われる資産の譲渡に該当するため、譲渡所得に該当しないという立場であると解される。
このように、営利継続性肯定説は、営利目的性や継続的譲渡性が否定される場合などに、暗号資産の譲渡による所得が譲渡所得に該当する余地を残すものである。
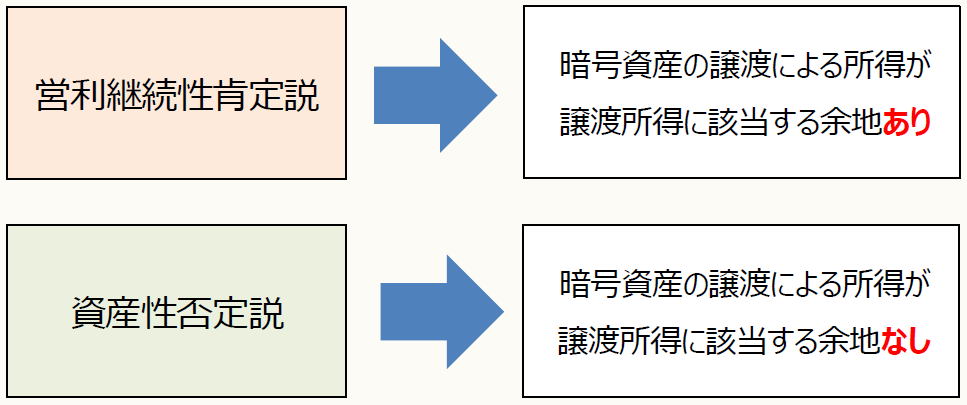
両説のこの相違は実務への影響が大きいため、よく理解しておく必要がある。
以上により、①暗号資産の譲渡による所得が譲渡所得に該当する余地を認めるものであるか、②なぜ暗号資産の譲渡による所得が原則として雑所得となるのかという、冒頭で掲げた2つの疑問に対する回答も示されたことになる。
注意すべきは、仮に暗号資産の譲渡所得の基因となる資産該当性が認められた場合でも、暗号資産の譲渡による所得が、譲渡所得から除外される「たな卸資産・・・の譲渡その他営利を目的として継続的に行なわれる資産の譲渡による所得」(所法33②一)に該当する場合には、当然、その譲渡所得該当性は否定される。
さて、FAQにおいて暗号資産の譲渡による所得の譲渡所得該当性を暗に否定している国税庁は、営利継続性肯定説と資産性否定説のいずれを採用しているのであろうか。
詳しくは後述するが、筆者は、国税庁は資産性否定説の立場であると理解しつつ、最近の説明を見る限り、少なくとも、およそあらゆる種類の暗号資産に対して、同説の立場から譲渡所得該当性を否定することはしないという姿勢に傾きつつあるのではないかと推察している。
日々、利ザヤを稼ぐ目的で暗号資産の売買を繰り返しているような場合は、営利を目的として継続的に行われる資産の譲渡の典型例であろう。他方、数年前に購入し、そのまま塩漬けにしていた暗号資産を譲渡するような場合や、(この点は反論もありうるが)純粋に支払手段として暗号資産を利用しているような場合については、たな卸資産の譲渡その他営利を目的として継続的に行われる資産の譲渡には該当しない可能性がある。
〔凡例〕
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産に関する税務上の取扱いについて(情報)(令和4年12月22日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。