暗号資産(トークン)・NFTをめぐる税務
【第97回】
東洋大学法学部教授
泉 絢也
32 暗号資産と税務調査③:損益計算の困難性と税務執行上の問題
国税庁が暗号資産に関して、調査選定を効率的に行い、また、課税処分を適正に行うためには、暗号資産取引に係る損益の計算を一定の精度で行うことが必須である。
しかしながら、暗号資産の損益計算は驚くほど難しい。
その難しさは、単に取引件数が多いという量的問題にとどまらず、取引形態の多様性や評価方法の選択などに関わる質的問題を含んでいる。
例えば、株式取引であれば「購入⇒保有⇒売却」という比較的単純な構造であるのに対し、暗号資産では、トークン同士の交換、LPトークンの受領、報酬トークンの自動付与、クロスチェーンブリッジなど、法的及び経済的実態の把握自体が容易でない取引が多数存在する。
この損益計算の困難性は、暗号資産に特有のものであり、暗号資産の匿名性や分散性が引き起こすものとは別に、現在、国税庁が直面している暗号資産に係る最も重要な税務執行上の問題である。
(1) 暗号資産の損益計算の手順と重要性
ア 概要
暗号資産取引に係る所得税は、まず、暗号資産の損益を計算し、これを基に、所得税法の規定に従って税額を計算することで算出される。
損益計算段階での誤りは、そのまま税額計算全体に波及する。
この際、暗号資産取引の損益を適正―できる限り正確―に計算することが極めて重要である。
この点について、暗号資産に関する税務処理の95%は、収入を計算し、さまざまなカテゴリーに仕分けすることに費やされ、残りの5%は、それぞれのカテゴリーに対する課税上の取扱いや税率を決定することに費やされるという見解が示されている(※)。
(※) See KIRK D. PHILLIPS, THE CRYPTO TAX BLUEPRINT: HOW TO AVOID EXPENSIVE CRYPTO TAX MISTAKES & AUDIT-PROOF YOUR TAX RETURN 9(2023).
この見解は、税率や所得区分の検討よりも前に、収入のカテゴリーに係る事実関係の整理と数値の確定が決定的に重要であることを示唆している。
暗号資産の損益計算は、一般に、CEXやウォレットなどから取引やトランザクションのデータを取得し、暗号資産の損益計算ソフトに取り込むことで行われる(暗号資産の取引数が極端に少ない場合には損益計算ソフトを使わずに損益計算をすることが可能だが、そのようなケースは検討の対象外とする)。
ここで重要なのは、ブロックチェーン上のデータだけでは損益計算は完結しないという点である。
ブロックチェーンには「いつ・どのアドレスから・どのアドレスへ・どれだけの数量が移転したか」という情報は記録されているが、それだけでは損益を計算することはできない。
次のような情報は、ブロックチェーンの記録だけからは直ちには読み取れない。
- いくらで取得されたものか
- 取得時点の円換算価格はいくらか
- 売却なのか、単なる自己ウォレット間の移転なのか
- ガス代はいくらかかったのか
そのため、損益計算を行うためには、①取引所の取引履歴(約定価格・手数料情報)、②当時の市場価格(時価情報)、③ウォレットの入出金履歴、④納税者の取引メモや契約内容などを突き合わせながら整理する必要がある。
実務上は、これらの情報のいずれかが欠落しているだけでも、損益計算が停止することがある。
このように、複数の情報を照らし合わせながら1つの取引の経済的実態を確定していく作業が不可欠となる。
イ 損益計算の基本的手順
(ア) 税額計算との関係
暗号資産の損益計算の基本的手順を簡単に示すと次のようになる。
①CEXで行った取引のデータや、DEXやプライベートウォレットで行った取引のトランザクションデータを取得等(API連携の準備やCSVデータの取得等)し、
②上記①で取得したデータを損益計算ソフトに取り込み、
③損益計算ソフトが示す確認を要する取引(※1)や年末数量不一致の問題を随時解決しながら、並行して、
④取引タイプ等を中心に取引の内容を確認し、取引金額、損益計上の有無やタイミング等を判断(※2)し、損益を確定
(※1) 数量エラー(ポジション不足の取引)、未対応のトークン、価格データ未取得のトークン
(※2) 損益取引か、貸借取引かの判断を含む
実務上、上記③の工程こそが最大のボトルネックとなることが多い。
この工程は、単なるデータ修正作業ではなく、各取引の経済的実態を把握した上で、それを税法上どのように評価するかを判断する作業を含む場合がある。
また、実務においては、上記③の年末数量不一致(残高不一致)を解消するための調整処理を行うことがあり、この処理の妥当性が、税務調査において争点となる場合もある。
暗号資産取引に係る収入としては、暗号資産の譲渡や交換、マイニング、ステーキング、レンディング、流動性供給といった様々な取引タイプに係る報酬がある。必要経費としては、暗号資産の譲渡原価や手数料の比重が大きい。
このため、上記の手順を経ることによって暗号資産取引に係る収入や必要経費の多くがカバーされ、その計算結果はほぼ直接的に所得金額の多寡を左右する。
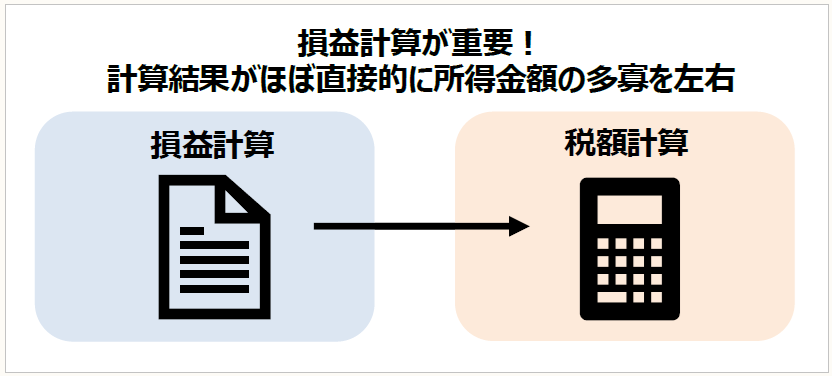
上記④の後に、損益計算の結果に基づいて課税関係を検討することになるが、暗号資産の損益計算の際に、どのような取引タイプが課税イベント(含み損益に対する課税の契機となる事象)になるか、暗号資産による支払が必要経費になるかなどの税務処理も加味して行うことが通常である(※)。
(※) 損益計算を請け負う者が税理士ではない場合には、税理士法違反の問題が生じ得ることにも注意が必要である。
例えば、トークン同士の交換を譲渡とみるか否か、エアドロップの取得時点をいつとみるか、ガス代を必要経費に算入できるか否か等の判断が、最終的な損益額に重大な影響を与える。
また、複数ウォレット間の内部移転が正確に「移転」として認識されず、誤って「売却」と扱われる場合には、架空の利益が計上される危険がある。
例えば、自己が管理するウォレットAから同じく自己が管理するウォレットBへ1BTCを移転したトランザクションが、損益計算ソフト上で「BTC売却→BTC再取得」として処理された場合には、多額の架空利益が計上される可能性がある。
以上のとおり、暗号資産に係る所得税額の計算過程においては、損益計算の比重が極めて大きいといえる。損益計算の精度こそが、課税の適正性を左右する中核的要素となっているのである。
なお、DeFiにおける流動性供給報酬やガバナンストークンの付与など、従来の議論や国税庁の暗号資産FAQでは整理しきれていない取引形態も多く、損益計算時に頭を悩ますことも少なくない(本連載第65回~第72回参照)。
(イ) 税務調査との関係
これまで考察してきた税務調査の観点からみても、暗号資産取引の損益計算は重要である。
調査選定の場面において、ブロックチェーン分析により、同一人物によって管理されているCEXの口座やウォレットアドレス、あるいは適正に申告していないことが疑われる不審な口座やウォレットアドレスを抽出することができたとしても、申告漏れ所得金額や税額を推算するためには、結局、暗号資産の損益計算が必要となる。
「誰が取引をやっているか」、「誰が管理する暗号資産か」が分かっても、「いくら儲けているか」がわからなければ課税処分できないからである(ただし、ブロックチェーンから得られる情報が損益計算に重要な役割を果たす場合もある)。
同様に、個別の税務調査の場面において、調査対象者である納税者が申告をしていないCEXの口座やウォレットアドレスが把握されたとしても、申告漏れ所得金額や税額を算出するためには、やはり、暗号資産の損益計算が必須となる。
このように、調査選定と個別の調査の場面の双方で、暗号資産の損益計算の重要性が際立つ。
(2) 暗号資産の損益計算に必要な知識やスキル
暗号資産の損益計算を適正に行うには、税法に関するもの以外にも、程度の差こそあれ、資金決済法、金融商品取引法などの関連法令やガイドライン、暗号資産・ブロックチェーン・関連ビジネスなどに関する知識のほか、各種データ等の取得方法、ブロックチェーンエクスプローラーや損益計算ソフトの操作等に関するスキルが求められる。
これらは、一般の税理士にとって一種の参入障壁となっている。
単に税法を理解しているだけでは足りず、技術的理解とデータ処理能力を併せ持つことが求められる点に、この分野の特殊性がある。
補足すると、ブロックチェーンのトランザクションを追跡したり、暗号資産の残高を確認したりする際に、Etherscanなどのブロックチェーンエクスプローラーを利用することがある。
ブロックチェーンエクスプローラーは、ブロックチェーン上のオンチェーンアクティビティを検索等するためのユーザーフレンドリーなインターフェースを提供しており、トランザクション履歴の確認、ウォレットアドレスの検索と残高確認、ブロック情報の確認などのために利用されている。
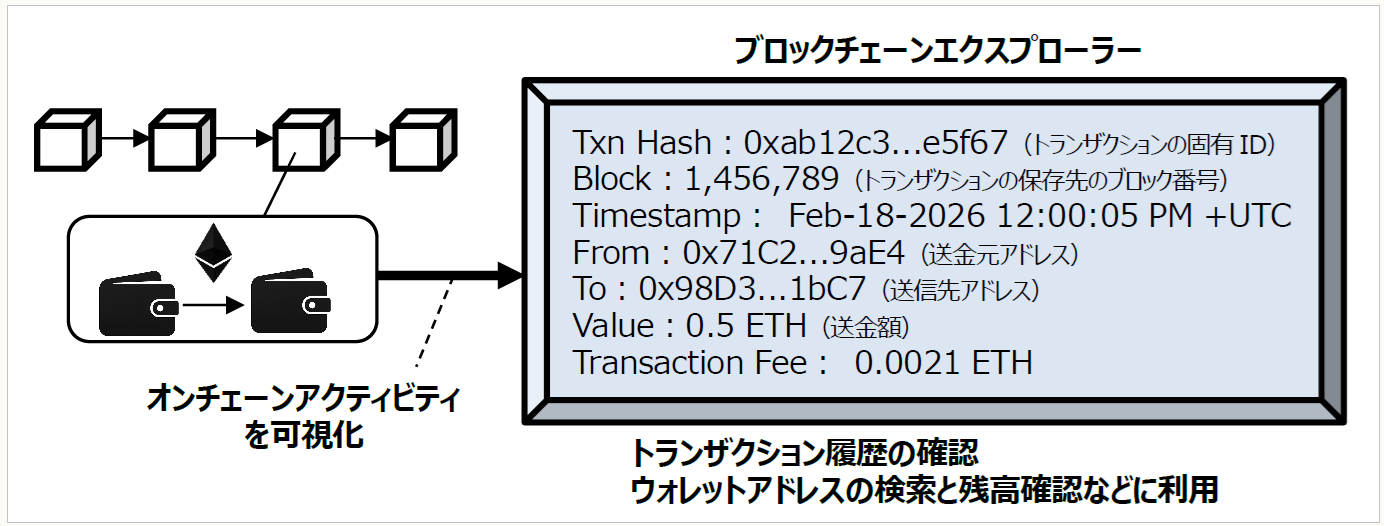
一般の暗号資産利用者がトランザクション履歴を確認する場合、ブロックチェーンエクスプローラーなどのサービスを利用することが通常である。
後述するが、エクスプローラーは、基本的には、トークンの移転等の履歴を可視化するツールであり、税務上必要となる取得価額や円換算額、取引の法的性質(売買か、貸借か、報酬か)までを自動的に示してくれるわけではない。
したがって、エクスプローラーの画面を見ただけで損益計算が完結することはなく、その情報をどのように損益計算や税額算定に落とし込むのかという判断が不可欠となる。
いずれにしても、次回以降の(3)及び(4)の考察を踏まえると、現時点では、国税庁が、複数の海外CEX、DEX、プライベートウォレットを利用している納税者に係る暗号資産の損益計算を1つの誤りもなく正確に行うことは相当困難であり、やや現実的ではない。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
通法・・・国税通則法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和7年12月26日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。