暗号資産(トークン)・NFTをめぐる税務
【第83回】
東洋大学法学部教授
泉 絢也
カ 分散性がもたらす税務執行上の問題
税務当局にとって、暗号資産の分散性は、納税者情報が集積する「インフォメーションハブ」や源泉地国の課税権を確保するための「源泉徴収代理人」のような者に依拠できないという、構造的な困難をもたらす。
本稿では、DeFiを中心とする分散型の金融システムにおいては、税務当局が金融機関等の仲介者から利用者の情報を収集するような既存の枠組みが機能不全に陥る可能性に着目する。
従来の金融システムでは、銀行や証券会社などの金融機関が間に入り、取引の仲介を行っていた。例えば、ある人が株や債券などの金融商品で利益を得た場合、その取引を仲介した証券会社などが、税務当局に情報を提供したり、税金を差し引いて納めたりしていた。
こうした機関は、税務当局にとって次の2つの重要な役割を果たしてきた。
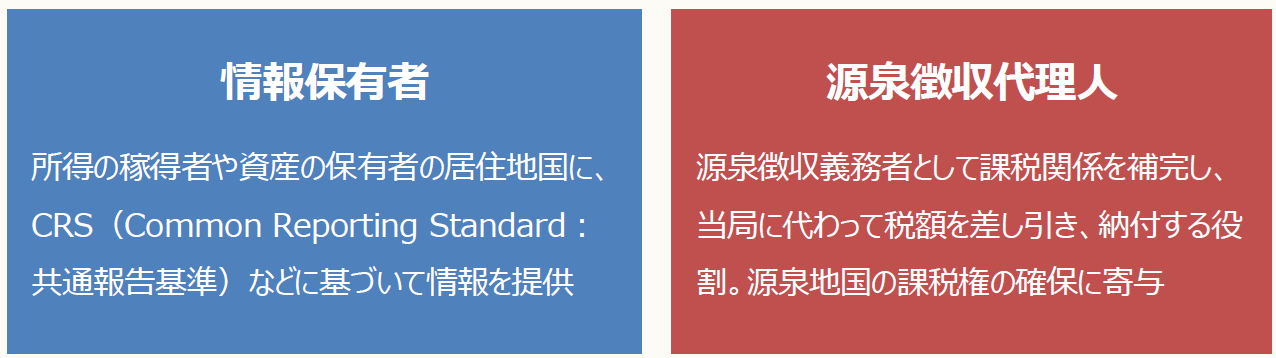
このような制度設計は、情報の対称性を確保しつつ、税務コンプライアンスの実効性を支える柱であった。
しかしながら、DeFiエコシステムでは、取引当事者をマッチングさせるような仲介者は存在せず、仲介業務の多くがアルゴリズムベースで行われる(See Bob Michel & Tatiana Falcão, OECD(2022)Public Consultation on the Crypto-Asset Reporting Framework and Amendments to the Common Reporting Standard: Comments by B. Michel and T. Falcão 9(2022))。
このような場合、上記のような役割を演じる者が不存在か、そのような者の特定が困難となり、法的管轄も不明確なものとなり(※)、円滑な税務執行が立ち行かなくなる可能性がある。
(※) デジタル・分散型金融への対応のあり方等に関する研究会「事務局説明資料」6頁(2022.6.20)はDeFiの技術・性質がもたらす規制上の問題点等として、次の点を指摘する。
① 規制遵守の責任を負う者の特定が困難
② DeFiのグローバルな性質から適用される法的管轄が不明確
③ 違法行為、マネーロンダリング、テロ資金供与又は制裁措置の回避を誘引
④ 金融安定に対するリスクの存在
補足すると、暗号資産のシステム自体は匿名性を提供するものであるが、完全なピアツーピアモデルでは不特定多数の利用者間での取引は進まず、十分な流動性を確保しがたいという制約がある。
そのため、取引を仲介・促進する役割を果たすサービスの需要が高まり、それらのサービスが事実上の「仲介機能」を担っている。
とはいえ、これらのサービス提供者がKYC(本人確認)やAML/CFT規制(マネーロンダリング・テロ資金供与規制)に従うような中央集権的構造を取った場合には、匿名性は相対的に失われる。
他方で、DeFi の中心的な存在であるDEXは、スマートコントラクトにより取引を自動執行し、利用者の身元情報を収集しない形式を採用しており、匿名性を損なわずに取引の効率化を図り、事実上の「仲介機能」を提供する点で注目される。
もっとも、DEXの開発や運営等に関与する「者」が存在することは通常であるし、DEXが提供しているのは「仲介業務」であると評価する余地はある。
しかし、DeFiやDEXの目指すところは、利用者の暗号資産を管理したり、権利義務の帰属主体となりうる「者」を介在させることなく、上記のようなサービスを提供することにあるし、実際にも、こうした主体が法的責任を負うべき「者」として把握されるかは不透明である。
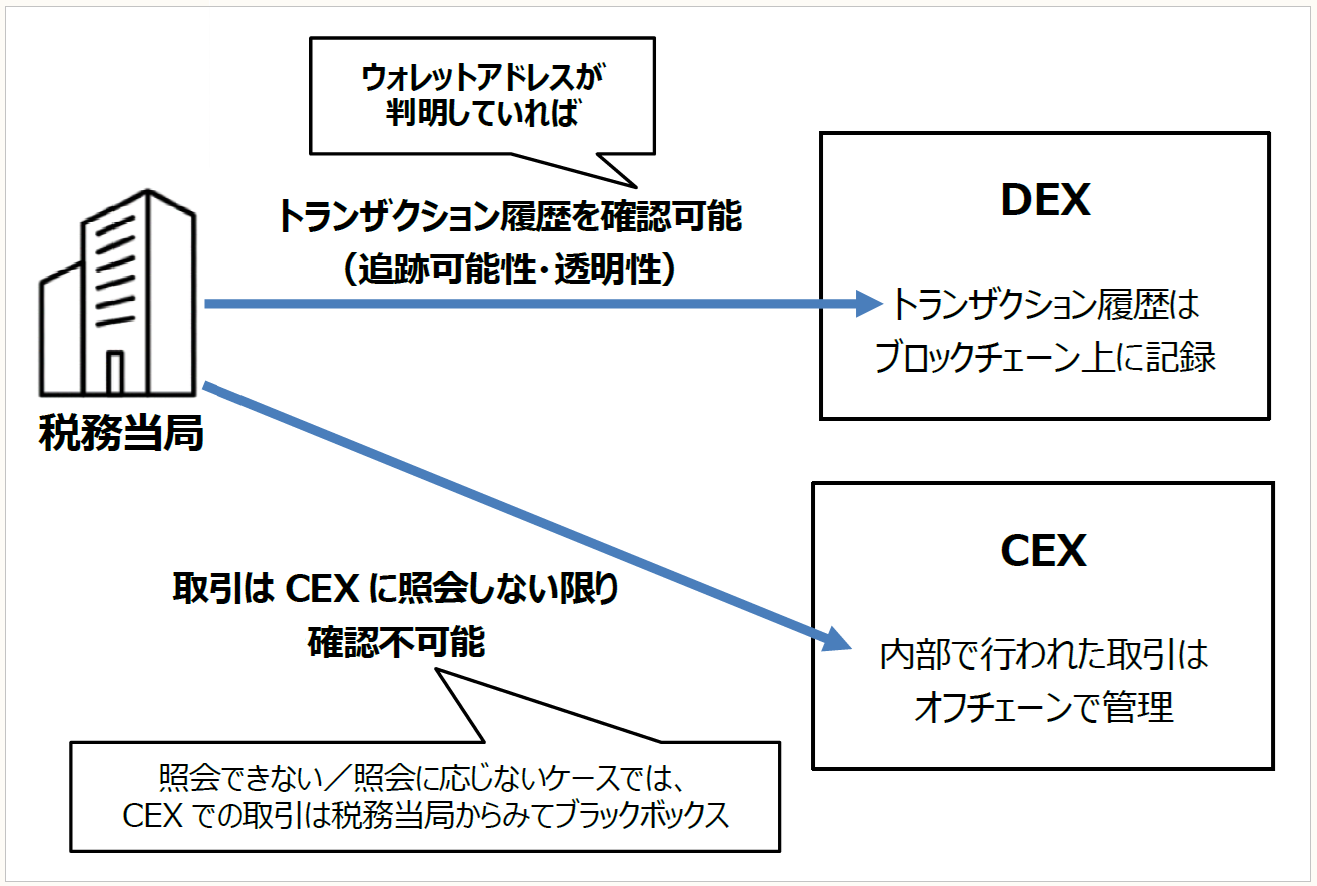
このように DEXは、暗号資産の匿名性を維持しつつ、その取引を活発化させるものであるが、DEXを利用したトランザクション履歴はブロックチェーン上に記録されるため、税務当局を含む外部の者がこれを確認することは可能である。この意味で暗号資産の追跡可能性と透明性が維持されている。
この点については、 CEXの内部で行われた取引はオフチェーンで管理され、直接的にはブロックチェーンに記録されていないため、暗号資産の追跡可能性や透明性が損なわれていることと対象的である。
振り返れば、金融システムの文脈に限らず、従来、税務当局は、情報提供者や源泉徴収義務者としての役割を果たすことを期待できる企業、金融機関、役所などの中央集権的機関を、税務コンプライアンスを確保するための「制度的インフラ」として利用してきた。
分散型のシステムは、このような税務当局が中央集権的機関に依存する構造を機能不全に陥らせる可能性を有している(Sergio Avalos, Challenges That Cryptoasset Anonymity Creates for Tax Administrations, 9 J. TAX ADMIN. 66, 67(2024))。
完全に分散化されたDeFi等のシステムは、そのような制度的インフラの制度的役割自体を無力化する可能性を孕んでおり、「仲介業務を担う」者が存在しないだけでなく、税務当局が依拠できる「者」、責任を持って役割を果たすことができる「者」が存在しない完全な分散型のシステムの前で、既存の税制は見直しを求められる。
この点について、筆者は別稿において、分散型デジタル社会、とりわけ中央集権的機関がおらず(取引に権利義務や納税義務の帰属主体が介在せず)、トラストレスで匿名性が確保されているような分散化が進んだ環境下でグローバルに価値の移転が繰り返される世界がもたらす課税上の問題を検討した。
また、税制との関係において注目されるかかる社会の基盤となるブロックチェーンや人間による介入なしに、コード化された通りの操作を実行することで取引を処理するスマートコントラクトがもたらす影響等を考察した(泉絢也「DeFiにおける暗号資産等のトークンの移転と課税-ブロックチェーン・スマートコントラクトを利用した分散型デジタル社会-」税法学589号159頁(2023))。
本稿では、そのような税制全体の再設計という大きな課題とは別に、税務調査を含む「執行上の問題」に焦点を当て、現行制度が直面する問題を明らかにし、それにいかに制度的・技術的に対応すべきかという点を考察する。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。