暗号資産(トークン)・NFTをめぐる税務
【第26回】
東洋大学法学部准教授
泉 絢也
(6) 国税庁の見解に対する疑問
これまで考察してきたところによれば、暗号資産の譲渡による所得の所得区分について、譲渡所得には該当せず、原則として雑所得に該当するという国税庁の見解の論拠はおおむね次のように整理できる。
① 清算課税説
所得税法上、譲渡所得は資産の譲渡による所得と定義されており、当該所得に対する課税は、資産の値上がりによりその資産の所有者に帰属する増加益を所得として、その資産が所有者の支配を離れて他に移転するのを機会にこれを清算して課税する趣旨と解されている。
② 支払手段性
ビットコインなどのいわゆる暗号資産は、資金決済法上、代価の弁済のために不特定の者に対して使用することができる財産的価値と規定されており、消費税法上も支払手段に類するものとして位置付けられている。
③ 暗号資産の譲渡益の性質
こうした現行法令を踏まえれば、暗号資産の譲渡益は資産の値上がりによる増加益とは性質を異にするものと考えられる。つまり、暗号資産については、外国通貨と同様に本邦通貨との相対的な関係の中で換算上のレートが変動することはあっても、それ自体が価値の尺度とされており、資産の価値の増加益を観念することは困難と考えている。
④ 結論
このため国税当局としては、暗号資産は資産ではあるものの、譲渡所得の基因となる資産には該当せず、その譲渡所得による所得は一般的に譲渡所得には該当しないものとして取り扱っている。暗号資産を売却又は使用することによる損益は、原則として雑所得に区分され総合課税の対象となるという取扱いは、日本円と外貨を交換した場合の為替差益が雑所得として総合課税の対象となることとのバランスを考えれば適当なものである。
ア 「①清算課税説」
国税庁が判例・通説である清算課税説の立場から主張を展開すること自体は理解できる。しかしながら、現行所得税法はそこまで掘り下げて増加益の性質を検討して、譲渡所得の基因となる資産該当性や譲渡所得該当性を判断することを求めているといえるかという疑問がある。
所得税法は、原則として、名目所得やインフレ部分の調整を行っていない。このこととの関係をどのように考えればよいのか。
補足すると、譲渡所得の基因となる資産とは、譲渡性のある財産権をすべて含む観念で、動産・不動産はもとより、借地権、無体財産権、許認可によって得た権利や地位などがそれに含まれると解されている(金子宏『租税法〔第24版〕』265頁(弘文堂2021)参照)。
所得税法33条2項1号は、たな卸資産等を「資産」から除くとしているのではない。
同号は、たな卸資産等の譲渡その他営利を目的として継続的に行われる資産の譲渡による所得は「譲渡所得に含まれない」としている。
そして、同項2号も同様に山林の伐採又は譲渡による所得を「譲渡所得に含まれない」と定めていることからすると、やはり、譲渡所得の基因となる「資産」の範囲は広いといわざるをえない。
国税庁の通達も、譲渡所得の基因となる資産とは、所得税法33条2項各号に規定する資産及び金銭債権以外の一切の資産をいうと定めている。
ただし、金銭債権を譲渡所得の基因となる資産から除外するという解釈論については議論のあるところである。
例えば、「金銭債権も33条2項の例外に含められていないから、その譲渡による所得または損失は、33条の文理解釈上は譲渡所得ないし譲渡損失に該当することになる。しかし、これは首尾一貫しないように思われる」という見解がある(金子宏「所得税とキャピタル・ゲイン」同『課税単位及び譲渡所得の研究』100頁以下(有斐閣1996)(初出1975))。
ここで指摘されている首尾一貫性の問題は、下図のとおり、金銭債権について貸倒損失が発生した場合の取扱いと、その金銭債権を譲渡した場合(金銭債権の譲渡損が生じた場合)の取扱いのことを指している。
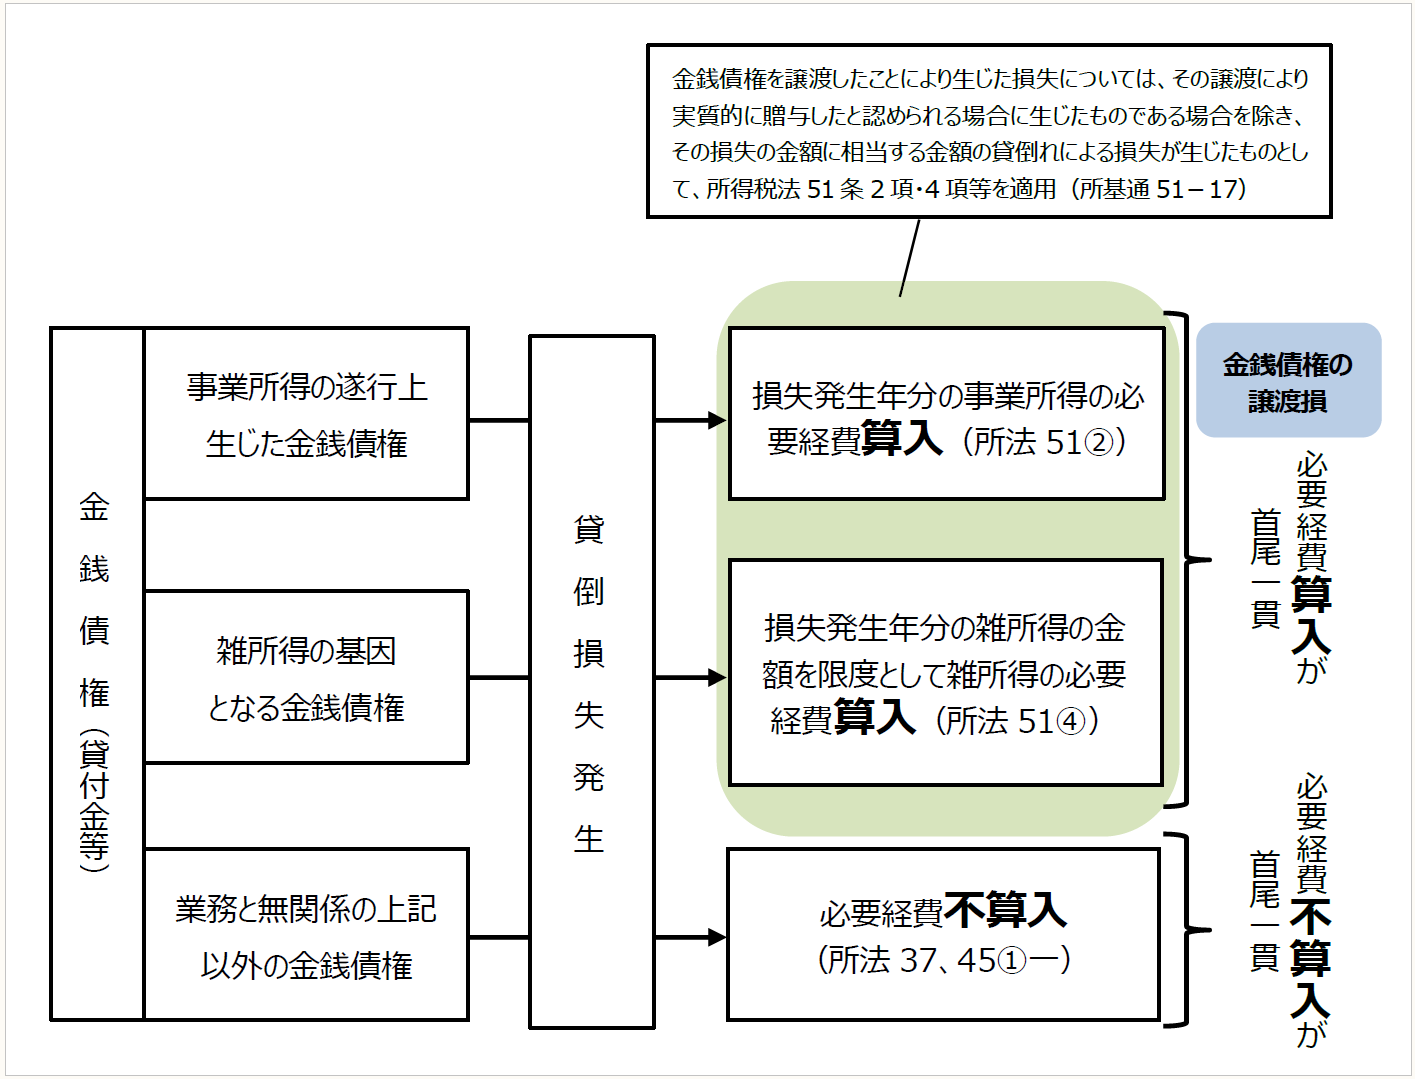
上記見解は、所得税基本通達について、金銭債権を所得税法33条1項の資産に含め、その譲渡による損失を譲渡損失として扱うことは合理的でないことを考慮して、まず、金銭債権は所得税法33条1項の資産に含まれないとし(所基通33-1)、さらに、その譲渡による損失については、これを貸倒れ損失又は資産損失として扱い、同法51条2項又は4項の規定を適用する旨を定めたもの(所基通51-17)と推察している。その上で、この取扱いが、法の明文の規定をまたず33条の趣旨解釈として出てくるかどうかについては問題が残るが、実質論としては、この取扱いは正当であると指摘している。
また、名古屋地裁平成17年7月27日判決(判タ1204号136頁・TAINSコード:Z255-10089)は、譲渡所得に対する課税の趣旨(清算課税説)からすると、所得税法33条1項にいう資産とは、一般にその経済的価値が認められて取引の対象とされ、資産の増加益の発生が見込まれるようなすべての資産を含むと述べている。
その上で、判決は、次のとおり、金銭債権を譲渡所得の基因となる資産から除外する所得税基本通達33-1に対して疑問を投げかけている。
明文の規定がないにもかかわらず・・・、およそ金銭債権のすべてを譲渡所得の基因となる資産から除外する見解は、金銭債権の譲渡により生じる利益なるものは、その債権の元本の増加益すなわちキャピタル・ゲインそのものではなく、期間利息に相当するものであるとの理解に基づいていると考えられる。もちろん、そのような場合があることは否定できないが、現実の経済取引の実態に照らせば、金銭債権の譲渡金額は、むしろ債務者の弁済に対する意思及び能力(に関する客観的評価)によって影響を受けることが多く、これは元本債権そのものの経済的価値の増減(ただし、債権額を上限とする。)、すなわちキャピタル・ゲイン(ロス)というべきであるから、上記理解は一面的にすぎるとの批判を免れ難く、上記通達〔筆者注:所得税基本通達33-1〕の合理性には疑問を払拭できない
もっとも、上記判示部分は、控訴審・名古屋高裁平成17年12月21日判決(税資255号順号10249・TAINSコード:Z255-10249)によって削除されている。
他方、増加益を生じ得ないものは譲渡所得の基因となる資産に当たらないという裁判例もある。
経営破綻した銀行の未公開株式が譲渡所得の基因となる資産に該当するかが争われた事件において、東京高裁平成27年10月14日判決(税資265号順号12739・TAINSコード:Z265-12739)は、清算課税説を前提として、次のとおり判示している。
譲渡所得の基因となる「資産」には、一般にその経済的価値が認められて取引の対象とされ、増加益が生じるような全ての資産が含まれるが、その一方で、上記の増加益を生じ得ないもの、すなわち、社会生活上もはや取引される可能性が全くないような無価値なものについては、同項の規定する譲渡所得の基因となる「資産」には当たらないものと解するのが相当である。
もっとも、本連載で議論の対象となる暗号資産は基本的に無価値とはいえないことを前提とするならば、上記の判決の射程は及ばないであろう。
譲渡所得の基因となる資産の範囲については、上記のほかにも様々な議論がなされているが、所得税法が何ら定義をせずに資産という語を用いていることに加えて、同法33条2項の内容や建付けを考慮すると、一般的に資産といわれるもので譲渡所得の基因となる資産から除外すべきものについては、明文の規定を用意することが原則であると解される。
そして、貸倒損失のような資産に関する損失を、資産の譲渡損を発生させることにより、納税者が都合よく必要経費に算入するようなことを防止したいのであれば、その旨の規定を作るべきである。
この意味では、清算課税説を採用して趣旨解釈を拠り所として、譲渡所得の基因となる資産の範囲に限定をかける試みには自ずと限界があると解する。
〔凡例〕
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産に関する税務上の取扱いについて(情報)(令和4年12月22日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。