暗号資産(トークン)・NFTをめぐる税務
【第72回】
東洋大学法学部教授
泉 絢也
イ カストディアンがいるケース
ニューヨーク州法曹協会(NYSBA)のレポート38頁は、連邦所得税法上、納税者は、次の場合に限り、ラップ、アンラップ又はラップドトークンの保有者が市場取引によりそのラップドトークンと原トークンの交換を行う場合の交換取引に関する損益を認識しなければならない(財務省規則1.1001-1(a)参照)とする。
① その取引により、同法上、納税者が有しているとされる資産の(tax)ownershipが他の者に移転している場合で、かつ、
② かかる所有権の移転が、種類や程度が実質的に異なる他の資産との交換により生じた場合
その上で、カストディアンその他の原トークンの保有者がその原トークンをいかなる他者に対しても譲渡する権利を有しておらず、かつ、ラップドトークンの保有者がいつでもこれを原トークンと交換することができる場合に限り、連邦所得税法上、ラップドトークンの保有者が原トークンのownerとして扱われることを米国内国歳入庁(IRS)はガイダンスで明確にすべきであると提言している(NYSBA・前掲レポート40~41頁)。
このような見解をそのまま我が国における課税関係の議論に持ち込むことは難しいとしても、いくばくかの示唆を得ることができよう。
本稿では、カストディアンがいるケースにおけるラップによるトークンの移転は、その処分権の移転を伴わず、ラップ後においても原トークンの処分権は依然として元の保有者に帰属するため、課税イベントではないという見解を示す。
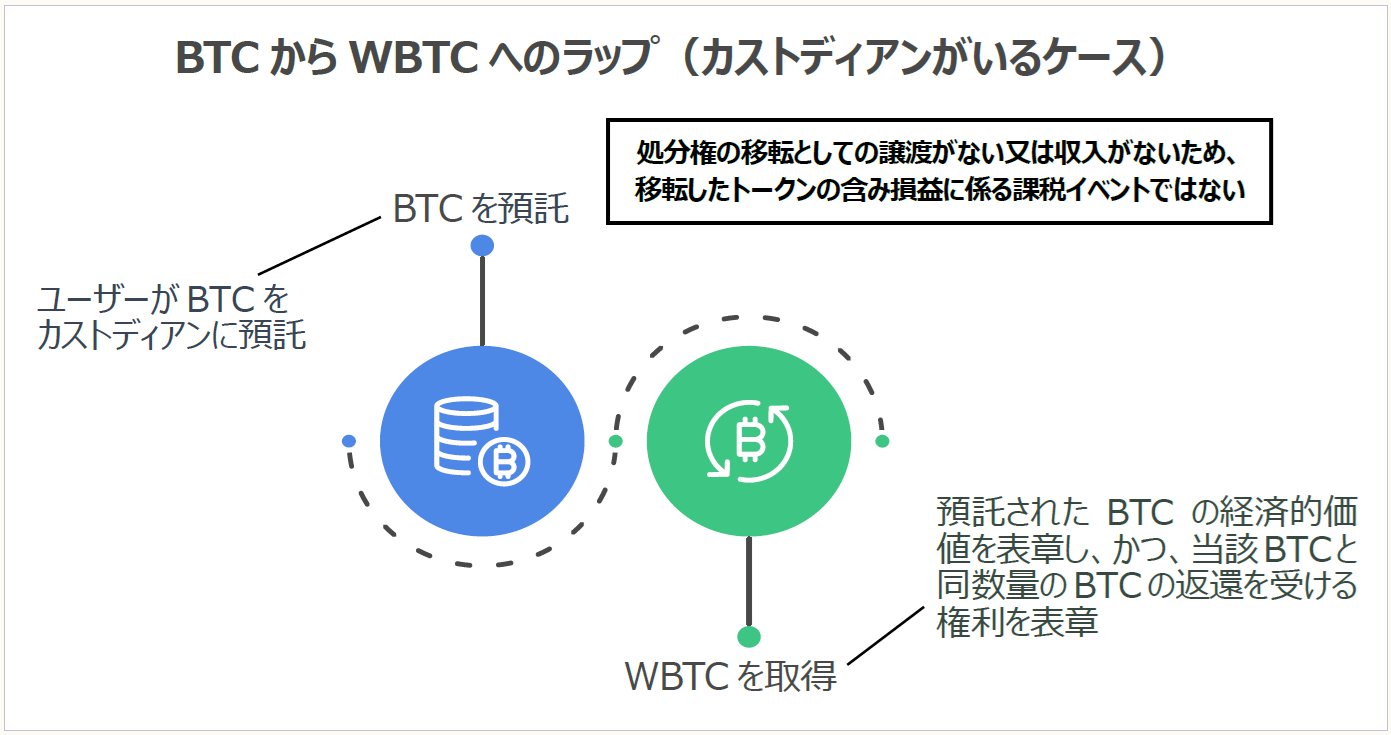
BTCをWBTCにラップする場合、BTC保有者は、マーチャント経由でカストディアンにBTCを移転し、代わりにWBTCを受領するが、その後においては、ラップとは正反対の手順でWBTCと引き換えに同量のBTCの返還を受けることができる。
カストディアンは、マーチャント経由でアンラップの依頼があるまで、自身の分別管理されたウォレットでBTCを保管した上で、外部監査を実施してそのことを公に検証できる状態にしている。
事実関係及び法律関係を精査する余地はあるかもしれないが、ユーザーは、BTCを移転したことに伴い、当該BTCの処分権までもカストディアンに移転したわけではなく、カストディアンはユーザーのBTCを預かっているにすぎず、(処分権以外の権利の移転を受けている可能性は否定しないが)移転を受けたBTCを自由に処分することは認められないと解される。
そうであるとすれば、原トークンの処分権の移転がないのであるから、ラップは原トークンの含み損益に係る課税イベントではない。
また、所得税法36条の収入等との関係では、BTCをラップすることにより、BTCのままではアクセスできなかったアプリケーションにアクセスできるようになることから、ラップによって「実質的に異なる法的権利が得られる」(Miles Brooks, The Taxability of Wrapping Digital Assets, 176 Tax Notes Federal 201, 202(2022))、「発生している所得が別のもの(または具体的な何か)に形を変えて所得の大きさを計れるようにな」った、あるいは「資産を手放して、それと実質的に異なる資産を取得」したなどとして、所得が実現しているとか、少なくともトークン同士の交換という譲渡があったとか、これにより収入があったと解すべきであると論じる見解が考えられる(実現の意義について、本連載第67回の27(2)参照)。
もっとも、ユーザーのBTCがカストディアンのアドレスに移転され、カストディアンはそのBTCを保管しなければならず、ユーザーはいつでも好きなときにWBTCを戻すことでそのBTCの返還を受けることができるという仕組みを前提とすれば、DEXにBTCを預けたユーザーにとってWBTCはDEXが発行した預かり証のようなものであって、多少のディペグがあるとしても、1対1でペグされているBTCとWBTCの価値はほぼ同額になるはずであり、その価値はその預託されたBTCの経済的価値を表章しているといえる。
WBTCは、BTCと同一の価値を有し、互いに容易に交換可能なものであり、BTCと実質的に同一の資産であるという議論もありうる(Jason Schwartz, The Taxation of Decentralized Finance, 174 TAX NOTES FEDERAL 767, 769-770.(2022))。
ユーザーからすれば、このようなWBTCの受領をもって、外部から経済的価値が入ってきたとはいい難く、純資産の増加はないとして、収入があったとはいえないという見解やBTCを譲渡していないという見解が考えられる。
結局、カストディアンがいる場合のBTCからWBTCへのラップは、ユーザーがマーチャント経由でBTCをカストディアンに預託し、その預託されたBTCの経済的価値を表章し、かつ、移転(預託)したBTCと同数量のBTCの返還を受ける権利を表章するWBTCを得る取引であるといえる。
(※) Napkin AIを利用して筆者作成
この場合のトークンの移転は、預託、(トークンが寄託の対象たる物であるか、受寄者が存在するかなど議論すべき点はあるが)寄託(民法657)、混合寄託(民法665の2)ないしこれらに準じるものとして検討する余地があるように思われるが、いずれも所得税法上の譲渡や収入はない。
よって、WBTCのようなカストディアンがいる場合のラップは、処分権の移転としての譲渡はなく、あるいは収入はないため、移転したトークンの含み損益に係る課税イベントではないと解される。
ウ カストディアンがいないケース
トークンの移転によって、そのトークンの処分権がその移転先に移転するためには、移転先が権利義務の帰属主体でなければならないが、スマートコントラクトを利用するにすぎず、カストディアンがいないラップの場合には、そもそも相手方として権利義務の帰属主体になり得る者が存在せず、譲渡を観念できない。
ユーザーによるトークンの移転は、外部との取引や権利移転のやりとりのない単独行為であり、せいぜい自己取引にすぎない。よって、課税イベントではないという見解が考えられる。
例えば、ETHをWETHにラップすることがある。WETHは、高速かつ安価な取引実行を可能にするイーサリアム互換ネットワーク(いわゆる「レイヤー2ネットワーク」など)へのブリッジのために広く利用されているトークンである。
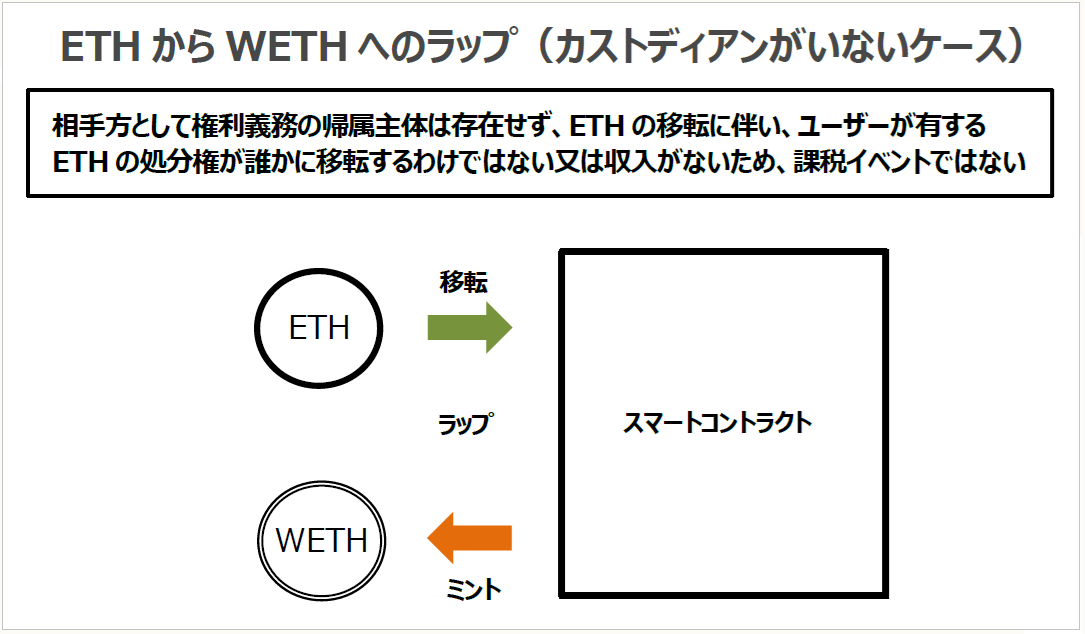
ETHをWETHにラップする場合を考えてみると、例えば、Uniswapでこれを行うときは、カストディアンは存在せず、単にスマートコントラクトにETHを移転することで自動的にWETHがミントされる。
相手方として権利義務の帰属主体は存在せず、ETHの移転に伴い、ユーザーが有するETHの処分権が誰かに移転するわけではない。ただし、WETHをそのコントラクトアドレスに送付しない限りは、ETHは戻ってこない、自由に処分できないという意味での制限は付されている(コントラクトアドレスの意義については本連載第69回の27(5)参照)。
ユーザーが上記コントラクトアドレスにETHを移転し、そこにETHがロックされ、その代わりにユーザーはETHと1対1でペグされているWETHを受領し、以後、ユーザーはいつでも好きなときにWETHを戻すことでそのETHの返還を受けることができるという仕組みを前提とすれば、上記WBTCの場合とほぼ同様の理屈により、WETHの受領をもって、収入があったとはいえないという見解があり得る。
つまり、WETHは、ETHと同一の価値を有し、互いに容易に交換可能なものであり、ETHと実質的に同一の資産であり、ユーザーからすれば、このようなWETHの受領をもって、外部から経済的価値が入ってきたとはいい難く、純資産の増加はないとして、収入があったとはいえないという見解やETHを譲渡していないという見解が考えられる。
以上のとおり、カストディアンがおらず、単独行為又は自己取引のようなものとして、スマートコントラクトを利用する場合のラップは、処分権の移転としての譲渡はなく、あるいは収入はないため、移転したトークンの含み損益に係る課税イベントではないと解される。
なお、UniswapでETHと他のトークンをペアにして流動性供給等する場合、(多くのユーザーは意識又は認識していないかもしれないが)スマートコントラクト内部ではETHがWETHに交換される。
この場合、ETHが上記のコントラクトアドレスに送付されている点で変わりはないが、ユーザーはこの取引を認識していない場合もあるし、WETHはユーザーのウォレットに移転されるわけではないことなどから、そもそもユーザーがWETHを取得したものとは取り扱うべきではないという議論がある。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。