暗号資産(トークン)・NFTをめぐる税務
【第87回】
東洋大学法学部教授
泉 絢也
(イ) 税務調査による税務コンプライアンスの確保とCEXへの着目
前回のとおり、暗号資産の利用が広がるにつれて、「これまで確定申告をしたことがなかった者」にも、申告義務が生じる可能性があるため、確定申告に不慣れで、取引の記録を適切に管理できない納税者においては、税金を申告しない、あるいは正しく計算できないといった事態が生じ、税務コンプライアンス違反のリスクが高まることが懸念される。
国税庁としては、納税者が適正に申告を行うための環境の整備、すなわち納税者が適正に申告を行うためのガイドライン整備やセルフチェック項目の導入といった「事前的な対応」だけでなく、「事後的な対応」である税務調査を通じて、申告漏れや誤りを是正し、税務コンプライアンスを確保することも重要である。
その際、日本では顧客の本人確認手続を実施している国内CEXが暗号資産取引の場を提供しており、市場で大きな役割を果たしているため、まずは国内CEXを起点に調査を展開することが予想される。
実務上、課税当局が最初に接触できる相手であり、かつ各種規制によって内部の態勢が整備されているCEXは、「アンカーポイント」として重要である。
国内CEXについては、次のとおり、トラベルルールの関係で、利用者にとっては使い勝手が悪い面がある一方、国税庁にとっては有益な情報ハブとして重要な存在であることを理解しておく必要がある。
国内CEXのトラベルルール
- 国内CEXでは、本人確認規制やマネーロンダリング・テロ資金供与規制を遵守し、最近では「利用者の依頼を受けて暗号資産の送付を行う暗号資産交換業者は、送付依頼人と受取人に関する一定の事項を、送付先となる受取人側の暗号資産交換業者に通知しなければならない」というトラベルルールの運用に取り組んでいる。
- このため、国税庁は、国内CEXを通じて、その利用者に関する信頼できる情報を収集することができる。
- 他方で、国内CEXの規制強化に伴い、利用者が外部ウォレットや他のCEXとの間で入出金を行う際に、取引目的や受取人の氏名・住所地等に関する情報の提供や、追加の本人確認手続などを求められる場合がある。
- この結果、利用者の手間や負担が増加している上、取引が完了するまでに時間も要するようになり、一部の利用者からは利便性が低下しているとの指摘もある。
- このような指摘もあるが、本連載第74回で取り上げたとおり、種々の理由から、多くの者は国内CEXを利用することが見込まれる。
とりわけ、暗号資産を円に交換、円建てでの即時決済、あるいは日本語対応といった付加価値により、一般消費者レベルでは国内CEXが引き続き主流のプラットフォームとなる傾向が強い。
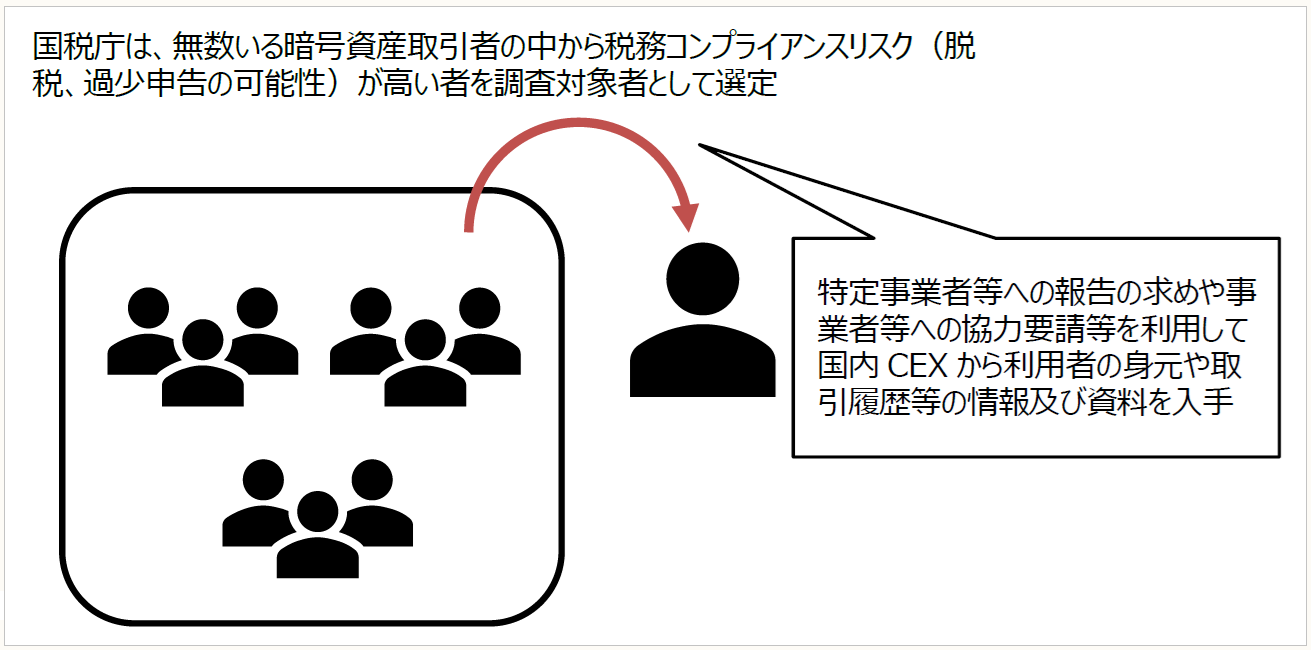
国内CEXと税務調査との関係をさらに考えてみると、まず、多数存在する調査対象候補者の中から実際に税務調査を行う対象者を選定する調査選定の場面では、特定事業者等への報告の求め(通法74の7の2)や事業者等への協力要請(通法74の12①)等を利用して国内CEXから利用者の身元や取引履歴等の情報及び資料を入手することが考えられる。
特定事業者等への報告の求めを利用すると、例えば、国内CEXに対して、「〇年〇月〇日~〇年〇月〇日の期間において、取引金額が■■■円以上の暗号資産取引を行っている顧客」の情報を報告させることができる。
これは、特定の調査対象者を指定して情報を求めることを前提とせず、「取引金額が■■■円以上の暗号資産取引を行っている顧客」全員の情報の報告を求めることを可能とする制度である。
他方、個別の税務調査の場面では、国税庁は、質問検査権(通法74の2)に基づいて、調査対象者本人からだけではなく、その利用している国内CEXから同人の取引情報等を入手することができる。
実務上も、税務調査における本人申述とCEX提供データとのクロスチェックによって、容易に申告漏れが明らかとなるケースが散見されている。
上記のほか、財産債務調書の記載を端緒として調査を展開することも考えられる。
所定の要件を満たし、財産債務調書を提出する義務がある者は、同調書に暗号資産も記載しなければならないことに注意を要する(泉絢也=藤本剛平『事例でわかる!NFT・暗号資産の税務〔第2版〕』(中央経済社、2023)246~253頁)。
上記のとおり、国税庁は、国内CEXを起点として、効率的・効果的な税務調査を展開することが可能である。
他方、後で述べるとおり、日本の居住者が、自身の身元に関する情報を保有する国内CEX等とのつながり(接点)を断ち、いわば完全にスタンドアロンな状態で海外CEXやプライベートウォレットを利用している納税者については、国税庁がその存在及び関係する暗号資産取引を捕捉することは非常に困難である。
このような納税者は暗号資産のリテラシーが高く、一般的なマス層には含まれないため、税務執行上の取組の優先順位が低くなる可能性がある。
しかしながら、このような納税者の税務コンプライアンスリスクは非常に高いため、決して放置されるべきではなく、専門部署による適正な対応が求められる。
このような層に対しては、税務調査という事後的対応による是正が唯一の手段となりやすく、国税庁にとっては、従来以上に情報収集と選定精度、そして調査能力の向上が重要となる。
もっとも、本連載第73回の29(1)のとおり、そもそも自国の居住者に係る暗号資産の利用や税務コンプライアンスの実態を把握できない現状では、各層のリスクレベルや該当する納税者数を正確に把握して、税務執行上の取組の優先順位を効果的に設定することが難しいという根本的な問題が存在する。
なお、国税庁が令和6年11月に公表した「令和5事務年度 所得税及び消費税調査等の状況」の資料では、暗号資産等取引を⾏っている個人に対する調査の1件当たりの追徴税額は 662 万円であり、所得税の実地調査全体の275万円という金額の2.4倍となっている。
これは、国税庁による対象者の選定が成功している証左であるとも評価できる一方、なお潜在的な申告漏れ層が多数存在している可能性をも示唆している。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。