暗号資産(トークン)・NFTをめぐる税務
【第76回】
東洋大学法学部教授
泉 絢也
イ RCASPと報告暗号資産交換業者等
CARFにおいて、顧客から提出された自己証明書の妥当性を確認し(デューデリジェンス義務)、税務当局に報告義務を負うのはRCASP(Reporting Crypto-Asset Service Provider)と呼ばれる暗号資産サービスプロバイダーである。
RCASPは、事業として、顧客のため又は顧客に代わって交換取引(報告の対象となる暗号資産と法定通貨との交換及び報告の対象となる暗号資産同士の交換)を実行する(effectuate)サービスを提供する個人又は事業体である。
つまり、RCASPは、暗号資産の流通・交換の場を提供し、利用者の代わりに取引を成立させる主体として、暗号資産等に係る報告制度の要となる。
こうしたRCASPの定義は、従来の金融機関に対してCRSが課していた報告義務の枠組みを、暗号資産の実務に合わせて再構築ないし別の枠組みとして拡張しようとする試みであるといえる。
RCASPには交換取引の相手方又は仲介者として行動する者や取引プラットフォームを提供する者が含まれる。RCASPの代表は、中央集権型の取引所であるCEXであるといってよい。
他方、単に、暗号資産の保管や移転に係るサービスを提供する者、ブロックチェーンのトランザクションの検証作業のみを行う者(マイナーやバリデータ)、暗号資産関連のソフトウェアやアプリケーションを開発・販売する者はRCASPに含まれない(OECD, INTERNATIONAL STANDARDS FOR AUTOMATIC EXCHANGE OF INFORMATION IN TAX MATTERS: CRYPTO-ASSET REPORTING FRAMEWORK AND 2023 UPDATE TO THE COMMON REPORTING STANDARD 22, 53-54(2023))。
これは、報告制度の実効性を保ちつつも、技術インフラの維持・発展に関与する者に過剰な報告義務を課さないという、バランスある制度設計の表れであるとみることができよう。
かくして、純粋なカストディアンやウォレットサービスプロバイダーはRCASPに該当しないことになる(Raffaele Russo et al., Approval of the Cryptoasset Reporting Framework Is a Step in the Right Direction, 108 TAX NOTES INT’L 567, 569(2022))。
しかしながら、仮にそのカストディアンやウォレットサービスプロバイダーが、表向きには「保管サービス」を標榜していたとしても、実態として顧客の指図に応じて交換取引を実行しているのであれば、事業として、顧客のため又は顧客に代わって交換取引を実行するサービスを提供しているものに当たり、RCASPに該当すると判断される可能性が高い。
つまり、機能基準に基づく実質判断が制度上予定されており、形式的な業態区分に逃げ込む余地は少ない。
日本版CARFにおいて、RCASPに相当するのは「報告暗号資産交換業者等」である。
報告暗号資産交換業者等は、その年の12月31日において、自社との間でその営業所等を通じて暗号資産等取引を行った者(※1)が報告対象契約を締結している場合等には、次に掲げる一定の報告事項を、その年の翌年4月30日までに、その報告暗号資産交換業者等の本店等の所在地の所轄税務署長に提供しなければならない(実特法10の10①)。
- 特定対象者の氏名又は名称、住所又は本店等の所在地、居住地国、外国の納税者番号(※2)等
- その年において行われた暗号資産等売買等に係る暗号資産等の種類ごとの名称、その種類ごとの暗号資産等の売却又は購入の対価の額の合計額等
(※1) CARFやCRSと同様に、脱税リスクの低いと考えられる事業体、すなわち上場法人等、上場法人の関連会社等及び国等は、報告対象外の者とされている(財務省「令和6年度 税制改正の解説」715頁)。
(※2) 外国の納税者番号に日本のマイナンバー(個人番号)は含まれない。上記の報告暗号資産交換業者等から所轄税務署長への報告事項は、CARFにおいて税務当局間で情報交換することとされている情報を踏まえたものとされており、いわゆる納税者番号については、外国の納税者番号は報告事項とされるが、日本のマイナンバーは報告事項とはされていない(財務省「令和6年度 税制改正の解説」699頁)。
上記の報告事項には、次の暗号資産等に係る公正市場価値額の合計額、総数量、合計件数などが含まれる。
- 他の暗号資産等との交換による譲渡又は取得をした暗号資産等
- 外部のウォレットに移転をした又は外部のウォレットから受け入れた暗号資産等
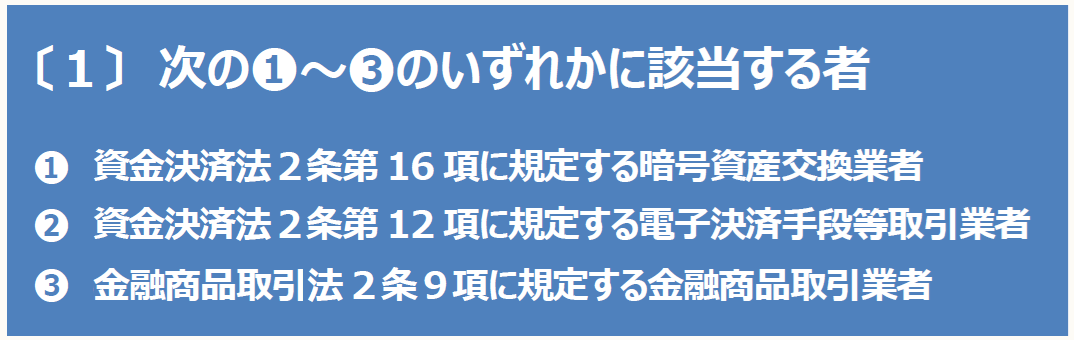
報告暗号資産交換業者等とは次の〔1〕及び〔2〕のいずれの要件も満たす者である(実特法10の9⑤一、実特令6の18)である。
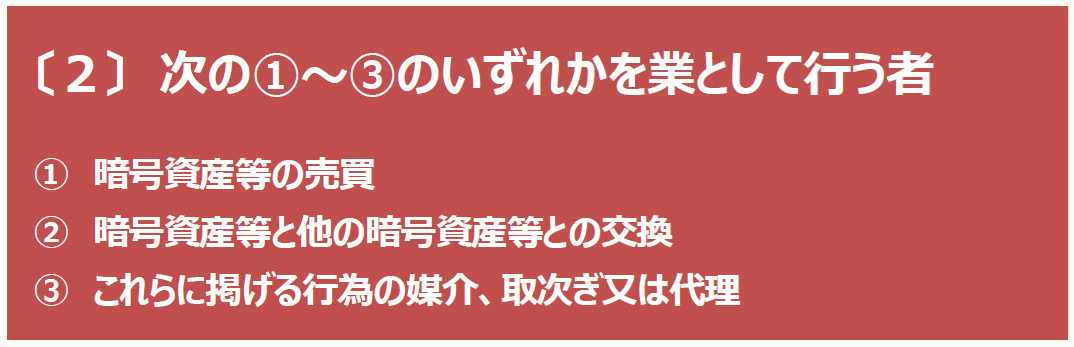
これにより、日本法上のライセンスを取得した事業者のうち、顧客の取引を仲介・実行する立場にある者が、RCASPと同等の義務、具体的には、情報収集・デューデリジェンス・税務当局への報告の一連の義務を担う主体となる。
いわば、ライセンス保有という形式的要件と、実質的な取引関与という機能的要件の双方が求められており、これはCARFの制度設計を国内法の枠組みに適合させるための工夫といえる。
日本版CARFにおける暗号資産等とは、①暗号資産(決済2⑭)②4号電子決済手段(決済2⑤四)、③電子記録移転有価証券表示権利等(金商29の2①八。ただし、資金決済法2条14 項各号に掲げる財産的価値に限る)である(本連載第75回参照)。
上記〔1〕の要件は、この日本版CARFにおける暗号資産等に対応する形で、報告暗号資産交換業者等に該当する者を定めていることがわかる。
CARFと同様に、暗号資産の「保管」や「移転」のみを行う事業者は報告義務者とはされない。
すなわち、媒介等に関与せずに、ウォレットサービス提供者といった技術的なインフラ提供者などは、原則として報告暗号資産交換業者等には該当しない。この点は、CARFとの整合性を意識したものと評価できよう。
このように、日本版CARFはCARFの制度趣旨を踏襲しており、課税情報の把握に実効性をもたらす主体を的確に捕捉する一方で、顧客の取引を仲介・実行するような役割を有していない事業者への過剰な規制を避けるバランスのとれた枠組みとなっている。
日本版CARFがCARFの枠組みを国内法に移植するにあたって、既存の規制法(資金決済法・金融商品取引法)との整合を図りつつ、取引当事者と媒介者との実態的関係に即した制度設計を行っていると評価することもできよう。
なお、日本版CARFにおいて、報告暗号資産交換業者等に対して、氏名や住所など所定の事項を記載した届出書を提出しなければならない利用者は、「暗号資産等取引実施者」と呼ばれている。
暗号資産等取引実施者とは、次の者である(実特法10 の9①前段)。
① 令和8年1月1日以後に報告暗号資産交換業者等との間でその営業所等を通じて暗号資産等取引を行う者
② 令和7年12月31日において報告暗号資産交換業者等との間でその営業所等を通じて暗号資産等取引をしている者
暗号資産等取引実施者は、特定対象者の氏名又は名称、住所又は本店等の所在地、居住地国、外国納税者番号等(※)の所定の事項を記載した新規届出書を、所定の期限までに、報告暗号資産交換業者等の営業所等の長に提出しなければならない(実特法10の9①)。
(※) 外国納税者番号等とは、特定対象者の住所等所在地国と認められる国・地域(外国に限る)として特定された国・地域においてその特定対象者が有する納税者番号又は内国法人である特定法人のうちその特定法人に係る実質的支配者(住所等所在地国と認められる国又は地域が外国であるものに限る)があるものが有する法人番号をいう(実特規16の16⑥、実特規16の3⑩)。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。