暗号資産(トークン)・NFTをめぐる税務
【第80回】
東洋大学法学部教授
泉 絢也
ウ 匿名性・分散性の相互関連性
暗号資産は、政府や金融機関など、身元確認(KYC=Know Your Customer)を行う中央集権的な機関によって直接管理されていないことが通常であり、その発行や取引も、あらかじめ決められたブロックチェーンのプロトコル(規則)に従って自動的に実行される。
このように、中央の管理者に依存せず、分散されたネットワーク上で非人格的かつ自律的に運用されていることから、暗号資産は分散性を有するとされている。
例えば、ビットコインは、世界中の参加者が運営に関与しており、中央銀行や証券取引所のような一元的な管理者が存在しない。そのため、特定の組織や国家が強制的に取引を停止したり、資産を凍結したりすることが制度的・技術的に困難となっている。
このような分散性は、特定の主体が利用者の身元を管理・制御しないことにより、匿名での参加を可能にする環境を提供している。この点において、分散性は匿名性を支えるインフラとして機能しているともいえる。
逆にいえば、仮にブロックチェーンが中央集権的な管理下に置かれていたならば、管理者がすべての取引に対して身元確認を課すことができ、匿名性は大きく損なわれることになる。
他方、暗号資産の匿名性により、利用者はプライバシー侵害や追跡のリスクを恐れずにネットワークに参加できるようになるし、特定の利用者が何らかの理由で参加を排除されるリスクは減少する。これにより、ネットワークの分散度合いが高まり、システムの堅牢性や検閲耐性が強化される。
このように暗号資産の匿名性と分散性は相互に関連し、相互補完的な構造の様相を呈している。
暗号資産の匿名性については、次の点に注意すべきである。
- 暗号資産は完全なる匿名性を有するものではなく、実際には仮名性を有するものと理解されるべきである。
- トランザクションは識別子により追跡可能であるが、その識別子は利用者の身元情報と直結していない。
- 仮名性が直ちに絶対的な匿名性を保障するわけではなく、むしろ、仮名性と分散台帳の追跡可能性・透明性とが結合することで、ある条件の下では匿名性が相対化され、身元特定に至る可能性も生じうる。
CEXを利用せずに暗号資産の取引を行う際には、ウォレットと呼ばれるツールを用いて暗号資産を管理・送受信するのが一般的である。
ウォレットを生成し、暗号資産を送付する過程において、利用者が自分の氏名や住所、身分証明書のコピーといった個人情報をブロックチェーンに提供する必要は基本的にない。
生成されるのは、秘密鍵、公開鍵、そしてウォレットアドレスといった英数字のランダムな文字列であり、これらは直接的には利用者の身元情報と結びついていない。
暗号資産のトランザクションは、ブロックチェーン上にすべて記録されており、誰でも閲覧可能な状態(パブリック)にある。
ただし、それらのトランザクションは、取引を実行している者の実名や住所などの情報とは紐づけられておらず、対応するウォレットアドレス(英数字の文字列)のみが記録されている。
このように、暗号資産は完全な匿名ではないが、仮名(pseudonymous)で取引が行われるという意味で仮名性を備えている。
例えば、「アドレスAからアドレスBに1BTCが送られた」という情報は公開されているが、「このアドレスAの持ち主は誰か」といった情報は、ブロックチェーン上には存在しない。
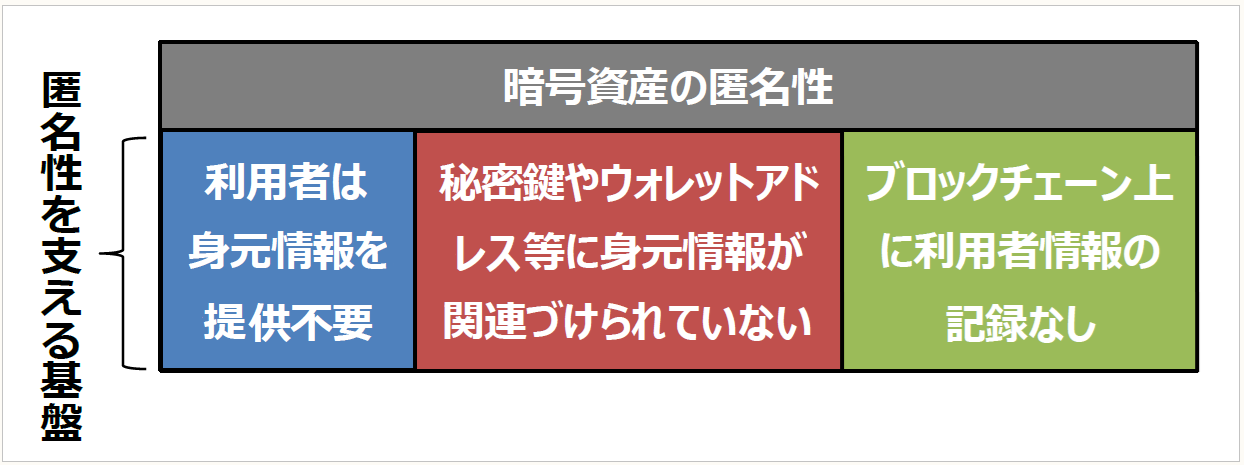
以上のとおり、暗号資産の利用に当たって、利用者が自分の身元に関する情報を提供する必要はないこと、秘密鍵やウォレットアドレス等に身元情報が関連づけられていないこと、ブロックチェーン上に利用者の情報が記録されていないことが、暗号資産の匿名性を提供する基盤となっている(Sergio Avalos, Challenges That Cryptoasset Anonymity Creates for Tax Administrations, 9 J. TAX ADMIN. 66, 72(2024))。
もっとも、次の点からすれば、暗号資産の匿名性は絶対的なものではなく相対的なものにすぎない。
- 利用者は公開鍵やアドレスといった自身の身元と結びついていない識別子を公開しており、これによって第三者は特定のアドレスに関連づけられたトランザクションを把握することができる。このため、仮名取引が行われているようなものである(暗号資産の仮名性)(Avalos, Challenges That Cryptoasset Anonymity Creates for Tax Administrations, at 73)。
- ブロックチェーンに記録されている情報は基本的に公開されており、誰でも追跡可能である(暗号資産の追跡可能性・透明性)。よって、当該情報、すなわちブロックチェーンに記録されているという意味でのオンチェーン情報と、ブロックチェーンに記録されていないという意味でのオフチェーン情報、特にCEXやショップなどが保有する利用者の身元に関する情報とが紐づけされて、ウォレットの保有者の身元が特定されることがありうる。
例えば、ある利用者がCEXで本人確認を行い、その後、そのCEXから自身のプライベートウォレットに暗号資産を送付し、そのプライベートウォレットで取引を繰り返していた場合を考えてみよう。
この場合において、暗号資産のやりとり等の状況から、そのCEXの口座とプライベートウォレットが同一人によって管理されているものであると一度特定されると、過去に遡って、そのプライベートウォレットと紐づくすべてのブロックチェーン上のトランザクション履歴が可視化され、当該トランザクションが当該特定された人物によって行われたものだと判断されうる。
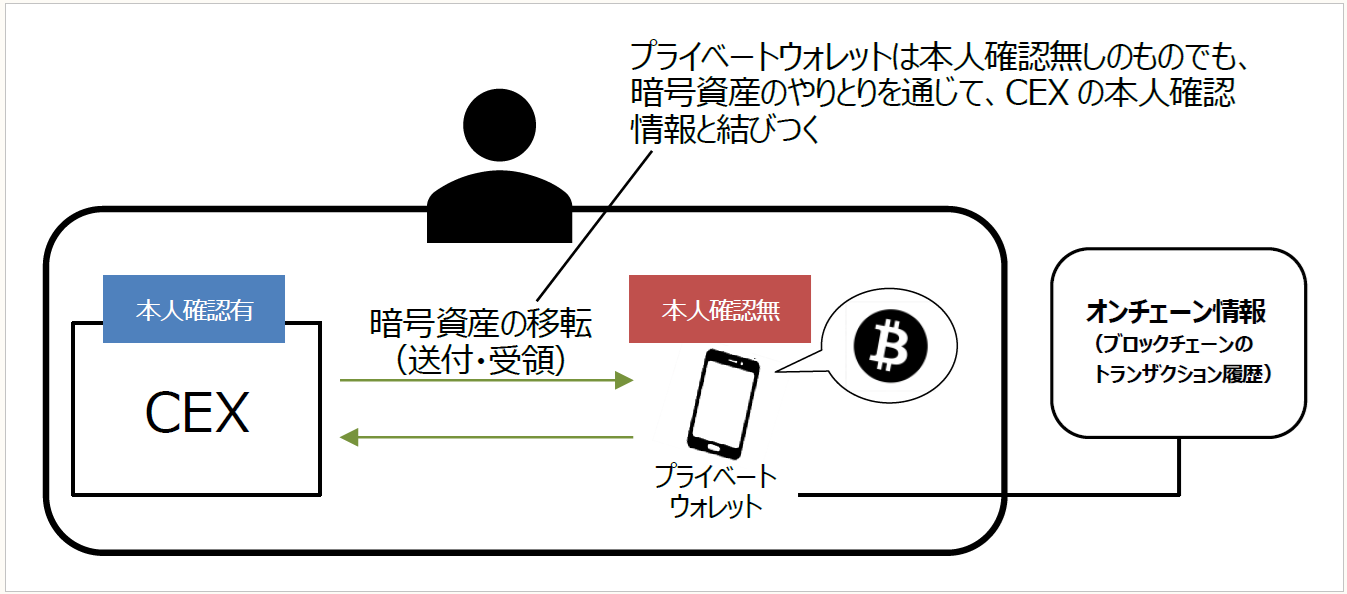
このように暗号資産の追跡可能性や透明性は、匿名性とは別の性質であるが、仮名性と併せて利用されて、匿名性が破られることもありうる。
このような匿名性の特性は、現金と比較して捉えると理解しやすい。
- 現金(紙幣や硬貨)は、取引の記録が残らず、完全な匿名性を持つ一方で、物理的な移動が必要であり、国境を越えるには制限がある。
- 暗号資産は、取引履歴がブロックチェーン上にすべて記録されるため、絶対的匿名性は欠くものの、地理的制約なくグローバルに高額な資金を即時移転可能であるという利便性を備えている。
一方、税務当局の視点では、暗号資産には以下のような利点がある。
- トランザクション履歴が公開されているため、一度アドレスが特定されれば、関連する取引を時系列で確認できる。
- 近年では、ブロックチェーン分析ツールやAI技術を用いたアドレスのクラスタリング(同一主体による複数アドレスの統合的把握)も進展しており、匿名性の「突破」が以前より現実味を帯びつつある。
このように、暗号資産は、「完全な匿名性」のある資産ではなく、「条件付きで可視化される仮名性」のある資産として理解する必要がある。
この点は、日本の国税庁との関係では、税務調査におけるリスクアプローチの再設計とも密接に関わる。
すなわち、従来の「国内暗号資産取引所に係る取引情報がなければ何もできない」という調査方針から、そのような情報が不足しているとしても、オンチェーンやオフチェーンの「情報の断片をつなぎ合わせて追跡する」という構成的調査アプローチへの転換を迫っているのである。
暗号資産の仮名性と可視性という特徴を正しく理解し、分析技術を駆使してコンプライアンスリスクの高い納税者を可視化し、追跡することができるかが、今後の税務執行における課題となろう。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。