暗号資産(トークン)・NFTをめぐる税務
【第88回】
東洋大学法学部教授
泉 絢也
(ウ) 海外CEX、DEX、プライベートウォレットの利用がもたらす問題
しかしながら、前回のような調査手法によっても、暗号資産の匿名性や分散性がもたらす税務執行上の問題を完全に克服することはできない。
まず、メルカリ等で暗号資産取引の経験を積んだ利用者の一部が、暗号資産取引の世界のより深いところに足を踏み入れる可能性がある。
海外CEXやDEXの中には、国内CEXと比べて、取り扱っている暗号資産の種類が多く、取引手数料が低いものや、独自の報酬制度(たとえば取引額に応じたトークン還元制度など)を備えたものが多数存在している。
また、日本では法制度上提供が難しい高倍率のレバレッジ取引や各種デリバティブ取引等を提供する事業者も存在し、これらが暗号資産取引に慣れてきた利用者にとっては非常に魅力的に映る可能性がある。
自己管理型の暗号資産運用に関心を持つ者の中には、プライベートウォレットを作成し、そこからDEXを利用して自由に取引を行う者も出てくる可能性もある。
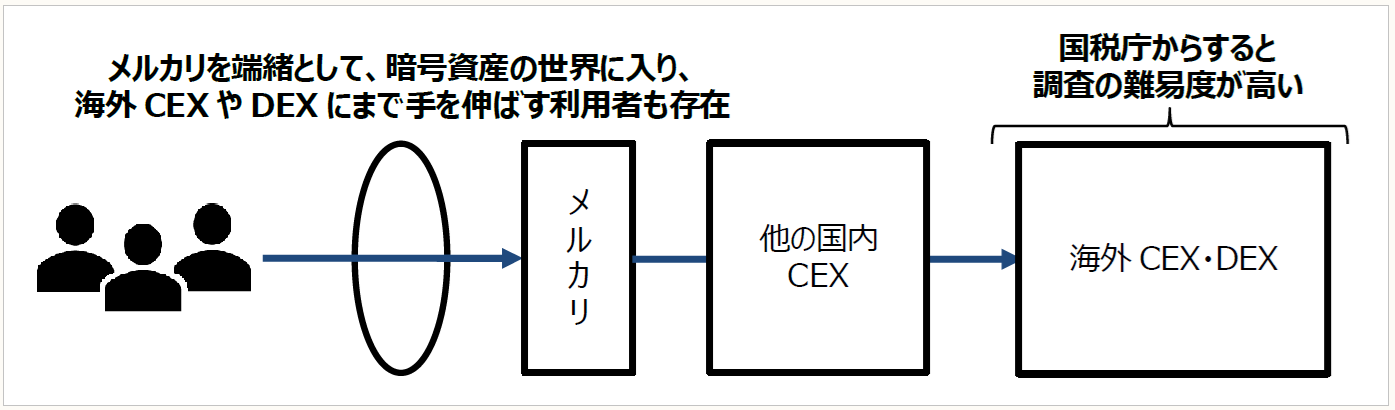
また、近年、日本国内においてオンラインカジノの利用が拡大していると指摘されているが、これらのカジノでは法定通貨に代わり、暗号資産が決済手段として用いられていることも多い。そのため、こうしたサービスを利用する者が、暗号資産を管理等するためにプライベートウォレットを使用している可能性は高いと考えられる。
暗号資産は匿名で取引が可能であり、税務調査で取引を把握されない可能性があることが、「税務署に把握されないだろう」という安心感をもたらし、一部の利用者を強く惹きつける可能性もある。
しかも、インターネット上には、本人確認を行っていないCEX、DEX、プライベートウォレットの紹介やこれらのサービスの利用の仕方について解説する日本語サイトが多数存在しており、専門的な知識があまりなくても、これらに容易にアクセス可能な環境が整っている。
こうした状況は、暗号資産取引にある程度精通した層だけでなく、一般層にもこうした匿名性の高い手段が広まりうる土壌を形成している。
実際、既に暗号資産について一定の経験を有する者は、当然のように海外CEX、DEX(DeFi)(※)、さらには海外事業者が提供するプライベートウォレットを利用している。
(※) 日本における暗号資産活動のプラットフォームタイプ別のシェアは、CEXと様々な種類のDeFiプロトコルの間でほぼ均等に分散しているという調査結果がある。Chainalysis「The 2023 Geography of Cryptocurrency Report(日本語版)」63-64頁(2023)、Chainalysis「The 2022 Geography of Cryptocurrency Report(日本語版)」(2022)59-61頁、 Chainalysis「The 2024 Geography of Crypt Report 127(Oct.2024)」参照。
もっとも、本人確認を行っている海外CEXに日本の居住者が口座を保有している場合には、CARFの情報交換制度を通じて、国税庁が一定の取引情報や身元情報を把握できる可能性がある。
これは、次の①及び②を前提として、国税庁が暗号資産の匿名性の壁を乗り越えたことを意味する。
① 納税者が中央集権型の取引所であるCEXを選択したこと
② CARFという非居住者の暗号資産等の取引情報を国内CEX等が税務当局に報告し、各国当局間で情報交換する制度が有効に機能したこと
よって、上記のいずれかの前提が崩れる場合には、依然として暗号資産の匿名性の壁が立ちはだかる。
税務執行面から特に問題が深刻化するのは、本人確認を行っていない海外CEX、DEX、プライベートウォレットが利用されている場合である。
国税庁がこれらを通じて行われた取引を捕捉できたとしても、そもそもそのようなCEXの口座やウォレットについて、誰が管理しており、誰に帰属しているのかという「名寄せ」を行うことは困難であるし、特定の納税者がそのようなCEXの口座やウォレットを保有していることを把握することも難しい。
すなわち、ブロックチェーン上では取引履歴そのものは可視化されているにもかかわらず、それが誰の取引であるかを特定できない限り課税は不可能である。
この点において、上記の名寄せの困難性は、公開性と課税実効性との間に構造的なギャップを生じさせている。
特に、日本の居住者が、本人確認情報を保有する国内CEXとのつながり(接点)を完全に断ち、国内の名寄せ経路を遮断した“スタンドアロン”の状態で海外CEXやプライベートウォレットのみを利用している場合には、国税庁にとって当該納税者の特定は事実上不可能に近い。その結果、ブロックチェーン上で取引が可視化されていても、それを特定の納税者に帰属させて課税することは極めて困難となる。
例えば、国税庁が、日本人によって管理されている可能性のあるプライベートウォレットから、多額の暗号資産が本人確認を行っていない海外CEXへ送付されている事実を把握したとしても、当該海外CEXから納税者を特定するための有力な情報を取得することは難しい。
同様に、日本人によって管理されている可能性のあるプライベートウォレットがDEXを利用して多額の暗号資産取引を行っていたとしても、これらから直接的に本人特定のための有力な情報を得ることはできない。
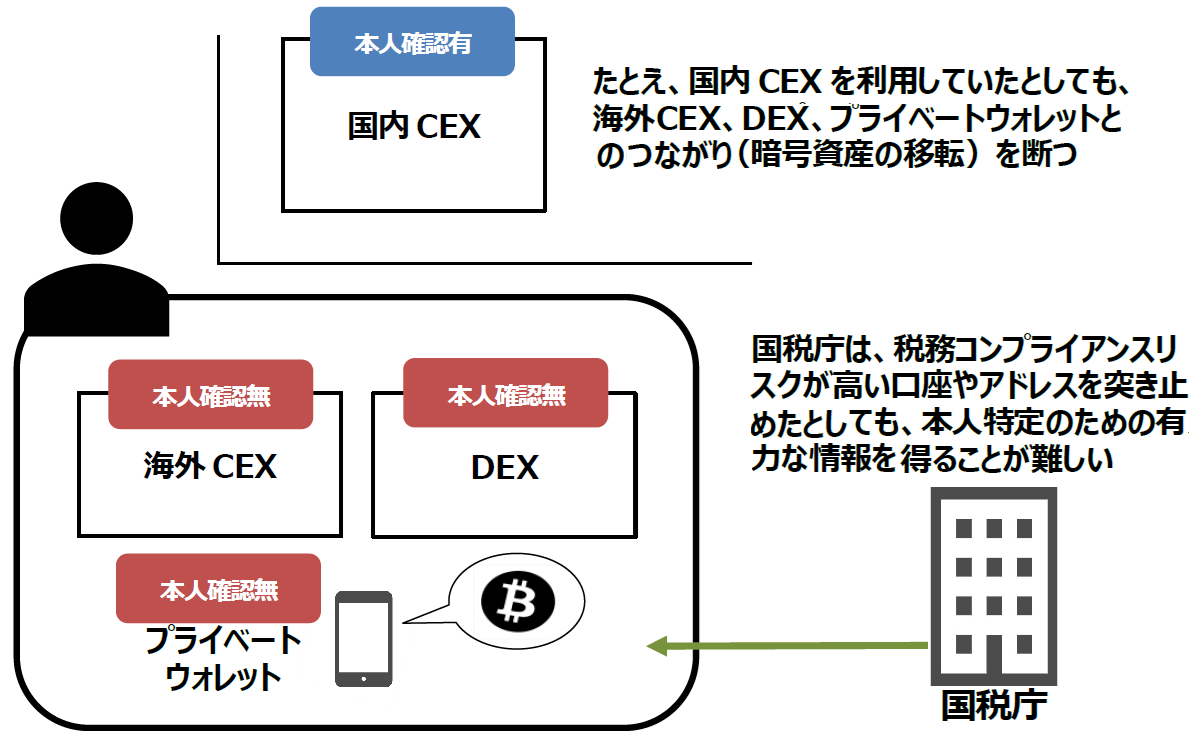
税務調査が困難な例
1.日本人がその管理に関与している疑いのあるプライベートウォレットから、多額の暗号資産が本人確認未実施の海外CEXに送付されていた事実を国税庁がブロックチェーン上で把握したとしても、その海外CEXから真の保有者を特定する有力な情報を得ることは極めて困難である。
2.同様に、日本人がその管理に関与している疑いのあるプライベートウォレットがDEX上で継続的に高額な取引を実行していた場合でも、スマートコントラクトによって処理された当該取引から、利用者の身元を特定するための直接的な情報を得ることはできない。
なお、CEXの口座の真の保有者が誰であるかを認定することは、本人確認手続を実施しているCEXの場合にも問題となりうる。
例えば、登録された名義人と実際の資産保有者が異なる可能性がある。名義貸しや他人の本人確認書類の流用などによって、口座の「真の保有者」の認定が困難となるケースがあるということだ。
一方で、本人確認手続を実施していない海外CEXの場合には、開設された口座の真の保有者の有力な候補となる口座開設者を形式的に認知できる書面やデータが存在しないため、真の保有者の認定は一層困難なものとなる。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。