暗号資産(トークン)・NFTをめぐる税務
【第74回】
東洋大学法学部教授
泉 絢也
(2) CARF・日本版CARFの概要②
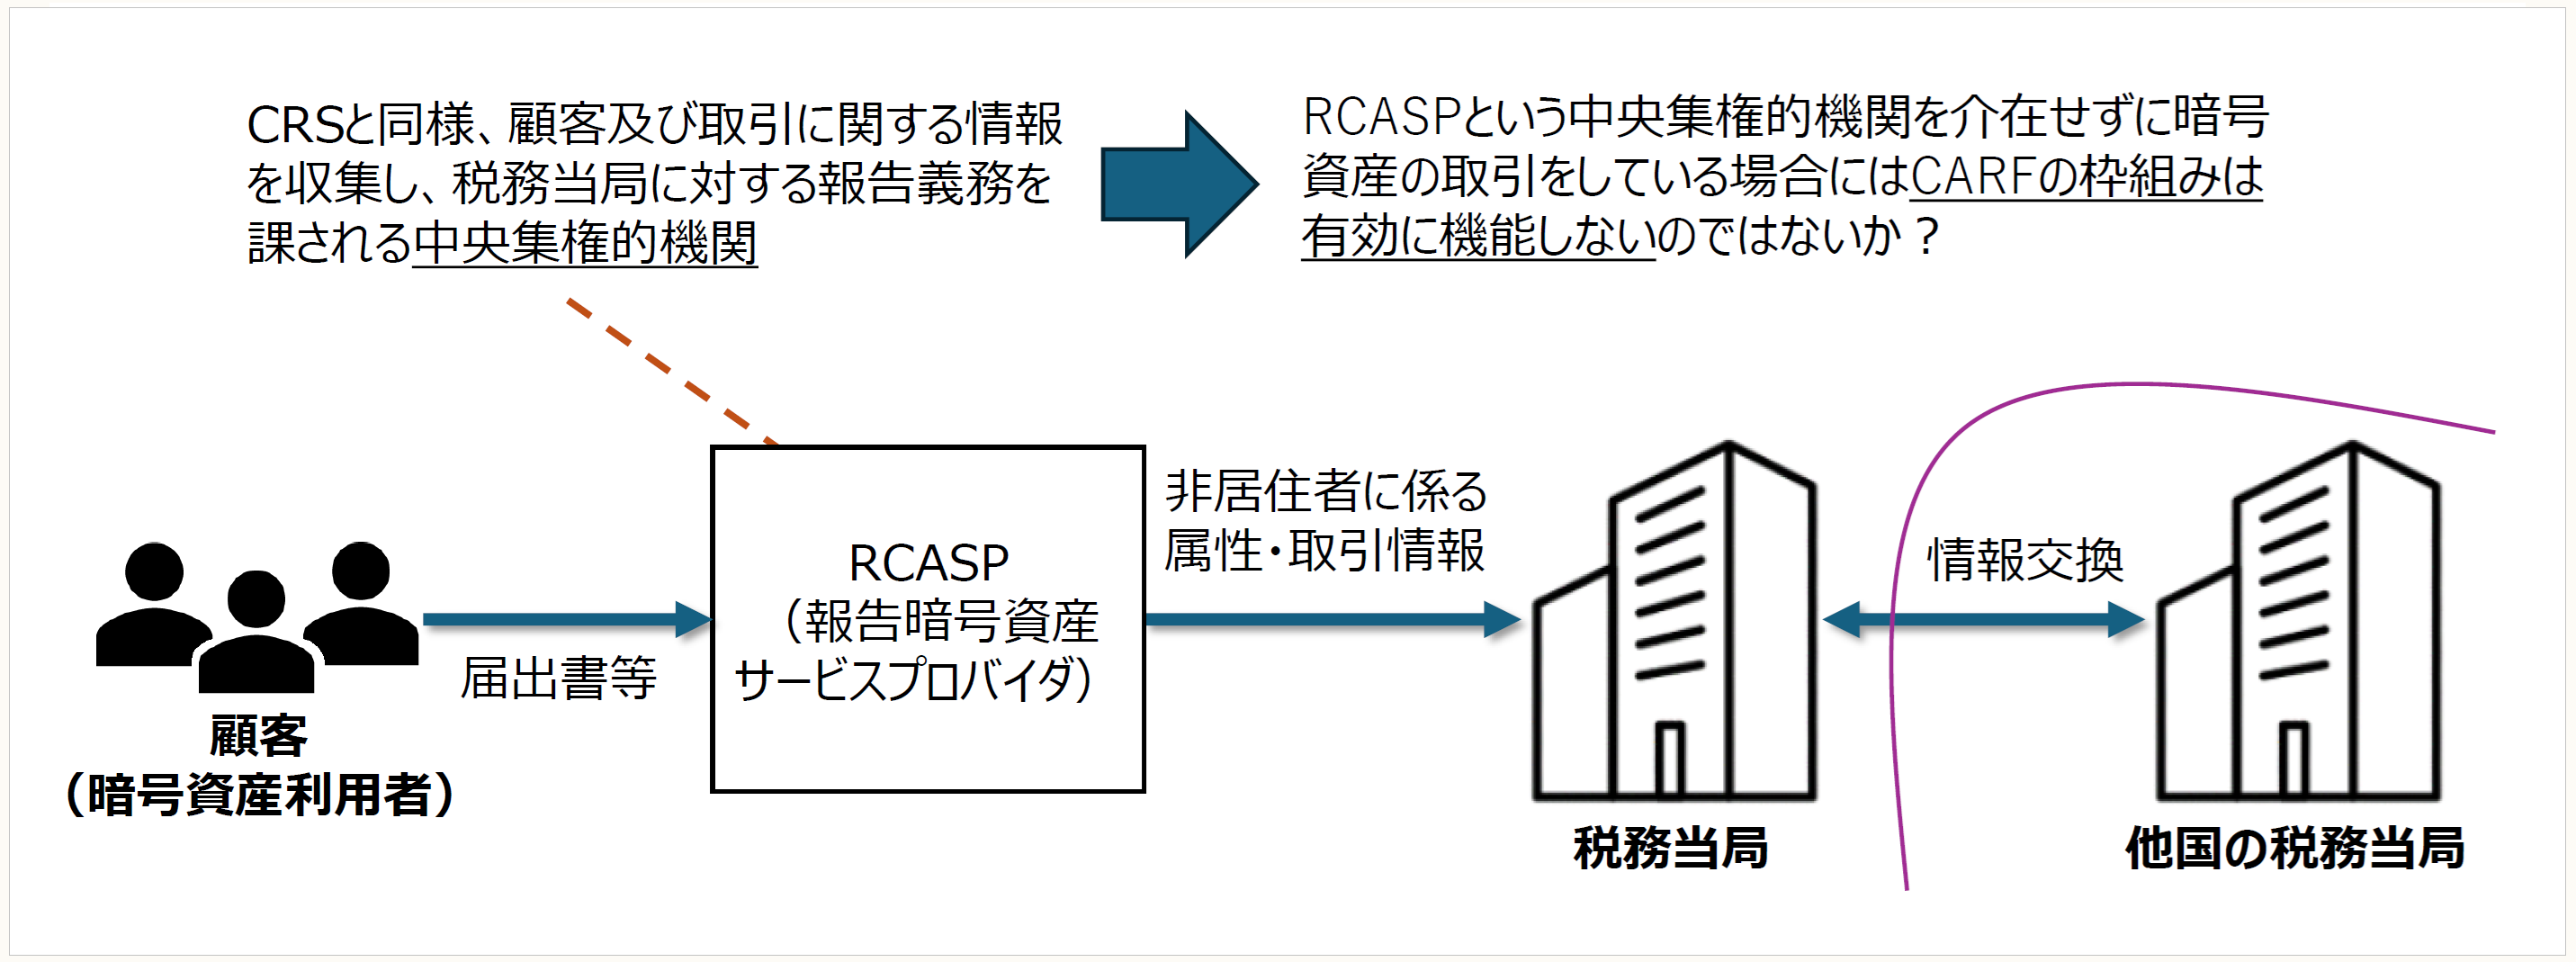
CARFの基本的な仕組みは、CRS (共通報告基準)に倣って、中央集権的な機関(例:取引所や仲介者)を情報提供者として位置づけ、その機関に対して、顧客や取引に関する情報を収集し、税務当局に報告する義務を課すというものである。
もっとも、CARFで報告義務を負うのは、従来の金融機関とは異なり、自動的情報交換制度の経験がないRCASP(Reporting Crypto-Asset Service Provider)と呼ばれる暗号資産サービスプロバイダーである。
すなわち、CARFにおいては、顧客から提出された自己証明書の妥当性を確認するデューデリジェンス義務や報告義務はRCASPが担う。
このように、新たなプレーヤーであるRCASPを利用してはいるものの、実質的には従来のCRSの仕組みを暗号資産の領域に採用している点で、基本的な構造は「旧来の枠組み」と変わっていない。いわば、CARFはCRSの延長戦上に位置付けられるものである。
このことから、CARFは「Old Tricks for New Dogs」と形容される(Paul Foster Millen & Peter A. Cotorceanu, Old Tricks for New Dogs: The OECD’s Cryptoasset Reporting Framework, 112 TAX NOTES INT’L 345, 345(2023))。
ということは、本質的に中央集権的な枠組みを回避しうる分散的技術を基盤に持ち、課税の透明性を実現するための既存の枠組みが通用しない領域を擁する暗号資産の世界においては、結局、CARFが実効性を確保できない領域があるのではないかという懸念が惹起される。
この点は、後で検討するが、暗号資産の特徴として、分散性と匿名性が存在する。
特にDeFi(分散型金融)やプライベートウォレットを利用した取引は、税務当局による情報把握を困難にする要因となっている。
CARFはこのような技術的特性に正面から向き合うことなく、CRSの「外部の中央集権的機関に依存する報告モデル」を踏襲しているにすぎない。
このことの是非については慎重な議論を要するが、税務当局からみて、外部の中央集権的機関を通じて情報把握が可能な領域と不可能な領域との間で「二層構造」が生じることを意味し、制度としての整合性や実効性に少なからず疑問を生じさせる。
そうはいっても、暗号資産の利用者の多くが中央集権型取引所(CEX)を通じて取引・保有を行っている現状においては、CARFは税務執行において一定の効果を発揮することが期待される。
一方で、一部の利用者は、CARFの適用を回避しようとして、本人確認のない取引所や分散型取引所(DEX)に移行する可能性もある。
もっとも、多くの利用者が税務当局に対する匿名性の確保にそれほど関心を持たない国・地域においては、CARFによる捕捉を回避するために本人確認のない海外CEX、DEX、あるいはプライベートウォレットに大規模な移行が行われるような事態は生じない可能性がある。
例えば、税務コンプライアンスに対する国民意識が比較的高い日本のような国では、匿名性の高いプラットフォームや手段への積極的な移行は限定的と考えられる。
むしろ、信頼性、ユーザーインターフェースの利便性、法令順守の安心感といった観点から、引き続き中央集権的なプラットフォームである国内の暗号資産取引所を利用し続ける層が多数を占めると見込まれる。
他方で、制度的信頼が低く、納税に対する社会的規範が脆弱な国や地域においては、CARFの導入自体が逆説的に脱税のインセンティブを高める可能性も否定できない。
すなわち、CARFによって税務当局による情報捕捉が強化されることで、かえって本人確認のないCEXやDEX、さらには自己管理型のプライベートウォレットといった、情報開示の届かない領域への利用者の移行が促進される懸念がある。
このように、CARFの導入効果は、各国の税務意識、租税制度や制度的信頼性、金融リテラシー、規制執行能力といった複数の要因に依存しており、一律の成果を期待することは困難である。
OECDがCARFに期待するようなグローバルな納税コンプライアンスの向上という目的を達成するためには、単に制度を導入するのみならず、その運用を支える国内の社会的・制度的基盤の強化が不可欠である。
なお、CARFによる情報交換は令和9年から開始される予定であり、日本においても令和6年度税制改正でCARFに準拠した非居住者に係る暗号資産等取引情報の自動的交換のための報告制度(日本版CARF)が導入され、令和8年から施行される予定である(実特法10の9等)。
注意すべきことに、日本版CARFにおいては、情報交換の対象は原則として「非居住者」に係る暗号資産等取引情報に限られるが、日本の「居住者」であっても、日本国内の暗号資産交換業者等を通じて取引を行う場合には、氏名や住所等を記載した届出書の提出義務が課される。
ただし、この届出書は、取引当事者の居住地国を特定するためのものであり、税務当局からの提供要請がない限り、届出に係る情報が自動的に税務当局へ提供されることはない。また、届出書の不提出や虚偽記載等に係る罰則については、居住地国が外国である者に限定されている(本連載第85回で取り上げる予定)。
このように、CARFはあくまで非居住者に係るクロスボーダーの情報交換を目的としたものであり、日本の居住者に関する取引情報の把握には直接結びつかない。結果として、日本においては、法定調書など居住者情報の捕捉に関する制度的空白が生じており、バランスを欠いた構造になっているという問題がある(ただし、分離課税と引き換えに法定調書制度を導入するという議論はなされている)。
このため、CARF実施のための制度を日本国内法に導入する場合、居住者についても同様の情報アクセスを可能にする仕組みを検討する必要があり、また、事業者の負担の観点からは、別の制度の導入によるのではなく、CARFの枠組みの下、居住者・非居住者の区別なく扱う対応が考えられるという指摘がなされている(岡直樹「富裕層・暗号資産と税金(OECDの取り組みと展望)」東京財団研究所(2022.11.29))。
このような統合的対応の必要性は、国際的な情報交換体制の信頼性を高めるのみならず、国内の納税者間における課税の公平性及び投資資産の保有形態に係る中立性の確保という観点からも重要である。
特定の所得類型や資産保有形態が税務当局のレーダーから漏れる構造が放置されれば、それは結果的に「納税者の分断」や「制度への不信」につながりかねない。
CARFの導入は、単なる情報交換の強化にとどまらず、国内税制全体の再設計に向けた契機ともなりうるのである。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。