暗号資産(トークン)・NFTをめぐる税務
【第84回】
東洋大学法学部教授
泉 絢也
キ CARFの限界
本連載第74回では、OECDのCARF(Crypto-Asset Reporting Framework:暗号資産等報告枠組み)について、次のような構造的特徴と懸念を指摘した。
- CARFは、新たなプレーヤーであるRCASPと呼ばれる暗号資産サービスプロバイダーを利用してはいるものの、実質的には従来のCRSの仕組みを暗号資産の領域に採用している点で、基本的な構造は「旧来の枠組み」と変わっておらず、CRSの延長戦上に位置付けることができる。
- 本質的に中央集権的な枠組みを回避しうる分散的技術を基盤に持ち、課税の透明性を実現するための既存の枠組みが通用しない領域を擁する暗号資産の世界においては、結局、CARFが実効性を確保できない領域があるのではないかという懸念が惹起される。
この点について、以下では、OECDのCARFには次のような限界があることを確認する。
OECDは暗号資産の台頭がもたらす課税上の問題への対応に取り組んでいる。
すなわち、OECDは、2022年から2023年にかけて、暗号資産取引に関する税務情報を、納税者の居住地国との間で、標準化された方法により、自動的に交換することで課税の透明性を確保する世界的な枠組みであるCARFを策定した。
CARFにおいて、顧客から提出された自己証明書の妥当性を確認し(デューデリジェンス義務)、税務当局に報告義務を負うのはRCASPと呼ばれる暗号資産サービスプロバイダーである。
RCASPは、事業として、顧客のため又は顧客に代わって交換取引(報告の対象となる暗号資産と法定通貨との交換及び報告の対象となる暗号資産同士の交換)を実行する(effectuate)サービスを提供する個人又は事業体である。
つまり、RCASPは、暗号資産の流通・交換の場を提供し、利用者の代わりに取引を成立させる主体として、暗号資産等に係る報告制度の要となる。
上記のようなRCASPの定義は、単なる技術提供や接続支援にとどまらず、取引の意思形成・執行過程に実質的に関与するか否かがRCASP該当性の判断基準とされているという側面を有する。
個人又は事業体は、取引プラットフォームに対して支配力(control)を有し、又は十分に影響力(sufficient influence)を有している限りにおいて、当該プラットフォームを提供しているとみなされ、RCASPとして報告義務を課せられる。
このため、 DEXと称している取引所の関係者がRCASPに該当すると認定されるケースもあると考えられる。
上記の支配や十分な影響力の判断は2012年のFATF勧告及び関連するガイダンスと整合的な方法により評価される(OECD, INTERNATIONAL STANDARDS FOR AUTOMATIC EXCHANGE OF INFORMATION IN TAX MATTERS: CRYPTO-ASSET REPORTING FRAMEWORK AND 2023 UPDATE TO THE COMMON REPORTING STANDARD 22, 53-54, 68 (2023)(※))。
(※) CARFが手本としているFATFの勧告やガイダンスによれば、規制当局は、DeFiについて、CARFのRCASPに相当するVASP(Virtual Asset Service Providers)に対応する主体を特定し、責任主体を捕捉するための規制枠組みを作る必要がある。もっとも、DeFiが分散化や分散型の看板を掲げていてもそれは名目的なものであるケースがある一方、DeFiのアレンジメントに対して支配力や影響力を行使しており、VASPに該当しうる個人又は事業体を特定することは困難を伴うケースもある(See FATF, UPDATED GUIDANCE FOR A RISK-BASED APPROACH TO VIRTUAL ASSETS AND VIRTUAL ASSET SERVICE PROVIDERS, 27-28, 31-32(2021); FATF, TARGETED UPDATE ON IMPLEMENTATION OF THE FATF STANDARDS ON VIRTUAL ASSETS/VASPS 27 (2024); FATF, INTERNATIONAL STANDARDS ON COMBATING MONEY LAUNDERING AND THE FINANCING OF TERRORISM & PROLIFERATION 137-138(2012, rev. 2023))。 なお、FATFの基準自体は技術中立の立場をとっているため、FATFはVASPの活動に係る基盤技術を規制しようとしているわけではなく、所定の活動を他の自然人又は法人に代わって事業として行うような技術の背後に存在する自然人又は法人を規制しようとしている(FATF, UPDATED GUIDANCE, at 22, 24, 31-32)。
FATF基準によればDeFiアプリケーション(すなわちソフトウェアプログラム)はVASPに該当しない(FATF, UPDATED GUIDANCE, at 27)。
ただし、上記の支配力や影響力の定義、該当者が存在する場合の適用のあり方は必ずしも明確ではなく、DEXによってはRCASPに該当しないように運営される可能性もあることから、より詳細な解釈・適用に関するガイダンスが待たれる。
併せて、結局、DeFiのアレンジメントに対して、支配力や影響力を行使する個人又は事業体を特定することは依然として困難であることが認識されていることも理解しておく必要がある。
すなわち、多くのDeFiのアレンジメントは分散化を標榜しているものの、それは名目上のものにすぎないと考えられている。
他方で、FATF基準をDeFiのアレンジメントに適用する際には、特に規制上のアンカーポイントの特定のほか、DeFiプラットフォームの所在地、運営場所及び/又はライセンス取得や登録・届出の状況の特定に関して、依然として規制上の課題があると認識されている(FATF, TARGETED UPDATE, at 27)。
実際、DeFiやDEXの運営形態は多様であり、名目上は分散化を標榜していても、実態としては特定の開発者や運営者が重要な管理機能を保持している例も少なくない。見方によっては「偽装された分散性」といえるようなケースに直面した場合、誰がRCASPに該当するかの判断は極めて困難である。
他方で、ルールに曖昧さが残る中で、RCASPに該当しない者をあたかも該当するかのように当局が規制の圧力をかける事態も懸念される。
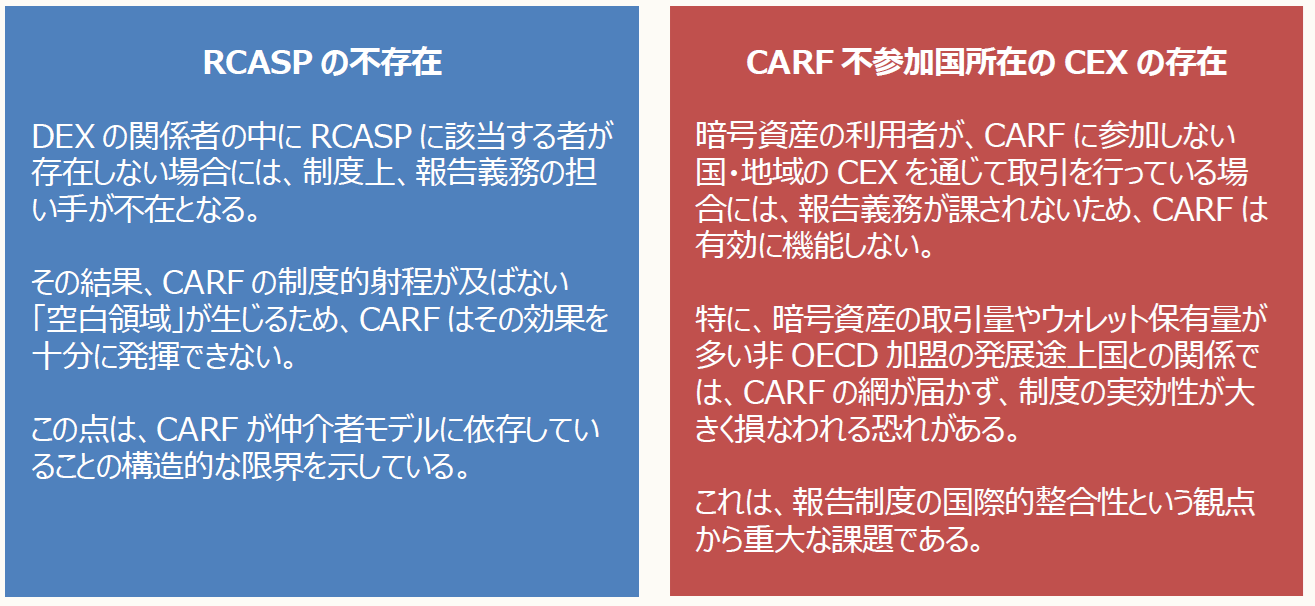
いずれにしても、 DEXの関係者の中にRCASPに該当する者が存在しない場合には、報告義務が課せられる主体が存在しないため、CARFは効果を発揮できない。
これは暗号資産の分散性に関わる問題であるところ、DEXの分散性の程度について、分散性の意義や評価指標は複数存在しうることからすると、税務執行の文脈において単に抽象的な分散性の議論を取り上げるだけでは十分ではない。
ここでは指摘にとどめるが、伝統的な金融機関と同様の役割を果たすべき又は果たすことが可能であると認められる者がDEXの関係者の中に存在するかどうかという観点から、規制の策定と執行の各場面で向き合うことになると考える。
また、暗号資産の利用者が、CARFに参加しない国(※)のCEXを通じて取引を行っている場合には、CARFは有効に機能しない。
(※) 2025年12月4日現在、76の国・地域が2027年~2029年の間に情報交換を開始するのに間に合うようにCARFを実施することを約束している(OECD, Jurisdictions Committed to Implement the Crypto-Asset Reporting Framework (CARF) in Time to Commence Exchanges in 2027 or 2028 as Part of the Global Forum’s CARF Commitment Process (2025))。
暗号資産取引量やウォレット保有数量が比較的多い発展途上国(OECD非加盟国)との関係でCARFの枠組みがうまく機能するかという問題が指摘されている(See Bob Michel & Tatiana Falcão, OECD(2022) Public Consultation on the Crypto-Asset Reporting Framework and Amendments to the Common Reporting Standard: Comments by B. Michel and T. Falcão 9(2022))。
オフショアのCEXの利用が拡大する場合には、これらのCEXの所在地国がCARFに参加するかどうかがCARFの有効性を決定づける重要な要素となる。そして、CARF参加国の拡大が国際的な暗号資産の透明性を高める1つの鍵となる。
仲介者に依存するCARFによる捕捉を回避するためにCEXやDEXなどの仲介サービスを利用せずに、RCASPに該当しないウォレットサービスプロバイダーが提供するプライベートウォレットを利用して取引を行っている場合にもCARFは有効に機能しない。
ただし、MetamaskやLedgerなどのウォレットプロバイダーも、顧客に対して交換サービスを提供している場合にはRCASPとみなされる可能性がある。
注目すべきことに、本人確認を行わない又は行っていても他国の税務当局が情報交換を期待できないようなCEXは、税務当局からするとブラックボックスであり、利用者の身元や取引内容に関する情報を把握する手段がかなり限定されるため、DEXよりも深刻な課題を提起する。
〈CEXの不透明性・追跡不可能性〉
一般に、CEXから外部のウォレットアドレスに暗号資産を送付する際、送付元アドレスは、利用者専用のアドレスではなく、CEXが管理するCEXのアドレスが使用される。
また、利用者がCEX内部で行った取引はブロックチェーンに記録されるのではなく、CEXの内部データベースで管理される。
このため、ブロックチェーンの記録だけでは特定の利用者の取引内容を把握することができず、利用者やCEXの協力がない限り税務当局が取引内容を確認することはできない。
この点で、 CEXの内部取引は第三者からするとブラックボックスである。
〈DEXの透明性・追跡可能性〉
DEXでは利用者の身元情報は収集されていない。
しかしながら、取引はスマートコントラクトを通じて行われ、そのトランザクションの記録はブロックチェーン上で公開される。
この点で、透明性があり、税務当局もブロックチェーン上のデータを利用してトランザクションを追跡することが可能である。
また、多くのDEXはオープンソースで開発されており、その仕組みやスマートコントラクトが公開されているため、DEXに関しては、取引のプロセスやトランザクションに関する内容を検討する際に有益な情報を比較的容易に入手することが可能である。
この点で、 DEXの取引には透明性や追跡可能性が認められる。
CARFがCRSの延長線上にあることからも明らかなように、国際課税制度の中核を担う「仲介者モデル」の限界が、分散型技術によって浮き彫りになったともいえる。
今後、CARFの実効性を補完するためには、スマートコントラクトやブロックチェーンのトランザクションの分析など、よりテクノロジー主導の課税執行手法の導入が不可欠であろう。
さらに、DeFiやDEXを念頭に置いた新たな法的枠組みや、RCASP該当性の明確な指針の整備が急務となる。
規制の明確性と技術的実行可能性を兼ね備えた制度設計が、CARFも含めた暗号資産課税の執行体制における重要な課題となるであろう。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。