暗号資産(トークン)・NFTをめぐる税務
【第91回】
東洋大学法学部教授
泉 絢也
ウ オンランプ・オフランプという現実世界との接点
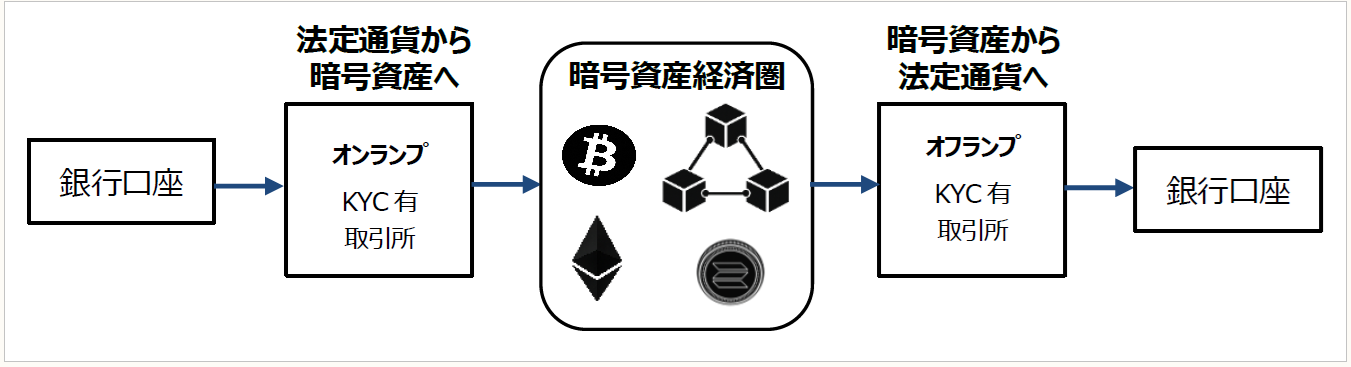
暗号資産には分散的な特性があるとしても、法定通貨を暗号資産に交換するプロセス(オンランプ)とその逆のプロセス(オフランプ)では、本人確認規制やマネーロンダリング・テロ資金供与規制に従って中央集権的な機関がサービスを提供していることが多い(※)。
(※) よって、警察庁のJAFIC(Japan Financial Intelligence Center:犯罪収益移転防止対策室)が外国のFIU(Financial Intelligence Unit:資金情報機関)から得たマネーロンダリング及びテロ資金供与に関する疑わしい取引報告に係る情報が一定の法的手続を経て、査察部門に共有される可能性もある。
FIUは、各国のマネーロンダリング・テロ資金供与対策を担う情報収集機関であり、日本ではJAFICがその役割を担っている。国際的な情報交換枠組みにより、国外取引所に関する情報が共有される可能性もある。
オンランプとは、銀行口座等から暗号資産を購入する入口であり、オフランプとは暗号資産を売却して法定通貨に戻す出口である。
これらの場面では、取引所等においてKYC(顧客確認)手続が実施されるのが通常である。このため、これらのプロセスは、ブロックチェーン上の活動と現実世界の身元を結びつける上で重要な接点である。
したがって、ここが税務当局にとって最も重要な情報源となる。
すなわち、ブロックチェーンがいかに分散的であっても、法定通貨との接続点が存在する限り、完全な匿名経済圏として閉じたものとすることは困難である。よって、税務執行の観点からは、この「出入口」に着目することが基本戦略となる。
このような状況は、法定通貨と比較して、何らかの対価として暗号資産を受け取る機会は少なく、また、暗号資産での支払が可能な場面は限られており、暗号資産の多くが主として支払手段以外の用途を持たないことによって維持されている(※)。
(※) ただし、高所得国における典型的な暗号資産の納税者は暗号資産を投資資産として保有し、支払手段としての使用は付随的なものにすぎない一方、低所得国における暗号資産の納税者は、通貨代替として利用しているという見方もある(See Bob Michel & Tatiana Falcão, Cryptoization Through Currency Substitution: Tax Policy Options for Low-Income Countries, 108 TAX NOTES INT’L 973,975(Nov.21,2022))。
すなわち、多くの投資家は最終的に法定通貨に戻したり、暗号資産を実際にモノやサービスと交換する必要があるため、多くの場合において、「どこかで必ずオンランプ又はオフランプを経由する」ことになる。
この点は、暗号資産の経済圏が完全に自律的な閉鎖空間ではなく、現実世界の金融システムと結びついていることを示している。
なお、DEX(分散型取引所)は原則として法定通貨との直接交換機能を持たないが、近年は第三者決済業者やブリッジサービスを介した間接的な法定通貨への接続が存在する場合もあり、「完全に接点がない」とまではいえない。
さらに、ステーブルコインを介した価値移転は、法定通貨との接続を間接化させる機能を持つが、その発行体や償還窓口を通じて再び中央集権的接点が生じるという側面も有する。
▷ステーブルコイン
他の通貨、コモディティ、金融商品の価値にペグする(固定する)ように設計されている暗号技術を利用したトークン。発行者が保有する法定通貨、暗号資産、コモディティなどの資産(のプールやバスケット)を担保として、又は無担保でも数学的アルゴリズムに基づいてペグしている場合があり、通常、長期にわたって安定した基盤(多くの場合1対1)で推移するように意図されている。日本では、ステーブルコインは、資金決済法上の暗号資産や電子決済手段(決済2⑤⑭)、金融商品取引法の暗号等資産(金商2㉔三の二)などに該当する可能性がある。
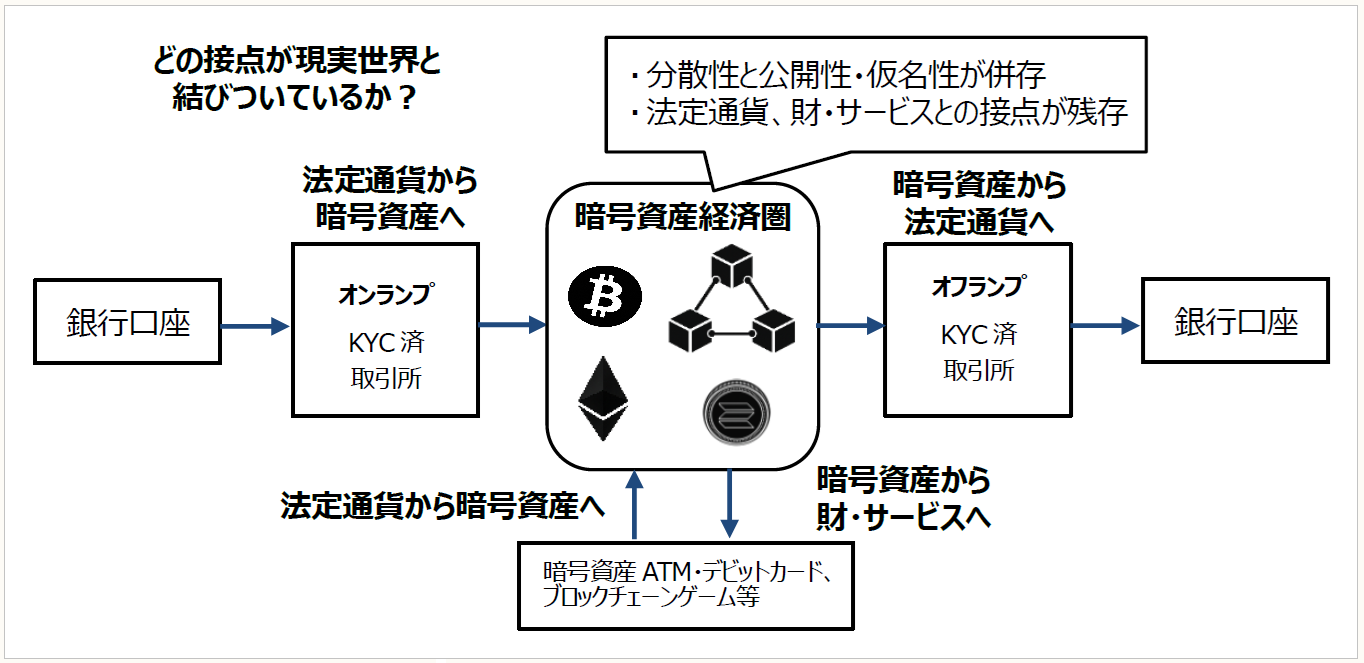
オンランプ又はオフランプに含まれるかどうかに関わらず、税務当局としては、暗号資産を他の財産やサービスと交換するためのサービスを提供しているプラットフォーム等を情報源として着目して、調査を展開することが考えられる。
オフランプは、厳密には暗号資産を法定通貨に転換する出口を指す。
しかし、課税実務の観点から重要なのは、法定通貨への転換に限られない。暗号資産を財やサービスと交換する場合も、現実経済との接点が生じる点では同様である。
したがって、税務執行上は、オンランプ・オフランプという法定通貨との接続点に加え、暗号資産が現実の財やサービスと交換される現実経済との接点にも着目する必要がある。
具体例として、CEX、DEX、ウォレット(※1)、暗号資産ATM、暗号資産デビットカード、ピアツーピアプラットフォーム、ブロックチェーンゲーム、Crypto Faucets (※2)、オンラインカジノ、財やサービスの提供サイトなどを挙げることができる。
(※1) ウォレットそのものは中央集権的管理主体を必ずしも伴わないが、ブロックチェーン分析の起点となり、資金移動の出発点又は到達点として、分析上の重要なハブとなる。
(※2) 簡単なタスクやアクティビティ等の報酬として、少額の暗号資産を配付するオンラインプラットフォーム又はアプリケーション。
暗号資産の世界は分散性により、把握困難と考えられがちである。
しかし、実際には分散性と公開性・仮名性(疑似匿名性)が同時に存在し、さらに現実世界の法定通貨や財・サービスとの接点が残存しているという特性を有している。この特性を前提に、どの接点が現実世界と結びついているのかを理解することが、課税実務にとって重要である。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和7年12月26日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。