暗号資産(トークン)・NFTをめぐる税務
【第66回】
東洋大学法学部教授
泉 絢也
(4) Uniswap
著名なDEXの1つであるUniswapを例に本稿で検討の対象とする取引等を確認する。
Uniswapプロトコルは、イーサリアムブロックチェーン上のERC-20(トークンの共通規格)に準拠したトークンの流動性を提供し、取引するためのオープンソースプロトコルである。
これは、イーサリアムブロックチェーンが存続する限り、永続的に稼働・機能し、基本的にはアップグレード不可能なスマートコントラクトのセットとして実装されるものであり、交換レートを自動的に決定する市場を作り、ブロックチェーン上でピアツーピアの市場の創出とERC-20トークンの交換を容易にし、仲介者なしで機能するように設計されたプロトコルである(※1)。
(※1) Uniswap Docs「Uniswap Overview」参照
Uniswapプロトコルの開発とエコシステムをサポートするツールの構築はUniswap Labsによってなされている。ガバナンスはガバナンストークン(コミュニティの意思決定の際に使用される投票権付トークン)であるUNIトークンを利用して実現されている。
DeFiプロトコルの機能修正、追加や利率などのパラメータ変更、コミュニティ資金の使用などについて、ガバナンストークン保有者が保有量に応じて決められたルールに従って投票を行い、可決したものを実行する仕組みはガバナンス投票と呼ばれることが多い(株式会社クニエ「分散型金融システムのトラストチェーンにおける技術リスクに関する研究 研究結果報告書」13頁参照)。
ウォレットとインターネット環境さえあれば、誰でもUniswapを利用して、暗号資産の取引を行うことができる。規制によるサービスの利用の遮断などの心配はないが、ユーザーは自身でトークンを管理し、取引手数料やハッキング等のリスクを負担する。
Uniswapでは、スマートコントラクトが流動性プールに預けられている暗号資産の量から取引価格(交換レート)を自動的に計算する仕組みである自動マーケットメーカー(Automated Market Maker)が採用されている(クニエ・前掲報告書36頁参照)。
仲介者がいない中で、交換レートはどのように決まるのかというと、交換レートは、プール内のトークンペアの残高の積が、取引の前後で一定になるように自動計算される。一方の資産が他方の資産と交換されると、ペアとなる2つの暗号資産の相対価格が変動し、両方の暗号資産の新しい市場レートが自動的に決定される仕組みであり、ユーザーは、互いに相対的に評価された2つの暗号資産の流動性プールと直接取引することになる。ただし、UniswapV3以降はより柔軟にレートを決定できるような仕組みが採用されている(※2)。
(※2) Uniswap Docsトップページ参照
次の点を考慮すると、Uniswapには交換対象のペアとなる暗号資産2種類が備蓄されている必要があることがわかるであろう。
- Uniswapにおいて、利用者が、保有する暗号資産Aを暗号資産Bと交換したい場合には交換用の暗号資産BがUniswapに備蓄されていなければならない。
- このような交換によって、暗号資産Bばかりが利用者に移転するとUniswapの暗号資産Bは枯渇してしまうが、逆に、保有する暗号資産Bを暗号資産Aと交換したい利用者もいる。
そうすると、金融機関等が不在であるのに誰が交換用の2種類の暗号資産を用意するのかという点が問題になる。
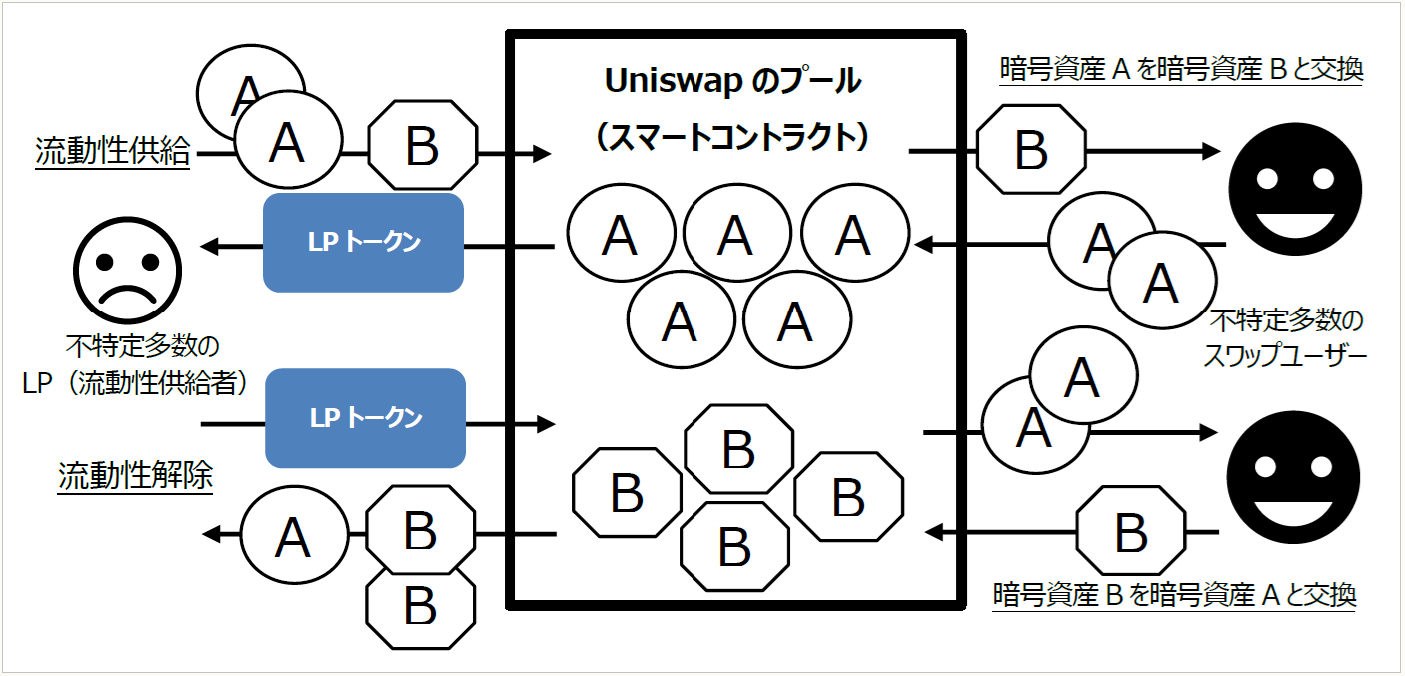
Uniswapでその役割を果たしているのは不特定多数のユーザーである。つまり、暗号資産の流動性を供給する不特定多数のユーザーによって交換(スワップ)用のトークンがUniswapにプールされる。
このように保有する暗号資産をDEXのプールに移転し、流動性を供給しているユーザーは「LP(Liquidity Provider)」、トークンを交換するユーザーは「スワップユーザー」と呼ばれる。
スワップユーザーは、プールに流動性を供給したユーザーであるLPと直接取引をするのではなく、スマートコントラクトという自動販売機のようなものに、保有する暗号資産を送付し、その代わりに取得したい暗号資産の送付を受けることになる。
よって、どのユーザーとどのユーザーが取引を行っているかを特定することはできない状態である。
この際、レートも自動的に計算されるため、まさに第三者の仲介なしに、トークンの交換が実現する。
上述のとおり、このような仕組みで交換が実現するためには、プールにトークンのペアが十分に用意されている必要がある。
流動性を供給するユーザーであるLPは、例えば、暗号資産Aと暗号資産Bといったように任意のトークンペアのプールを選び、保有するトークンをプールに移転して、流動性を供給する。 LPは、プールに供給したトークンの数量の相対的な割合を追跡するためのLPトークンを受領する。
LPトークンは、暗号資産(代替性のあるファンジブルトークン)であったり、代替性のないNFT(ノンファンジブルトークン)であったりする。
LPは、スワップユーザーが支払う交換手数料を原資とした報酬を受け取ることができる。
かくして、 LPは、LPトークンの発行を受けた上で、スワップユーザーから支払われる交換手数料の分配を受ける権利を取得すると説明される(斎藤創=浅野真平「Uniswap/DEX/AMM と日本法」3頁(2020.11.5改訂))。
ただし、何らかのトラブルで分配を受けることができない場合に、具体的に誰に対してどのような請求をできるのか、どのような法的救済を受けることができるのかという問題がある。
LPは、いつでも流動性を解除すること、すなわちLPトークンを再度移転することと引き換えに提供していたペアの暗号資産を引き出すことができる。また、LPトークンの市場があれば、これを売却することで同様の経済的効果を享受することができる。
上記のとおり、LPトークンを解除することで、提供していたペアの暗号資産がLPの手元に戻ってくるが、その際、提供したトークンと異なる数量の各暗号資産が戻ってくることが通常である。
これは、 LPが流動性を供給することにより取得する権利は、プールに提供されている各暗号資産の総数量に対する割合的持分を表章するものであることによる。
プールの中に存在する各暗号資産の総数量はスワップユーザーによる交換が行われることで日々変化している。よって、流動性を供給した各暗号資産の数量と、流動性を解除した時に戻ってくる各暗号資産の数量は異なっている。
流動性供給時と解除時における各暗号資産の市場レートも当然ながら異なる。このことは、市場の変動や裁定取引によって価値が失われる可能性(いわゆるインパーマネントロスと呼ばれるもの)があることを意味している(※3)。
(※3) Uniswap Docs「What is Impermanent Loss?」参照
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。