公開日: 2025/12/11 (掲載号:No.648)
文字サイズ

暗号資産(トークン)・NFTをめぐる税務 【第82回】

筆者: 泉 絢也

暗号資産(トークン)・NFTをめぐる税務

【第82回】


東洋大学法学部教授
泉 絢也


←(前回) | (次回)→

連載の目次はこちら

オ 暗号資産の分散性

暗号資産について、スーパータックスヘイブンとなる可能性を秘めているという見解を示したMarianは、「仲介役の金融機関の不存在」に着目していた(本連載第78回参照)。

通常の銀行取引では、必ず銀行や決済業者などの仲介者が関与し、その記録は中央のサーバーなどで管理される。しかし、ビットコインなどの暗号資産では、こうした中央の管理者や仲介者が存在しない取引が可能になる。

このような特徴は、「中央集権的に運用されるものではない」という意味における暗号資産の分散性と言い換えることができる。

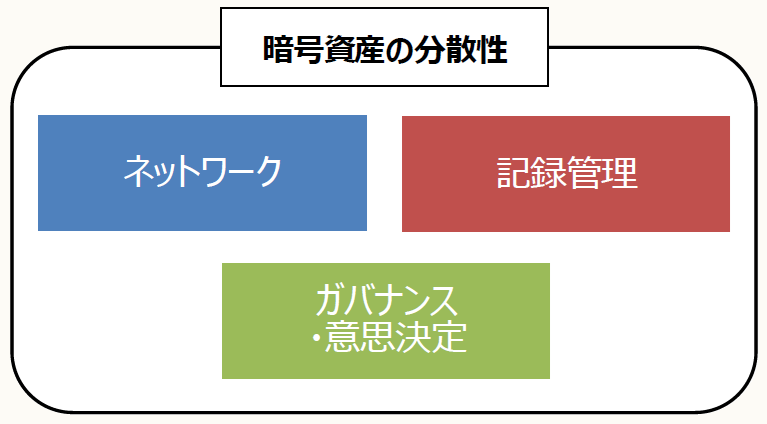
暗号資産の文脈で「分散性」という語が使われる場合、主に次のような側面が含まれる。

  • ネットワークが特定の管理者に依存せずに成り立っていること(分散ネットワーク)
  • 記録管理が複数のコンピュータ(ノード)に分散されていること(分散記録管理)
  • ガバナンス・意思決定も一部において分散されていること(分散ガバナンス)

このような分散性の要素は、伝統的な金融機関に依存しないエコシステムを構築する基盤として機能している。

特に、分散化された運営構造は、国家権力や特定企業による恣意的介入を回避しうる制度的枠組みとして理解されており、その意味では「政治的中立性」、「検閲耐性」といった制度的自律性の確保を志向した仕組みとも理解される。

暗号資産の分散性については、ノードの分布、コンセンサスメカニズムによる合意形成のあり方、意思決定権限の所在など種々の考慮要素を検討する必要がある。

参考として、FSB(金融安定理事会)は、金融サービスの分散化とは、伝統的に金融サービスの提供に関与してきた1つ以上の仲介機関や中央集権的なプロセスの排除又は役割縮小を指し、場合によっては伝統的な仲介業者からのリスクテイクの分散化を意味し、一般に、以下の3つの形態をとると説明している(FSB, DECENTRALISED FINANCIAL TECHNOLOGIES: REPORT ON FINANCIAL STABILITY, REGULATORY AND GOVERNANCE IMPLICATIONS 1-4(2019))。

① 意思決定の分散化

② リスクテイクの分散化

③ 記録管理の分散化

このような分散性は、分散型台帳技術(DLT: Distributed Ledger Technology)に支えられている。

ここでいう「台帳」とは取引記録を管理する帳簿のようなもので、銀行では中央サーバーに保管されている。一方、ブロックチェーンなどの分散型台帳では、全ノードが同じ台帳を持ち、互いに検証し合う仕組みとなっている。

分散型台帳技術により、ノードは、信頼できるデータを得るために、中央集権的な機関に依存することなく、ネットワークのノード全体で一貫した状態変更又は更新を提案、検証、記録することが可能となる(FSB, DECENTRALISED FINANCIAL TECHNOLOGIES, at 26)。

このように、分散型台帳とは複数のノードに分散されたデータの集合体であり、その整合性は分散型台帳を通じて情報を記録する分散型台帳技術によって確保される。

より具体的には、次のような仕組み等で成り立っている。

  • 分散型台帳では、合意された方法ないし合意のためのプロセスとしてのコンセンサスメカニズム(例:Proof of Work、Proof of Stake)を通じて、台帳への情報やデータの追加がノードによって承認され、即時的に世界中に存在する(しうる)他のノードに同期する。
  • ネットワークは中央集権的機関を介さずに、ピアツーピア(P2P)方式で運営されている。
  • ネットワークの運営(と場合によっては意思決定)は、事前に定められたプロトコルやコンセンサスメカニズムを通じて実行され、権限とデータはネットワーク内の多数のノードに分散されている。

このような構造により、分散型台帳は、単なるデータの分散保存ではなく、制度的権力の分散=ガバナンスの脱中心化を可能にする技術であると位置づけられている。

また、このような分散型台帳は、単一障害点の除去、改ざん耐性のほか、実行されたトランザクションやプログラムが公開されることからくる透明性や事後検証の容易さ(暗号資産の追跡可能性・透明性)という種々の利点を有するといわれる(デジタル・分散型金融への対応のあり方等に関する研究会「中間論点整理」(2021)2-3頁)。

これらの点にこそ、暗号資産が金融インフラとしての信頼を得つつも、国家主導の課税・規制システムと構造的に緊張関係に立つゆえんがあるといえる。

ところで、暗号資産の取引については、次のような異なる潮流が観察されている。
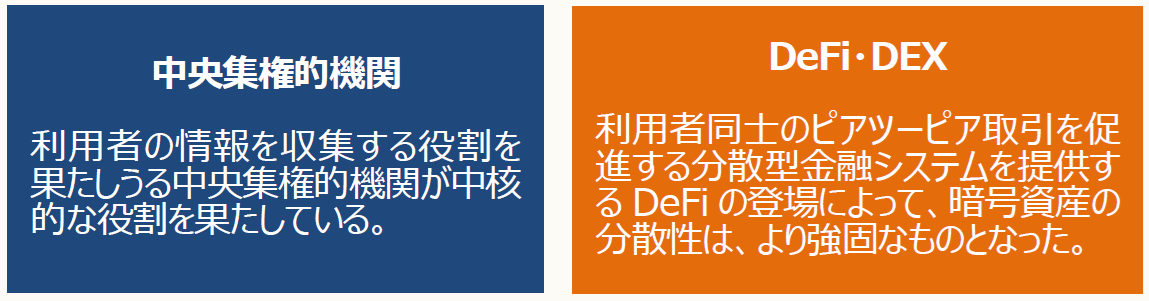
多くの利用者は、本人確認を実施し、法定通貨との交換や使いやすいインターフェースを提供するCEXを利用している。これにより、当初の分散性とは裏腹に、中央集権的な仕組みが中核的な役割を果たすこととなった。

他方、暗号資産の利用者の一部は、手元の暗号資産を運用する際にDeFi(分散型金融)を利用している。

DeFiの台頭により、仲介機関を介さない金融取引の仕組みが現実化している。
DeFiとは、スマートコントラクトなどの技術を活用し、誰でも自由にアクセスできるパーミッションレス型のブロックチェーン上で構築された金融サービスである。

ネットワーク上でデータを記録し、共有する分散型技術の1つであるブロックチェーン技術に基づく分散型金融システムでは、仲介者や中央集権化されたプロセスの必要性を低減又は排除したピアツーピア、つまりコンピュータ同士が直接的につながり、データを送受信するネットワークモデルの金融取引が可能となる。

例えば、暗号資産に関わる貸付・借入・保険・資産運用などの金融取引を、銀行などの仲介なしに自動で実行する仕組みが提供されている(DeFiの意義及びDeFi取引の課税関係については、本連載第65回参照)。

つまり、このようなDeFiの出現は、暗号資産が単なる「価値移転手段」にとどまらず、制度的金融インフラの代替物として機能し得る段階に達しつつあることを意味する。その実現には分散性が不可欠な要素として組み込まれており、分散性は理念ではなく、制度技術の中核となっている。

もっとも、分散性が制度的優位性を意味するとは限らない。DeFiには、スマートコントラクトの脆弱性、プロトコル設計の瑕疵、ハッキングリスクなどの構造的課題が存在し、利用者保護や内部統制の不在といった問題も浮き彫りとなっている。

したがって、分散性=透明・公正・安全とは必ずしも直結しないという視点が必要である。

分散性が高まることによって規制回避が容易になり、同時に情報非対称性が拡大するという逆説も内包している。


〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号

(了)

この連載の公開日程は、下記の連載目次をご覧ください。
暗号資産(トークン)・NFTをめぐる税務

【第82回】


東洋大学法学部教授
泉 絢也


←(前回) | (次回)→

連載の目次はこちら

オ 暗号資産の分散性

暗号資産について、スーパータックスヘイブンとなる可能性を秘めているという見解を示したMarianは、「仲介役の金融機関の不存在」に着目していた(本連載第78回参照)。

通常の銀行取引では、必ず銀行や決済業者などの仲介者が関与し、その記録は中央のサーバーなどで管理される。しかし、ビットコインなどの暗号資産では、こうした中央の管理者や仲介者が存在しない取引が可能になる。

このような特徴は、「中央集権的に運用されるものではない」という意味における暗号資産の分散性と言い換えることができる。

暗号資産の文脈で「分散性」という語が使われる場合、主に次のような側面が含まれる。

  • ネットワークが特定の管理者に依存せずに成り立っていること(分散ネットワーク)
  • 記録管理が複数のコンピュータ(ノード)に分散されていること(分散記録管理)
  • ガバナンス・意思決定も一部において分散されていること(分散ガバナンス)

このような分散性の要素は、伝統的な金融機関に依存しないエコシステムを構築する基盤として機能している。

特に、分散化された運営構造は、国家権力や特定企業による恣意的介入を回避しうる制度的枠組みとして理解されており、その意味では「政治的中立性」、「検閲耐性」といった制度的自律性の確保を志向した仕組みとも理解される。

暗号資産の分散性については、ノードの分布、コンセンサスメカニズムによる合意形成のあり方、意思決定権限の所在など種々の考慮要素を検討する必要がある。

参考として、FSB(金融安定理事会)は、金融サービスの分散化とは、伝統的に金融サービスの提供に関与してきた1つ以上の仲介機関や中央集権的なプロセスの排除又は役割縮小を指し、場合によっては伝統的な仲介業者からのリスクテイクの分散化を意味し、一般に、以下の3つの形態をとると説明している(FSB, DECENTRALISED FINANCIAL TECHNOLOGIES: REPORT ON FINANCIAL STABILITY, REGULATORY AND GOVERNANCE IMPLICATIONS 1-4(2019))。

① 意思決定の分散化

② リスクテイクの分散化

③ 記録管理の分散化

このような分散性は、分散型台帳技術(DLT: Distributed Ledger Technology)に支えられている。

ここでいう「台帳」とは取引記録を管理する帳簿のようなもので、銀行では中央サーバーに保管されている。一方、ブロックチェーンなどの分散型台帳では、全ノードが同じ台帳を持ち、互いに検証し合う仕組みとなっている。

分散型台帳技術により、ノードは、信頼できるデータを得るために、中央集権的な機関に依存することなく、ネットワークのノード全体で一貫した状態変更又は更新を提案、検証、記録することが可能となる(FSB, DECENTRALISED FINANCIAL TECHNOLOGIES, at 26)。

このように、分散型台帳とは複数のノードに分散されたデータの集合体であり、その整合性は分散型台帳を通じて情報を記録する分散型台帳技術によって確保される。

より具体的には、次のような仕組み等で成り立っている。

  • 分散型台帳では、合意された方法ないし合意のためのプロセスとしてのコンセンサスメカニズム(例:Proof of Work、Proof of Stake)を通じて、台帳への情報やデータの追加がノードによって承認され、即時的に世界中に存在する(しうる)他のノードに同期する。
  • ネットワークは中央集権的機関を介さずに、ピアツーピア(P2P)方式で運営されている。
  • ネットワークの運営(と場合によっては意思決定)は、事前に定められたプロトコルやコンセンサスメカニズムを通じて実行され、権限とデータはネットワーク内の多数のノードに分散されている。

このような構造により、分散型台帳は、単なるデータの分散保存ではなく、制度的権力の分散=ガバナンスの脱中心化を可能にする技術であると位置づけられている。

また、このような分散型台帳は、単一障害点の除去、改ざん耐性のほか、実行されたトランザクションやプログラムが公開されることからくる透明性や事後検証の容易さ(暗号資産の追跡可能性・透明性)という種々の利点を有するといわれる(デジタル・分散型金融への対応のあり方等に関する研究会「中間論点整理」(2021)2-3頁)。

これらの点にこそ、暗号資産が金融インフラとしての信頼を得つつも、国家主導の課税・規制システムと構造的に緊張関係に立つゆえんがあるといえる。

ところで、暗号資産の取引については、次のような異なる潮流が観察されている。

多くの利用者は、本人確認を実施し、法定通貨との交換や使いやすいインターフェースを提供するCEXを利用している。これにより、当初の分散性とは裏腹に、中央集権的な仕組みが中核的な役割を果たすこととなった。

他方、暗号資産の利用者の一部は、手元の暗号資産を運用する際にDeFi(分散型金融)を利用している。

DeFiの台頭により、仲介機関を介さない金融取引の仕組みが現実化している。
DeFiとは、スマートコントラクトなどの技術を活用し、誰でも自由にアクセスできるパーミッションレス型のブロックチェーン上で構築された金融サービスである。

ネットワーク上でデータを記録し、共有する分散型技術の1つであるブロックチェーン技術に基づく分散型金融システムでは、仲介者や中央集権化されたプロセスの必要性を低減又は排除したピアツーピア、つまりコンピュータ同士が直接的につながり、データを送受信するネットワークモデルの金融取引が可能となる。

例えば、暗号資産に関わる貸付・借入・保険・資産運用などの金融取引を、銀行などの仲介なしに自動で実行する仕組みが提供されている(DeFiの意義及びDeFi取引の課税関係については、本連載第65回参照)。

つまり、このようなDeFiの出現は、暗号資産が単なる「価値移転手段」にとどまらず、制度的金融インフラの代替物として機能し得る段階に達しつつあることを意味する。その実現には分散性が不可欠な要素として組み込まれており、分散性は理念ではなく、制度技術の中核となっている。

もっとも、分散性が制度的優位性を意味するとは限らない。DeFiには、スマートコントラクトの脆弱性、プロトコル設計の瑕疵、ハッキングリスクなどの構造的課題が存在し、利用者保護や内部統制の不在といった問題も浮き彫りとなっている。

したがって、分散性=透明・公正・安全とは必ずしも直結しないという視点が必要である。

分散性が高まることによって規制回避が容易になり、同時に情報非対称性が拡大するという逆説も内包している。


〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号

(了)

この連載の公開日程は、下記の連載目次をご覧ください。
連載目次

暗号資産(トークン)・NFT をめぐる税務

【特別編:第1回】 ★無料公開中★

「暗号資産の分離課税の全体像」-令和8年度税制改正-

1 特別編を設ける理由

2 改正に至る経緯 ―「金商法への移管」が扉を開いた

3 改正の全体マップ

4 3つの柱

5 いつから適用されるのか

【特別編:第2回】

「分離課税ルート ― 適用要件と計算」

1 4つの関門

2 何が「特定暗号資産」か

3 「譲渡」であること

4 経路が課税方式を決める

5 税額はどう計算されるか

6 「箱」の中では通算でき、外へは出せない

7 3年間の繰越控除と連年申告

8 源泉徴収も申告不要制度もない

【特別編:第3回】

「総合課税ルートと経路選択」

1 総合課税ルートは消えない

2 総合課税側でも所得税法本法が改正された

3 経路選択という新しい論点

4 経路選択にあたっての留意点

5 消費税でも位置付けが変わる

6 令和8年度税制改正を振り返って

*  *  *

【第1回】 ★無料公開中★

〔連載に当たって〕

【第2回】

第1章 暗号資産の税務と課税問題

第1節 暗号資産とは

1 暗号資産の定義

2 通貨該当性・強制通用力の有無

【第3回】

3 暗号資産の私法上の性質・位置付け

(1) 総論

(2) 各論

《更なる考察》 「占有=所有」構成

《更なる考察》 私法の議論から得られる示唆

【第4回】

第2節 所得税における暗号資産の税務と課税問題

1 所得税法の暗号資産関連規定

(1) 暗号資産の定義

【第5回】

(2) 暗号資産の贈与・低額譲渡に関する規定

【第6回】

(3) 暗号資産を譲渡した場合の計算に関する規定

ア 棚卸資産と売上原価の計算

イ 暗号資産の譲渡原価の計算

ウ 暗号資産の取得価額

【第7回】

エ 年末時点での1単位当たりの取得価額

(ア) 総平均法と移動平均法

(イ) 評価方法の選定・変更等

【第8回】

(ウ) 相続等により取得した暗号資産の取得価額

【第9回】

(エ) 暗号資産の取得価額がわからない場合と5%通達の問題

NFTに関する税務上の取扱いに係るFAQ詳解

【第10回】

◆本連載の今後の進め方について◆

問1 NFTを組成して第三者に譲渡した場合(一次流通)

1 所得の定義

2 「デジタルアートの閲覧に関する権利」が前提とされたことに伴うリスク

3 NFT取引の着眼点とNFTに係る権利の設定という構成

4 一次流通の場合の所得区分

5 法人税の取扱い

【第11回】

問2 NFTを組成して知人に贈与した場合(一次流通)

1 贈与した個人の取扱い

2 贈与した法人の取扱い

問3 非居住者がNFTを組成して、日本のマーケットプレイスで譲渡した場合(一次流通)

【第12回】

問4 購入したNFTを第三者に転売した場合(二次流通)

1 二次流通の場合の所得区分

2 譲渡所得金額の計算

3 「デジタルアートの閲覧に関する権利」という前提

4 法人税の取扱い

【第13回】

問5 第三者の不正アクセスにより購入したNFTが消失した場合

問6 役務提供の対価として取引先が発行するトークンを取得した場合

【第14回】

問7 商品の購入の際に購入先が発行するトークンを取得した場合

【第15回】

問8 ブロックチェーンゲームの報酬としてゲーム内通貨を取得した場合

【第16回】

問9 NFTを贈与又は相続により取得した場合

【第17回】

問10 NFT取引に係る源泉所得税の取扱い

【第18回】

問11 NFT取引に係る消費税の取扱い①(デジタルアートの制作者)

【第19回】

問12 NFT取引に係る消費税の取扱い②(デジタルアートに係るNFTの転売者)

【第20回】

問13 財産債務調書への記載の要否

問14 財産債務調書へのNFTの価額の記載方法

問15 国外財産調書への記載の要否

【第21回】

2 暗号資産取引と所得区分(所得の種類)

(1) 暗号資産取引と所得区分の概要

【第22回】

(2) 譲渡所得該当性を否定する国税庁の根拠

【第23回】

(3) 国会における議論①:譲渡所得該当性を否定する根拠

【第24回】

(4) 国会における議論②:資産ではあるが、譲渡所得の基因となる資産ではない?

【第25回】

(5) 国会における議論③:譲渡所得を肯定する学説と外貨の取扱い

【第26回】

(6) 国税庁の見解に対する疑問

ア 「①清算課税説」

【第27回】

イ 「②支払手段性」

【第28回】

ウ 「③暗号資産の譲渡益の性質」と「④結論」

【第29回】

《更なる考察》邦貨と外貨の交換(両替)と所得税法33条の「譲渡」

【第30回】

3 所得税における暗号資産の信用取引

【第31回】

4 その他雑所得と必要経費

(1) 必要経費の問題

【第32回】

(2) 業務に係る雑所得とその他雑所得の区分とその判断基準

【第33回】

5 マイニング所得と雑所得

(1) マイニングとは

(2) 事案の概要

(3) 基礎事実(請求人による仮想通貨のマイニングについて)

(4) 当事者の主張と争点

(5) 審判所の判断

ア 審判所の判断枠組み

イ 結論と理由

【第34回】

6 異なる種類の暗号資産同士の交換は課税イベントか

【第35回】

7 暗号資産同士の交換時に課税しないという改正要望

【第36回】

8 暗号資産の所得は誰に帰属するか

【第37回】

9 暗号資産の節税コンサルティングの被害と損害賠償

(1) 事案の概要

(2) 事実関係

(3) 裁判所の判断

(4) 類似事案における重加算税の賦課

【第38回】

10 暗号資産に係る所得を分離課税にしてほしいという改正要望

【第39回】

11 詐欺・盗難等による暗号資産の損失①(譲渡原価等と現金類似の取扱い)

【第40回】

12 詐欺・盗難等による暗号資産の損失②(雑所得の基因となる資産の損失)

【第41回】

13 詐欺・盗難等による暗号資産の損失③(雑損控除)

【第42回】

14 秘密鍵を紛失した場合

【第43回】

15 暗号資産交換業者から暗号資産に代えて金銭の補償を受けた場合

(1) 国税庁の見解

(2) 損害賠償金の課税関係

【第44回】

(3) 補償金の非課税所得該当性

(4) タックスアンサーの回答の検討

【第45回】

16 暗号資産の損失と立証責任

(1) 事案の概要

(2) 基礎事実

(3) 争点

(4) 争点についての当事者の主張

【第46回】

(5) 審判所の判断

(6) コメント

【第47回】

17 ビットコインETFと分離課税(その1):概要

(1) SECによるビットコインETFの承認

(2) ETFとは

(3) ビットコインETFの特徴

【第48回】

18 ビットコインETFと分離課税(その2):問題意識①

【第49回】

19 ビットコインETFと分離課税(その3):問題意識②

【第50回】

20 ビットコインETFと分離課税(その4):本信託の概要

(1) 本信託と本件持分

(2) 本信託の設立

(3) 本信託の投資目的等

(4) 本信託とビットコイン等

(5) その他

【第51回】

21 ビットコインETFと分離課税(その5):本信託のスキーム図と主な関係者

(1) スキーム図

(2) 主な関係者

ア スポンサー(Sponsor)

イ 受託者(Trustee)

ウ 管理者(Administrator)

エ 名義書換代理人(Transfer Agent)

オ ビットコインカストディアン(Bitcoin Custodian)

カ キャッシュカストディアン(Cash Custodian)

キ 指定参加者(Authorized Participant)

ク 持分所有者(Shareholder)

ケ その他の関係者

【第52回】

22 ビットコインETFと分離課税(その6):本信託の仕組み

(1) 設定と償還(指定参加者による買注文と売注文)

ア バスケット単位による設定と償還

イ 発行プロセス

ウ 償還プロセス

(2) 資金の使途

(3) ハードフォークによって生ずる付随的権利等の取扱い

(4) 持分所有者に対する分配

(5) 本信託の終了

【第53回】

(6) 受益権と本件持分

ア 概要

イ 本件持分の発行方式等

ウ 本件持分の譲渡方式等

(7) 米国連邦所得税の課税関係

ア スポンサーの意図

イ 信託課税

ウ 米国持分所有者に対する課税

(8) 非米国持分所有者への課税

(9) 米国における情報申告とバックアップ源泉徴収

【第54回】

23 ビットコインETFと分離課税(その7):本件分離課税特例「株式等」及び「上場株式等」

(1) 本件分離課税特例における「株式等」及び「上場株式等」の意義

(2) 「投資信託の受益権」該当性

ア 特定資産の意義と「投信法上の投資信託」該当性①

【第55回】

イ 特定資産の意義と「投信法上の投資信託」該当性②

ウ 「外国投資信託」該当性

【第56回】

エ 外国信託が投信法上の投資信託に類するものといえるかどうかは種々の事情を総合勘案すべきという見解

(3) 「特定受益証券発行信託の受益権」該当性

【第57回】

(4) 「法人課税信託」該当性

ア 「受益権を表示する証券を発行する旨の定めのある信託」該当性

(ア) 受益権を表示する「紙片」を発行する旨の定めがない信託は含まれないとする見解

【第58回】

(イ) 特定受益証券発行信託とそれ以外の受益証券発行信託で異なる課税方式を採用した趣旨

【第59回】

イ 紙片を発行せずに振替式を利用する定めのある外国信託も含まれるとする見解①(規定の趣旨との関係)

【第60回】

ウ 紙片を発行せずに振替式を利用する定めのある外国信託も含まれるとする見解②(社債等振替法に係る振替受益権との関係)

(ア) 信託法と社債等振替法

(イ) 法人税法

【第61回】

エ 「集団投資信託」該当性

(ア) 合同運用信託と紙片を発行する旨の定めがない外国投資信託

(イ) 「信託会社」該当性

【第62回】

(ウ) 「金銭信託で、共同しない多数の委託者の信託財産を合同して運用するもの」及び「信託」等該当性

オ 「信託」該当性

カ 本信託の法人課税信託該当性とその効果

(5) 「株式等で金融商品取引所に上場されているものに類するもの」

(6) 本件分離課税特例(分離課税)の適用の可否

【第63回】

24 ビットコインETFと分離課税(その8):まとめ

【第64回】

25 ビットコインETFと分離課税(その9):国税庁の回答

【第65回】

26 DeFi取引と課税①:DeFiとDEX

(1) DeFiとは

(2) スマートコントラクトとは

(3) DEXとは

【第66回】

(4) Uniswap

【第67回】

27 DeFi取引と課税②:流動性供給開始は課税イベントか

(1) 課税イベントになるという見解

(2) 課税イベントと実現

【第68回】

(3) 暗号資産(トークン)の含み損益の課税イベント

【第69回】

(4) 権利義務の帰属主体の不存在

(5) 課税イベントの候補

【第70回】

28 DeFi取引と課税③:トークンのラップは課税イベントか

(1) ラップとブリッジ

【第71回】

(2) BTCからWBTCへのラップ

(3) ラップは課税イベントか

ア 課税イベントと捉える見解

【第72回】

イ カストディアンがいるケース

ウ カストディアンがいないケース

【第73回】

29 CARF(暗号資産等報告枠組み)と日本版CARF

(1) CARF・日本版CARFの概要①

【第74回】

(2) CARF・日本版CARFの概要②

【第75回】

(3) CARF・日本版CARFの概要③

ア 暗号資産

【第76回】

イ RCASPと報告暗号資産交換業者等

【第77回】

30 暗号資産と税務調査①

(1) 問題意識と方向性

【第78回】

(2) 匿名性・分散性と税務執行上の問題

ア スーパータックスヘイブンとしての暗号資産の特徴

【第79回】

イ 暗号資産の匿名性

【第80回】

ウ 匿名性・分散性の相互関連性

【第81回】

エ 匿名性がもたらす税務執行上の問題

【第82回】

オ 暗号資産の分散性

【第83回】

カ 分散性がもたらす税務執行上の問題

【第84回】

キ CARFの限界

【第85回】

ク CARFとプライベートウォレットアドレスの情報

【第86回】

ケ 日本における状況と国税庁が直面する問題

(ア) 暗号資産利用者の増加への対応

【第87回】

(イ) 税務調査による税務コンプライアンスの確保とCEXへの着目

【第88回】

(ウ) 海外CEX、DEX、プライベートウォレットの利用がもたらす問題

【第89回】

(エ) 海外CEX、DEX、プライベートウォレットと税務調査

【第90回】

31 暗号資産と税務調査②:ブロックチェーン分析

(1) ブロックチェーン分析とは何か

ア ブロックチェーン分析とは

イ パブリックブロックチェーンの「公開性」と「仮名性」

【第91回】

ウ オンランプ・オフランプという現実世界との接点

【第92回】

(2) ブロックチェーン分析の税務調査利用

ア ブロックチェーン分析による追跡・調査選定

【第93回】

イ 実際のブロックチェーン分析ツール

【第94回】

ウ ブロックチェーン分析を用いた暗号資産脱税事件(米国の事例)

(ア) 事案の概要

(イ) ブロックチェーン分析の関与

(ウ) 捜査・立証活動

(エ) 公開情報と情報分析・変換能力

(オ) 総括

【第95回】

エ ブロックチェーン分析を利用した大規模選定

(ア) ブロックチェーン分析の選定利用

(イ) データソリューションズ × リアクターによる効率的大規模選定

【第96回】

(3) 期待と限界

ア ブロックチェーン分析の有効性:期待と限界

イ 国税庁がとるべき対応策

ウ まとめ

【第97回】

32 暗号資産と税務調査③:損益計算の困難性と税務執行上の問題

(1) 暗号資産の損益計算の手順と重要性

ア 概要

イ 損益計算の基本的手順

(2) 暗号資産の損益計算に必要な知識やスキル

【第98回】

(3) 暗号資産の損益計算の困難性

ア 概要

イ 各段階で生じる問題

① 取引所やブロックチェーンからデータを取得等

【第99回】

② データを損益計算ソフトに取込み

③ 確認を要する取引や年末数量不一致の問題を解消

【第100回】  

④ 取引金額・損益計上の有無・タイミング等を判断し、損益を確定

(ア) ブロックチェーンの記録からわかること・わからないこと

(イ) トランザクション別取引タイプと問題点・注意点

(ウ) その他損益計算時の問題点・注意点

【第101回】  10/29公開予定

(4) 問題への対処方法とその困難性

ア 対処方法

【第102回】  11/12公開予定

イ 納税者が直面するギャップ

【第103回】  11/26公開予定

ウ ブロックチェーンエクスプローラーの不完全性

【第104回】  12/10公開予定

エ 国税庁が直面する問題

オ 国税庁がとるべき対応策

【第105回】  12/24公開予定

33 暗号資産と税務調査④:まとめ

・・・  以下、順次公開 ・・・

筆者紹介

泉 絢也

(いずみ・じゅんや)

東洋大学法学部教授
博士(会計学)

2023年3月末まで千葉商科大学商経学部准教授、2023年4月から2025年3月末まで東洋大学法学部准教授の後、2025年4月より東洋大学法学部教授。中央大学ビジネススクール非常勤講師。
(一社)アコード租税総合研究所研究顧問。
早稲田大学政治経済学部経済学科卒業。博士(会計学・中央大学)。
Twitter:@taxlaw17
ブログ:https://note.com/cryptotax/

【著書】
・泉絢也『暗号資産の税金はこう変わる-分離課税の仕組みと実務』(清文社2026)(単著)
・泉絢也『逐条解説 法人税法第22条の2 収益認識会計基準に対応する法令・通達の論点整理』(清文社2023)(単著)
・泉絢也=藤本剛平『事例でわかる! NFT・暗号資産の税務』(中央経済社2022)(共著)
・泉絢也『パブリックコメントと租税法』(日本評論社2020)(単著)
・酒井克彦編『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(ぎょうせい2019)(共著)
・松嶋 隆弘=渡邊涼介編著『仮想通貨はこう変わる!!暗号資産の法律・税務・会計』(ぎょうせい2019)(共著)

【論文】
・「仮想通貨(暗号通貨、暗号資産)の譲渡による所得の譲渡所得該当性-アメリカ連邦所得税におけるキャピタルゲイン及び為替差損益の取扱いを手掛かりとして-」税法学581号3頁以下
・「NFT(ノンファンジブルトークン)の譲渡による所得は 譲渡所得か?もしそうであれば非課税所得か?」千葉商大論叢59巻3号143頁など
・「法人税法における暗号資産税制の問題点(1)・(2完)-期末時価評価課税の改正提言-」千葉商大論叢60巻1号73頁、千葉商大紀要60巻1号61頁
など多数


関連書籍

租税条約関係法規集

公益財団法人 納税協会連合会 編集部 編

金融・投資商品の税務Q&A

PwC税理士法人 税理士 箱田晶子 著 税理士 高木 宏 著 税理士 西川真由美 著

生産性向上のための建設業バックオフィスDX

一般財団法人 建設産業経理研究機構 編

事例で学ぶ暗号資産・NFT・メタバースの会計税務Q&A70選

税理士 延平昌弥 著 税理士 山田誠一朗 著 税理士 髙橋健悟 著 税理士 藤原琢也 著 税理士 田村光裕 著 税理士 山中朋文 著

CSVの “超” 活用術

税理士・中小企業診断士 上野一也 著

税理士との対話で導く 会社業務の電子化と電子帳簿保存法

税理士 上西左大信 監修 公認会計士・税理士 田淵正信 編著 公認会計士 藤田立雄 共著 税理士 山野展弘 共著 公認会計士・税理士 大谷泰史 共著 公認会計士・税理士 圓尾紀憲 共著 公認会計士・税理士 久保 亮 共著

はじめての国際相続

税理士法人ゆいアドバイザーズ 中山史子 著

タイ・シンガポール・インドネシア・ベトナム駐在員の選任・赴任から帰任まで完全ガイド

三菱UFJリサーチ&コンサルティング(株) コンサルティング・国際事業本部 国際本部 チーフコンサルタント 藤井 恵 著

新着情報

もっと見る

記事検索

#