暗号資産(トークン)・NFTをめぐる税務
【第62回】
東洋大学法学部准教授
泉 絢也
(ウ) 「金銭信託で、共同しない多数の委託者の信託財産を合同して運用するもの」及び「信託」等該当性
下図のとおり、本信託は、合同運用信託の定義のうち「金銭信託で、共同しない多数の委託者の信託財産を合同して運用するもの」という部分も満たさないと解される。
「共同しない多数の委託者の信託財産を合同して運用するもの」という部分に関して補足すると、ここでいう委託者は信託法2条3項の委託者を念頭に置いた概念であり、信託を設定する者を意味すると解される。
例えば、信託契約の方法により信託を設定する場合には、「特定の者との間で、当該特定の者に対し財産の譲渡、担保権の設定その他の財産の処分をする旨並びに当該特定の者が一定の目的に従い財産の管理又は処分及びその他の当該目的の達成のために必要な行為をすべき旨の契約(信託契約)を締結する方法」により、信託をする者が委託者に該当する(信託2④、3一。信託宣言の場合は信託3三)。
このことに、日本のETFの仕組みも併せ考慮すると、本信託の委託者は信託を設定し、管理しているスポンサー(Bitwise Investment Advisers, LLC)であるという見方が出てくる(※)。このような理解が正しいとすると、本信託は「共同しない多数の委託者の信託財産を合同して運用するもの」に該当しないことになる。
(※) 本連載第47回の「米国ビットコインETF比較表」で示した11銘柄の目論見書や信託契約書においては、「settlor」、「trustor」、「donor」、「creator」などの語が使用されておらず(米国連邦所得税法上のグランタートラストの課税関係の文脈で「grantor」という語が使われているにすぎない)、どの当事者が委託者に該当するのかという点が問題となる。なお、ARK 21Shares Bitcoin ETFについては、信託契約書において、スポンサーが合計1ドルを本信託に移転し(assigns, transfers, conveys and sets over to the Trust)、受託者がこれを信託として受領したことを認め、これが最初の信託財産を構成することが明記されている。
仮に、バスケットの購入を通じて、本信託に信託財産として現金を拠出している指定参加者(又はシードキャピタル投資家)を委託者であると解した場合であっても、現時点では指定参加者は3社(シードキャピタル投資家は1社)のみである。
また、指定参加者になることができるのは、SECに登録されたブローカー・ディーラー、証券取引に従事するための登録の必要がない銀行その他の金融機関であり、かつ、DTCの参加者に限定されている。
そうすると、本信託の関係者で「共同しない多数」の者となりうるのは一般の投資家(受益者)のみであるが、目論見書や信託契約書においては、投資家が本信託の委託者であるという記述はなく、他に「共同しない多数の委託者」が存在することを示唆するような記述も見当たらない。
これらのことからすれば、本信託は、共同しない「多数の委託者の信託財産を合同して運用するもの」に該当しない。
ただし、デラウェア州法定信託やその委託者の意義、日本法における信託や委託者の概念との適合性についてさらに検討する余地はある。

オ 「信託」該当性
上記とも関連することであるためここで論及しておくが、本稿では、デラウェア州法信託は、わが国の租税法上の信託と考えられるのかという論点には深入りせず、本信託が租税法上の信託に該当することを前提として考察を進めてきたものの、そもそも、そのような前提が成り立つのか、デラウェア州法定信託その他のビジネストラストが日本の租税法上の法人や人格のない社団等に該当するかという点を精査すべきではないかという指摘もありえよう。
デラウェア州の法定信託は、法人ではないが(「an unincorporated association」ではあるが)(デラウェア州法定信託法3801(ⅰ))、「a separate legal entity」であり(同法3801(ⅰ)、3810(a)(2))、訴訟当事者にもなることができる(同法3804(a))。
このことに加えて、本信託も権利義務の帰属主体として、自己の名で取引をすることが可能であることや受託者に信託財産の権利を移転する必然性はないことなども考慮すると、本信託について、日本の租税法上の信託該当性にとどまらず、法人や人格のない社団等該当性を検討すること、さらにいえば、各当事者の日本の租税法上の委託者、受託者、受益者該当性を検討することには理由がある。
信託財産が受託者ではなく本信託の名義で所有されており、受託者自体は名目的な存在であり、各取引は本信託の名義で行われているとするならば、本信託そのものではなく、その受託者(受託法人)を各法人課税信託の信託財産等及び固有資産等ごとにそれぞれ別の者とみなして課税する法人課税信託の制度(法法4の2)及びその趣旨(本連載第58回参照)に適合するのかという検討視点を持つことも重要になってくる。
結局、デラウェア州法定信託法の規律内容、目論見書や信託契約書等の内容も含めて、さらに検討が必要となる。
カ 本信託の法人課税信託該当性とその効果
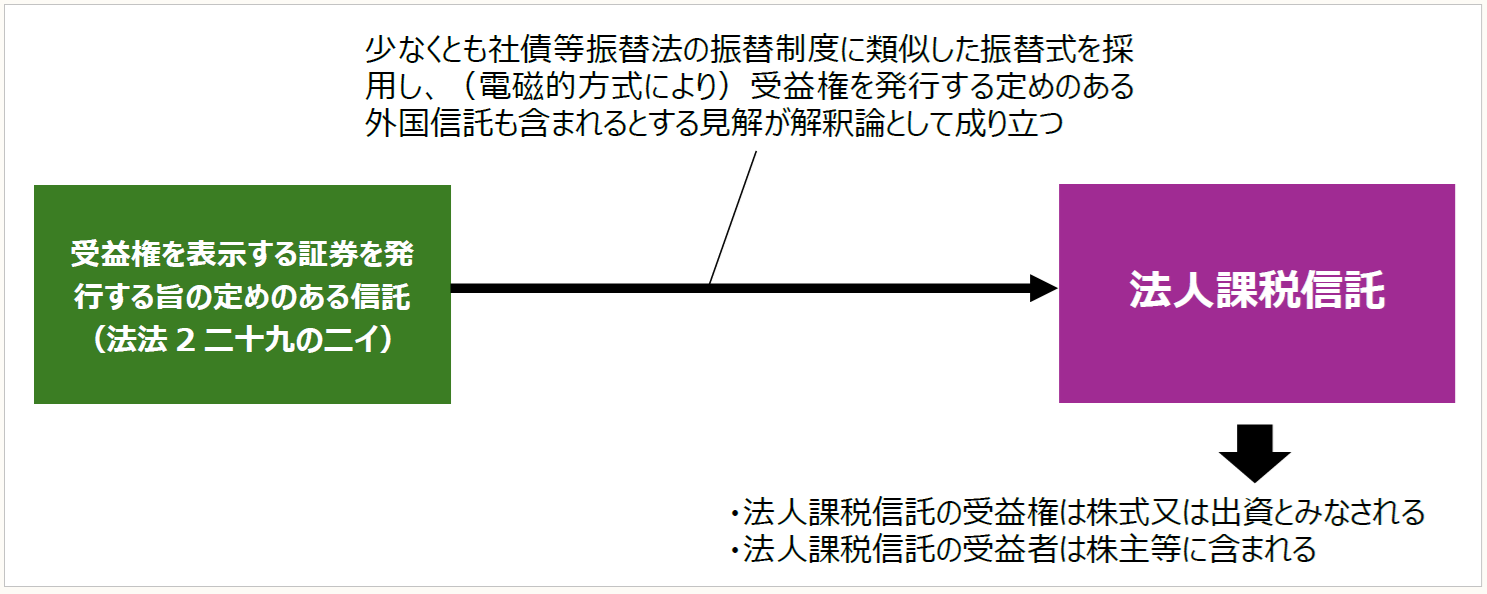
以上、「受益権を表示する証券を発行する旨の定めのある信託」(法法2二十九の二イ)には、少なくとも社債等振替法の振替制度に類似した振替式を採用し、(電磁的方式により)受益権を発行する定めのある外国信託も含まれるとする見解が解釈論として成り立つことを前提とするならば、本信託は、「受益権を表示する証券を発行する旨の定めのある信託」に該当し、集団投資信託に該当しないことから、法人課税信託に該当する。
この場合、受託者(受託法人)、受益者及び委託者に対する所得税法の適用上、法人課税信託(法人税法2条29号の2ロに掲げる信託を除く)の委託者がその有する資産の信託をした場合には、受託法人に対する出資があったものとみなされる(所法6の3六、措法2の2②)。
法人課税信託の受益権(公募公社債等運用投資信託以外の公社債等運用投資信託の受益権及び社債的受益権を除く)は株式又は出資とみなされ、法人課税信託の受益者は株主等に含まれる。この場合において、その法人課税信託の受託者である法人の株式又は出資は当該法人課税信託に係る受託法人の株式又は出資でないものとみなし、当該受託者である法人の株主等は当該受託法人の株主等でないものとされる(所法6の3四、措法2の2②)。
(5) 「株式等で金融商品取引所に上場されているものに類するもの」
株式等で金融商品取引所に上場されているもの及びこれに類するもの(店頭売買登録銘柄として登録された株式等や外国金融商品市場において売買されている株式等)は、本件分離課税特例の対象となる上場株式等に該当する(措法37の11②、措令25の9②)。
この場合の外国金融商品市場とは、金融商品取引法2条8項3号ロに規定する外国金融商品市場、すなわち「取引所金融商品市場に類似する市場で外国に所在するもの」である。
本件持分は、「取引所金融商品市場に類似する市場で外国に所在するもの」に該当すると解されるNYSE Arcaに上場されている。よって、本件持分は、株式等で金融商品取引所に上場されているものに類するものに該当する。
(6) 本件分離課税特例(分離課税)の適用の可否
以上のとおり、検討ないし精査すべき点は残されているものの、「受益権を表示する証券を発行する旨の定めのある信託」(法法2二十九の二イ)には、少なくとも社債等振替法の振替制度に類似した振替式を採用し、(電磁的方式により)受益権を発行する定めのある外国信託も含まれるとする見解が解釈論として成り立つことを前提とするならば、本信託は法人課税信託に該当する可能性がある。
この場合、本件持分は株式又は出資とみなされ、本件分離課税特例の対象である株式等に該当するとともに、金融商品取引所に上場されているものに類するものに該当することから、日本の居住者が本件持分を米国の市場で購入し、譲渡した場合には、その譲渡に係る所得に対して、本件分離課税特例の適用があることになる。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和5年12月25日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。