暗号資産(トークン)・NFTをめぐる税務
【第68回】
東洋大学法学部教授
泉 絢也
(3) 暗号資産(トークン)の含み損益の課税イベント
本稿では、DeFi取引に関連する暗号資産の移転がその含み損益に係る課税イベントであるかを検討する。
その際、前回示した実現の意義に関する様々な見解と所得税法36条等の規定内容を踏まえて、次の①及び②のとおり、「譲渡及びこれに基因する収入」に着目した理解を前提として考察を進める。
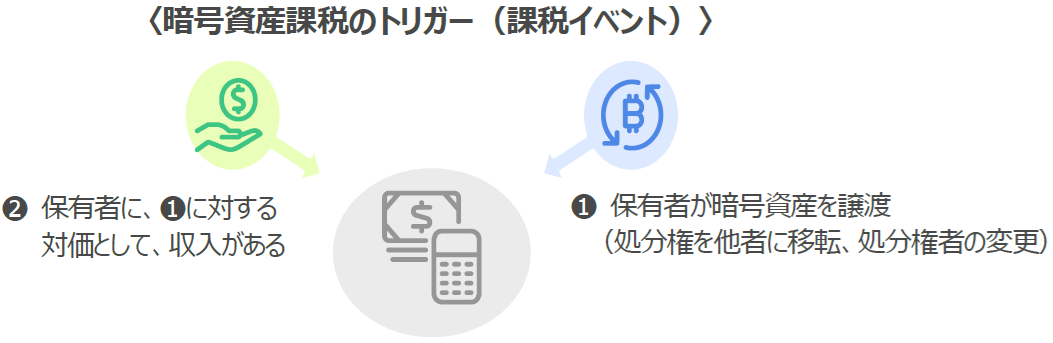
① 暗号資産の保有者がその暗号資産を譲渡し(暗号資産を他者に譲渡する権利である処分権を移転し又は処分権者を変更し)、これに対する対価として(このことに基因して)、その者に収入があると認められるような事象が現行所得税法下において課税イベントになること
(※) Napkin AIを利用して筆者作成
② 課税のタイミングの観点からは、資産の譲渡に係る所得の場合は、通常、その譲渡(所有権その他の権利の移転)の時点で収入すべき権利が確定すると解されており(最判昭和40年9月24日民集19巻6号1688頁等)、暗号資産の譲渡の場合も同様の理解が当てはまること
以下、説明を補足しよう。
前回確認した実現の意義に関する見解のうち、いまだ実現に至らない未実現の状態の第二類型(贈与や相続による財産の移転などで資産を手放すが、その代わりに取得した物がないケース)との関連では、暗号資産を手放した、あるいは暗号資産に係る権利の保有者が変わったからといって(上記①➊)、直ちにその暗号資産に係る含み損益の課税イベントとみなされるわけではなく、所得税法36条の収入といえるものがなければならない(上記①➋)。
この場合の収入は、金銭のみならず、金銭以外の物又は権利その他経済的な利益でもよい(所法36①)。これらをもって収入する場合の収入すべき金額は、「当該物若しくは権利を取得し、又は当該利益を享受する時における価額」となる(所法36②)。
これらの規定により、一定の場合を除き(※1)、資産の交換(基本的には、「当事者が互いに金銭の所有権以外の財産権を移転すること」(民法586))、本稿との関係では暗号資産同士の交換の場合も課税イベントになることを理解しておく必要がある。
(※1) 一定の固定資産の交換の場合については、実質的ないし経済的な観点からは同一の資産を継続して保有していること、あるいは金銭の流入がないため納税資金の問題があることを考慮して、含み損益を「認識」しない(譲渡がなかったものとみなす)などの規定も用意されている(所法58等)。
他方、何らかの収入が認められるからといって、直ちにその暗号資産に係る含み損益の課税イベントとみなされるわけではない。例えば、含み損益のある暗号資産をステーキング(暗号資産を預けて、取引の妥当性を検証するプロセスに参加し、報酬を得ること)のために移転して報酬を得たとしても、その報酬に係る収入は、通常、暗号資産の値上がり部分に係るものではない。
暗号資産の移転に伴い、その値上がり部分に対する所得が課税の対象となるには、原則として、暗号資産の保有者(処分権者)がこれを譲渡し(上記①➊)、その譲渡したことに対する対価として(その譲渡に基因として)、その者に収入があることを要する(上記①➋)。
このような理解は、一般に、含み損益は処分権者に帰属し、処分権の移転の対価のうちに具体化されて実現すること(最判昭和43年10月31日集民92号797頁)を前提としている。
資産の値上がり益が所有権者に帰属すること及び売買交換等の場合にその値上がり益は対価のうちに具体化されることについて、基本的には、所得税法33条の譲渡所得の基因となる資産(キャピタルゲイン・ロスを生み出す資産)のみならず、棚卸資産等の資産に対しても当てはまるであろう。
所有権者は、特段の事情のない限り、その所有する資産を自由に処分する権利を有し(民法206)、対価を得ることができる。この場合の処分とは、財産権の移転その他財産権について変動を与えることや、財産の現状、性質等に消費、廃棄その他事実上の変更を加えることを含む広い意味を有する用語法であるが(大森政輔ほか編『法令用語辞典〔第11次改訂版〕』439頁(学陽書房2024))、本稿との関係で重要であるのは、基本的にはその資産を譲渡する権利である。
ここでいう譲渡とは、「権利、財産、法律上の地位等を、その同一性を保持させつつ、他人に移転すること」を意味すると解されている(大森ほか編・前掲書415頁)。
もちろん、暗号資産について処分権をどのように観念できるかは私法上の議論に委ねられる。
また、所得税法の文脈でいうところの譲渡(所法33、48の2、所令119の6②二等)も基本的に上記と同じ意味に理解することができるとしても、両者が完全に同一の概念であるかという問題は残されている。
ところで、無体物は所有権の対象にならないという理解を前提とするならば(※2)、本稿で考察の対象とする暗号資産の場合は、基本的に、これを他者に譲渡する権利(差し当たり、これを「処分権」と呼ぶが、本稿では他の処分行為との関係性には踏み込まない(※3))に着目することになろう。ただし、暗号資産を含むトークンに対する処分権の存在、内容、帰属、移転の時期、支配や(準)占有のあり方、権利が侵害された場合の救済方法等に関する私法上の議論が固まっているわけではない。
(※2) テクノロジーによって、その排他的支配ができるのであれば、暗号資産も電気などと同様に、所有権の客体と扱うことができるはずであるという見解もある。磯村保編『注釈民法(8)債権(1)』139頁 (有斐閣2022)〔北居功〕参照。
(※3) 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和6年12月最終改訂)の「3-1-8 借入れをした暗号資産の期末時価評価」の回答においても「処分権」という語が使われている。
なお、暗号資産の保有者がこれを譲渡(処分権を移転)し、これに対する対価として(このことに基因して)、その者に収入があると認められる場合を含み損益に係る課税イベントであると解するが、本連載第67回で確認した実現の意義に関する見解のうち、いまだ実現に至らない未実現の状態の第三類型(一定の譲渡担保など、資産を手放してそれと実質的に異ならない物を取得するケース)との関連では、暗号資産の処分権の移転があるとしても、含み損益を課税所得に反映すべきではない例外的なケースも想定しておかねばならない。
これは、一般的には消費貸借契約、譲渡担保、リース取引の課税上の取扱いが想起される場面であり、暗号資産の消費貸借の課税上の取扱いを考察する際に有益な視点である。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。