暗号資産(トークン)・NFTをめぐる税務
【第75回】
東洋大学法学部教授
泉 絢也
(3) CARF・日本版CARFの概要③
ア 暗号資産
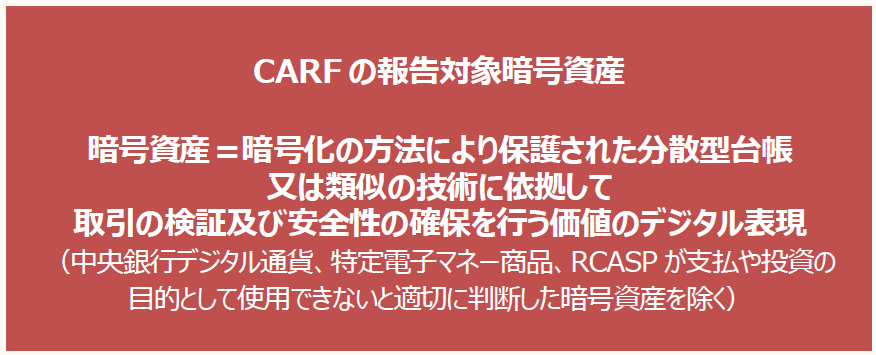
CARFは、暗号資産(Crypto-Asset)を「暗号化の方法により保護された分散型台帳又は類似の技術に依拠して取引の検証及び安全性の確保を行う価値のデジタル表現」と定義し、ここから中央銀行デジタル通貨、特定電子マネー商品(一定のステーブルコイン)、RCASPが支払や投資の目的として使用できないと適切に判断した暗号資産を除いたものを報告対象暗号資産(Relevant Crypto-Asset)と定義している。
「価値のデジタル表現」とは、暗号資産が価値に対する権利を表章しており、所有権(ownership)又は権利がデジタル方式で他者と取引可能、他者に移転可能であることを意味する。
例えば、暗号技術に基づいて生成されたトークンで、個人が価値を保管し、支払を行うことを可能にするものであり、他者に対する会員資格の請求権や権利、財産権、その他の絶対的又は相対的な権利を表さないものは暗号資産である。
さらに、個人又は事業体に対する会員資格の請求権や権利、財産権、その他の絶対的又は相対的な権利(例えば、 所定の日付、価格、その他の事前に定められた要素で、金融資産や暗号資産を含む資産を購入又は売却するためのセキュリティトークン、デリバティブ契約又は権利)であり、デジタル方式で法定通貨又は他の暗号資産と交換可能な場合、これも暗号資産である。
具体的には、ビットコインなどの典型的な暗号資産だけでなく、法定通貨建のものも含むステーブルコイン、暗号資産の形態で発行されたデリバティブ、ファンジブルなトークンにとどまらないデジタル方式で他者と取引できる収集品、ゲーム、芸術作品、物理的な財産、金融関係の書類に対する権利を表章するような一定のNFT(実際に支払目的や投資目的で使用できるNFT)など、伝統的な金融仲介機関を介さずに分散型で保有及び移転できる資産を包含するものである。
このような暗号資産それ自体の定義は、日本の資金決済法上の暗号資産の定義よりも広いものである(OECD, FOR AUTOMATIC EXCHANGE OF INFORMATION IN TAX MATTERS:CRYPTO-ASSET REPORTING FRAMEWORK AND 2023 UPDATE TO THE COMMON REPORTING STANDARD 13, 22, 49-51(2023))。
日本版CARFにおいても、CARFの内容を踏まえた上で報告対象となるものを「暗号資産等」として定めている。ただし、租税法として独自に定義するというよりも、資金決済法等の規制法の定義を借用する形で設計されている。
日本版CARFにおける暗号資産等とは、①暗号資産(決済2⑭)、②4号電子決済手段(決済2⑤四)、③電子記録移転有価証券表示権利等(金商29の2①八。ただし、資金決済法2条 14 項各号に掲げる財産的価値に限る)である(実特法10の9⑤三、実特令6の19①)。
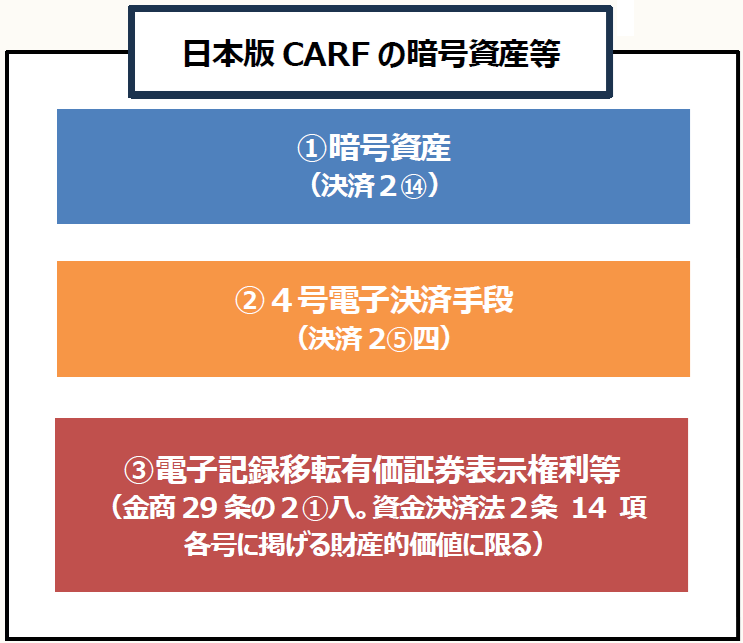
これは、CRAF上の「暗号資産(Crypto-Asset)」に相当するものを規定する観点から定義されており、「暗号資産(Crypto-Asset)」の性質を有するものとして我が国の国内法において規定されているものが列挙されている(財務省「令和6年度 税制改正の解説」711頁)。
上記②の4号電子決済手段については、通貨建資産に該当しない一定の暗号資産型デジタル資産が想定されていることを踏まえ、本制度の対象とされているが、他方、資金決済法上の他の電子決済手段(決済2⑤一~三)については、非居住者に係る金融口座情報の自動的交換のための報告制度の対象となる「特定電子決済手段等」に該当することとされている(実特令6の8一ニ(1))(財務省「令和6年度 税制改正の解説」711頁)。
上記の定義では、NFTについては特に触れられていないが、NFTは日本版CARFの対象となるのであろうか。
この点について、特定のNFTが、日本版CARFでいうところの暗号資産等に該当するか否かは、個別の事案に応じて、上記①~③に該当するか否かで判断されることになる。一般にNFTと呼ばれているかどうかで形式的に判断されるわけではない。
すなわち、上記①~③のいずれかに該当する場合には、一般にNFTと呼ばれるものであっても日本版CARFの暗号資産等に該当する。
実務上は、金融庁の事務ガイドライン「第三分冊:金融会社関係 16 暗号資産交換業者関係」などの行政解釈を参考にして、個別判断が必要とされる(本連載第2回参照)。
CARFでは「暗号資産(Crypto-Asset)」に該当し、対象になるが、日本版CARFでは「暗号資産等」に該当せず、対象にならない、という事態も起こりうると考える。
日本版CARFにおける「暗号資産等取引」という語についても確認しておこう。
日本版CARFでは、報告暗号資産交換業者等との間でその営業所等を通じて、暗号資産等取引を行った者が一定の報告対象契約を締結している場合には、報告暗号資産交換業者等は、所轄税務署長に対して、報告対象契約に係る特定対象者の氏名や住所など所定の事項を報告しなければならない(実特法10の10①、実特規16の19④)。
上記でいう暗号資産等取引とは、次の①~④を行うことを内容とする契約の締結である(実特法10の9⑤三、実特令6の19 ②)。
① 暗号資産等の売買
② 暗号資産等と他の暗号資産等との交換
③ これらに掲げる行為の媒介、取次ぎ又は代理
④ 暗号資産等の移転又は受入れ
これらはいずれも、実体的な「価値の移転」に直結する行為であり、租税回避や課税逃れの温床となりうる。したがって、取引の媒介者である報告暗号資産交換業者等に報告義務を課すことが、制度の中核的な仕組みとなっているのである。
最後に付言しておくが、上記のとおり、日本版CARFが「暗号資産等」の定義を資金決済法等の規制法の定義に依存して定めていることについて、これは、税制設計上の実務的な合理性を重視した結果であろうか。
すなわち、規制法において既に整備された法的定義を援用することにより、租税法における定義構築の負担を軽減し、行政実務における一貫性や整合性を担保する意図があったと考えられる。また、報告対象資産の範囲を明確化することで、報告義務を課される事業者にとっても予見可能性が一定程度確保されるというメリットがある。
言い換えれば、このような手法には、規制法側にすでに存在する又は将来定められる定義に「乗っかる」ことで、主として税制立案担当者や課税当局が定義構築に伴う曖昧性や解釈上の責任を回避しようとする側面があるという見方もできよう。いわば、制度上の責任の一部を他の法分野や所轄官庁に転嫁するかのような設計姿勢が透けて見えるのである。
しかしながら、税制が他の規制法の枠組みに過度に依存することには慎重でなければならない。そもそも税制は、課税の公平性や中立性、執行可能性といった独自の理念を基礎として構築されるべきであり、利用者保護や金融システムの安定といった規制法の目的とは本質的に異なる。
したがって、税制が他の規制法とどのような関係性を築くべきか、すなわち、制度的な依存関係をどこまで許容し、どこから自律性を確保すべきかという問題については、今後の制度設計において慎重な検討が必要となる。
これは単なる定義技術の問題ではなく、税制の自律性と法体系全体の整合性にかかわる構造的かつ重大なテーマであるといえよう。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和6年12月20日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。