暗号資産(トークン)・NFTをめぐる税務
【第54回】
東洋大学法学部准教授
泉 絢也
23 ビットコインETFと分離課税(その7):本件分離課税特例「株式等」及び「上場株式等」
以下、日本の居住者(一般の投資家であり、米国で事業等を行っていない個人)が本信託の受益権に係る持分(本件持分)を米国の市場で購入し、譲渡した場合に、本件分離課税特例が適用されるかという点を中心に検討する。なお、本信託及びその居住者以外の関係者自体の課税関係については検討の対象外とする。
(1) 本件分離課税特例における「株式等」及び「上場株式等」の意義
居住者が、上場株式等の譲渡をした場合において、本件分離課税特例の適用があるときは、その上場株式等に係る譲渡所得等については、所得税法22条、89条及び165条の規定にかかわらず、他の所得と区分し、その年中のその上場株式等の譲渡に係る事業所得の金額、譲渡所得の金額及び雑所得の金額として一定の方法により計算した金額(上場株式等に係る譲渡所得等の金額)に対し、15%の税率で所得税が課税される(措法37の11①)。
この場合の上場株式等とは、次の①に掲げる株式等のうち、次の②のいずれかに該当するものをいう(措法37の10②、37の11②)。
①株式等(措法37の10②)
次のもの(外国法人に係るものを含むものとし、ゴルフ場その他の施設の利用に関する権利に類するものとして一定の株式又は出資者の持分を除く)。
➊ 株式(株主又は投信法2条16項の投資主となる権利、株式の割当てを受ける権利、新株予約権等を含む)
➋ 特別の法律により設立された法人の出資者の持分、合名会社、合資会社又は合同会社の社員の持分、法人税法2条7号に規定する協同組合等の組合員又は会員の持分その他法人の出資者の持分
➌ 協同組織金融機関の優先出資に関する法律に規定する優先出資及び資産の流動化に関する法律(以下「資産流動化法」という)2条5項に規定する優先出資
➍ 投資信託の受益権
➎ 特定受益証券発行信託の受益権
➏ 社債的受益権
➐ 公社債(一定のものを除く)
②上場株式等(措法37の11②、措令25の9②)
➊ 上記①の株式等で金融商品取引所に上場されているもの及びこれに類するもの(※)
➋ 投資信託でその設定に係る受益権の募集が一定の公募により行われたもの(特定株式投資信託を除く)の受益権
➌ 特定投資法人の投信法2条14項の投資口
➍ 特定受益証券発行信託(その信託契約の締結時において委託者が取得する受益権の募集が一定の公募により行われたものに限る)の受益権
➎ 特定目的信託(その信託契約の締結時において原委託者が取得する社債的受益権の募集が一定の公募により行われたものに限る)の社債的受益権
➏ その他
(※) 店頭売買登録銘柄として登録された株式等や金融商品取引法2条8項3号ロに規定する外国金融商品市場において売買されている株式等
以上によれば、本件持分が、上記①に該当し、かつ、上記②のいずれかに該当するのであれば、本件分離課税特例の適用があるという結論に接近する。
そこで以下では、上記①➍の投資信託の受益権又は上記①➎の特定受益証券発行信託の受益権に該当するかを検討する。次いで、上記①➊の株式に該当し、かつ、上記②➊の株式等で金融商品取引所に上場されているもの及びこれに類するものに該当するかを検討する。
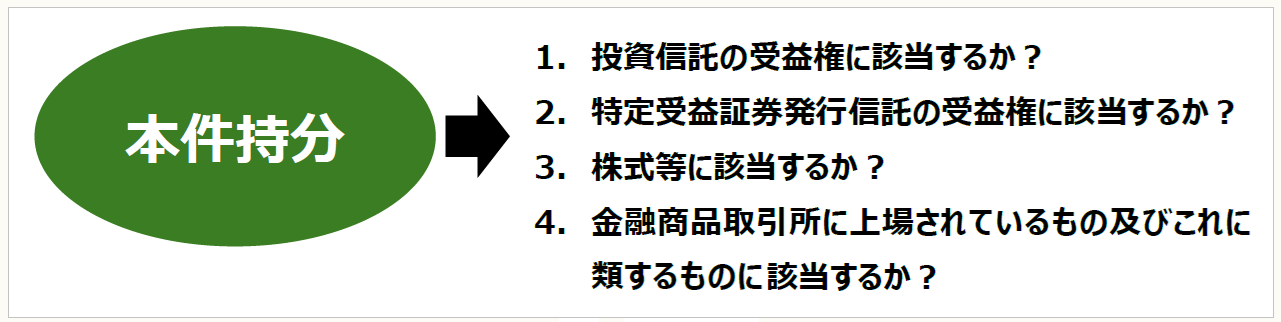
(2) 「投資信託の受益権」該当性
以下のとおり、本件持分は投資信託の受益権に該当しない。
ア 特定資産の意義と「投信法上の投資信託」該当性①
所得税法及び本件分離課税特例における投資信託とは、投信法2条3項に規定する投資信託及び同法2条24項に規定する外国投資信託をいう。
投信法上の投資信託とは、次に掲げる委託者指図型投資信託及び委託者非指図型投資信託をいう。投信法上の外国投資信託とは、外国において外国の法令に基づいて設定された信託で、上記投信法上の投資信託に類するものをいう(所法2①十一括弧書、十二の二、措法2①五、投信法2③㉔)。
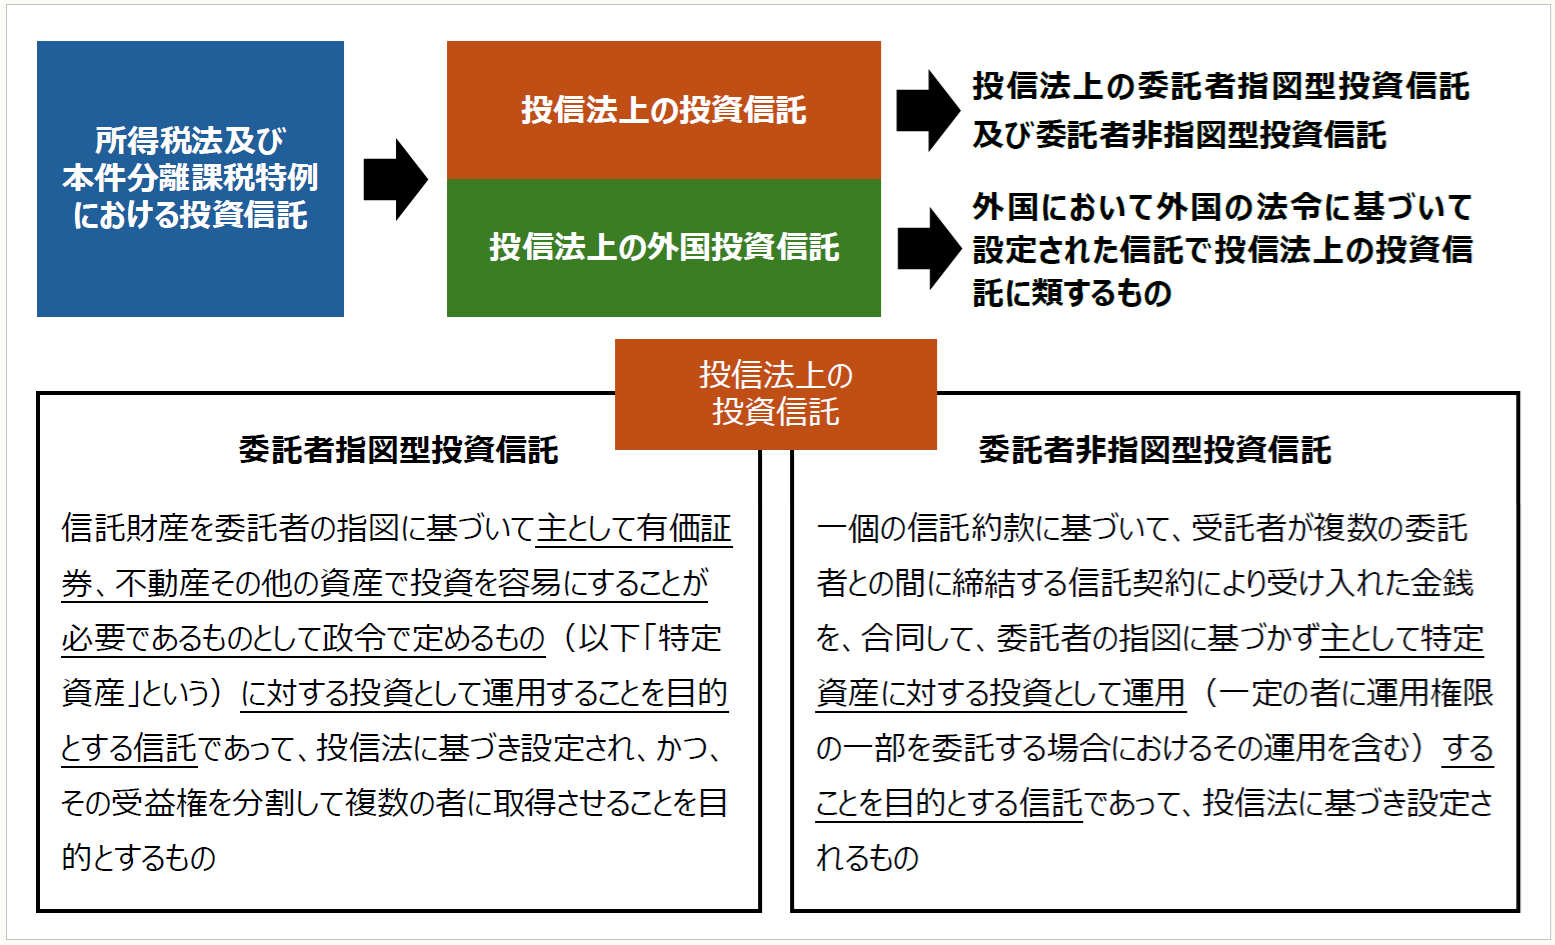
上記の各定義にあるとおり、投信法上の投資信託とは、同法に基づき設定されるものであるところ、本信託は、デラウェア州法定信託法に基づいて設定されたものである。
したがって、本信託は投信法上の投資信託に該当しない。
また、上記のとおり、投信法の投資信託は、主として特定資産に対する投資として運用することを目的とする信託に限定されている。特定資産とは次のものをいう(投信法2①、投信法令3)。
特定資産
① 有価証券
② デリバティブ取引(金融商品取引法2条24項3号の2に規定する暗号等資産(※)及び同法185条の22第1項1号に規定する暗号等資産関連金融指標に係るものを除く)に係る権利
③ 不動産
④ 不動産の賃借権
⑤ 地上権
⑥ 約束手形(①に該当するものを除く)
⑦ 金銭債権(①、②、⑥、⑩に該当するものを除く)
⑧ 匿名組合出資持分
⑨ 商品(商品先物取引法2条1項に規定する商品)
⑩ 次に掲げる取引(商品投資等取引)に係る権利
ア 商品投資取引(商品投資に係る事業の規制に関する法律2条1項の商品投資(同項3号に掲げるものを除く)に係る取引)
イ 商品先物取引法2条14項に規定する店頭商品デリバティブ取引
ウ 当事者が元本として定めた金額について当事者の一方が相手方と取り決めた商品の価格若しくは商品指数(商品先物取引法2条2項に規定する商品指数)の約定した期間における変化率に基づいて金銭を支払い、相手方が当事者の一方と取り決めた商品の価格、商品指数若しくは金融指標(金融商品取引法2条25項に規定する金融指標をいい、暗号等資産関連金融指標を除く)の約定した期間における変化率に基づいて金銭を支払うことを相互に約する取引(これらの金銭の支払とあわせて当該元本として定めた金額に相当する金銭又は商品を授受することを約するものを含む)又はこれに類似する取引(デリバティブ取引、ア及びイに掲げる取引に該当するものを除く)
エ 当事者の一方の意思表示により当事者間においてウに掲げる取引を成立させることができる権利を相手方が当事者の一方に付与し、当事者の一方がこれに対して対価を支払うことを約する取引又はこれに類似する取引(デリバティブ取引に該当するものを除く)
⑪ 再生可能エネルギー発電設備
⑫ 公共施設等運営権
(※) 金融商品取引法2条24項3号の2に規定する暗号等資産とは、資金決済法2条14項に規定する暗号資産又は同条5項4号に掲げるもののうち投資者の保護を確保することが必要と認められるものとして内閣府令で定めるもの(その価格の変動その他の事情を勘案して金融庁長官が定めるもの。金融商品取引法2条に規定する定義に関する内閣府令21の2)をいう。
このように、現時点では、暗号資産(決済2⑭)は上記の特定資産には含まれていない。
よって、本信託は投信法上の投資信託には該当しない。
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和5年12月25日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。