暗号資産(トークン)・NFTをめぐる税務
【第94回】
東洋大学法学部教授
泉 絢也
ウ ブロックチェーン分析を用いた暗号資産脱税事件(米国の事例)
米国において、初期のビットコイン投資家が、取得価額の水増し、複数ウォレットの利用、対面取引、ミキサーの活用などを駆使して暗号資産取引による利益を過少申告・無申告とし、結果として100万ドルを超える税損失(脱税額)を生じさせたことで、虚偽申告の罪により2年の実刑判決を受けた事例がある。
本件は、米国において、暗号資産取引を中心とする所得隠ぺいについて、刑事責任を問われ、実刑判決に至った初の事例とされる点で象徴的意義を有する。
(ア) 事案の概要
公表資料によれば、納税者は2015年にCoinbase口座を通じて約1,366BTCを購入し、2017年10月にはそのうち約640BTC(当時約5,807ドル/1BTC)を売却して約370万ドルを得た。
しかし、2017年分の申告においては、実際よりも著しく高額な取得価額を申告し、キャピタルゲインを過少に計上した。
さらに、2018年及び2019年にもビットコインを売却して65万ドル超を得ていたが、これを申告しなかった。
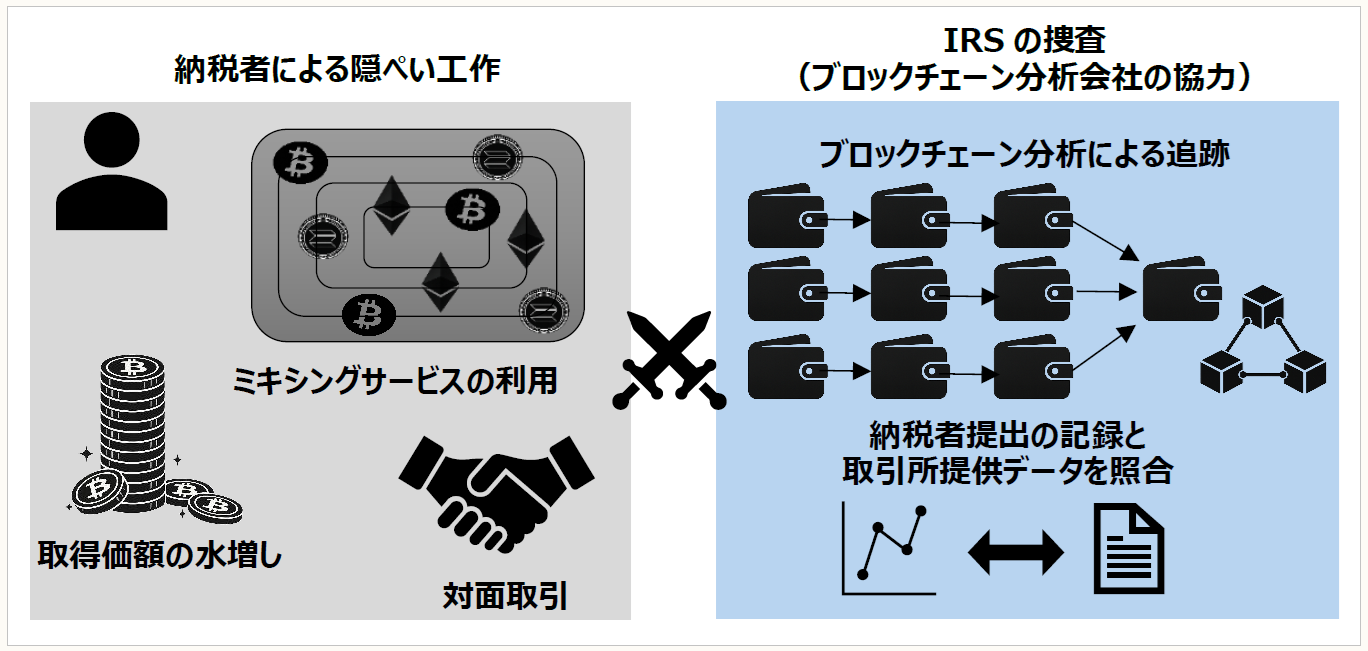
また、公表資料によれば、納税者は次のような方法を用いていた。
- 複数ウォレットを経由した資金移転
- 対面でのビットコインと現金の交換
- ミキシングサービスの利用
これらの行為は、資金移動の連続性を分断し、取引の流れを把握しにくくするものである。
(イ) ブロックチェーン分析の関与
IRSは Chainalysis のリアクターを活用し、取引開始から処分までの流れを追跡し、日付、評価額、取引相手などの詳細を特定した。
Chainalysisの専門的分析により、多数のウォレットに関わる資金の流れが順を追って示され、タイムスタンプと評価額の検証に役立ったとされている。
また、IRS は、納税者から提供された記録を相互参照するために、複数の取引所からトランザクション記録とブロックチェーンデータを取得した。
これらを通じて、IRSは、取得価額が水増しされていることを突き止めたようだ。
この点は、ブロックチェーンの履歴、取引所のデータ、価格データを客観的に突き合わせることにより、取得価額の不自然さを論理的に示すことが可能であることを示唆している。
さらに、ウォレット間の資金移転経路の追跡により、取得から売却、売却代金の処分に至るまでの資金移動の連続性が確認された可能性が高い。
(ウ) 捜査・立証活動
本件の意義は、単に資金の流れを追跡できたという点にとどまらない。
本件では、「損益計算に用いる数値そのものを操作する方法(取得価額水増し)」と、「資金移動の履歴を追いにくくする方法(複数ウォレット・ミキサー利用)」の両方が用いられていた。
ここで重要なのは、損益計算に用いる数値の虚偽も、取引所のデータやブロックチェーンの履歴という客観データとの照合によって検証対象となりうるという点である。
暗号資産課税においては、次の事実を正確に把握することが重要である。
- 取引の存在
- 取引内容
- 取得価額
- 売却価額
- 保有期間
ブロックチェーンは、少なくとも売却数量や移転履歴については改ざん困難な客観情報を提供する。
したがって、申告計算上の数値とブロックチェーンの履歴との不整合は、過少申告等の有無を判断するための客観的な検証材料となる。もちろん、取引所で取引をしている場合には、取引所のデータを参照することも有効である。
また、複数のウォレットやミキシングサービスの利用があったにもかかわらず追跡が成功していることからは、例えば次の点が分析に用いられ、それらが一定程度有効に機能した可能性がある。
- トランザクションの時間的連続性
- 数量的一貫性
- クラスタリング分析
- 既知のエンティティとの接触履歴
(エ) 公開情報と情報分析・変換能力
本件は、暗号資産の匿名性に対する一般的理解に対して重要な示唆を与える。
納税者はミキシングサービスの利用等により追跡困難化を図ったようであるが、それでも資金の流れが再構成され、追跡された。
この点について、次の点を確認しておく必要がある。
- ブロックチェーンは公開台帳
- 公開情報それ自体は誰でも閲覧可能
- データが公開されていても、分析能力がなければ意味はない
- その情報を有意なものに転換する能力は高度に専門化
- 追跡困難化手法は分析精度を低下させうるが、必ずしも完全な無力化を意味しない
結局のところ、本件は、暗号資産取引が「原理的に追跡不能」であるわけではないことを示している。
もっとも、本件は米国内の事例であり、刑事捜査権、召喚権限、事業者協力体制、証拠開示制度といった制度的背景が影響している可能性がある。
少なくとも、本件は「ブロックチェーン分析が万能である」ことを示すものではない。
むしろ、高度な分析能力と、取引所等から情報を取得できる法的権限とが相まって、税額の確定や刑事責任の追及に結び付くことを示した事例と理解するのが妥当であろう。
(オ) 総括
本件は、暗号資産の仮名性と公開性という技術的特性が、相応の分析能力と制度的枠組みによって担保されることで、虚偽申告を裏付ける証拠として活用されうることを示した事例である。
同時に、その効果は分析能力と法制度の実効性に依存する。
「ブロックチェーンは公開台帳である」という事実が、直ちに税額の確定や刑事責任の追及を可能にするわけではない。両者の間には、単なる情報の閲覧能力を超えた、高度な情報分析能力と制度的裏付けが不可欠である。
この点は、暗号資産課税の実務を考える上で、技術と法制度の相互作用を理解することの重要性を示している。
(出典) U.S.DEP’T OF JUSTICE,Early Bitcoin Investor Sentenced for Filing Tax Returns that Falsely Reported His Cryptocurrency Gains(Dec.12,2024),.Chainalysis「Chainalysis in Action―米国における画期的な事例が暗号資産関連の脱税捜査の先例に―」(2025.1.27)参照。
(参考)「Bitcoin Jesus」事件
「Bitcoin Jesus」という異名を持つロジャー=バーが米国の国籍離脱税(Exit Tax)の脱税や虚偽の確定申告書の提出等の罪で起訴された事件の起訴状等によると、IRSは、バー及びバーの企業に関連するアドレスを特定し、それらをクラスタリングすることで、バーのビットコインの保有状況を追跡したようである。
バーは、法律事務所と鑑定人に対してビットコインの正確な保有数量を隠匿し、虚偽又は誤解を招く情報を提供していた。
しかし、クラスタ分析と他の証拠を組み合わせることで、同氏に関連する4つの主要なビットコインアドレスのクラスタが特定された。
その結果、IRSは、2014年2月4日時点で、バーが、直接又は自身の企業を通じて、約13万ビットコインを保有していたことを突き止めた。
(出典) United States v.Roger Keith Ver,No.2:24-cr-00103-MWF(C.D.Cal.indictment filed Feb.15,2024),;U.S. ATTORNEY’S OFFICE,C.D.CAL.,Early Bitcoin Investor Known as‘Bitcoin Jesus’ Indicted for Allegedly Committing Tax Fraud and Causing $48 Million Loss to IRS(Apr.30,2024),
〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
信託業・・・信託業法
金商・・・金融商品取引法
会社・・・会社法
実特法・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律
実特令・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律施行令
実特規・・・租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律の施行に関する省令
社債等振替・・・社債、株式等の振替に関する法律
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和7年12月26日改訂)
(例)所法9①九・・・所得税法9条1項9号
(了)
この連載の公開日程は、下記の連載目次をご覧ください。