公開日: 2024/10/17 (掲載号:No.590)
文字サイズ

暗号資産(トークン)・NFTをめぐる税務 【第53回】

筆者: 泉 絢也

暗号資産(トークン)・NFTをめぐる税務

【第53回】


東洋大学法学部准教授
泉 絢也


←(前回) | (次回)→

連載の目次はこちら

(6) 受益権と本件持分

ア 概要

  • 本信託の受益権(beneficial interest in the trust)は本件持分に分割される。
  • 本信託の各本件持分は、本信託の純資産に対する平等な受益権を表しており、各持分保有者は、インカムゲインとキャピタルゲインの分配がある場合にはそれぞれの比例配分額を受け取る権利を有する。
  • 本件持分は全額が払込済みのものであり、信託財産の割合的所有権を超えて、信託の費用、負債又は義務に対して持分所有者が個人的に責任を負うことはない。
  • どの本件持分も、本信託の他の本件持分に対する優先権を持たない。
  • 分配がある場合はすべて、分配の基準日又は信託の終了日に登録されている本件持分の口数に応じて、信託の資産からすべての持分所有者に分配される。
  • スポンサーが別途定める場合を除き、持分所有者は、本信託が発行する追加の本件持分その他の証券(any additional shares or other securities issued by the Trust)を引き受ける権利を有していない。
  • 受益権等に関して、スポンサーは、受託者又は持分所有者の承認を求めることなしに、独自の裁量で、以下の全権を有する。

① スポンサーが随時決定する本信託の優先権、議決権、権利、義務、特権を設定・設計し、あらゆる方法で変更し、確定すること

② スポンサーの決定するところに従い、本信託の受益権を額面金額の有無にかかわらず無制限の数の持分に分割すること

③ スポンサーが適切と判断する時期及び条件により、附則において定められた制限がある場合はその制限に従って、発行数の制限なく、いかなる者に対していかなる対価においても、本件持分(端数持分を含む)を発行すること

④ 本信託が保有する資産に対する本件持分の受益権の割合を実質的に変更することなしに、本件持分を分割又は併合すること

⑤ スポンサーが望ましいと考える本件持分に関するその他の行為を行うこと

イ 本件持分の発行方式等

  • 本件持分の所有権(ownership of Shares)は、本信託、名義書換代理人又は類似の代理人の帳簿に記録される。スポンサーが適宜定める場合を除き、本件持分の所有権を証明する証書が発行されることはない。スポンサーは、本件持分に係る証書の発行、本件持分の譲渡、これらに類する事項に関して、適切と考える規則を定めることができる。
  • 場合によっては、本信託、名義書換代理人又は類似の代理人によって保管される本信託の登録簿は、持分所有者の身元及び各自が保有する口数に関して、決定的な役割を果たす。
  • 本件持分は、信託契約に従って、記名式(in registered form)で発行される。名義書換代理人は、証書式(in certificated form)の本件持分の名義書換のために登録及び書換代理人として任命されている。
  • 名義書換代理人は、登録簿にすべての持分所有者及び証書式の本件持分の所有者の記録を保管する。スポンサーは、信託契約に従って行われた場合に限り、証書式による本件持分の譲渡を認める。そのような本件持分に係る受益権は、DTC(Depositoty Trust Company)の参加者及び/又は口座保有者を通じて振替式(in book-entry form)で保有される。
  • 振替式について、本件持分に対して個々の証書は発行されない。本件持分は、1通以上の大券(global certificates)で表章され、名義書換代理人により DTCに預託され、DTCの施設で保管され、DTC のノミニーとしてCede & Co.名義で登録される。大券は、いかなるときでも発行済みの本件持分のすべてを証明するものである。

ウ 本件持分の譲渡方式等
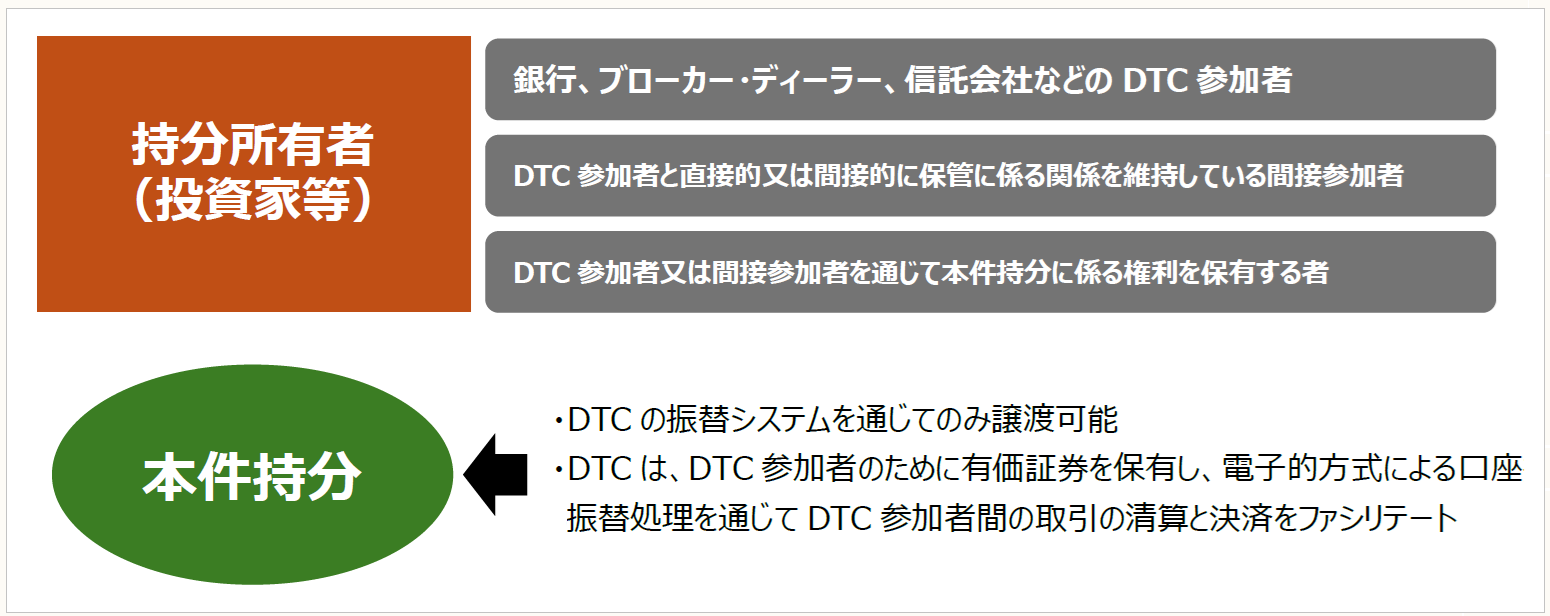
  • 持分所有者は、次の者で、本件持分の譲渡の要件を満たしている者に限定される。

① 銀行、ブローカー・ディーラー、信託会社などのDTC参加者

② DTC参加者と直接的又は間接的に保管に係る関係を維持している間接参加者

③ DTC参加者又は間接参加者を通じて本件持分に係る権利を保有する者

  • 本件持分はDTCの振替システムを通じてのみ譲渡可能である。
  • DTC参加者ではない持分所有者は、本件持分を保有するDTC参加者(又は本件持分を保有する間接参加者その他の事業体)に本件持分の譲渡を指示することにより、DTCを通じて本件持分を譲渡できる。
  • 譲渡は証券業界の標準的な慣行に従って行われる。
  • DTCでの本件持分の譲渡は、DTCの通常の規則、運営手順及び譲渡の性質に従って行われる。DTCは、DTC参加者のために有価証券(securities)を保有し、電子的方式による口座振替処理を通じてDTC参加者間の取引の清算と決済をファシリテートしている。

(7) 米国連邦所得税の課税関係

ア スポンサーの意図
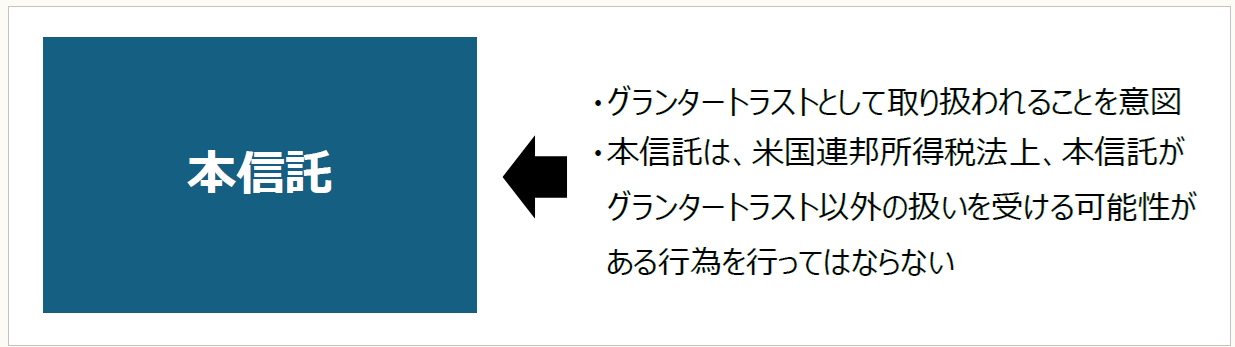
  • スポンサーは、本信託が米国連邦所得税法上、財務省規則301.7701-4条(c)(1)に定義されているインベストメントトラスト(investment trust)として運営され、取り扱われること及び内国歳入法671条~679条に規定されているグランタートラスト(grantor trust)(※)として取り扱われることを意図している。

(※) 内国歳入法上のグランタートラストとは、信託を設定した者であるグランター又は他の所有者が信託の所得や資産について管理又は指示する権限を保持している信託である、米国連邦所得税法上は、信託自体が独立の納税義務者となりうるが、グランタートラストに該当すると、信託の所得はグランター又は他の所有者に課税される(信託に帰属する所得、控除及び税額控除は、その割合に応じて、それぞれの課税所得又は税額控除の計算に含まれる)(IRS(米国内国歳入庁)ホームページ、内国歳入法671条等)。

  • 信託契約のすべての条項は、グランタートラストとして扱われるインベストメントトラストとしての地位を本信託が失うことのないように解釈されることを意図している。
  • 信託契約その他の契約のいかなる条項も、受託者又はスポンサーに持分所有者の投資を変更する権限(財務省規則301.7701-4(c)、内国歳入法等の類似又は後継の条項の意味における権限)を与えるものと解釈してはならない。
  • スポンサーは受託者に持分所有者の投資を変更するような指示を与えてはならない。本信託は、米国連邦所得税法上、本信託がグランタートラスト以外の扱いを受ける可能性がある行為を行ってはならない。
  • 本信託は、信託契約に別段の定めがある場合を除き、デラウェア州法により設立される法定信託に対して、現在又は将来施行される法律によって与えられるすべての権限及び特権を行使する権利を有する。

イ 信託課税
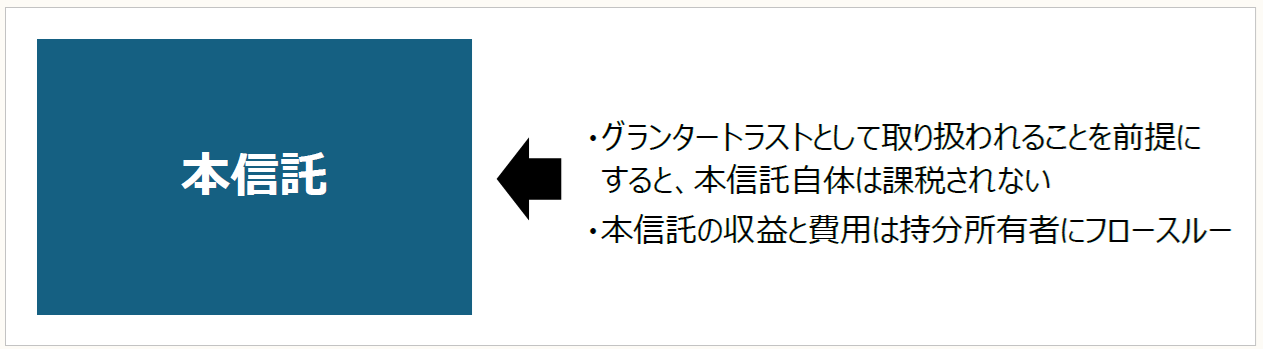
  • スポンサー及び受託者は、本信託を米国連邦所得税法上のグランタートラストとして扱う。
  • Chapman and Cutler LLPの見解では、この点に関する支配的原則(governing authority)がないため疑義がないわけではないが、本信託は米国連邦所得税法上、グランタートラストに分類されるはずである。
  • その結果、本信託自体には米国連邦所得税は課されない。その代わり、本信託の収益と費用は持分所有者にフロースルー(flow through)され、受託者は本信託の収益、利益、損失、控除をIRSに報告する。ただし、IRSや裁判所がこれに反する立場をとる可能性もある。
  • IRSが本信託はグランタートラストに分類されないという主張に成功した場合、本信託は米国連邦所得税法上、パートナーシップに分類される可能性が高く、持分所有者への課税時期その他の課税関係に影響を及ぼす可能性がある。
  • 本信託が連邦所得税法上、上場パートナーシップに分類されて、通常の法人と同様の課税に服し、本信託の収益から持分所有者への分配が通常の配当所得として持分所有者に課税される可能性もある。

ウ 米国持分所有者に対する課税
《米国持分所有者》

  • 米国持分所有者(U.S. Shareholder)とは次に掲げる持分所有者である。

① 米国の連邦所得税法上、米国の市民又は居住者として扱われる個人

② 米国、米国のいずれかの州又はコロンビア特別区の法律に基づいて設立又は組織された法人(又は米国連邦所得税法上、法人として扱われる事業体)

③ 米国連邦所得税法上、その源泉に関係なく総所得に含まれる遺産

④ 米国内の裁判所が信託の運営について第一義的な監督権限を行使することができ、かつ1人以上の米国人が信託のすべての重要な意思決定を管理する権限を有している場合の信託又は適用される財務省規則に基づき国内信託として扱うことを有効に選択した信託

《収入・費用等》

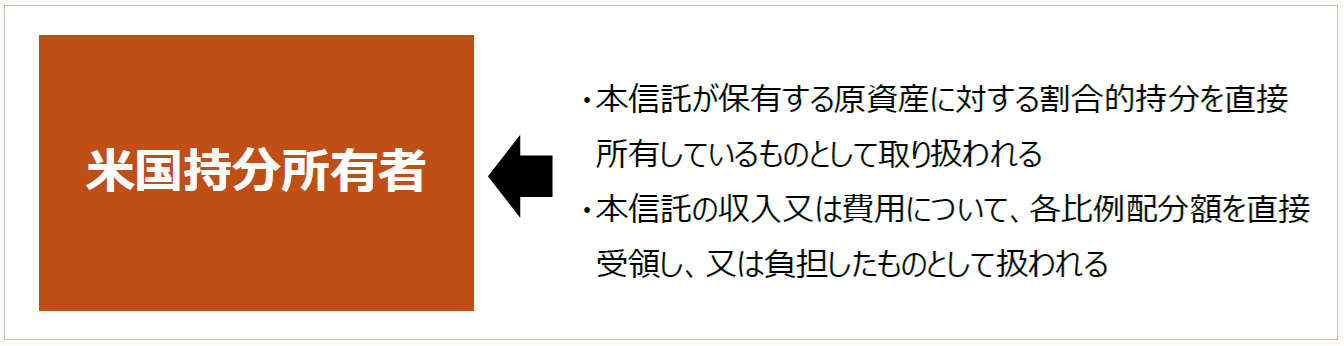
  • 米国持分所有者は、米国連邦所得税法上、本信託が保有する原資産に対する割合的持分を直接所有しているものとして取り扱われる。
  • 米国持分所有者は、本信託の収入について、各比例配分額を直接受領したものとして取り扱われ、本信託の費用について、各比例配分額を直接負担したものとして扱われる。
  • 本信託が保有するビットコインは、本信託の特定の費用の支払のために使用される場合があり、これは現在のIRSのガイダンスによれば、当該ビットコインを売却したものとして扱われる。

《ビットコインの売却等》
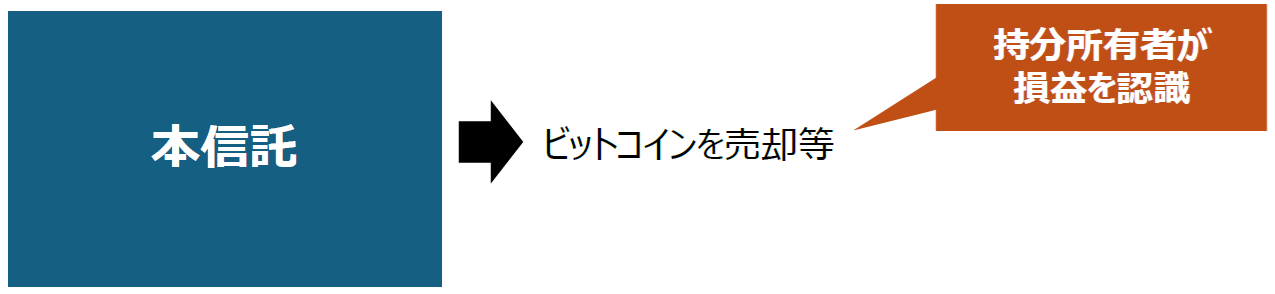
  • 本信託が、費用を支払うための現金を手に入れるためにビットコインを売却した場合又は費用を支払うためにビットコインを使用し、これが売却として取り扱われた場合には、米国持分所有者は、売却により本信託が実現した金額の比例的配分と、売却されたビットコインのその比例的配分に対応する持分所有者の取得価額との差額相当額の損益を認識することになる。
  • 売却されたビットコインに対応するその者に係る取得価額は、一般に、売却直前に本信託が保有していたすべてのビットコインに対する取得価額の合計額に、分子を売却されたビットコインの数量、分母を売却直前に本信託が保有していたビットコインの総数量とする分数を乗じて決定される。
  • 付随的権利等(本連載第52回参照)の売却代金に係る分配は、その者にとって通常所得を発生させる課税イベントである。

《本件持分の譲渡》
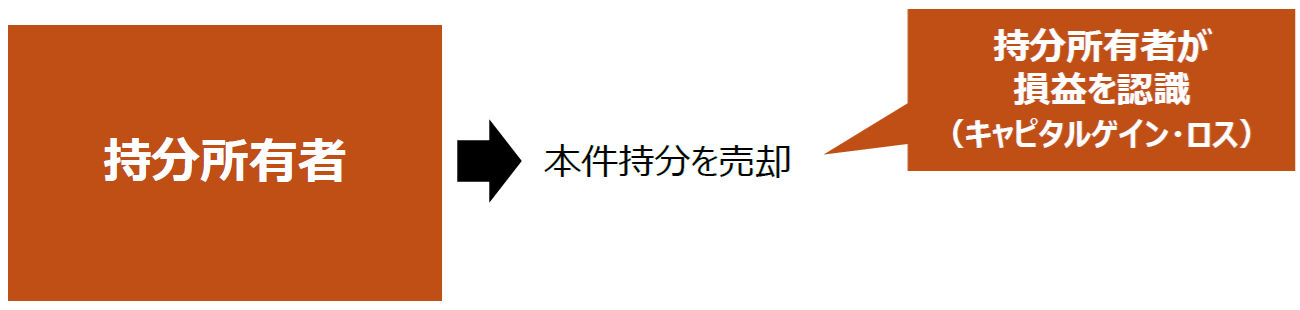
  • 米国持分所有者が本件持分の全部又は一部を売却した場合には、その者は、売却した本件持分に帰属する、売却時に本信託が保有していたビットコインの比例的配分の全部又は一部をそれぞれ売却したものとして扱われる。
  • 米国持分所有者は、通常、本件持分の売却により実現した金額と、売却時に本信託が保有していたビットコインの比例的配分のうち売却された本件持分に帰属する部分に対応するその者の取得価額との差額相当額の売却損益を認識することになる。
  • 現在のIRSガイダンスによれば、このような利益又は損失(及び本信託がビットコインを売却したことにより米国持分所有者が実現した利益又は損失)は、一般に、持分所有者における売却されたビットコインの比例的配分に係る保有期間が1年超であるかどうかによって、長期又は短期のキャピタルゲイン又はキャピタルロスとなる。
  • 償還された本件持分が表す原資産であるビットコインと引き換えに、本件持分の全部又は一部を償還することは、通常、米国持分所有者にとって課税イベントとはならない。

(8) 非米国持分所有者への課税

  • 米国持分所有者に該当しない持分所有者を非米国持分所有者(Non-U.S. Shareholder)という。
  • 非米国持分所有者は、通常、本件持分の売却や処分又は本信託によるビットコインの売却や処分によって認識される利得に関連して、米国連邦所得税を課税されない。ただし、次の場合にはこの限りではない。

① その者が個人であり、売却や処分に係る課税年度中に183日以上米国に滞在し、その利益が米国源泉によるものとして扱われる場合

② その利得が、その者による米国内における事業の遂行と実質的に関連しており、他の要件を満たす場合

  • 非米国持分所有者は、現金であるか、現物であるかを問わず、本信託から受け取る分配金に関して、通常、米国連邦所得税又は源泉所得税が課されることはない。
  • 非米国持分所有者が受け取る又は受け取ったとみなされる米国源泉のFDAP所得(Fixed or Determinable Annual or Periodical Income:定期定額所得)は、米国での事業と実質的に関連しているとみなされる所得に該当しない限り、30%の源泉所得税が課されるのが通常であるが、租税条約等により減免される可能性もある。
  • この点に関するガイダンスはないものの、フォーク、エアドロップ又は同様の事象の結果、 非米国持分所有者が認識した通常所得は上記のFDAP所得に該当すると解されるが、米国内源泉所得として扱われるか、米国外源泉所得として扱われるかどうかは明らかではなく、スポンサーを含む源泉徴収義務者は30%の税率で源泉徴収する可能性が高い。
  • ただし、 非米国持分所有者の居住地国が本信託を課税上透明な(fiscally transparent)ものとして扱う場合には、 非米国持分所有者は、上記源泉所得税が減免等される恩典を請求できる可能性がある。

(9) 米国における情報申告とバックアップ源泉徴収

  • 受託者は、本信託に関連して、IRSに所定の情報申告を行うとともに、持分所有者に対して所定の税務情報を提供する。
  • 適用される法令で義務付けられている範囲内において、各持分所有者には、本信託の年間の収益、費用、もしあれば利得及び損失の割当額に関する情報が提供される。
  • 米国持分所有者は、納税者番号を提供し、所定の証明手続きに従わない限り、特定の状況下で、税率24%の米国のバックアップ源泉徴収税が課される可能性がある。
  • 非米国持分所有者は、特定の情報申告義務や源泉徴収義務を回避するために、所定の手続きを踏み、米国人でないことを証明しなければならない場合があり、一部の者は、外国口座税務コンプライアンス法(Foreign Account Tax Compliance Act)により課される特定の情報申告や証明の要件を満たさなければならない。


〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和5年12月25日改訂)
(例)所法9①九・・・所得税法9条1項9号

(了)

この連載の公開日程は、下記の連載目次をご覧ください。
暗号資産(トークン)・NFTをめぐる税務

【第53回】


東洋大学法学部准教授
泉 絢也


←(前回) | (次回)→

連載の目次はこちら

(6) 受益権と本件持分

ア 概要

  • 本信託の受益権(beneficial interest in the trust)は本件持分に分割される。
  • 本信託の各本件持分は、本信託の純資産に対する平等な受益権を表しており、各持分保有者は、インカムゲインとキャピタルゲインの分配がある場合にはそれぞれの比例配分額を受け取る権利を有する。
  • 本件持分は全額が払込済みのものであり、信託財産の割合的所有権を超えて、信託の費用、負債又は義務に対して持分所有者が個人的に責任を負うことはない。
  • どの本件持分も、本信託の他の本件持分に対する優先権を持たない。
  • 分配がある場合はすべて、分配の基準日又は信託の終了日に登録されている本件持分の口数に応じて、信託の資産からすべての持分所有者に分配される。
  • スポンサーが別途定める場合を除き、持分所有者は、本信託が発行する追加の本件持分その他の証券(any additional shares or other securities issued by the Trust)を引き受ける権利を有していない。
  • 受益権等に関して、スポンサーは、受託者又は持分所有者の承認を求めることなしに、独自の裁量で、以下の全権を有する。

① スポンサーが随時決定する本信託の優先権、議決権、権利、義務、特権を設定・設計し、あらゆる方法で変更し、確定すること

② スポンサーの決定するところに従い、本信託の受益権を額面金額の有無にかかわらず無制限の数の持分に分割すること

③ スポンサーが適切と判断する時期及び条件により、附則において定められた制限がある場合はその制限に従って、発行数の制限なく、いかなる者に対していかなる対価においても、本件持分(端数持分を含む)を発行すること

④ 本信託が保有する資産に対する本件持分の受益権の割合を実質的に変更することなしに、本件持分を分割又は併合すること

⑤ スポンサーが望ましいと考える本件持分に関するその他の行為を行うこと

イ 本件持分の発行方式等

  • 本件持分の所有権(ownership of Shares)は、本信託、名義書換代理人又は類似の代理人の帳簿に記録される。スポンサーが適宜定める場合を除き、本件持分の所有権を証明する証書が発行されることはない。スポンサーは、本件持分に係る証書の発行、本件持分の譲渡、これらに類する事項に関して、適切と考える規則を定めることができる。
  • 場合によっては、本信託、名義書換代理人又は類似の代理人によって保管される本信託の登録簿は、持分所有者の身元及び各自が保有する口数に関して、決定的な役割を果たす。
  • 本件持分は、信託契約に従って、記名式(in registered form)で発行される。名義書換代理人は、証書式(in certificated form)の本件持分の名義書換のために登録及び書換代理人として任命されている。
  • 名義書換代理人は、登録簿にすべての持分所有者及び証書式の本件持分の所有者の記録を保管する。スポンサーは、信託契約に従って行われた場合に限り、証書式による本件持分の譲渡を認める。そのような本件持分に係る受益権は、DTC(Depositoty Trust Company)の参加者及び/又は口座保有者を通じて振替式(in book-entry form)で保有される。
  • 振替式について、本件持分に対して個々の証書は発行されない。本件持分は、1通以上の大券(global certificates)で表章され、名義書換代理人により DTCに預託され、DTCの施設で保管され、DTC のノミニーとしてCede & Co.名義で登録される。大券は、いかなるときでも発行済みの本件持分のすべてを証明するものである。

ウ 本件持分の譲渡方式等

  • 持分所有者は、次の者で、本件持分の譲渡の要件を満たしている者に限定される。

① 銀行、ブローカー・ディーラー、信託会社などのDTC参加者

② DTC参加者と直接的又は間接的に保管に係る関係を維持している間接参加者

③ DTC参加者又は間接参加者を通じて本件持分に係る権利を保有する者

  • 本件持分はDTCの振替システムを通じてのみ譲渡可能である。
  • DTC参加者ではない持分所有者は、本件持分を保有するDTC参加者(又は本件持分を保有する間接参加者その他の事業体)に本件持分の譲渡を指示することにより、DTCを通じて本件持分を譲渡できる。
  • 譲渡は証券業界の標準的な慣行に従って行われる。
  • DTCでの本件持分の譲渡は、DTCの通常の規則、運営手順及び譲渡の性質に従って行われる。DTCは、DTC参加者のために有価証券(securities)を保有し、電子的方式による口座振替処理を通じてDTC参加者間の取引の清算と決済をファシリテートしている。

(7) 米国連邦所得税の課税関係

ア スポンサーの意図

  • スポンサーは、本信託が米国連邦所得税法上、財務省規則301.7701-4条(c)(1)に定義されているインベストメントトラスト(investment trust)として運営され、取り扱われること及び内国歳入法671条~679条に規定されているグランタートラスト(grantor trust)(※)として取り扱われることを意図している。

(※) 内国歳入法上のグランタートラストとは、信託を設定した者であるグランター又は他の所有者が信託の所得や資産について管理又は指示する権限を保持している信託である、米国連邦所得税法上は、信託自体が独立の納税義務者となりうるが、グランタートラストに該当すると、信託の所得はグランター又は他の所有者に課税される(信託に帰属する所得、控除及び税額控除は、その割合に応じて、それぞれの課税所得又は税額控除の計算に含まれる)(IRS(米国内国歳入庁)ホームページ、内国歳入法671条等)。

  • 信託契約のすべての条項は、グランタートラストとして扱われるインベストメントトラストとしての地位を本信託が失うことのないように解釈されることを意図している。
  • 信託契約その他の契約のいかなる条項も、受託者又はスポンサーに持分所有者の投資を変更する権限(財務省規則301.7701-4(c)、内国歳入法等の類似又は後継の条項の意味における権限)を与えるものと解釈してはならない。
  • スポンサーは受託者に持分所有者の投資を変更するような指示を与えてはならない。本信託は、米国連邦所得税法上、本信託がグランタートラスト以外の扱いを受ける可能性がある行為を行ってはならない。
  • 本信託は、信託契約に別段の定めがある場合を除き、デラウェア州法により設立される法定信託に対して、現在又は将来施行される法律によって与えられるすべての権限及び特権を行使する権利を有する。

イ 信託課税

  • スポンサー及び受託者は、本信託を米国連邦所得税法上のグランタートラストとして扱う。
  • Chapman and Cutler LLPの見解では、この点に関する支配的原則(governing authority)がないため疑義がないわけではないが、本信託は米国連邦所得税法上、グランタートラストに分類されるはずである。
  • その結果、本信託自体には米国連邦所得税は課されない。その代わり、本信託の収益と費用は持分所有者にフロースルー(flow through)され、受託者は本信託の収益、利益、損失、控除をIRSに報告する。ただし、IRSや裁判所がこれに反する立場をとる可能性もある。
  • IRSが本信託はグランタートラストに分類されないという主張に成功した場合、本信託は米国連邦所得税法上、パートナーシップに分類される可能性が高く、持分所有者への課税時期その他の課税関係に影響を及ぼす可能性がある。
  • 本信託が連邦所得税法上、上場パートナーシップに分類されて、通常の法人と同様の課税に服し、本信託の収益から持分所有者への分配が通常の配当所得として持分所有者に課税される可能性もある。

ウ 米国持分所有者に対する課税

《米国持分所有者》

  • 米国持分所有者(U.S. Shareholder)とは次に掲げる持分所有者である。

① 米国の連邦所得税法上、米国の市民又は居住者として扱われる個人

② 米国、米国のいずれかの州又はコロンビア特別区の法律に基づいて設立又は組織された法人(又は米国連邦所得税法上、法人として扱われる事業体)

③ 米国連邦所得税法上、その源泉に関係なく総所得に含まれる遺産

④ 米国内の裁判所が信託の運営について第一義的な監督権限を行使することができ、かつ1人以上の米国人が信託のすべての重要な意思決定を管理する権限を有している場合の信託又は適用される財務省規則に基づき国内信託として扱うことを有効に選択した信託

《収入・費用等》

  • 米国持分所有者は、米国連邦所得税法上、本信託が保有する原資産に対する割合的持分を直接所有しているものとして取り扱われる。
  • 米国持分所有者は、本信託の収入について、各比例配分額を直接受領したものとして取り扱われ、本信託の費用について、各比例配分額を直接負担したものとして扱われる。
  • 本信託が保有するビットコインは、本信託の特定の費用の支払のために使用される場合があり、これは現在のIRSのガイダンスによれば、当該ビットコインを売却したものとして扱われる。

《ビットコインの売却等》

  • 本信託が、費用を支払うための現金を手に入れるためにビットコインを売却した場合又は費用を支払うためにビットコインを使用し、これが売却として取り扱われた場合には、米国持分所有者は、売却により本信託が実現した金額の比例的配分と、売却されたビットコインのその比例的配分に対応する持分所有者の取得価額との差額相当額の損益を認識することになる。
  • 売却されたビットコインに対応するその者に係る取得価額は、一般に、売却直前に本信託が保有していたすべてのビットコインに対する取得価額の合計額に、分子を売却されたビットコインの数量、分母を売却直前に本信託が保有していたビットコインの総数量とする分数を乗じて決定される。
  • 付随的権利等(本連載第52回参照)の売却代金に係る分配は、その者にとって通常所得を発生させる課税イベントである。

《本件持分の譲渡》

  • 米国持分所有者が本件持分の全部又は一部を売却した場合には、その者は、売却した本件持分に帰属する、売却時に本信託が保有していたビットコインの比例的配分の全部又は一部をそれぞれ売却したものとして扱われる。
  • 米国持分所有者は、通常、本件持分の売却により実現した金額と、売却時に本信託が保有していたビットコインの比例的配分のうち売却された本件持分に帰属する部分に対応するその者の取得価額との差額相当額の売却損益を認識することになる。
  • 現在のIRSガイダンスによれば、このような利益又は損失(及び本信託がビットコインを売却したことにより米国持分所有者が実現した利益又は損失)は、一般に、持分所有者における売却されたビットコインの比例的配分に係る保有期間が1年超であるかどうかによって、長期又は短期のキャピタルゲイン又はキャピタルロスとなる。
  • 償還された本件持分が表す原資産であるビットコインと引き換えに、本件持分の全部又は一部を償還することは、通常、米国持分所有者にとって課税イベントとはならない。

(8) 非米国持分所有者への課税

  • 米国持分所有者に該当しない持分所有者を非米国持分所有者(Non-U.S. Shareholder)という。
  • 非米国持分所有者は、通常、本件持分の売却や処分又は本信託によるビットコインの売却や処分によって認識される利得に関連して、米国連邦所得税を課税されない。ただし、次の場合にはこの限りではない。

① その者が個人であり、売却や処分に係る課税年度中に183日以上米国に滞在し、その利益が米国源泉によるものとして扱われる場合

② その利得が、その者による米国内における事業の遂行と実質的に関連しており、他の要件を満たす場合

  • 非米国持分所有者は、現金であるか、現物であるかを問わず、本信託から受け取る分配金に関して、通常、米国連邦所得税又は源泉所得税が課されることはない。
  • 非米国持分所有者が受け取る又は受け取ったとみなされる米国源泉のFDAP所得(Fixed or Determinable Annual or Periodical Income:定期定額所得)は、米国での事業と実質的に関連しているとみなされる所得に該当しない限り、30%の源泉所得税が課されるのが通常であるが、租税条約等により減免される可能性もある。
  • この点に関するガイダンスはないものの、フォーク、エアドロップ又は同様の事象の結果、 非米国持分所有者が認識した通常所得は上記のFDAP所得に該当すると解されるが、米国内源泉所得として扱われるか、米国外源泉所得として扱われるかどうかは明らかではなく、スポンサーを含む源泉徴収義務者は30%の税率で源泉徴収する可能性が高い。
  • ただし、 非米国持分所有者の居住地国が本信託を課税上透明な(fiscally transparent)ものとして扱う場合には、 非米国持分所有者は、上記源泉所得税が減免等される恩典を請求できる可能性がある。

(9) 米国における情報申告とバックアップ源泉徴収

  • 受託者は、本信託に関連して、IRSに所定の情報申告を行うとともに、持分所有者に対して所定の税務情報を提供する。
  • 適用される法令で義務付けられている範囲内において、各持分所有者には、本信託の年間の収益、費用、もしあれば利得及び損失の割当額に関する情報が提供される。
  • 米国持分所有者は、納税者番号を提供し、所定の証明手続きに従わない限り、特定の状況下で、税率24%の米国のバックアップ源泉徴収税が課される可能性がある。
  • 非米国持分所有者は、特定の情報申告義務や源泉徴収義務を回避するために、所定の手続きを踏み、米国人でないことを証明しなければならない場合があり、一部の者は、外国口座税務コンプライアンス法(Foreign Account Tax Compliance Act)により課される特定の情報申告や証明の要件を満たさなければならない。


〔凡例〕
決済・・・資金決済に関する法律
通貨・・・通貨の単位及び貨幣の発行等に関する法律
日銀法・・・日本銀行法
信託・・・信託法
所法・・・所得税法
所令・・・所得税法施行令
所基通・・・所得税基本通達
法法・・・法人税法
法令・・・法人税法施行令
消法・・・消費税法
措法・・・租税特別措置法
相基通・・・相続税法基本通達
投信法・・・投資信託及び投資法人に関する法律
投信法令・・・投資信託及び投資法人に関する法律施行令
国外送金等調書法・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律
国外送金等調書令・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行令
国外送金等調書規則・・・内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律施行規則
国税庁FAQ・・・暗号資産等に関する税務上の取扱いについて(情報)(令和5年12月25日改訂)
(例)所法9①九・・・所得税法9条1項9号

(了)

この連載の公開日程は、下記の連載目次をご覧ください。
連載目次

暗号資産(トークン)・NFT をめぐる税務

【特別編:第1回】 ★無料公開中★

「暗号資産の分離課税の全体像」-令和8年度税制改正-

1 特別編を設ける理由

2 改正に至る経緯 ―「金商法への移管」が扉を開いた

3 改正の全体マップ

4 3つの柱

5 いつから適用されるのか

【特別編:第2回】

「分離課税ルート ― 適用要件と計算」

1 4つの関門

2 何が「特定暗号資産」か

3 「譲渡」であること

4 経路が課税方式を決める

5 税額はどう計算されるか

6 「箱」の中では通算でき、外へは出せない

7 3年間の繰越控除と連年申告

8 源泉徴収も申告不要制度もない

【特別編:第3回】

「総合課税ルートと経路選択」

1 総合課税ルートは消えない

2 総合課税側でも所得税法本法が改正された

3 経路選択という新しい論点

4 経路選択にあたっての留意点

5 消費税でも位置付けが変わる

6 令和8年度税制改正を振り返って

*  *  *

【第1回】 ★無料公開中★

〔連載に当たって〕

【第2回】

第1章 暗号資産の税務と課税問題

第1節 暗号資産とは

1 暗号資産の定義

2 通貨該当性・強制通用力の有無

【第3回】

3 暗号資産の私法上の性質・位置付け

(1) 総論

(2) 各論

《更なる考察》 「占有=所有」構成

《更なる考察》 私法の議論から得られる示唆

【第4回】

第2節 所得税における暗号資産の税務と課税問題

1 所得税法の暗号資産関連規定

(1) 暗号資産の定義

【第5回】

(2) 暗号資産の贈与・低額譲渡に関する規定

【第6回】

(3) 暗号資産を譲渡した場合の計算に関する規定

ア 棚卸資産と売上原価の計算

イ 暗号資産の譲渡原価の計算

ウ 暗号資産の取得価額

【第7回】

エ 年末時点での1単位当たりの取得価額

(ア) 総平均法と移動平均法

(イ) 評価方法の選定・変更等

【第8回】

(ウ) 相続等により取得した暗号資産の取得価額

【第9回】

(エ) 暗号資産の取得価額がわからない場合と5%通達の問題

NFTに関する税務上の取扱いに係るFAQ詳解

【第10回】

◆本連載の今後の進め方について◆

問1 NFTを組成して第三者に譲渡した場合(一次流通)

1 所得の定義

2 「デジタルアートの閲覧に関する権利」が前提とされたことに伴うリスク

3 NFT取引の着眼点とNFTに係る権利の設定という構成

4 一次流通の場合の所得区分

5 法人税の取扱い

【第11回】

問2 NFTを組成して知人に贈与した場合(一次流通)

1 贈与した個人の取扱い

2 贈与した法人の取扱い

問3 非居住者がNFTを組成して、日本のマーケットプレイスで譲渡した場合(一次流通)

【第12回】

問4 購入したNFTを第三者に転売した場合(二次流通)

1 二次流通の場合の所得区分

2 譲渡所得金額の計算

3 「デジタルアートの閲覧に関する権利」という前提

4 法人税の取扱い

【第13回】

問5 第三者の不正アクセスにより購入したNFTが消失した場合

問6 役務提供の対価として取引先が発行するトークンを取得した場合

【第14回】

問7 商品の購入の際に購入先が発行するトークンを取得した場合

【第15回】

問8 ブロックチェーンゲームの報酬としてゲーム内通貨を取得した場合

【第16回】

問9 NFTを贈与又は相続により取得した場合

【第17回】

問10 NFT取引に係る源泉所得税の取扱い

【第18回】

問11 NFT取引に係る消費税の取扱い①(デジタルアートの制作者)

【第19回】

問12 NFT取引に係る消費税の取扱い②(デジタルアートに係るNFTの転売者)

【第20回】

問13 財産債務調書への記載の要否

問14 財産債務調書へのNFTの価額の記載方法

問15 国外財産調書への記載の要否

【第21回】

2 暗号資産取引と所得区分(所得の種類)

(1) 暗号資産取引と所得区分の概要

【第22回】

(2) 譲渡所得該当性を否定する国税庁の根拠

【第23回】

(3) 国会における議論①:譲渡所得該当性を否定する根拠

【第24回】

(4) 国会における議論②:資産ではあるが、譲渡所得の基因となる資産ではない?

【第25回】

(5) 国会における議論③:譲渡所得を肯定する学説と外貨の取扱い

【第26回】

(6) 国税庁の見解に対する疑問

ア 「①清算課税説」

【第27回】

イ 「②支払手段性」

【第28回】

ウ 「③暗号資産の譲渡益の性質」と「④結論」

【第29回】

《更なる考察》邦貨と外貨の交換(両替)と所得税法33条の「譲渡」

【第30回】

3 所得税における暗号資産の信用取引

【第31回】

4 その他雑所得と必要経費

(1) 必要経費の問題

【第32回】

(2) 業務に係る雑所得とその他雑所得の区分とその判断基準

【第33回】

5 マイニング所得と雑所得

(1) マイニングとは

(2) 事案の概要

(3) 基礎事実(請求人による仮想通貨のマイニングについて)

(4) 当事者の主張と争点

(5) 審判所の判断

ア 審判所の判断枠組み

イ 結論と理由

【第34回】

6 異なる種類の暗号資産同士の交換は課税イベントか

【第35回】

7 暗号資産同士の交換時に課税しないという改正要望

【第36回】

8 暗号資産の所得は誰に帰属するか

【第37回】

9 暗号資産の節税コンサルティングの被害と損害賠償

(1) 事案の概要

(2) 事実関係

(3) 裁判所の判断

(4) 類似事案における重加算税の賦課

【第38回】

10 暗号資産に係る所得を分離課税にしてほしいという改正要望

【第39回】

11 詐欺・盗難等による暗号資産の損失①(譲渡原価等と現金類似の取扱い)

【第40回】

12 詐欺・盗難等による暗号資産の損失②(雑所得の基因となる資産の損失)

【第41回】

13 詐欺・盗難等による暗号資産の損失③(雑損控除)

【第42回】

14 秘密鍵を紛失した場合

【第43回】

15 暗号資産交換業者から暗号資産に代えて金銭の補償を受けた場合

(1) 国税庁の見解

(2) 損害賠償金の課税関係

【第44回】

(3) 補償金の非課税所得該当性

(4) タックスアンサーの回答の検討

【第45回】

16 暗号資産の損失と立証責任

(1) 事案の概要

(2) 基礎事実

(3) 争点

(4) 争点についての当事者の主張

【第46回】

(5) 審判所の判断

(6) コメント

【第47回】

17 ビットコインETFと分離課税(その1):概要

(1) SECによるビットコインETFの承認

(2) ETFとは

(3) ビットコインETFの特徴

【第48回】

18 ビットコインETFと分離課税(その2):問題意識①

【第49回】

19 ビットコインETFと分離課税(その3):問題意識②

【第50回】

20 ビットコインETFと分離課税(その4):本信託の概要

(1) 本信託と本件持分

(2) 本信託の設立

(3) 本信託の投資目的等

(4) 本信託とビットコイン等

(5) その他

【第51回】

21 ビットコインETFと分離課税(その5):本信託のスキーム図と主な関係者

(1) スキーム図

(2) 主な関係者

ア スポンサー(Sponsor)

イ 受託者(Trustee)

ウ 管理者(Administrator)

エ 名義書換代理人(Transfer Agent)

オ ビットコインカストディアン(Bitcoin Custodian)

カ キャッシュカストディアン(Cash Custodian)

キ 指定参加者(Authorized Participant)

ク 持分所有者(Shareholder)

ケ その他の関係者

【第52回】

22 ビットコインETFと分離課税(その6):本信託の仕組み

(1) 設定と償還(指定参加者による買注文と売注文)

ア バスケット単位による設定と償還

イ 発行プロセス

ウ 償還プロセス

(2) 資金の使途

(3) ハードフォークによって生ずる付随的権利等の取扱い

(4) 持分所有者に対する分配

(5) 本信託の終了

【第53回】

(6) 受益権と本件持分

ア 概要

イ 本件持分の発行方式等

ウ 本件持分の譲渡方式等

(7) 米国連邦所得税の課税関係

ア スポンサーの意図

イ 信託課税

ウ 米国持分所有者に対する課税

(8) 非米国持分所有者への課税

(9) 米国における情報申告とバックアップ源泉徴収

【第54回】

23 ビットコインETFと分離課税(その7):本件分離課税特例「株式等」及び「上場株式等」

(1) 本件分離課税特例における「株式等」及び「上場株式等」の意義

(2) 「投資信託の受益権」該当性

ア 特定資産の意義と「投信法上の投資信託」該当性①

【第55回】

イ 特定資産の意義と「投信法上の投資信託」該当性②

ウ 「外国投資信託」該当性

【第56回】

エ 外国信託が投信法上の投資信託に類するものといえるかどうかは種々の事情を総合勘案すべきという見解

(3) 「特定受益証券発行信託の受益権」該当性

【第57回】

(4) 「法人課税信託」該当性

ア 「受益権を表示する証券を発行する旨の定めのある信託」該当性

(ア) 受益権を表示する「紙片」を発行する旨の定めがない信託は含まれないとする見解

【第58回】

(イ) 特定受益証券発行信託とそれ以外の受益証券発行信託で異なる課税方式を採用した趣旨

【第59回】

イ 紙片を発行せずに振替式を利用する定めのある外国信託も含まれるとする見解①(規定の趣旨との関係)

【第60回】

ウ 紙片を発行せずに振替式を利用する定めのある外国信託も含まれるとする見解②(社債等振替法に係る振替受益権との関係)

(ア) 信託法と社債等振替法

(イ) 法人税法

【第61回】

エ 「集団投資信託」該当性

(ア) 合同運用信託と紙片を発行する旨の定めがない外国投資信託

(イ) 「信託会社」該当性

【第62回】

(ウ) 「金銭信託で、共同しない多数の委託者の信託財産を合同して運用するもの」及び「信託」等該当性

オ 「信託」該当性

カ 本信託の法人課税信託該当性とその効果

(5) 「株式等で金融商品取引所に上場されているものに類するもの」

(6) 本件分離課税特例(分離課税)の適用の可否

【第63回】

24 ビットコインETFと分離課税(その8):まとめ

【第64回】

25 ビットコインETFと分離課税(その9):国税庁の回答

【第65回】

26 DeFi取引と課税①:DeFiとDEX

(1) DeFiとは

(2) スマートコントラクトとは

(3) DEXとは

【第66回】

(4) Uniswap

【第67回】

27 DeFi取引と課税②:流動性供給開始は課税イベントか

(1) 課税イベントになるという見解

(2) 課税イベントと実現

【第68回】

(3) 暗号資産(トークン)の含み損益の課税イベント

【第69回】

(4) 権利義務の帰属主体の不存在

(5) 課税イベントの候補

【第70回】

28 DeFi取引と課税③:トークンのラップは課税イベントか

(1) ラップとブリッジ

【第71回】

(2) BTCからWBTCへのラップ

(3) ラップは課税イベントか

ア 課税イベントと捉える見解

【第72回】

イ カストディアンがいるケース

ウ カストディアンがいないケース

【第73回】

29 CARF(暗号資産等報告枠組み)と日本版CARF

(1) CARF・日本版CARFの概要①

【第74回】

(2) CARF・日本版CARFの概要②

【第75回】

(3) CARF・日本版CARFの概要③

ア 暗号資産

【第76回】

イ RCASPと報告暗号資産交換業者等

【第77回】

30 暗号資産と税務調査①

(1) 問題意識と方向性

【第78回】

(2) 匿名性・分散性と税務執行上の問題

ア スーパータックスヘイブンとしての暗号資産の特徴

【第79回】

イ 暗号資産の匿名性

【第80回】

ウ 匿名性・分散性の相互関連性

【第81回】

エ 匿名性がもたらす税務執行上の問題

【第82回】

オ 暗号資産の分散性

【第83回】

カ 分散性がもたらす税務執行上の問題

【第84回】

キ CARFの限界

【第85回】

ク CARFとプライベートウォレットアドレスの情報

【第86回】

ケ 日本における状況と国税庁が直面する問題

(ア) 暗号資産利用者の増加への対応

【第87回】

(イ) 税務調査による税務コンプライアンスの確保とCEXへの着目

【第88回】

(ウ) 海外CEX、DEX、プライベートウォレットの利用がもたらす問題

【第89回】

(エ) 海外CEX、DEX、プライベートウォレットと税務調査

【第90回】

31 暗号資産と税務調査②:ブロックチェーン分析

(1) ブロックチェーン分析とは何か

ア ブロックチェーン分析とは

イ パブリックブロックチェーンの「公開性」と「仮名性」

【第91回】

ウ オンランプ・オフランプという現実世界との接点

【第92回】

(2) ブロックチェーン分析の税務調査利用

ア ブロックチェーン分析による追跡・調査選定

【第93回】

イ 実際のブロックチェーン分析ツール

【第94回】

ウ ブロックチェーン分析を用いた暗号資産脱税事件(米国の事例)

(ア) 事案の概要

(イ) ブロックチェーン分析の関与

(ウ) 捜査・立証活動

(エ) 公開情報と情報分析・変換能力

(オ) 総括

【第95回】

エ ブロックチェーン分析を利用した大規模選定

(ア) ブロックチェーン分析の選定利用

(イ) データソリューションズ × リアクターによる効率的大規模選定

【第96回】

(3) 期待と限界

ア ブロックチェーン分析の有効性:期待と限界

イ 国税庁がとるべき対応策

ウ まとめ

【第97回】

32 暗号資産と税務調査③:損益計算の困難性と税務執行上の問題

(1) 暗号資産の損益計算の手順と重要性

ア 概要

イ 損益計算の基本的手順

(2) 暗号資産の損益計算に必要な知識やスキル

【第98回】

(3) 暗号資産の損益計算の困難性

ア 概要

イ 各段階で生じる問題

① 取引所やブロックチェーンからデータを取得等

【第99回】

② データを損益計算ソフトに取込み

③ 確認を要する取引や年末数量不一致の問題を解消

【第100回】  

④ 取引金額・損益計上の有無・タイミング等を判断し、損益を確定

(ア) ブロックチェーンの記録からわかること・わからないこと

(イ) トランザクション別取引タイプと問題点・注意点

(ウ) その他損益計算時の問題点・注意点

【第101回】  10/29公開予定

(4) 問題への対処方法とその困難性

ア 対処方法

【第102回】  11/12公開予定

イ 納税者が直面するギャップ

【第103回】  11/26公開予定

ウ ブロックチェーンエクスプローラーの不完全性

【第104回】  12/10公開予定

エ 国税庁が直面する問題

オ 国税庁がとるべき対応策

【第105回】  12/24公開予定

33 暗号資産と税務調査④:まとめ

・・・  以下、順次公開 ・・・

筆者紹介

泉 絢也

(いずみ・じゅんや)

東洋大学法学部教授
博士(会計学)

2023年3月末まで千葉商科大学商経学部准教授、2023年4月から2025年3月末まで東洋大学法学部准教授の後、2025年4月より東洋大学法学部教授。中央大学ビジネススクール非常勤講師。
(一社)アコード租税総合研究所研究顧問。
早稲田大学政治経済学部経済学科卒業。博士(会計学・中央大学)。
Twitter:@taxlaw17
ブログ:https://note.com/cryptotax/

【著書】
・泉絢也『暗号資産の税金はこう変わる-分離課税の仕組みと実務』(清文社2026)(単著)
・泉絢也『逐条解説 法人税法第22条の2 収益認識会計基準に対応する法令・通達の論点整理』(清文社2023)(単著)
・泉絢也=藤本剛平『事例でわかる! NFT・暗号資産の税務』(中央経済社2022)(共著)
・泉絢也『パブリックコメントと租税法』(日本評論社2020)(単著)
・酒井克彦編『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(ぎょうせい2019)(共著)
・松嶋 隆弘=渡邊涼介編著『仮想通貨はこう変わる!!暗号資産の法律・税務・会計』(ぎょうせい2019)(共著)

【論文】
・「仮想通貨(暗号通貨、暗号資産)の譲渡による所得の譲渡所得該当性-アメリカ連邦所得税におけるキャピタルゲイン及び為替差損益の取扱いを手掛かりとして-」税法学581号3頁以下
・「NFT(ノンファンジブルトークン)の譲渡による所得は 譲渡所得か?もしそうであれば非課税所得か?」千葉商大論叢59巻3号143頁など
・「法人税法における暗号資産税制の問題点(1)・(2完)-期末時価評価課税の改正提言-」千葉商大論叢60巻1号73頁、千葉商大紀要60巻1号61頁
など多数


関連書籍

租税条約関係法規集

公益財団法人 納税協会連合会 編集部 編

中小企業の事業承継

税理士 牧口晴一 著 法学博士・税理士 齋藤孝一 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

金融・投資商品の税務Q&A

PwC税理士法人 税理士 箱田晶子 著 税理士 高木 宏 著 税理士 西川真由美 著

生産性向上のための建設業バックオフィスDX

一般財団法人 建設産業経理研究機構 編

「配当還元方式」徹底活用ガイド

税理士 山本和義 著

SPC&匿名組合の法律・会計税務と評価

弁護士 永沢 徹 監修 さくら綜合事務所グループ 編著

信託法務大全 第2編

田中和明 編著 小出卓哉 編著 及川富美子 著 齋藤 崇 著 佐久間 亨 著 冨田雄介 著 畠山久志 著 松田和之 著 森田豪丈 著

事例で学ぶ暗号資産・NFT・メタバースの会計税務Q&A70選

税理士 延平昌弥 著 税理士 山田誠一朗 著 税理士 髙橋健悟 著 税理士 藤原琢也 著 税理士 田村光裕 著 税理士 山中朋文 著

CSVの “超” 活用術

税理士・中小企業診断士 上野一也 著

非公開会社における少数株主対策の実務

弁護士法人ピクト法律事務所 代表弁護士 永吉啓一郎 著

税理士との対話で導く 会社業務の電子化と電子帳簿保存法

税理士 上西左大信 監修 公認会計士・税理士 田淵正信 編著 公認会計士 藤田立雄 共著 税理士 山野展弘 共著 公認会計士・税理士 大谷泰史 共著 公認会計士・税理士 圓尾紀憲 共著 公認会計士・税理士 久保 亮 共著

はじめての国際相続

税理士法人ゆいアドバイザーズ 中山史子 著

これからの相続不動産と税務

税理士 小林磨寿美 著

新着情報

もっと見る

記事検索

#