「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例161(相続税)】
市街地農地には「地積規模の大きな宅地の評価」が適用できないものと思い込み、これを適用せずに申告し、更正の請求期限後に別税理士の指摘を受けたため、回復不能な過大納付税額が発生し、損害賠償請求を受けた事例
税理士 齋藤 和助
《事例の概要》
被相続人甲(一次相続)及びその配偶者である被相続人乙(二次相続)の相続税申告において、地積規模の大きな宅地に該当する市街地農地を所有していたにもかかわらず、「地積規模の大きな宅地の評価」の適用をせずに申告してしまい、別税理士が乙(二次相続)の相続税申告につき「地積規模の大きな宅地の評価」を適用して更正の請求を行ったところこれが認められた。
これにより、更正の請求期限が徒過してしまった甲(一次相続)の相続税申告につき、「地積規模の大きな宅地の評価」を適用していれば税額を減額できたとして、過大納付税額等につき、損害賠償請求を受けた。
《賠償請求の経緯》
- 令和元年9月
被相続人甲(一次相続)の相続開始。 - 令和元年10月
甲の相続税申告業務受任。 - 令和2年7月
被相続人甲の相続税申告書を市街地農地に「地積規模の大きな宅地の評価」の適用をせずに提出。 - 令和4年3月
甲の配偶者である乙(二次相続)の相続開始。 - 令和4年4月
乙の相続税申告業務受任。 - 令和5年1月
被相続人乙の相続税申告書を市街地農地に「地積規模の大きな宅地の評価」の適用をせずに提出。相続税は延納により納付。 - 令和5年12月
相続税支払いのため銀行より2,000万円借入れ。 - 令和7年7月
被相続人甲の相続税申告の更正の請求期限。 - 令和7年8月
別税理士が被相続人乙の相続税申告につき市街地農地に「地積規模の大きな宅地の評価」の適用をした更正の請求書を提出。 - 令和7年9月
上記を認める更正通知書を受領。 - 令和8年1月
依頼者より過大納付税額等につき損害賠償請求を受ける。
《基礎知識》
◆市街地農地(評通36-4)
市街地農地とは、次に掲げる農地のうち、そのいずれかに該当するものをいう。
① 農地法第4条又は第5条に規定する転用許可を受けた農地
② 市街化区域内にある農地
③ 農地法等の一部を改正する法律附則第2条第5項の規定によりなお従前の例によるものとされる改正前の農地法第7条第1項第4号の規定により、転用許可を要しない農地として、都道府県知事の指定を受けたもの
◆市街地農地の評価(評通40)
市街地農地は宅地比準方式又は倍率方式により評価する。なお、その農地が宅地であるとした場合の1平方メートル当たりの価額については、その農地が宅地であるとした場合において「地積規模の大きな宅地の評価」の定めの適用対象となるときには、これを適用して計算することに留意する。
◆地積規模の大きな宅地の評価-市街地農地等(国税庁HP)
市街地農地について、「地積規模の大きな宅地の評価」の適用要件を満たす場合には、その適用対象となります(市街地周辺農地、市街地山林及び市街地原野についても同様です。)。ただし、路線価地域にあっては、宅地の場合と同様に、普通商業・併用住宅地区及び普通住宅地区に所在するものに限られます。
なお、市街地農地等であっても、①宅地へ転用するには多額の造成費を要するため、経済合理性の観点から宅地への転用が見込めない場合や、②急傾斜地などのように宅地への造成が物理的に不可能であるため宅地への転用が見込めない場合については、戸建住宅用地としての分割分譲が想定されませんので、「地積規模の大きな宅地の評価」の適用対象となりません。
◆地積規模の大きな宅地の評価(評通20-2)
(1) 地積規模の大きな宅地の意義
地積規模の大きな宅地とは次の全ての要件を満たしている宅地をいう。
① 三大都市圏(首都圏、近畿圏、中部圏)においては500㎡以上の地積の宅地、それ以外の地域においては1,000㎡以上の地積の宅地であること。
② 次のイからハまでのいずれかに該当するものでないこと。
イ 市街化調整区域に所在する宅地
ロ 工業専用地域に所在する宅地
ハ 容積率が10分の40(東京都の特別区においては10分の30)以上の地域に所在する宅地
③ 普通商業・併用住宅地区及び普通住宅地区として定められた地域に所在する宅地であること。
(2) 評価方法
① 路線価方式適用地域
路線価×各種補正率(※1)×規模格差補正率(※2)×地積
(※1) 各種補正率とは、奥行価格補正率・間口狭小補正率・奥行長大補正率・不整形地補正率である。
(※2) 規模格差補正率とは、次の算式より求めた率をいう。
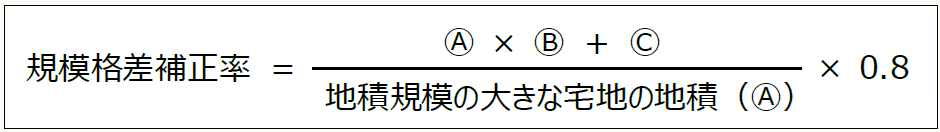
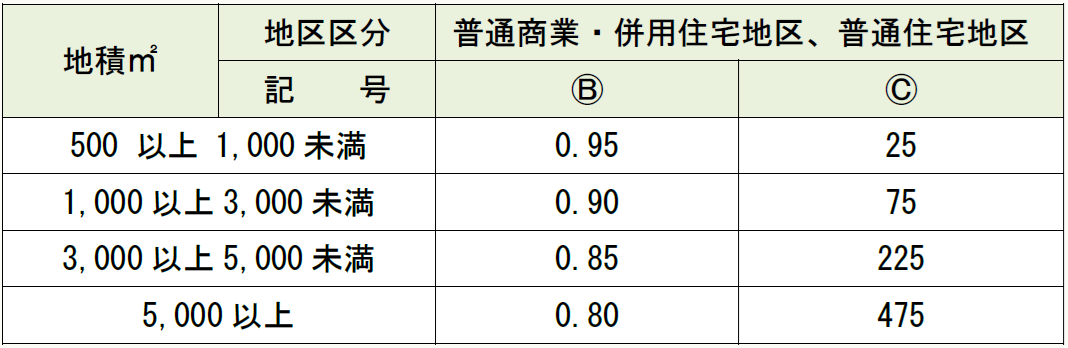
上の算式中の「Ⓑ」及び「Ⓒ」は、地積規模の大きな宅地が所在する地域に応じ、それぞれ次に掲げる表のとおりとする。
イ 三大都市圏に所在する宅地
ロ 三大都市圏以外の地域に所在する宅地
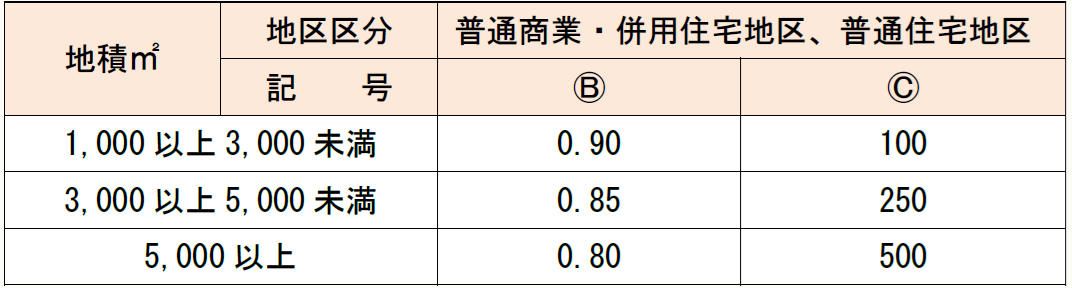
(注) 上記算式により計算した規模格差補正率は、小数点以下第2位未満を切り捨てる。
② 倍率方式適用地域
次のイとハのうちいずれか低い金額。
イ 固定資産税評価額×倍率
ロ その宅地が標準的な間口距離及び奥行距離を有する宅地であるとした場合の1㎡当たりの価額を路線価とし、かつ、その宅地が普通住宅地区に所在するものとして上記①に準じて計算した価額
《税理士の落とし穴》
市街地農地には「地積規模の大きな宅地の評価」が適用できないものと思い込んでいた。
《税理士の責任》
被相続人甲は地積規模の大きな宅地に該当する市街地農地等を複数所有していた。しかし、税理士は「地積規模の大きな宅地の評価」は適用できないものと思い込み、通常の方式で評価・申告し、甲の所有していた土地を相続した乙の相続税申告についても同様に申告していた。
その後、依頼者が別税理士に相続税申告の見直しを依頼したところ、別税理士は、被相続人乙の相続税申告について、所有していた市街地農地等につき、「地積規模の大きな宅地の評価」や、宅地造成費の計算を適用して更正の請求を行い、これが認められた。
これにより、乙の当初申告における過大納付税額は回復したが、更正の請求期限を徒過し、回復できない甲の過大納付税額、乙の当初申告に係る利子税、相続税額を支払うために実行した銀行借入金に係る諸費用等及び税理士に支払った申告書作成報酬につき損害賠償請求を受けた。
当初申告において「地積規模の大きな宅地の評価」等を適用していれば、過大納付税額は発生しなかったことから、税理士に責任がある。
《予防策》
[ポイント①]
適用要件を満たしていないか必ず確認する
広大地評価は平成29年度の税制改正によって平成29年分をもって廃止され、これに代わって設けられたのが「地積規模の大きな宅地の評価」であり、平成30年1月1日以降の相続から適用されている。
「地積規模の大きな宅地の評価」も広大地評価と同様に、面積が著しく広い土地の評価額を減額できる制度であるが、適用要件がより明確になったため、適用要件を満たしていれば、必ず適用できる。したがって、適用要件を満たしていないか必ず確認し、満たしている場合には必ず適用する必要がある。
[ポイント②]
税賠保険の免責事由
本事例の場合、過大納付税額以外にも、相続税を延納したことによる利子税、相続税額を支払うために実行した銀行借入金に係る諸費用等、税理士に支払った申告書作成報酬についても損害賠償請求を受けている。税賠保険では上記のうち、利子税と税理士報酬の返還については保険の対象にならないので確認しておきたい。
(了)
次回は9/24に公開予定です。