「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例149(消費税)】
国、地方公共団体、公共・公益法人等の仕入控除税額の計算の特例を知らなかったため、特定収入がある場合の仕入控除税額の調整を行っておらず、結果として不利な原則課税により申告していた事例
税理士 齋藤 和助
《事例の概要》
依頼者は、特定収入がある任意団体であり、特定収入割合が常に5%超であった。税理士は特定収入に関する知識がなかったため、通常の法人と同様の原則課税により申告を行っていた。そして別件で税務署を訪問した際、担当官より、特定収入がある場合の仕入控除税額の調整がされていない旨の指摘を受け、修正申告するように指導された。
依頼者の任意団体は収益事業に関する売上高が常に5,000万円以下であり、上記調整を行うのであれば、簡易課税が有利であった。これにより、有利な簡易課税と不利な原則課税との差額につき損害が発生したとして、賠償請求を受けた。
《賠償請求の経緯》
- 令和T年4月
依頼者が任意団体を設立。関与開始。 - 令和V年5月
令和V年3月期の消費税を特定収入がある場合の仕入控除税額の調整を行わず原則課税で申告。以下令和X年3月期まで同様。 - 令和Y年4月
依頼者が一般社団法人の設立を希望していたため、所轄税務署を訪問し相談。相談中に特定収入がある場合の仕入控除税額の調整がされていないことが発覚。修正申告するように指導される。 - 令和Y年4月
依頼者に報告し、賠償請求を受ける。 - 令和Y年4月
令和V年3月期から令和X年3月期の消費税を修正申告。 - 令和Y年5月
令和Y年3月期の消費税を上記調整を行ったうえで原則課税で申告。 - 令和Y年9月
「課税期間特例選択届出書」で課税期間を区切り、令和Z年12月期からの「簡易課税制度選択届出書」を提出。 - 令和Z年11月
令和Z年9月期の消費税を上記調整を行ったうえで原則課税で申告。
《基礎知識》
◆国、地方公共団体、公共・公益法人等の仕入控除税額の計算の特例
国、地方公共団体、公共・公益法人等(人格のない社団等を含む)は、本来、市場経済の法則が成り立たない事業を行っていることが多く、通常は租税、補助金、会費、寄附金等の対価性のない収入を恒常的な財源としているのが実態である。
このような対価性のない収入によって賄われる課税仕入れ等は、課税売上げのコストを構成しない、いわば最終消費的な性格を持つものと考えられる。また、消費税法における仕入税額控除制度は、税の累積を排除するためのものであることから、対価性のない収入を原資とする課税仕入れ等に係る税額を課税売上げに係る消費税の額から控除することは合理性がない。
そこで、国、地方公共団体、公共・公益法人等については、通常の方法により計算される仕入控除税額について調整を行い、補助金等の対価性のない特定収入により賄われる課税仕入れ等に係る税額について、仕入税額控除の対象から除外することとされている。
◆特定収入の意義(消基通16-2-1)
国、地方公共団体等に対する仕入れに係る消費税額の計算の特例に規定する「特定収入」とは、資産の譲渡等の対価に該当しない収入のうち、次の特定収入に該当しないものに掲げる収入以外の収入をいうのであるから、例えば、次の収入がこれに該当する。
(1) 租税
(2) 補助金
(3) 交付金
(4) 寄附金
(5) 出資に対する配当金
(6) 保険金
(7) 損害賠償金
(8) 資産の譲渡等の対価に該当しない負担金、他会計からの繰入金、会費等、喜捨金等
◆特定収入に該当しないもの(消令75)
資産の譲渡等の対価以外の収入で、次のようなものは特定収入に該当しない。
(1) 借入金及び債券の発行に係る収入で、法令によりその返済又は償還のため補助金、負担金等の交付を受けることが規定されているもの以外のもの
(2) 出資金
(3) 預金、貯金及び預り金
(4) 貸付回収金
(5) 返還金及び還付金
(6) 次に掲げる収入
① 法令又は交付要綱等において、特定支出のためにのみ使用することとされている収入
② 国、地方公共団体が合理的な方法により資産の譲渡等の対価以外の収入の使途を明らかにした文書において、特定支出のためにのみ使用することとされている収入
③ 公益社団法人又は公益財団法人が作成した寄附金の募集に係る文書において、特定支出のためにのみ使用することとされているその寄附金の収入
◆特定収入がある場合の仕入控除税額の調整
国、地方公共団体、公共・公益法人等が簡易課税制度を適用せず、原則課税により仕入控除税額を計算する場合で、特定収入割合が5%を超えるときは、通常の計算方法によって算出した仕入控除税額から一定の方法によって計算した特定収入に係る課税仕入れ等の消費税額を控除した残額を、その課税期間の仕入控除税額としなければならない。
ただし、国、地方公共団体、公共・公益法人等が簡易課税制度を適用している場合又は特定収入割合が5%以下である場合には、この仕入控除税額の調整をする必要はなく、通常の計算方法によって算出した仕入控除税額の全額を、その課税期間の仕入控除税額とすることができる。
◆特定収入割合
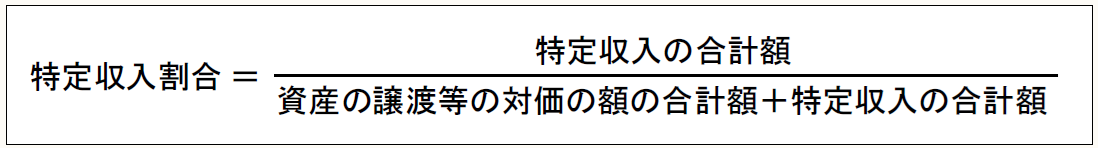
特定収入割合は、その課税期間中の特定収入の合計額を、その課税期間中の税抜課税売上高、免税売上高、非課税売上高、国外売上高の合計額(=資産の譲渡等の対価の額の合計額)及び特定収入の合計額の総合計額で除して計算する。
《税理士の落とし穴》
そもそも国、地方公共団体、公共・公益法人等の仕入控除税額の計算の特例を知らなかった。
《税理士の責任》
依頼者の任意団体は特定収入割合が5%を超える団体ではあったが、基準期間における課税売上高は常に5,000万円以下であったため、簡易課税を選択することによりこの仕入控除税額の調整を回避することができ、有利であった。
しかし、税理士は任意団体等の申告経験がなく、特定収入に関する知識がなかったため、特定収入がある場合の仕入控除税額の調整を行わず、原則課税有利と判断し、簡易課税の届出を提出することなく3期にわたり原則課税で申告していた。依頼者が任意団体から一般社団法人への変更を希望したため、その相談に所轄税務署を訪れた際、担当官から特定収入がある場合の仕入控除税額の調整がされていない旨の指摘を受け、初めてこれを認識している。
当初より特定収入割合が5%を超える場合には、特定収入がある場合の仕入控除税額の調整が必要であることを認識したうえで原則課税と簡易課税の有利選択を行っていれば、上記仕入控除税額の調整が必要ない簡易課税が有利であることは判断でき、有利な簡易課税を選択できたことから、税理士に責任がある。
《予防策》
[ポイント①]
国税庁のパンフレットを確認する
国、地方公共団体や公共・公益法人等の消費税に関しては、毎年、国税庁のHPに「国、地方公共団体や公共・公益法人等と消費税」というパンフレットが公表されている。このパンフレットを一通り確認すれば、国、地方公共団体や公共・公益法人等の特例計算の流れが分かるので、国、地方公共団体や公共・公益法人等に関与開始した場合には確認しておきたい。
「国、地方公共団体や公共・公益法人等と消費税(令和7年6月)」
[ポイント②]
ダブルチェック体制の構築
申告時のミスは期中処理と違い、ある程度申告書自体をチェックすることで防げる。担当者だけのチェックであると、正しく作成したはずであるとの思い込みから、何度チェックしても見落としてしまうことがある。
したがって、担当者以外の有資格者等により、チェックシート等を使用して事務所等内でダブルチェックができる体制を構築しておきたい。
(了)
次回は9/25に公開予定です。