「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例150(法人税)】
親会社が「被支配会社でない法人」であるため「留保金課税」の適用がないにもかかわらず、これを適用して申告してしまった事例
税理士 齋藤 和助
《事例の概要》
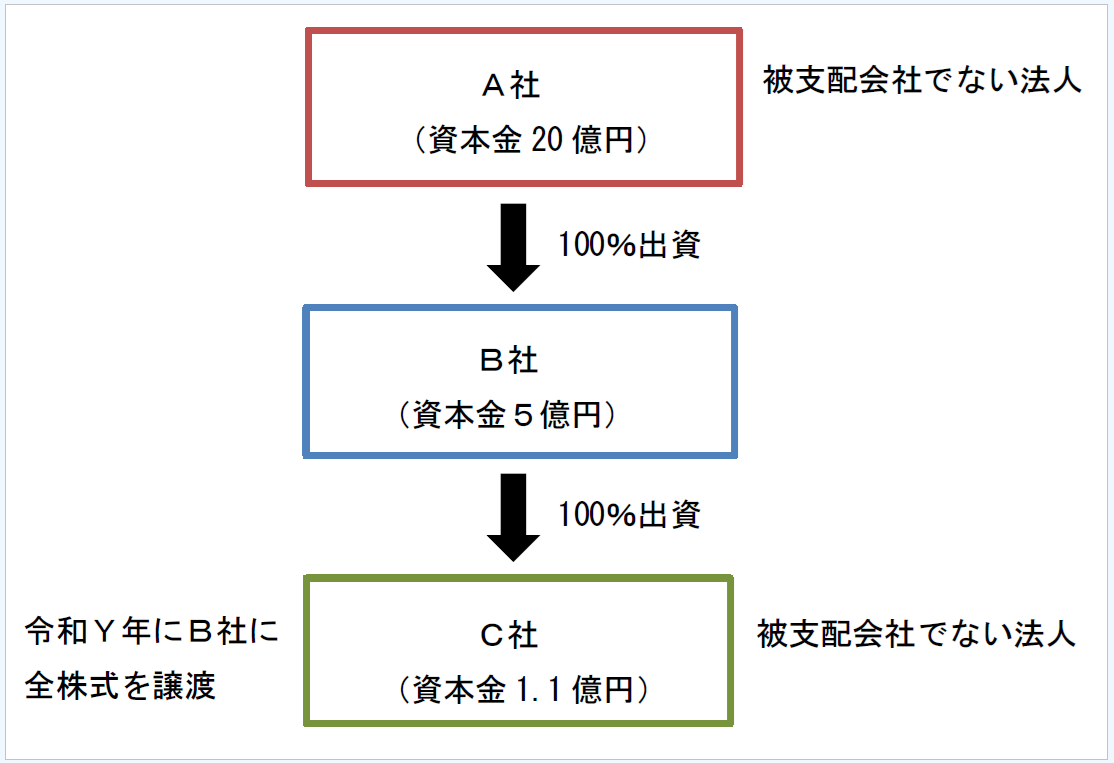
令和Z年3月期の法人税につき依頼者であるC社(資本金1.1億円)の創業者社長が全株式をB社(資本金5億円)へ譲渡したため、C社はB社の完全子会社となった。B社はA社(資本金20億円)の完全子会社であり、A社は「被支配会社でない法人」であることから、C社は「特定同族会社の特別税率」(以下「留保金課税」という)の適用がないにもかかわらず、これを適用して申告してしまった。これにより法人税等につき過大納付が発生し、賠償請求を受けたものである。
《賠償請求の経緯》
- 平成X年4月
法人設立。関与開始。 - 令和Y年4月
創業者社長が全株式をB社へ譲渡。 - 令和Z年5月
令和Z年3月期の法人税を「留保金課税」の適用がないにもかかわらず「留保金課税」を適用して申告。 - 令和Z年5月
依頼者より「留保金課税」の適用はないのではないかとの指摘あり。 - 令和Z年6月
グループ会社の出資関係を確認したところ、親会社であるA社が「被支配会社でない法人」であるため、依頼者からの指摘どおり「留保金課税」の適用がないことが判明。過大納付税額につき損害賠償請求を受ける。
《基礎知識》
◆特定同族会社の特別税率(法67)
内国法人である特定同族会社の各事業年度の留保金額が留保控除額を超える場合には、その特定同族会社に対して課する各事業年度の所得に対する法人税の額は、通常の法人税の額に、その超える部分の留保金額に一定の割合を乗じて計算した金額の合計額を加算した金額とする。
◆特定同族会社
特定同族会社とは、被支配会社で、被支配会社であることについての判定の基礎となった株主等のうちに被支配会社でない法人がある場合には、その法人をその判定の基礎となる株主等から除外して判定するものとした場合においても被支配会社となるものをいう。
◆被支配会社
被支配会社とは、会社の株主等(自己株式等を除く)の1人並びにこれと特殊の関係のある個人及び法人がその会社の発行済株式又は出資(自己株式等を除く)の総数又は総額の100分の50を超える数又は金額の株式又は出資を有する場合におけるその会社をいう。
◆特別税率を適用されない特定同族会社の範囲(法基通16-1-1)
特定同族会社の特別税率に規定する「被支配会社でない法人」には、被支配会社でない法人を被支配会社であるかどうかの判定の基礎となる株主等に選定したことによって被支配会社となる場合のその被支配会社(以下「被支配会社でない法人の子会社」という)、その被支配会社でない法人の子会社を被支配会社であるかどうかの判定の基礎となる株主等に選定したために被支配会社となる場合のその被支配会社(以下「被支配会社でない法人の孫会社」という)、その被支配会社でない法人の孫会社を被支配会社であるかどうかの判定の基礎となる株主等に選定したために被支配会社となる場合のその被支配会社等、被支配会社でない法人の直接又は間接の被支配会社も含まれる。
◆特定同族会社とならない法人
清算中のもの及び資本金の額又は出資金の額が1億円以下であるものは除かれる。ただし、資本金の額又は出資金の額が1億円以下であっても次に該当するものは特定同族会社となる。
① 一の大法人(次に掲げるもの)による完全支配関係があるもの
・資本金の額又は出資金の額が5億円以上である法人
・相互会社(外国相互会社を含む)
・法人税法第4条の3に規定する受託法人
② 完全支配関係がある複数の大法人に発行株式等の全部を保有されているもの
③ 投資法人
④ 特定目的会社
⑤ 大通算法人
《税理士の落とし穴》
そもそも「被支配会社でない法人」に該当するため、「留保金課税」の適用がないにもかかわらず、資本金の額が1億円超であったため、親会社の株主構成の確認を怠り「留保金課税」の適用をしてしまった。
《税理士の責任》
依頼者であるC社(資本金1.1億円)は普通法人であり、令和Y年に創業者社長が全株式をB社(資本金5億円)に譲渡したため、A社(資本金20億円)を親会社とするグループ法人の孫会社となった。税理士はA社が被支配会社でない法人であるため、C社にはそもそも「留保金課税」の適用はないにもかかわらず、A社の株主構成を確認せず、「留保金課税」の適用があるものと誤認し、これを適用して申告してしまった。そして、その後、依頼者より上記ミスを指摘され、改めて親会社の株主構成を確認したところ、C社は被支配会社でない法人の直接及び間接の被支配会社に該当することから、特定同族会社に該当しないため、「留保金課税」の適用はないことが判明した。
当初申告において、親会社の株主構成を確認し、A社が「被支配会社でない法人」であることを認識していれば、「留保金課税」を適用せず、過大納付にはならなかったことから、税理士に責任がある。
《予防策》
[ポイント①]
特定同族会社の判定に注意
「留保金課税」の適用がある特定同族会社とは、被支配会社で、被支配会社であることについての判定の基礎となった株主等のうちに「被支配会社でない法人」がある場合には、その法人をその判定の基礎となる株主等から除外して判定するものとした場合においても被支配会社となるものをいい、上記「被支配会社でない法人」には被支配会社でない法人の直接又は間接の被支配会社も含まれる。
したがって、親会社が被支配会社でない法人である場合、孫会社も被支配会社でない法人になることから、資本金に関係なく「留保金課税」の適用はない。本事例の場合、C社が全株式をB社へ譲渡した際に、A社の株主構成を確認していれば防げたミスである。
[ポイント②]
ダブルチェック体制の構築
申告時のミスは、期中処理と違い、ある程度申告書自体をチェックすることで防げる。担当者だけのチェックであると、正しく作成したはずであるとの思い込みから、何度チェックしても見落としてしまうことがある。
したがって、担当者以外の有資格者等により、チェックシート等を使用して事務所等内でダブルチェックができる体制を構築しておきたい。
(了)
次回は10/23に公開予定です。