「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例146(法人税)】
換算が認められない債務免除を行わない長期貸付金まで換算換えをして税額計算を行っていたため、税務調査を受け、為替差損の誤計上を指摘され、修正税額が発生してしまった事例
税理士 齋藤 和助
《事例の概要》
令和Y年3月期の法人税につき、A社の繰越欠損金が今期で切捨てになるため、A社代表者がA社に対して所有する長期貸付金を「法人税額がかからない程度に債務免除を行いたい」との依頼を受けた。
A社代表者が所有する長期貸付金には米ドル建てのものが含まれていたため、税理士は為替換算を行い、繰越欠損金を使って納付税額がゼロになるように債務免除額を計算して申告を行った。
ところが、税理士は換算が認められない債務免除を行わない長期貸付金まで換算換えをして税額計算を行っていたため、税務調査を受け、為替差損の誤計上を指摘され、修正税額が発生してしまった。
これにより、当初想定した納付税額が過大になったとして修正税額について損害賠償請求を受けた。
《賠償請求の経緯》
- 平成X1年4月
A社設立。関与開始。 - 令和X年10月
令和Y年3月期に繰越欠損金が切捨てになるため、代表者より「法人税額がかからない程度に債務免除を行いたい」との依頼を受け、代表者が所有する長期貸付金の一部について債務免除を行うことを決定。 - 令和Y年3月
為替換算を行い、繰越欠損金を使って納付税額がゼロになるよう債務免除額を計算。 - 令和Y年5月
令和Y年3月期の法人税申告書を提出。 - 令和Y年10月
税務調査。 - 令和Y年10月
債務免除時の債務の為替換算について誤りを指摘され、令和Y年3月期の修正申告を指導される。 - 令和Y年10月
関与先に上記事実を説明、修正税額について損害賠償請求を受ける。 - 令和Y年11月
令和Y年3月期の修正申告書を提出。
《基礎知識》
◆外貨建取引の換算(法法61の8①)
内国法人が外貨建取引(外国通貨で支払が行われる資産の販売及び購入、役務の提供、金銭の貸付け及び借入れ、剰余金の配当その他の取引をいう。以下同じ)を行った場合には、外貨建取引の金額の円換算額(外国通貨で表示された金額を本邦通貨表示の金額に換算した金額をいう。以下同じ)は、外貨建取引を行った時における外国為替の売買相場により換算した金額とする。
◆外貨建資産等の期末換算差益又は期末換算差損の益金又は損金算入等(法法61の9①)
内国法人が事業年度終了の時において次に掲げる資産及び負債(以下「外貨建資産等」という)を有する場合には、その時における外貨建資産等の金額の円換算額は、外貨建資産等の区分に応じ以下に定める方法により換算した金額とする。
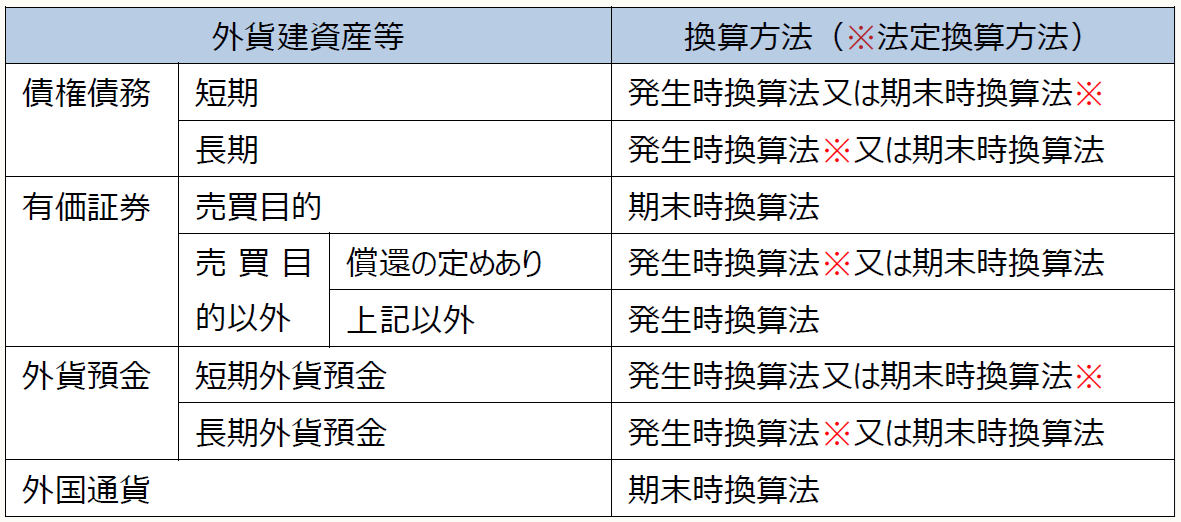
- 発生時換算法
事業年度終了の時(以下「期末時」という)において有する外貨建資産等について、外貨建資産等の取得等の基因となった外貨建取引の金額の円換算額への換算に用いた外国為替の売買相場により換算した金額をもって期末時における円換算額とする方法をいう。
- 期末時換算法
期末時において有する外貨建資産等について、期末時における外国為替の売買相場により換算した金額をもって期末時における円換算額とする方法をいう。
《税理士の落とし穴》
債務免除を行った長期貸付金のみ期末に換算換えをすべきところ、債務免除を行わない長期貸付金まで期末に換算換えを行ってしまったため、税務調査で否認され、為替差損の誤計上を指摘されてしまった。
《税理士の責任》
令和Y年3月期の法人税につき、A社の繰越欠損金が今期で切捨てになるため、A社代表者がA社に対して所有する長期貸付金につき「法人税額がかからない程度に債務免除を行いたい」との依頼を受けた。
代表者所有の長期貸付金には米ドル建てのものが含まれていたため、税理士は為替換算を行い、繰越欠損金を使って納付税額がゼロになるように債務免除額を計算して申告を行った。
ところが、税理士は換算が認められない債務免除を行わない長期貸付金まで換算換えを行って申告をしていたため、税務調査を受け、為替差損の誤計上を指摘され、修正税額が発生してしまった。
これにより、当初想定した納付税額が過大になったとして修正税額について損害賠償請求を受けた。
依頼者の代表者から「法人税額がかからない程度に債務免除を行いたい」との依頼を受けた時点で、為替換算を正しく行っていれば、為替差損は正しく計上でき、その分債務免除額を少なくすることで希望通りの税負担で債務免除は行えたことから、税理士に責任がある。
《予防策》
[ポイント①]
外貨建資産等の換算方法及び法定換算方法を正しくおさえる
外貨建取引の換算は、収益計上時の為替レートにより換算される。
したがって、債務免除を行った長期貸付金は期末レートで換算換えを行うが、債務免除を行わない長期外貨建債務は換算方法の選定・届出を行っていない場合には、発生時換算法になるため、期末レートへの換算換えは原則として認められない。
外貨建資産等の換算方法及び法定換算方法が何であるかは正しくおさえておきたい。
[ポイント②]
事前税務相談業務担保特約への加入
本事例による修正税額は「本来納付すべき本税」であることから、税賠保険の主契約の対象にはならず、事前税務相談業務担保特約の対象である。
本事例のように、顧客から受けた税務に関する相談に応じて行った顧客への助言・指導に起因して過大納付税額が発生した場合には、主契約では対象にならないことから、特約への加入を検討したい。
(了)
次回は6/26に公開予定です。