「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例158(消費税)】
「登録取消届出書」の提出期限を誤認したため、翌年が適格請求書発行事業者となり、消費税の納税義務が発生してしまった事例
税理士 齋藤 和助
《事例の概要》
令和7年の消費税につき、基準期間の課税売上高が1,000万円以下となり、依頼者より「適格請求書発行事業者の登録の取消しを求める旨の届出書」(以下「登録取消届出書」という)の提出依頼を受けていたにもかかわらず、提出期限を誤認し、期限を徒過してしまったため、「適格請求書発行事業者の登録申請書」(以下「登録申請書」という)の効力により、課税事業者となり、消費税を納付することになってしまった。これにより、本来、納付する必要がなかった消費税につき損害が発生し、賠償請求を受けたものである。
《賠償請求の経緯》
- 平成27年4月1日
関与開始。 - 令和3年12月10日
依頼者が賃貸用不動産を譲渡。 - 令和3年12月31日
上記譲渡により、令和3年の課税売上高が1,000万円超で終了。 - 令和4年12月27日
依頼者より「登録申請書」の提出依頼を受ける。 - 令和4年12月31日
令和4年の課税売上高が1,000万円以下となる。 - 令和5年3月11日
依頼者より令和6年からの「登録取消届出書」の提出依頼を受ける。 - 令和5年12月17日
令和6年からの「登録取消届出書」の提出期限(提出失念)。 - 令和5年12月20日
令和6年からの「登録取消届出書」作成中に提出期限を徒過していることに気付く。依頼者に報告。損害賠償請求を受ける。 - 令和5年12月21日
令和7年からの「登録取消届出書」を提出。 - 令和6年3月15日
令和5年分の消費税を申告。 - 令和7年3月14日
令和6年分の消費税を申告。税理士が依頼者に代わって令和6年分の消費税額を負担。
《基礎知識》
◆免税事業者の登録
(1) 登録申請書を提出することができる事業者(消法57の2、消令70の2)
適格請求書発行事業者の登録を受けることができるのは、課税事業者に限られる。免税事業者が課税事業者となる課税期間の初日から登録を受けようとするときは、原則として、その課税期間の初日から起算して15日前の日までに「登録申請書」を提出しなければならない。
(2) 登録に関する経過措置(消基通21-1-1)
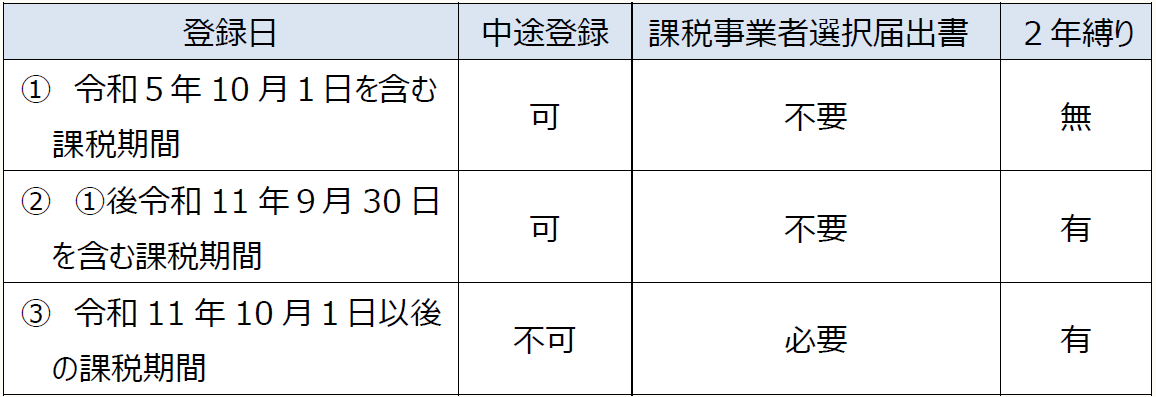
免税事業者が令和5年10月1日から令和 11 年9月30日までの日の属する課税期間中に「登録申請書」を提出し、登録を受けることとなった場合には、登録日から課税事業者となる経過措置が設けられている。この経過措置の適用を受ける場合には、登録日から課税事業者となるため、「課税事業者選択届出書」を提出する必要はない。この経過措置の適用を受けて適格請求書発行事業者の登録を受けた場合には、基準期間の課税売上高にかかわらず、登録日から課税期間の末日までの期間について、消費税の申告が必要になる。
(3) 経過措置と2年縛り(平成28年改正法附則44⑤)
経過措置の適用を受けて令和5年10月1日を含む課税期間に適格請求書発行事業者になった場合には、いわゆる2年縛り(2年間は課税事業者として拘束される)の適用はない。しかし、令和5年10月1日を含まない課税期間に経過措置の適用を受けて適格請求書発行事業者になった場合には2年縛りの適用がある。
◆登録のとりやめ(消法57の2⑩、消令70の5③)
適格請求書発行事業者は、納税地を所轄する税務署長に「登録取消届出書」を提出することにより、適格請求書発行事業者の登録の効力を失わせることができる。 この場合、原則として、「登録取消届出書」の提出があった日の属する課税期間の翌課税期間の初日に登録の効力が失われる。ただし、「登録取消届出書」を、翌課税期間の初日から起算して15日前の日を過ぎて提出した場合は、翌々課税期間の初日に登録の効力が失われる。
◆提出期限が土日休日等の場合
提出日は発信主義(郵便等による場合はその郵便等の通信日付印により表示された日に提出されたものとみなす)により判断する。なお、「登録取消届出書」の提出期限である「翌課税期間の初日から起算して15日前の日」が日曜日、国民の祝日に関する法律(昭和23年法律第178号)に規定する休日その他一般の休日、土曜日又は12月29日、 同月30日若しくは同月31日であっても、期限はその翌日に延長されない。
《税理士の落とし穴》
「登録取消届出書」は適用をやめようとする課税期間の初日から15日前の日までに提出しなければならないところ、「課税事業者選択不適用届出書」と同様に、適用をやめようとする課税期間の初日の前日と思い込んでいた。
《税理士の責任》
依頼者は不動産賃貸業を営んでおり、令和3年に賃貸用不動産を譲渡したため、課税売上高が1,000万円超となり、令和5年は課税事業者となるため、依頼者の求めに応じ、令和4年12月に「登録申請書」を提出していた。ところが令和4年の課税売上高が1,000万円以下となったことから、令和6年から免税事業者になる手続きを被保険税理士に依頼していた。
しかし、税理士は令和5年12月17日までに「登録取消届出書」を提出しなければならないところ、提出期限を令和5年12月31日と誤認し、期限を徒過してしまった。税理士は自らこの事実に気付き、12月21日に令和7年からの「登録取消届出書」を提出したため、令和6年が課税事業者になってしまった。期限までに「登録取消届出書」を提出していれば免税事業者になれたことから、税理士に責任がある。
《予防策》
[ポイント①]
課税期間の短縮
本事例のようなケースにおいては、「登録取消届出書」の提出失念に気付いた時点で、「課税期間特例選択届出書」で課税期間を区切り、「登録取消届出書」を提出すれば、損害期を短くすることができる。
したがって、翌年からの「登録取消届出書」を提出する前に、課税期間を区切って、「登録取消届出書」を提出することにより、損害期を短縮できないか検討したい。
[ポイント②]
インボイス制度の経過措置の適用の可否は慎重に判断する
本事例とは直接関係はないが、インボイス制度導入に伴う主な経過措置には次のようなものがある。それぞれに、適用期限や適用できない場合が定められているため、適用に当たっては適用の可否を慎重に判断したい。
・免税事業者の登録に関する経過措置
・簡易課税制度選択届出書提出期限の特例
・適格請求書発行事業者以外の者から行った課税仕入れに係る経過措置
・小規模事業者に係る税額控除に関する経過措置(2割特例)
・中小事業者の少額取引に係る事務負担の軽減措置(少額特例)
(了)
次回は6/25に公開予定です。