相続税の実務問答
【第26回】
「死亡退職金(支給対象者が決まっていない場合)」
税理士 梶野 研二
[問]
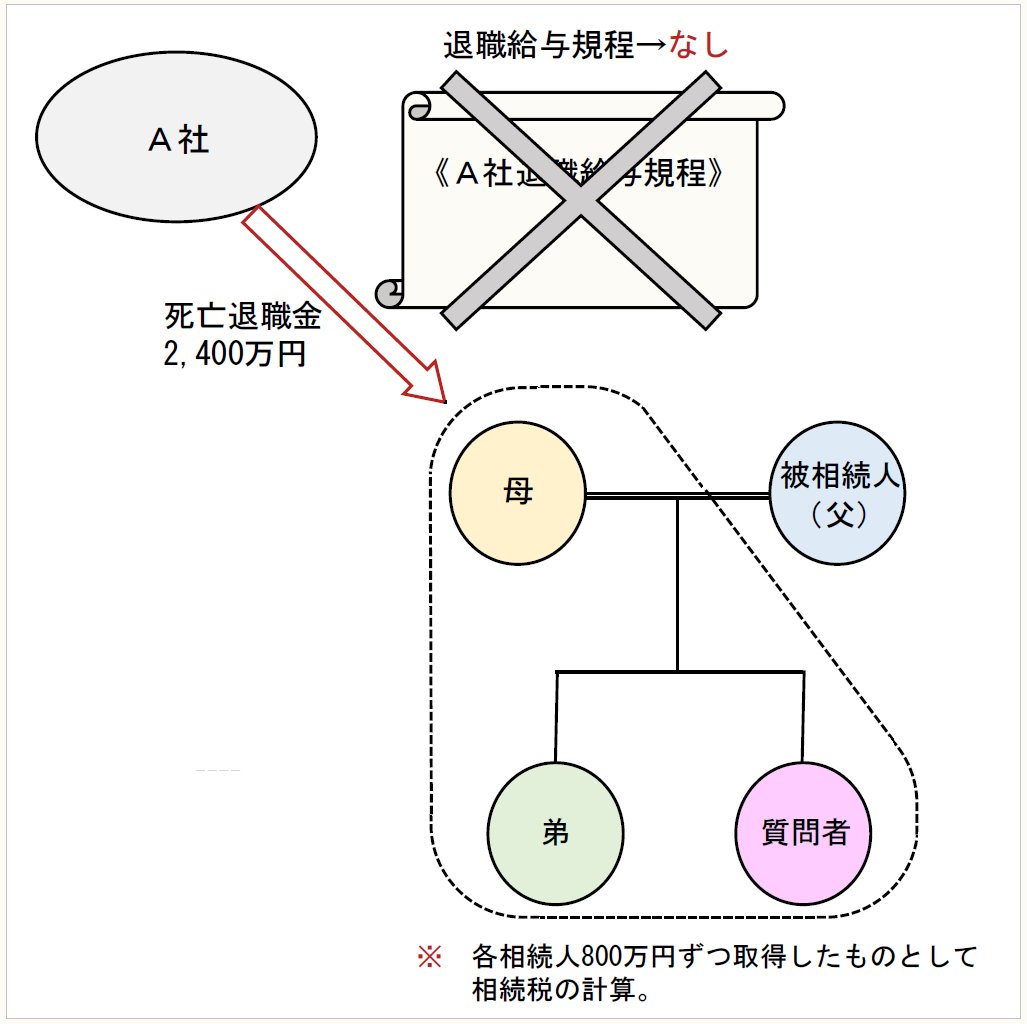
父が、平成29年12月に死亡しました。相続人は、母と弟及び私の3人です。平成30年6月に、父の勤務先であったA社から2,400万円の死亡退職金が支給されることとなり、A社の総務課長から相続人代表として長男である私に連絡がありました。
平成30年10月には、相続税の申告書を提出しなければなりませんが、私と弟は分割方法についての考え方が異なっており、申告期限までに遺産分割協議が調う見込みがありません。そこで、法定相続分により財産を取得したものとして相続税額を計算し、申告を行う予定です。
A社からの死亡保険金は、とりあえず私の銀行口座に振り込んでもらいましたが、これについても法定相続分の割合で取得したものとして相続税の計算を行えばよいのでしょうか。
なお、A社には、死亡退職金の支給対象者を定めた退職給与規程等はなく、先例に従って、相続人に死亡退職金を支給することとしているとのことです。
[答]
退職給与規程等によって死亡退職金の支給を受ける者が定められておらず、また、実際に誰が取得するのかが決まっていない場合には、各相続人が均等に取得したものとして相続税の計算を行います。ご質問の場合には、お母様、あなた及び弟さんが800万円(2,400万円の3分の1)ずつ死亡退職金を取得したものとして、相続税額の計算をすることとなります。
● ● ● ● ● 説 明 ● ● ● ● ●
1 死亡退職金
被相続人の死亡により相続人その他の者が、本来であれば被相続人に支給されるべきであった退職金(死亡退職金)の支給を受けた場合(ただし、被相続人の死亡後3年以内に支給が確定したものに限られます)には、その退職金は、相続により取得したものとみなされて、相続税の課税対象とされます(相法3①二)。
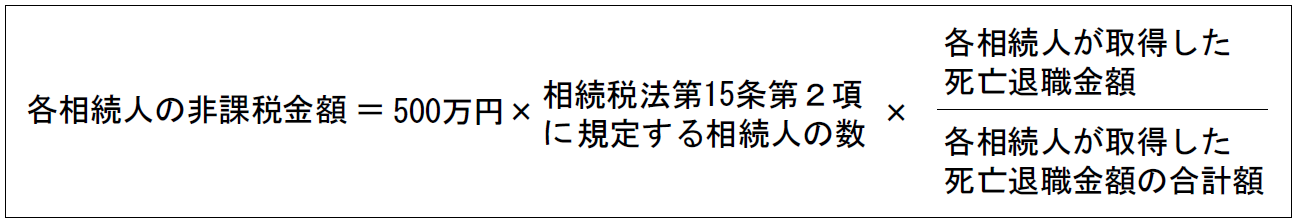
ただし、相続人が支給を受けた死亡退職金については、次の計算式で求めた非課税限度額を超えた場合のみ、相続税が課税されることとなります(相法12②六)
(死亡退職金の非課税限度額)
(注1) 相続税法第15条第2項に規定する相続人の数は、相続の放棄をした者を含み、また、被相続人に養子がある場合には、一定の制限が設けられています(相法15②③)。
(注2) 死亡退職金を取得した者が2名以上いる場合の、各相続人の非課税金額は次のとおりとなります。
2 死亡退職金の支給を受けた者
相続税法第3条第1項第2号の被相続人に支給されるべきであった退職手当金等の支給を受けた者とは、次に掲げる場合の区分に応じ、それぞれ次に掲げる者をいうものとされています(相基通3-25)。
(1) 退職給与規程等の定めによりその支給を受ける者が具体的に定められている場合 その退職給与規程等により支給を受けることとなる者
(2) 退職給与規程等により支給を受ける者が具体的に定められていない場合又は被相続人が退職給与規程等の適用を受けない者である場合
イ 相続税の申告書を提出する時又は国税通則法の規定による更正若しくは決定の時までにその被相続人に係る退職手当金等を現実に取得した者があるとき その取得した者
ロ 相続人全員の協議によりその被相続人に係る退職手当金等の支給を受ける者を定めたとき その定められた者
ハ イ及びロ以外のとき その被相続人に係る相続人の全員(この場合、各相続人は、死亡退職金を、法定相続分ではなく均等に取得したものとします)
なお、上記ハの扱いは、死亡退職金の実際の取得者が決定するまでの間の仮の計算に過ぎませんので、ハの扱いにより相続税の申告をした後、修正申告を行う時点又は税務署長が更正処分を行う時点で死亡退職金を現実に取得する者が判明しているときには、上記イの扱いが適用されることとなります(「平成27年版相続税法基本通達逐条解説」(野原誠編・大蔵財務協会)77頁)。
3 質問の場合
ご質問の場合、A社には死亡退職金の支給対象者を定めた退職給与規程等は設けられていません。また、死亡退職金はあなたの銀行口座に振り込まれてはいるものの、現時点では、あなたが現実に取得しているのとは認められず、相続人全員の協議も調っていないことから、相続人3名が、800万円(2,400万円の3分の1)ずつ死亡退職金を取得したものとして、相続税額の計算をすることとなります。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。