相続税の実務問答
【第52回】
「遺産の一部が未分割である場合の相続税の申告」
税理士 梶野 研二
[問]
今年の2月に父が亡くなりました。相続人は、母、姉及び私の3名です。父の遺産は、次のとおりです。
自宅土地建物:7,000万円
A預金:1,800万円
B預金:2,000万円
C預金:700万円
その他:500万円
相続人間で遺産分割協議をした結果、A預金は母、B預金は姉、C預金は私がそれぞれ取得することとなりましたが、自宅土地建物を含むその他の財産については、協議がまとまらず、父の一周忌が過ぎてからあらためて協議をすることとなりました。
間もなく相続税の申告をしなければなりませんが、各相続人の課税価格はどのように計算すればよいのでしょうか。
[答]
未分割財産については、分割済みの財産の価額と合わせて法定相続分相当額となるように分割したものとして各相続人の相続税の課税価格を計算します。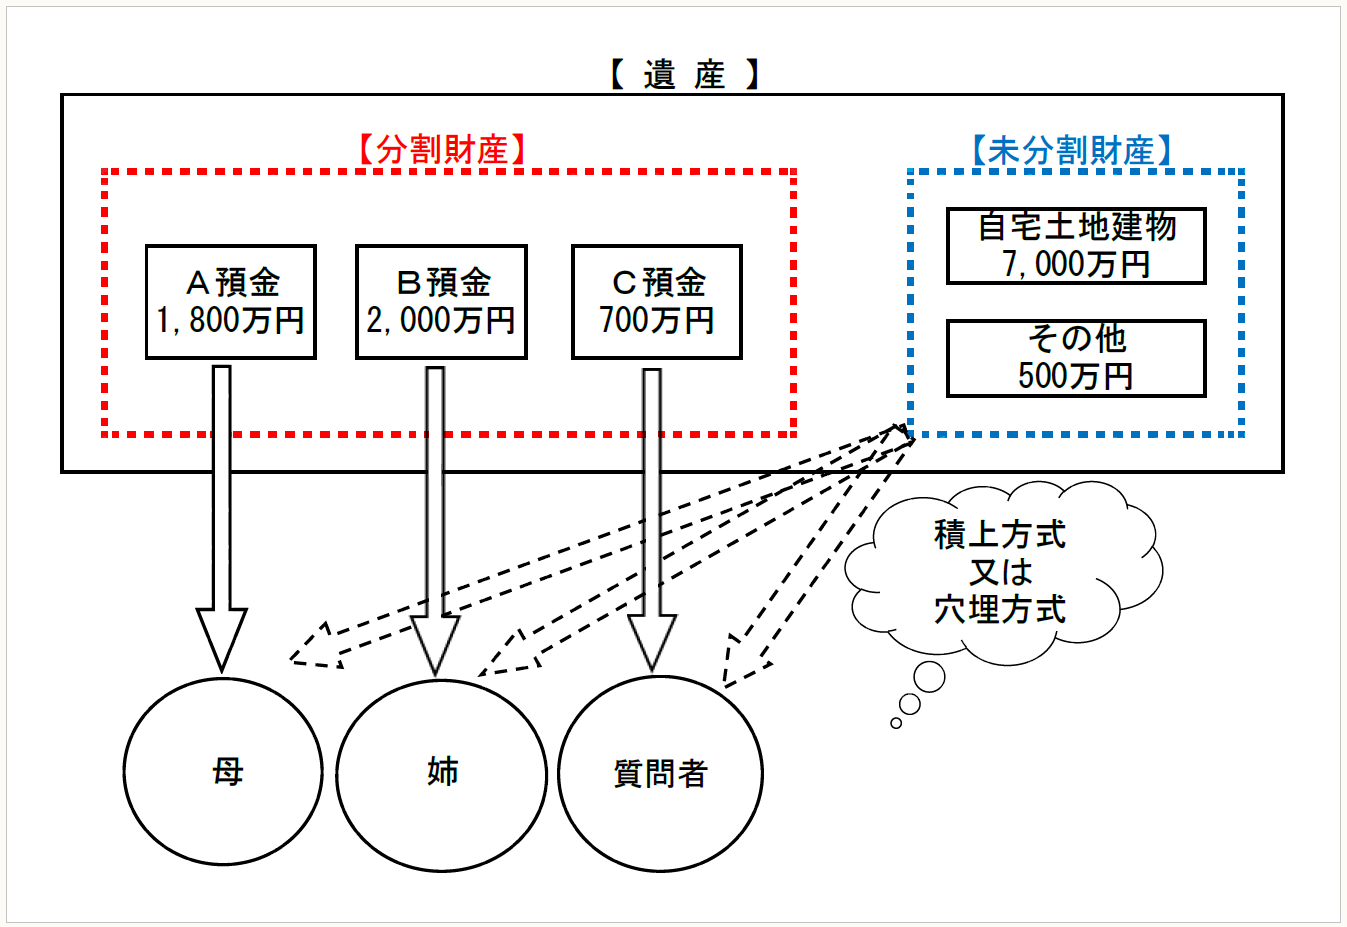
● ● ● ● ● 説 明 ● ● ● ● ●
1 遺産が未分割の場合の相続税の申告
相続若しくは包括遺贈により取得した財産に係る相続税について申告書を提出する場合又は当該財産に係る相続税について更正若しくは決定をする場合において、当該相続又は包括遺贈により取得した財産の全部又は一部が共同相続人又は包括受遺者によって分割されていないときは、その分割されていない財産については、各共同相続人又は包括受遺者が民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従って当該財産を取得したものとしてその課税価格を計算することとされています(相法55)。
2 遺産の一部が未分割の場合の課税価格の計算
遺産の全部が未分割である場合には、当該財産を各共同相続人又は包括受遺者が民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従って当該財産を取得したものとして相続税の課税価格を計算することに疑義はありません。
しかしながら、遺産の一部が分割され、残りの遺産が未分割である場合には、相続税の課税価格の計算方法について、次の2つの方法が考えられます。
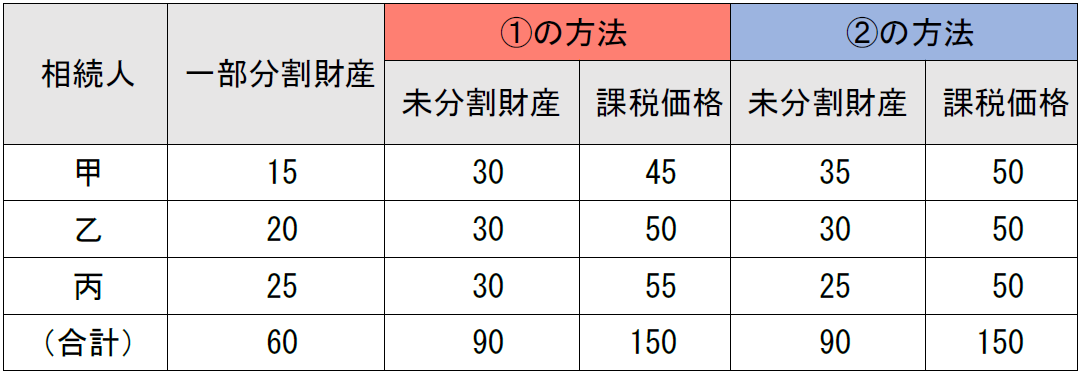
① 一部分割の状況にかかわらず、未分割の財産だけについて、各共同相続人又は包括受遺者が民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従って取得したものとし、この価額に既に分割により取得した財産の価額を合計して課税価格を計算する方法(この方法を「積上方式」といいます)
② 既に分割により取得した財産の価額と未分割の財産の価額を合わせたところで、各共同相続人又は包括受遺者が民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従って取得したものとなるように、各共同相続人又は包括受遺者の課税価格に加える未分割財産の価額を調整する方法(この方法を「穴埋方式」といいます)
相続人は、甲乙丙の3名で、法定相続分が各人3分の1とします。
遺産総額は150で、一部分割により甲が15、乙が20、丙が25の財産を取得しました。
この場合の、①及び②の計算は、次のとおりとなります。
未分割財産について遺産分割が行われ、当該共同相続人又は包括受遺者が当該分割により取得した財産に係る課税価格が当該相続分又は包括遺贈の割合に従って計算された課税価格と異なることとなった場合には、当該分割により取得した財産に係る課税価格を基礎として、相続税の修正申告書を提出し、若しくは相続税法第32条第1項に規定する更正の請求をし、又は税務署長において更正若しくは決定をすることができることとされています(相法55ただし書き)。したがって、上記①又は②のいずれの方法を採用したとしても、いわば分割が完了するまでの間の仮計算ともいえますので、納税者の選択に委ねるということも考えられるところです。
しかしながら、仮計算とはいえ、その結果、算出された相続税額は各共同相続人又は包括受遺者が納付しなければならない税額であり、共同相続人間又は包括受遺者との間に争いがあるため遺産分割ができないようなケースも少なくないことから、共同相続人間及び包括受遺者との間の公平な扱いが求められます。相続財産の一部が分割されたとしても、そのことによって、相続財産全体に対する各共同相続人又は包括受遺者の法定相続分又は包括遺贈の割合が変更されるわけではありませんので、各共同相続人又は包括受遺者は、他の共同相続人又は包括受遺者に対し、相続財産全体に対する自己の相続分に応じた価額相当分から既に分割を受けた財産の価額を控除した価額相当分についてその権利を主張することができます。
そうすると、相続税法第55条に規定する「民法(第904条の2を除く。)の規定による相続分の割合に従って当該財産を取得したものとしてその課税価格を計算する」とは、各共同相続人又は包括受遺者が相続財産全体に対する自己の相続分又は包括遺贈の割合に応じた価額相当分から既に分割を受けた財産の価額を控除した残りの価額相当分を取得したものとして計算する方法、すなわち、「穴埋方式」により課税価格を計算すべきと解するのが相当であると考えられます。
(参考判決)平成19年10月24日裁決(裁決事例集No.74・274頁)
請求人は、遺産の一部が未分割である場合の相続税の課税価格の計算は「積上方式」によるべきである旨主張するが、相続税法第55条は、未分割遺産については、「相続分の割合」に従って遺産を取得したものとして課税価格を計算するものと規定しているところ、この「相続分の割合」とは、共同相続人に対して、その権利を主張することができる持分的な権利の割合をいい、また、遺産の一部が分割され、残余が未分割である場合には、共同相続人は、他の共同相続人に対し、遺産全体に対する自己の相続分に応じた価格相当分から、既に分割を受けた遺産の価格を控除した価格相当分についてその権利を主張することができるものと解するのが相当である。したがって、原処分庁が、未分割遺産の配分に当たり「穴埋方式」を採用したことは相当である。
(注) 平成20年5月29日裁決(裁決事例集No.75・546頁)、平成27年6月3日裁決(裁決事例集No.99)も穴埋方式によることが相当であるとしています。
3 ご質問の場合
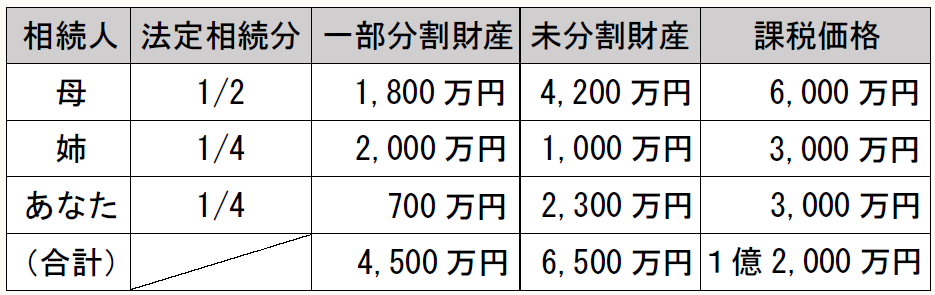
未分割である自宅土地建物7,000万円及びその他の財産500万円(合計7,500万円)については、次表のとおり「穴埋方式」により、母が4,200万円、姉が1,000万円、あなたが2,300万円の財産を取得したものとして相続税の課税価格を計算すべきであると考えられます。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。